
Baugebiet Kümmelsberg Magdeburg: Baufinanzierung für Grundstück und Haus.
Sie möchten im Baugebiet Kümmelsberg in Magdeburg ein Grundstück kaufen und Ihr neues Haus bauen? Dann sollten Grundstück, Baukosten und Förderung von Anfang an gemeinsam finanziert werden. Auf dem rund 37.000 Quadratmeter großen Areal an der Westseite des Kümmelsbergs entstehen 84 Baugrundstücke.
Wir prüfen für Ihr Bauvorhaben die passende Baufinanzierung, vergleichen über 550 Finanzierungspartner und beziehen die aktuellen KfW-Förderprogramme in das Finanzierungskonzept ein.
Wir vermitteln die Finanzierung. Grundstücke und Häuser verkaufen die jeweiligen Anbieter.
über 550 Finanzierungspartner
Ihre Rate für das Baugebiet Kümmelsberg mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihr Bauvorhaben am Kümmelsberg möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen die Neubauförderung der KfW gleich mit ein, also KfW 300, KfW 297/298 und KfW 124.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Baugebiet Kümmelsberg auf einen Blick: 84 Grundstücke · rund 37.000 m² · Westseite des Kümmelsbergs, Ortsteile Stadtfeld West und Diesdorf · Grundstücksgrößen von rund 400 bis 900 m² · Erschließung in zwei Bauabschnitten · Neubau im KfW-40-Standard, QNG laut Vorhabenträger auf Wunsch möglich · Finanzierung mit KfW 300, KfW 297/298 und KfW 124
Stand: August 2026
Finanzierung eines Neubaus am Kümmelsberg. Was der Energiestandard für Ihre Förderung bedeutet, gerechnet an einem Beispiel.
Eine Familie mit 2 Kindern (zu versteuerndes Haushaltseinkommen unter 100.000 Euro jährlich) finanziert ein Neubauvorhaben über 500.000 Euro. Erreicht das Haus den Standard KfW 40 mit QNG-Zertifikat, greift KfW 300 Wohneigentum für Familien mit 220.000 Euro zu 1,00 Prozent. Der Rest läuft über die günstigste von über 550 Finanzierungspartnern. Ergebnis ist ein effektiver Mischzins von rund 2,8 Prozent statt 4,25 Prozent ohne Förderung. Das spart rund 525 Euro im Monat. Ob ein konkretes Haus den QNG-Standard erreicht, steht im Bauvertrag. Genau das prüfen wir mit Ihnen, denn ohne das Zertifikat sinkt der Förderkredit auf 170.000 Euro. Die vollständige Rechnung mit allen Bausteinen steht weiter unten auf dieser Seite.
Der Kümmelsberg ist Magdeburgs großes neues Baugebiet mit 84 Grundstücken und Neubau im KfW-40-Standard.
Neubau in Magdeburg war lange kaum verfügbar. Der Kümmelsberg ändert das.
Auf der Westseite des Kümmelsbergs entsteht auf rund 37.000 Quadratmetern ein komplett neues Wohngebiet. Geplant sind laut Vorhabenträger 47 Einfamilien- und Doppelhäuser auf bauträgerfreien Grundstücken sowie 37 Reihenhäuser. Wer hier ein Grundstück reserviert oder ein Haus kauft, steht schnell vor der Finanzierungsfrage. Und genau hier lohnt sich ein zweiter Blick.
Gebaut wird am Kümmelsberg im Standard KfW 40, laut Vorhabenträger auf Wunsch auch mit QNG-Zertifikat. Dieses Zertifikat ist die höchste Förderstufe, die die KfW im Neubau kennt, und es entscheidet über bis zu 50.000 Euro zusätzlichen Förderkredit. Lassen Sie sich deshalb schriftlich zusichern, welcher Standard bei Ihrem Haus tatsächlich gebaut wird. Familien mit mindestens einem minderjährigen Kind erhalten über KfW 300 je nach Kinderzahl bis zu 270.000 Euro zu Zinsen weit unter Marktniveau. Alle anderen nutzen KfW 297 oder 298 mit bis zu 150.000 Euro pro Wohneinheit. Welcher Weg für Sie besser rechnet, welche Bank aus dem Vergleich den Rest am günstigsten finanziert und wie lange Ihre Bank auf Bereitstellungszinsen verzichtet, prüfen wir kostenlos anhand von über 550 Finanzierungspartner. Sie sind dabei an keinen Finanzierungspartner des Bauträgers gebunden.
Bei uns bekommen Sie mehr als einen Zinssatz, denn wir begleiten Sie von der Reservierung bis zur Schlüsselübergabe am Kümmelsberg.
Ein Neubau vom Bauträger oder auf dem eigenen Grundstück läuft anders als ein Hauskauf im Bestand. Auszahlung nach Baufortschritt, KfW-Antrag vor Vertragsunterschrift, QNG-Nachweise, Bereitstellungszinsen. Sandro Wallisch und sein Team übernehmen das Papierchaos, damit Sie sich auf Ihr neues Zuhause konzentrieren können.
Diese Eckdaten zum Baugebiet Kümmelsberg brauchen wir für Ihre Finanzierung.
Das Baugebiet Kümmelsberg, bei einigen Anbietern auch als Kümmelsberg West geführt, liegt an der Westseite des Kümmelsbergs. Die Landeshauptstadt Magdeburg führt den zugehörigen Bebauungsplan Nr. 368-1C in den Ortsteilen Stadtfeld West und Diesdorf, der Vorhabenträger selbst spricht vom Magdeburger Süden. Vorhabenträger ist die Nicoma-Immobilien GmbH aus Magdeburg. Grundlage ist der Bebauungsplan Nr. 368-1C „Kümmelsberg Westseite". Auf rund 37.000 Quadratmetern entstehen 84 Baugrundstücke, nach dem Konzept des Vorhabenträgers 47 Einfamilien- und Doppelhäuser auf bauträgerfreien Grundstücken sowie 37 Reihenhäuser mit rund 100 Quadratmetern Wohnfläche im KfW-40-Standard. Ein QNG-Zertifikat ist laut Vorhabenträger auf Wunsch möglich. Für Ihre Förderung ist genau das die entscheidende Frage, denn zwischen KfW 40 mit und ohne QNG liegen je nach Kinderzahl 50.000 Euro Förderkredit.
Auf dieser Seite finden Sie alles zur Finanzierung am Kümmelsberg.
Die Neubauförderung am Kümmelsberg läuft über KfW-Programme, die Ihren Zins spürbar drücken.
Den Ausschlag gibt das QNG-Zertifikat. Es schaltet die jeweils höchste Kreditstufe der KfW-Neubauprogramme frei, ist am Kümmelsberg aber laut Vorhabenträger nicht gesetzt, sondern auf Wunsch möglich. Richtig kombiniert mit dem günstigsten Bankdarlehen aus über 550 Finanzierungspartner entsteht ein Mischzins, der deutlich unter dem Marktzins liegt.
KfW 300 Wohneigentum für Familien
Das stärkste Programm für den Kümmelsberg. Voraussetzung ist mindestens ein minderjähriges Kind im Haushalt, kein weiteres Wohneigentum und ein zu versteuerndes Haushaltseinkommen bis 90.000 Euro bei einem Kind, plus 10.000 Euro je weiterem Kind. Die KfW unterscheidet zwei Stufen. Ohne QNG-Zertifikat gelten bei 1 bis 2 Kindern bis zu 170.000 Euro, bei 3 bis 4 Kindern bis zu 200.000 Euro, ab 5 Kindern bis zu 220.000 Euro. Mit QNG-Zertifikat steigen die Beträge auf 220.000, 250.000 beziehungsweise 270.000 Euro. Das Zertifikat bringt also je nach Kinderzahl 50.000 Euro zusätzlichen Förderkredit. Der Sollzins liegt laut kfw.de/300 bei 10 Jahren Zinsbindung zwischen 0,01 Prozent (4 bis 10 Jahre Laufzeit) und 1,00 Prozent (26 bis 35 Jahre Laufzeit). Gilt für Neubau und Ersterwerb, also auch beim Kauf eines fertig errichteten Hauses.
KfW 297/298 Klimafreundlicher Neubau
Für alle ohne minderjährige Kinder oder über der Einkommensgrenze. KfW 297 gilt für Privatpersonen, die das Haus selbst bewohnen, KfW 298 für alle anderen, jeweils für den eigenen Bau wie für den Ersterwerb. Mit QNG-Zertifikat bis zu 150.000 Euro pro Wohneinheit, ohne QNG bis zu 100.000 Euro. Der Sollzins liegt laut kfw.de/297 bei 10 Jahren Zinsbindung für das Effizienzhaus 40 zwischen 1,94 Prozent (4 bis 10 Jahre Laufzeit) und 2,94 Prozent (26 bis 35 Jahre). Für die befristete Stufe Effizienzhaus 55 sind es 1,00 bis 2,19 Prozent.
KfW 124 Wohneigentumsprogramm
Der Klassiker für alle, die selbst einziehen. Bis zu 100.000 Euro günstiger KfW-Kredit, unabhängig vom Energiestandard und mit den anderen Programmen kombinierbar. Am Kümmelsberg sinnvoll als zusätzlicher Baustein, wenn die Summe aus Förderkredit und Bankdarlehen noch eine Lücke lässt oder die Bankkondition über dem KfW-Niveau liegt.
Für Kapitalanleger
Wer ein Haus am Kümmelsberg vermietet, kann je nach Konstellation die degressive Abschreibung für Neubauten und bei Erfüllung der Voraussetzungen die Sonderabschreibung für den Mietwohnungsneubau nutzen. Zusammen mit KfW 298 entsteht ein Investment mit günstiger Finanzierung und spürbarer Steuerwirkung. Die konkrete steuerliche Bewertung gehört zu Ihrem Steuerberater, die Finanzierungsstruktur dazu liefern wir.
Bankdarlehen aus über 550 Finanzierungspartner
Kein KfW-Programm deckt den vollen Kaufpreis. Der verbleibende Teil entscheidet mit über Ihre Monatsrate. Schon 0,3 Prozentpunkte Unterschied im Sollzins summieren sich. Bei 180.000 Euro Darlehen und gleichbleibender Monatsrate zahlen Sie über eine zwanzigjährige Zinsbindung rund 13.500 Euro mehr an Zinsen und stehen am Ende mit entsprechend höherer Restschuld da. Genau deshalb vergleichen wir, statt das erste Angebot zu nehmen.
Diese Programme greifen am Kümmelsberg nicht
KfW 308 Jung kauft Alt und die Sanierungsprogramme KfW 261 und KfW 458 gelten nur für Bestandsgebäude, nicht für Neubau. Auch Sachsen-Anhalt MODERN setzt eine energetische Sanierung voraus. Wer Ihnen diese Programme für einen Neubau am Kümmelsberg in Aussicht stellt, hat nicht genau hingeschaut. Die passenden Programme stehen oben.
Zwei Punkte entscheiden über Ihre Förderung am Kümmelsberg. Erstens sind KfW 300 und KfW 297/298 für dasselbe Vorhaben nicht miteinander kombinierbar. Familien fahren mit KfW 300 fast immer besser, weil die Kreditsumme höher ist. Wir rechnen beide Varianten durch, bevor Sie sich festlegen. Zweitens muss der Antrag bei beiden Programmen gestellt sein, bevor Sie den Kaufvertrag oder Bauvertrag unterschreiben. Maßgeblich ist der Vorhabenbeginn nach den KfW-Merkblättern. Die Unterschrift unter Kauf- oder Bauvertrag ohne vorherigen Antrag kostet die Förderung, deshalb prüfen wir die Reihenfolge vor jedem Termin.
Zinssätze Stand September 2026. KfW-Zinssätze ändern sich laufend, die tagesaktuellen Werte nennen wir Ihnen im Gespräch. Alle Programme im Original finden Sie in der offiziellen KfW-Übersicht der Neubauförderung für Privatpersonen.
Bauträgerpartner, Sparkasse oder freier Vergleich, wer verhandelt am Kümmelsberg eigentlich für Sie?
Der Bauträger am Kümmelsberg arbeitet mit einem festen Finanzierungspartner zusammen, und auch Sparkasse oder Hausbank machen Ihnen gern ein Angebot. Beides ist völlig legitim und beide Wege können zu einer soliden Finanzierung führen. Entscheidend ist ein Punkt, den viele Käufer nicht kennen. Sie sind an keinen dieser Wege gebunden. Kaufvertrag und Finanzierung sind zwei getrennte Verträge. Wer das Haus beim Bauträger kauft, darf die Finanzierung trotzdem dort abschließen, wo sie am günstigsten ist.
Ein einzelnes Institut kann Ihnen nur die eigenen Konditionen anbieten. Ein fester Vermittlungspartner arbeitet mit seiner Bankauswahl. Wir fragen über 550 Finanzierungspartner gleichzeitig an, darunter überregionale Großbanken, Versicherer und Förderbanken, und legen Ihnen das beste Ergebnis vor. Bei 500.000 Euro Finanzierungssumme entscheiden schon 0,3 Prozentpunkte über einen deutlich fünfstelligen Betrag an Zinskosten in der ersten Zinsbindung.
Dazu kommt ein Punkt, über den selten offen gesprochen wird. KfW-Darlehen laufen über eine durchleitende Bank und bringen zusätzliche Antrags- und Nachweisprozesse mit sich. Weil die Vergütung eines Vermittlers am vermittelten Bankdarlehen hängt, senkt jeder Euro über die KfW die eigene Provision. Der Anreiz, den Förderanteil zu maximieren, ist also strukturell gering. Das gilt ausdrücklich auch für uns. Wir bauen KfW 300 oder 297/298 trotzdem in jede Finanzierung ein, bei der es sich für Sie rechnet, denn bis zu 220.000 Euro zu 1,00 Prozent statt 4,25 Prozent sind Ihr Geld, nicht unseres. Fragen Sie bei jedem Angebot für den Kümmelsberg konkret nach, welcher KfW-Anteil eingebaut ist und warum nicht mehr.
| Kriterium | Ein einzelner Anbieter (Partnervermittler oder Hausbank) | Unabhängiger Vergleich mit über 550 Finanzierungspartnern |
|---|---|---|
| Bankenauswahl | Eigene Produktpalette oder feste Partnerauswahl. Was außerhalb liegt, sehen Sie nicht. | Simultane Anfrage bei über 550 Finanzierungspartner. Sie sehen das beste Ergebnis aus diesem Vergleich, nicht das beste Angebot eines einzelnen Hauses. |
| Interessenlage | Bietet die Finanzierung aus der eigenen Produkt- oder Partnerauswahl an. | Wir sind am Verkauf der Häuser nicht beteiligt und allein Ihnen als Käufer verpflichtet. |
| Fördermix | KfW-Kredite bringen der Bank weniger Marge und dem Vermittler weniger Provision, bei mehr Abwicklungsaufwand. Der Anreiz, den KfW-Anteil zu maximieren, ist strukturell gering. | Wir rechnen KfW 300 gegen KfW 297/298 und KfW 124 systematisch durch, maximieren den Förderanteil und beantragen alles fristgerecht vor dem Notartermin. |
| Bereitstellungszinsen | Es gelten die Standardkonditionen des Instituts, oft 6 bis 12 Monate bereitstellungszinsfrei. | Wir wählen gezielt Banken mit 12 bis 24 Monaten bereitstellungszinsfreier Zeit. Beim Bau in Abschnitten ein echter Kostenfaktor. |
| Zweitmeinung | Ein Anbieter vergleicht sein eigenes Angebot in der Regel nicht mit dem Wettbewerb. | Bringen Sie jedes vorliegende Angebot mit. Wir rechnen es transparent gegen. Ist es gut, sagen wir Ihnen auch das. |
| Kosten für Sie | Beratung in der Regel kostenlos. | Beratung, Vergleich und Förderantrag kostenlos. Wir werden wie jeder Vermittler von der finanzierenden Bank vergütet. |
Bereitstellungszinsen sind die stille Kostenfalle im Baukredit, weil am Kümmelsberg in Abschnitten gebaut wird.
Am Kümmelsberg wird in Abschnitten erschlossen und gebaut. Wann Ihr Grundstück erschlossen ist und bebaut werden kann, erfragen Sie beim Anbieter. Nach diesem Termin richten wir die Finanzierung aus. Ihr Darlehen wird beim Neubau aber nicht auf einmal ausgezahlt, sondern nach Baufortschritt in Raten. Für den noch nicht abgerufenen Teil berechnen Banken nach einer Karenzzeit Bereitstellungszinsen, üblich sind rund 0,25 Prozent pro Monat, also 3 Prozent pro Jahr auf den wartenden Betrag.
Angenommen, Ihre Bank gewährt 6 Monate bereitstellungszinsfreie Zeit und Ihr Bauzeitplan verschiebt sich, wie bei Neubaugebieten üblich, um einige Monate. Warten 250.000 Euro insgesamt 10 Monate auf den Abruf, zahlen Sie für 4 Monate Bereitstellungszinsen. Bei 0,25 Prozent pro Monat sind das 2.500 Euro, zusätzlich zu den normalen Zinsen und ohne dass ein einziger Stein gesetzt wurde. Eine Bank mit 18 Monaten bereitstellungszinsfreier Zeit hätte in diesem Beispiel 0 Euro berechnet.
Deshalb gehört die bereitstellungszinsfreie Zeit bei jedem Neubau am Kümmelsberg genauso auf den Prüfstand wie der Sollzins. Ein optisch günstiger Zins mit kurzer Karenzzeit kann teurer sein als ein minimal höherer Zins mit 24 Monaten Spielraum. Wir rechnen beides zusammen und wählen die Bank, die zu Ihrem konkreten Bauzeitplan passt.
So setzt sich eine geförderte Neubaufinanzierung zusammen, gerechnet an einem Beispiel über 500.000 Euro.
Diese Rechnung hängt an keinem bestimmten Haus und an keinem Anbieter. Sie zeigt, wie sich eine Neubaufinanzierung zusammensetzt, wenn die Förderung voll ausgeschöpft wird. Setzen Sie einfach Ihre eigene Summe ein, das Prinzip bleibt gleich.
Angenommen, ein Neubauvorhaben kostet zusammen mit Grundstück, Hausanschlüssen und Außenanlagen 500.000 Euro. Eine Familie mit 2 Kindern und einem zu versteuernden Haushaltseinkommen unter 100.000 Euro jährlich finanziert das so: Erreicht das Haus den Standard KfW 40 mit QNG-Zertifikat und sind beide Kinder minderjährig, greift KfW 300 in der Förderstufe klimafreundliches Wohngebäude mit QNG, laut KfW-Tabelle bei 1 bis 2 Kindern bis zu 220.000 Euro. Genau hier lohnt sich das Nachfragen. Ohne QNG-Zertifikat läge der Höchstbetrag bei 2 Kindern nur bei 170.000 Euro. Das Zertifikat entscheidet also über 50.000 Euro Förderkredit zum Niedrigzins. Lassen Sie sich deshalb vor jeder Unterschrift schriftlich zusichern, welcher Standard tatsächlich gebaut wird.
Was in Ihre Summe gehört: Zum Kaufpreis oder Hauspreis kommen Erdarbeiten und Bodengutachten, Vermessung, Baustrom und Bauwasser, die Hausanschlüsse für Strom, Wasser, Abwasser und Telekommunikation sowie Außenanlagen, Zuwegung und Terrasse. Diese Posten weist kein Hauskatalog aus, sie machen aber erfahrungsgemäß 15 bis 20 Prozent der Bausumme aus. Dazu die Kaufnebenkosten mit 5 Prozent Grunderwerbsteuer plus rund 1,8 Prozent Notar- und Grundbuchgebühren, die aus Eigenkapital kommen sollten.
| Baustein | Betrag | Zinssatz | Monatliche Rate |
|---|---|---|---|
| KfW 300 Wohneigentum für Familien (2 Kinder, QNG-Stufe) | 220.000 € | 1,00 %* (35 Jahre, 10J Zinsbindung) | ~621 € |
| Bankdarlehen Rest (beste Bank aus 550 im Vergleich) | 280.000 € | 4,25 %* (20J Zinsbindung, 2 % Tilgung) | ~1.458 € |
| Gesamtrate mit Förderung | 500.000 € finanziert | Mischzins ~2,8 % | ~2.079 € |
| Gleiche Summe komplett ohne KfW 300 zum Vergleich | 500.000 € | 4,25 % (20J, 2 % Tilgung) | ~2.604 € |
| Ersparnis durch die Neubauförderung | rund 63.000 € in 10 Jahren | entfällt | ~525 € monatlich |
Wie sich Ihr persönlicher Mischzins aus den Bausteinen zusammensetzt, können Sie mit unserem Mischzinsrechner selbst durchspielen. Ob sich Kaufen gegenüber Mieten für Sie rechnet, zeigt unser Mieten-oder-Kaufen-Rechner.
* Vollständige Angaben zum Rechenbeispiel, zur Vermittlerin und zur Besicherung am Ende der Seite.
Drei Wege führen am Kümmelsberg zum Eigenheim, und die Baufinanzierung sieht bei jedem Weg anders aus.
Fertiges Haus vom Anbieter
Grundstück kaufen und selbst bauen
Einfamilienhaus, Doppelhaus, Reihenhaus
Kaufen am Kümmelsberg gegen Miete gerechnet: Ein Neubau kostet in Magdeburg zur Miete 12 bis 17 Euro je Quadratmeter kalt, bei rund 100 Quadratmetern also 1.200 bis 1.700 Euro im Monat. Die Rate in unserer Modellrechnung liegt bei rund 2.079 Euro. Davon sind anfänglich aber nur rund 1.175 Euro Zinsen, die liegen damit im Rahmen einer Neubaumiete. Die übrigen rund 900 Euro sind Tilgung, also kein Aufwand, sondern Vermögensaufbau im eigenen Haus. In rund 30 Jahren gehört es Ihnen statt dem Vermieter.
Grundstück kaufen in Magdeburg. Warum die Finanzierung hier anders läuft als beim Hauskauf.
Wer ein Baugrundstück kauft, steht vor einer Frage, die beim fertigen Haus nie auftaucht. Das Grundstück will bezahlt werden, lange bevor das Haus steht. Am Kümmelsberg liegen zwischen Reservierung, Erschließung und Einzug leicht zwei Jahre. Und ein unbebautes Grundstück ist für Banken eine schwächere Sicherheit als ein bewohnbares Haus, weil es sich im Notfall schlechter verwerten lässt. Deshalb verlangen viele Institute beim reinen Grundstückskauf mehr Eigenkapital und rufen höhere Zinsen auf. Wer die drei Wege unten kennt, spart hier am meisten.
Grundstück und Haus zusammen finanzieren
Beides läuft in einem Darlehen, die Auszahlung erfolgt gestaffelt nach Baufortschritt. Die Bank bewertet das fertige Haus als Sicherheit, nicht das leere Grundstück. Das ergibt in der Regel den besten Zins und den geringsten Eigenkapitalbedarf. Voraussetzung ist, dass Hausplanung und Kostenvoranschlag beim Grundstückskauf schon stehen. Wer am Kümmelsberg zügig baut, sollte diesen Weg prüfen.
Erst Grundstück, Haus später
Sie sichern sich das Grundstück, die Hausplanung reift in Ruhe. Banken behandeln das als reine Grundstücksfinanzierung und stellen dabei häufig höhere Anforderungen an Zins und Eigenkapital. Wichtig ist eine Zinsbindung, die zum späteren Baustart passt, sonst zahlen Sie beim Hausdarlehen doppelt Bereitstellungszinsen. Wir suchen gezielt Banken, die später aufstocken statt umzuschulden.
Grundstück bar zahlen
Viele zahlen das Grundstück aus Erspartem und finanzieren nur den Hausbau. Das fühlt sich sicher an, ist aber nicht automatisch die wirtschaftlichste Lösung. Denn das bezahlte Grundstück zählt später als Eigenkapital und verbessert Ihre Konditionen. Wer stattdessen alles bar bindet, hat keine Reserve für Bauverzögerungen. Wir rechnen beide Varianten durch, bevor Sie Ihr Erspartes festlegen.
Bauträgerfrei heißt Freiheit und Verantwortung zugleich. Ein bauträgerfreies Grundstück lässt Ihnen die freie Wahl des Hausanbieters, verlagert aber die Kostenkontrolle zu Ihnen. Bei einem schlüsselfertigen Haus vom Bauträger steht der Preis im Vertrag. Beim Eigenbau kommen zum Hauspreis Baunebenkosten hinzu, die viele unterschätzen. Erdarbeiten und Bodengutachten, Baustrom und Bauwasser, Vermessung, Hausanschlüsse für Strom, Wasser, Abwasser und Telekommunikation, Außenanlagen, Zuwegung und Terrasse. Realistisch sind 15 bis 20 Prozent der Bausumme, die kein Hauskatalog ausweist.
Erschließungskosten gehören auf den Prüfstand. Bei erschlossenen Grundstücken sind Straße, Kanal und Leitungen bis zur Grundstücksgrenze im Kaufpreis enthalten, die Hausanschlüsse auf dem eigenen Grundstück aber meist nicht. Fragen Sie vor der Unterschrift schriftlich nach, welche Erschließungsbeiträge bereits abgelöst sind und ob die Stadt Magdeburg noch Beiträge nachfordern kann. Ein nicht eingeplanter Erschließungsbeitrag kann fünfstellig werden. Wir prüfen diesen Punkt bei jedem Grundstück, das über unseren Tisch geht, gemeinsam mit Ihnen.
Neubaugebiete in Magdeburg im Überblick. Wo Sie aktuell noch ein Grundstück bekommen.
Der Kümmelsberg ist nicht das einzige neue Wohngebiet der Landeshauptstadt. Wer in Magdeburg ein Grundstück kaufen und bauen möchte, sollte alle laufenden Projekte kennen, denn Zuschnitt, Zeitplan und Bauvorgaben unterscheiden sich deutlich. Die Übersicht beruht auf den Angaben aus dem Juli 2026. Für alle diese Gebiete gilt dieselbe Förderlogik, die weiter oben auf dieser Seite steht, und wir finanzieren Sie unabhängig davon, für welches Sie sich entscheiden. Mehr zu den Gebieten: Baugebiet Ottersleber Chaussee Magdeburg und Baugrundstück in Magdeburg und Umgebung.
| Baugebiet | Lage in Magdeburg | Umfang und Bauform | Stand und Zeitplan |
|---|---|---|---|
| Kümmelsberg | Westseite des Kümmelsbergs, Stadtfeld West und Diesdorf | 84 Grundstücke auf rund 37.000 m², nach Konzept des Vorhabenträgers 47 Einfamilien- und Doppelhäuser bauträgerfrei sowie 37 Reihenhäuser, KfW-40-Standard | Vermarktung läuft, Baustart und Verfügbarkeit beim Anbieter erfragen |
| Ottersleber Chaussee, Hopfengarten | Süden, Hopfengarten nördlich der Ottersleber Chaussee | Rund 150 Bauparzellen auf etwa 18 Hektar, sämtlich bauträgerfrei, Einfamilienhäuser, Doppelhäuser und Reihenhäuser mit maximal zwei Vollgeschossen | Erschließung ab Herbst 2026, bebaubar ab 2027, unverbindliche Vormerkung bereits möglich, Preise noch offen |
| Nachtweide | Norden, Neue Neustadt | Einzelgrundstücke in gewachsener Einfamilienhaussiedlung, familienfreundlich mit Kitas und Schulen in der Nähe | In Vermarktung |
| Lemsdorf | Südwesten, nahe Ottersleben | Kleineres Wohngebiet in Entwicklung. Zuschnitte, Preise und Zeitplan erfahren Sie beim jeweiligen Anbieter | In Entwicklung |
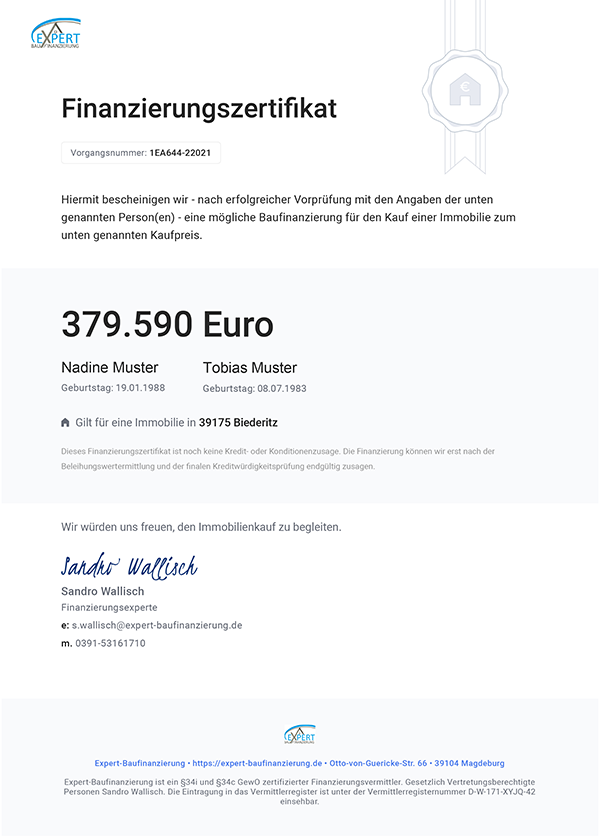
Eine Finanzierungsbestätigung für Ihre Reservierung verschafft Ihnen bei begrenzten Grundstücken einen Vorsprung.
84 Grundstücke klingen nach viel. Die Erfahrung aus anderen Magdeburger Neubauprojekten zeigt aber, dass die besten Lagen zuerst vergeben werden. Wer sein Budget bereits belegen kann, tritt im Reservierungsgespräch verbindlicher auf.
Bereits nach Ihrem ersten Beratungsgespräch (telefonisch, online oder persönlich) erhalten Sie von uns eine schriftliche Finanzierungsbestätigung. Die Bestätigung dokumentiert eine erste Einschätzung der grundsätzlichen Finanzierbarkeit. Sie ist keine verbindliche Kreditzusage einer Bank, denn die setzt die vollständige Unterlagen- und Bonitätsprüfung voraus.
Die Bestätigung ist kostenlos und unverbindlich. Keine Wartezeit, kein Papierstapel vorab. Einfach Termin buchen, Gespräch führen, Bestätigung erhalten und mit Rückenwind zum Reservierungsgespräch gehen.
Aktuelle Zinsen für Ihre Immobilienfinanzierung am Kümmelsberg.
Welche Bank heute das beste Angebot für Ihr Vorhaben macht, hängt von Kaufpreis, Eigenkapital, Fördermix und Bauzeitplan ab. Der Vergleich zeigt Ihnen, was aktuell möglich ist.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Rechnen Sie in Ruhe nach, ob der Kümmelsberg in Ihr Budget passt.
Der Rechner gibt Ihnen eine erste Orientierung auf Basis von Einkommen und Eigenkapital. Wichtig ist am Kümmelsberg, dass Ihr tatsächliches Budget durch KfW 300 (je nach Kinderzahl bis zu 270.000 Euro weit unter Marktzins) oder KfW 297/298 (bis zu 150.000 Euro pro Wohneinheit) in vielen Fällen deutlich über dem liegt, was der Rechner allein zeigt. Wenn Sie ein konkretes Grundstück oder Haus im Blick haben, rechnen wir das maximale Förderkonzept persönlich mit Ihnen durch.
Wie schnell Sie schuldenfrei sind, zeigt der Tilgungsrechner mit Sondertilgung.
Wie sich Rate, Tilgung und Restschuld entwickeln, zeigt der Darlehensrechner mit vollständigem Tilgungsplan.
Wie sich Kaufpreis, Nebenkosten und KfW-Förderung zu einer Monatsrate zusammenfügen, zeigt der Baufinanzierungsrechner.
Den Rechner gibt es auch als eigene Seite, dort können Sie den Budgetrechner öffnen. Eine schnelle Ersteinschätzung gibt der Immobilienkredit-Rechner.
Häufige Fragen zur Finanzierung am Kümmelsberg in Magdeburg.
Sie besitzen bereits eine Immobilie in Magdeburg und möchten an den Kümmelsberg? Der Wechsel ins neue Haus gelingt mit der richtigen Reihenfolge.
Viele Interessenten am Kümmelsberg besitzen bereits ein Haus oder eine Wohnung in Magdeburg, in Stadtfeld, Ottersleben, Sudenburg oder im Umland. Der Verkaufserlös soll ins neue Haus fließen, steht aber erst nach dem Verkauf zur Verfügung, während Grundstück oder Haus schon bezahlt werden müssen. Die Lösung ist eine Zwischenfinanzierung, die den gebundenen Erlös vorübergehend ersetzt und bei Verkauf abgelöst wird. So müssen Sie nicht unter Zeitdruck verkaufen und verhandeln beim Bestandsobjekt aus einer Position der Stärke.
Auch eine noch laufende Zinsbindung auf der alten Immobilie ist kein Hindernis. Wir prüfen Vorfälligkeit, Pfandtausch und Zwischenfinanzierung im Vergleich und rechnen aus, welcher Weg beim Umzug an den Kümmelsberg am wenigsten kostet.
Was Kunden aus Magdeburg über die Zusammenarbeit sagen.
Bei über 4.000 Finanzierungen waren wir schon dabei, vom ersten Kassensturz bis zur letzten Auszahlung. Ihr Haus am Kümmelsberg ist für uns kein Neuland.
Stellen Sie Ihre Anfrage zur Baufinanzierung am Kümmelsberg direkt und kostenlos.
Stellen Sie Ihre Anfrage für die Baufinanzierung von Grundstück oder Haus am Kümmelsberg direkt hier. Wir melden uns innerhalb von 24 Stunden.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Ratgeber rund um Ihre Immobilienfinanzierung in Magdeburg.
Lieber Bestand statt Neubau?
KfW 308 Jung kauft Alt macht den Kauf von Bestandshäusern in Magdeburg für Familien attraktiv. Voraussetzungen, Förderhöhe und Antragstellung im Überblick.
Kaufnebenkosten Sachsen-Anhalt
Grunderwerbsteuer, Notargebühren und Grundbuchgebühren sowie Maklerprovision Posten für Posten, dazu wie viel Eigenkapital Sie wirklich brauchen.
Eigenkapital richtig einsetzen
Fünf Strategien, wie Sie Ihr Eigenkapital beim Neubau optimal einsetzen und welche Alternativen es bei wenig Eigenkapital gibt.
Wie stark Ihr Eigenkapital die Zinsstufe verbessert, rechnen Sie im Beleihungsauslauf-Rechner aus.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Programmunterlagen der KfW und der Investitionsbank Sachsen-Anhalt. Die Angaben zum Baugebiet, also Fläche, Grundstückszahl, Bebauungskonzept und Energiestandard, stammen aus der öffentlichen Projektdarstellung des Vorhabenträgers Nicoma-Immobilien GmbH, abgerufen im August 2026. Baustart und Verfügbarkeit einzelner Grundstücke nennen wir bewusst nicht, weil sie sich im Projektverlauf ändern. Beides erfragen Sie beim Anbieter. Grundstücksgrößen nach den Veröffentlichungen der vermarktenden Anbieter, abgerufen im August 2026; zur Einordnung die amtlichen Bodenrichtwerte des Gutachterausschusses für Grundstückswerte zum Stichtag 1. Januar 2026. Wir geben keine Preise oder Ausstattungsmerkmale einzelner Häuser wieder, dafür ist allein der jeweilige Anbieter zuständig. Stand der Angaben: September 2026. Konditionen ändern sich, wir prüfen jede Angabe vor Ihrer Anfrage neu.
Quellen und Pflichtangaben im Detail
KfW 300 Wohneigentum für Familien nach dem Merkblatt der KfW in der Fassung 12/2025. Kreditbetrag je nach Kinderzahl und Nachhaltigkeitsstandard zwischen 170.000 und 270.000 Euro, nur für Haushalte mit mindestens einem Kind unter 18 Jahren und innerhalb der Einkommensgrenzen. Antrag vor Vorhabensbeginn über die finanzierende Bank. Zinssatz laut Produktseite kfw.de/300: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren und 0,01 Prozent bei 4 bis 10 Jahren, jeweils 10 Jahre Zinsbindung.
KfW 297 und 298 Klimafreundlicher Neubau nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 30.07.2026, ohne Kinderbindung. KfW 297 gilt für Privatpersonen, die das Haus selbst bewohnen, KfW 298 für alle anderen, jeweils für Neubau und Ersterwerb. Kreditbetrag bis 100.000 Euro je Wohneinheit, mit QNG-Siegel bis 150.000 Euro. Zinssatz laut Produktseite kfw.de/297 bei 10 Jahren Zinsbindung je nach Laufzeit 1,94 bis 2,94 Prozent für das Effizienzhaus 40 und 1,00 bis 2,19 Prozent für die befristete Stufe Effizienzhaus 55. Mit KfW 300 für dieselbe Wohneinheit nicht kombinierbar.
KfW 124 Wohneigentumsprogramm nach dem Merkblatt 124/134 der KfW in der Fassung 06/2023, Kreditbetrag bis 100.000 Euro.
Sachsen-Anhalt MODERN der Investitionsbank Sachsen-Anhalt nach den Vergabegrundsätzen der IB in der Fassung vom 15.10.2025. Das Programm fördert die Modernisierung bestehender Gebäude mit Darlehen bis 50.000 Euro je Programmteil. Für den Neubau steht es nicht zur Verfügung.
Kaufnebenkosten Grunderwerbsteuer Sachsen-Anhalt 5,0 Prozent nach dem Grunderwerbsteuergesetz und der Landesregelung, Notar und Grundbuch nach GNotKG rund 1,5 bis 2,0 Prozent, Maklerprovision nach Vereinbarung.
Angaben zum Rechenbeispiel
Darlehensvermittlerin: Expert-Arena GmbH, Ebel-Privatweg 2A, 39128 Magdeburg. Erlaubnis als Immobiliardarlehensvermittlerin nach § 34i Absatz 1 der Gewerbeordnung. Die Darlehen werden durch eine Grundschuld auf der zu finanzierenden Immobilie besichert. Wir sind nicht der Darlehensgeber, sondern vermitteln das Darlehen an eine finanzierende Bank.
Bankdarlehen: Nettodarlehensbetrag 280.000 Euro, gebundener Sollzinssatz 4,25 Prozent jährlich, effektiver Jahreszins 4,33 Prozent, Zinsbindung 20 Jahre, anfängliche Tilgung 2 Prozent, 240 monatliche Raten zu je 1.458,33 Euro, Restschuld nach Ablauf der Zinsbindung 103.944 Euro, Gesamtbetrag 453.944 Euro.
KfW 300 Wohneigentum für Familien: Nettodarlehensbetrag 220.000 Euro, gebundener Sollzinssatz 1,00 Prozent jährlich, effektiver Jahreszins 1,00 Prozent, Zinsbindung 10 Jahre bei 35 Jahren Gesamtlaufzeit, 120 monatliche Raten zu je 621,03 Euro in der Zinsbindung, Restschuld danach 164.785 Euro, Gesamtbetrag 239.308 Euro.
Die genannten Sätze sind Rechengrößen zur Veranschaulichung der Förderwirkung, Stand September 2026, und keine Konditionen eines konkreten Angebots. Der für Sie tatsächlich erreichbare Zinssatz hängt von Bonität, Beleihungsauslauf, Objekt und Bankwahl ab und steht erst nach individueller Prüfung fest. Ein verbindliches Angebot erhalten Sie ausschließlich von der finanzierenden Bank.
Fachlich verantwortlich
Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, seit 2002 in der Finanzbranche und täglich in der Beratung von Mandanten.
- Ganzheitliche Ausbildung zum Finanz- und Vermögensberater bei der Deutschen Vermögensberatung AG, 2002 bis 2005
- Versicherungsfachmann IHK, 2009
- Immobiliardarlehensvermittler IHK, 2016, Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung
- Über 2.000 begleitete Mandanten und ein Finanzierungsvolumen von mindestens 800 Millionen Euro Immobilienkredite sowie 130 Millionen Euro Privatkredite
Weil das Unternehmen inhabergeführt ist, berät hier der Eigentümer selbst und nicht eine wechselnde Vertriebsmannschaft. In Magdeburg und Umgebung begleitet er Baufinanzierung, Hauskredit und Anschlussfinanzierung persönlich, vom ersten Termin bis zur Auszahlung. Fördermittel von KfW, BAFA und der IB Sachsen-Anhalt gehören zum Tagesgeschäft, nicht zum Sonderfall.