
 Ihr Berater Sandro Wallisch, Spezialist für Dresden und das Dresdner Umland
Immobilienfinanzierung Dresden. Erst die SAB-Zusage, dann der Notartermin.
Dresden ist der teuerste Hausmarkt Sachsens, doch am Stadtrand steht unsanierter 1930er-bis-70er-Bestand deutlich unter dem Schnitt. Wir bringen die Reihenfolge in Ordnung und vergleichen für den Bankanteil über 550 Finanzierungspartner.
Ihre Rate für Dresden mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Dresden möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen SAB Familienwohnen und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Dresden. Familie mit 2 Kindern kauft ein Siedlungshaus von 1938 für 330.000 Euro und saniert für 160.000 Euro auf Effizienzhaus 55.
Eine Familie mit zwei Kindern (zu versteuerndes Einkommen bis 100.000 Euro für KfW 308, SAB-Grenze bei 120.000 Euro) kauft am Dresdner Stadtrand ein Einfamilienhaus mit 120 Quadratmetern, Baujahr 1938, Energieklasse G, Kaufpreis 330.000 Euro. KfW 308 Jung kauft Alt stellt bei zwei Kindern bis zu 160.000 Euro zu 1,00 Prozent bereit, hier voll ausgeschöpft. SAB Familienwohnen liefert 80.000 Euro zu 1,35 Prozent auf 25 Jahre als Ratendarlehen, in den ersten beiden Jahren tilgungsfrei, ab dem dritten Jahr mit fallender Belastung. Die Bank finanziert 90.000 Euro Kaufpreisrest zu 4,25 Prozent. Für die Sanierung zum Effizienzhaus 55 EE liefert KfW 261 107.000 Euro zu 3,49 Prozent, die Wärmepumpe läuft dabei mit. Ein Zuschuss aus KfW 458 kommt deshalb nicht dazu, die KfW schließt diese Kombination seit dem 21.07.2026 aus. Der Tilgungszuschuss von 5 Prozent, also 5.350 Euro, verkürzt die Laufzeit des KfW-Kredits. Die restlichen 37.000 Euro laufen über die Bank. KfW 308 trägt damit den Löwenanteil des Kaufpreises. Den Bankanteil von zusammen 127.000 Euro planen wir bewusst ein, denn kaum eine Bank begleitet eine reine Förderfinanzierung. Ein vergleichbares saniertes Haus kostet in Dresden rund 1.450 Euro Kaltmiete. Das Gesamtvolumen von rund 527.000 Euro inklusive rund 11,1 Prozent Nebenkosten bleibt unter der SAB-Gesamtkostengrenze von 550.000 Euro, der Mischzins liegt bei rund 2,49 Prozent. Wichtig für den Ablauf ist die SAB-Zusage vor dem Notartermin. Mit diesem Fördereinsatz bleibt die Immobilienfinanzierung in Dresden trotz hoher Kaufpreise kalkulierbar.
Immobilienfinanzierung Dresden. Halbleiterboom trifft auf 1930er-Siedlungshäuser.
Dresden wächst mit rund 570.000 Einwohnern, getragen von Chipfabriken, TU Dresden, Uniklinikum und Landesverwaltung. Die Elbhanglagen sind entsprechend teuer. In den Einfamilienhauslagen am Stadtrand von Weixdorf über Cossebaude bis Kleinzschachwitz wartet dagegen unsanierter Bestand aus der Zeit vor 1970, fast immer in Energieklasse F bis H. Genau dieser Bestand öffnet KfW 308 Jung kauft Alt, und das Baujahr bis 1995 sichert bei SAB Familienwohnen den günstigen Zins für Bestandserwerb mit energetischer Verbesserung.
Wir setzen Ihren Hauskredit in Dresden aus allen passenden Bausteinen zusammen, von SAB Familienwohnen über KfW 308 bis zu KfW 261 oder KfW 458, und vergleichen für den verbleibenden Bedarf über 550 Finanzierungspartner. Alle Anträge stellen wir fristgerecht und in der richtigen Reihenfolge, ohne Zusatzkosten. Dresdner Eigentümer mit auslaufender Zinsbindung erhalten von uns den kompletten Marktcheck für die Anschlussfinanzierung.
Dresden in Zahlen. Der Rahmen für Ihren Kauf an der Elbe.
Diese Themen erwarten Sie auf der Dresden-Seite.
- Hauspreise in Dresden und den Randlagen 2026.
- Förderbausteine für den Hauskauf in Dresden.
- SAB Familienwohnen. Das Ratendarlehen mit heikler Reihenfolge.
- Praxisbeispiel. Siedlungshaus von 1938 kaufen und auf Effizienzhaus 55 sanieren.
- Weixdorf, Cossebaude, Kleinzschachwitz und weitere Lagen im Profil.
- Budgetrechner. Wie viel Haus trägt Ihr Einkommen in Dresden?
- Vierzehn Antworten zum Immobilienkredit in Dresden.
Vom Elbhang bis zum Stadtrand. Hauspreise Dresden 2026.
Mit rund 3.560 Euro pro Quadratmeter führt Dresden die sächsische Preisliste an, bleibt aber weit unter München, Stuttgart oder Hamburg. Für die geförderte Immobilienfinanzierung Dresden zählt vor allem der unsanierte Bestand der Baujahre 1930 bis 1970 in den Einfamilienhauslagen am Stadtrand. Er kostet 2.700 bis 2.900 Euro pro Quadratmeter, steckt fast immer in Energieklasse F bis H und erfüllt mit Baujahr bis 1995 zugleich die SAB-Bedingung für den günstigen Bestandszins.
Rechenbeispiel Bestand gegen saniert. Ein fertig saniertes Haus am Dresdner Stadtrand kostet schnell 150.000 Euro mehr als ein G-Klasse-Haus in Weixdorf oder Kleinzschachwitz. Wer den unsanierten Bestand kauft, finanziert die Sanierung über KfW 261 günstiger als über die Bank, bekommt 5.350 Euro Tilgungszuschuss und sichert sich zusätzlich SAB Familienwohnen zu 1,35 Prozent. Der Umweg über die Baustelle ist in Dresden meist der günstigere Weg ins Eigenheim.
Fördermix für den Immobilienkredit in Dresden. Freistaat und Bund ziehen an einem Strang.
Sachsen hat mit dem Neustart von SAB Familienwohnen im Oktober 2025 wieder ein eigenes Eigentumsprogramm, das die SAB ausdrücklich zur Kombination mit KfW-Darlehen vorsieht. Wissen sollten Sie dabei, dass viele Banken und Vermittler weder SAB- noch KfW-Programme von sich aus ansprechen, weil sie daran kaum verdienen. Wir gehen den umgekehrten Weg und beginnen jedes Konzept mit der maximalen Förderung, erst danach folgt das Bankdarlehen.
KfW 308 für den Kauf
Jung kauft Alt fördert ausschließlich den Kaufpreis und nur Familien mit mindestens einem Kind unter 18 Jahren. Die Staffel richtet sich nach der Kinderzahl. 140.000 Euro fließen bei einem Kind und zu versteuerndem Einkommen bis 90.000 Euro, 160.000 Euro bei zwei Kindern bis 100.000 Euro, 180.000 Euro ab drei Kindern bis 110.000 Euro. Gefordert ist ein selbst genutztes Haus oder eine Eigentumswohnung der Energieklasse F, G oder H, wie sie am Dresdner Stadtrand die Regel ist. Binnen 4,5 Jahren nach Zusage muss die Sanierung stehen, wahlweise als Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen, also Heizungstausch, neue Fenster, Fassadendämmung und Dachdämmung. Der Zins beträgt 1,00 Prozent bei 26 bis 35 Jahren Laufzeit und ist 10 Jahre fest. Der Antrag gehört vor den Notartermin.
KfW 261 für die Sanierung
Seit der Reform werden nur noch die Effizienzhaus-Stufen 40, 55 und 70 je EE gefördert. Der Sprung auf Effizienzhaus 55 EE bringt 5 Prozent Tilgungszuschuss, bei 107.000 Euro Kredit also 5.350 Euro. Der Zuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Der Zins beträgt 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Einkommens- oder Kindergrenzen gibt es nicht, je Wohneinheit sind bis zu 150.000 Euro möglich, nur für energetische Maßnahmen. Die neue Heizung läuft hier mit. Weitere 10 Prozentpunkte für ein Worst Performing Building gibt es nur bei Klasse H oder einem Endenergiebedarf ab 300 kWh je Quadratmeter. Ein Haus der Klasse G erreicht das in der Regel nicht.
KfW 458 für die Heizung
Wer ohne Effizienzhaus-Sanierung nur die alte Ölheizung gegen eine Wärmepumpe für 23.000 Euro tauscht, bekommt 10.580 Euro als echten Zuschuss, zusammengesetzt aus 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus. Den Klimabonus gibt es für Selbstnutzer beim Tausch einer Öl-, Kohle-, Gasetagen- oder Nachtspeicherheizung oder einer Gas- oder Biomasseheizung, die mindestens 20 Jahre alt ist. Haushalte mit niedrigem zu versteuernden Einkommen erhalten zusätzlich einen Einkommensbonus von bis zu 40 Prozent. Auch Biomasseheizungen sind förderfähig. Bei KfW 458 schließen Sie zuerst den Vertrag mit aufschiebender oder auflösender Bedingung, dann folgt der Antrag. KfW 458 und KfW 261 schließen sich im selben Haus aus, deshalb läuft die Wärmepumpe im Praxisbeispiel über KfW 261.
SAB Familienwohnen. Das Ratendarlehen, das vor dem Notar bewilligt sein muss.
Das Eigentumsprogramm des Freistaats ist seit dem Neustart im Oktober 2025 der stärkste sächsische Baustein und für 2026 mit rund 55 Millionen Euro ausgestattet. Sein Wert liegt im echten Zinsvorteil, sein Risiko in der Reihenfolge. Diese drei Punkte entscheiden.
Zusage vor Kaufvertrag
Die SAB wertet den notariellen Kaufvertrag als Vorhabensbeginn. Wer zuerst unterschreibt und danach beantragt, verliert die Förderung unwiederbringlich, selbst wenn alle anderen Bedingungen passen. Der Verkäufer muss die Wartezeit bis zur Zusage also mittragen. Genau hier setzt unsere Beratung an. Wir takten SAB-Antrag, KfW-Anträge, Bankzusage und Notartermin in die richtige Reihenfolge und geben Ihnen mit der Finanzierungsbestätigung ein Argument an die Hand, mit dem Verkäufer die Wartezeit akzeptieren.
Der echte Zinsvorteil
Bis zu 80.000 Euro je Haushalt fließen zu Zinssätzen, die weit unter Bankniveau liegen. Beim Kauf eines Hauses mit Baujahr bis 1995 plus energetischer Verbesserung um mehr als 10 Prozent auf mindestens Klasse D zahlen Familien 2,00 Prozent bei einem Kind, 1,35 Prozent bei zwei Kindern und 0,70 Prozent bei drei Kindern. Gegenüber 4,25 Prozent Bankzins spart die 2-Kinder-Stufe über die Laufzeit fünfstellig. Einkommensschwache Haushalte rücken eine Kinderstufe nach oben, eine kostenfreie Sondertilgung ab 2.000 Euro ist einmal jährlich möglich.
Ratendarlehen mit Startpuffer
SAB Familienwohnen läuft 25 Jahre, davon sind die ersten beiden Jahre tilgungsfrei. Bei 80.000 Euro und 1,35 Prozent fallen anfangs nur rund 90 Euro Zins im Monat an, ein spürbarer Puffer für Umzug und Einzugsphase. Ab dem dritten Jahr wird als Ratendarlehen getilgt, also mit fester Tilgung plus Zinsen auf die sinkende Restschuld. Die Belastung fällt danach kontinuierlich. Verlangt werden 10 Prozent Eigenanteil an den Gesamtkosten, Selbstnutzung über die Laufzeit und eine Gesamtkostengrenze von 550.000 Euro bei bis zu vier Haushaltspersonen.
Ihr persönlicher Zinsvergleich für Dresden in 30 Sekunden.
Tragen Sie Ihre Eckdaten ein. Unser System durchsucht sofort alle über 550 Finanzierungspartner und zeigt, welche Konditionen für Ihren Hauskredit in Dresden heute möglich sind.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Praxisbeispiel Dresden. Haus von 1938 für 330.000 Euro kaufen, für 160.000 Euro auf Effizienzhaus 55 sanieren. Konditionen Stand .
So sieht eine vollständig geförderte Finanzierung für eine Familie mit zwei Kindern in Dresden aus. Fünf Bausteine, ein Tilgungszuschuss und eine Reihenfolge, die stimmen muss.
Das Ausgangsszenario. EFH am Dresdner Stadtrand, Energieklasse G, Kaufpreis 330.000 Euro
Eine Familie mit zwei Kindern kauft ein Einfamilienhaus mit 120 Quadratmetern, Baujahr 1938, Energieklasse G, unsaniert. Ein Elternteil arbeitet in der Halbleiterindustrie im Dresdner Norden, das andere in der Landesverwaltung. Die Sanierung auf Effizienzhaus 55 übererfüllt die SAB-Anforderung einer energetischen Verbesserung um mehr als 10 Prozent auf mindestens Klasse D deutlich und sichert damit die 1,35-Prozent-Stufe.
- Kaufpreis 330.000 Euro (Energieklasse G, Baujahr 1938, damit KfW-308-fähig und SAB-Bestandszins gesichert).
- Kaufnebenkosten von rund 11,1 Prozent, also rund 36.600 Euro. Das Gesamtvolumen von rund 527.000 Euro bleibt unter der SAB-Gesamtkostengrenze von 550.000 Euro.
- SAB-Eigenanteil 10 Prozent der Gesamtkosten, rund 52.700 Euro. Die Nebenkosten gehen darin auf, zusätzlich fließen rund 16.000 Euro eigene Mittel in das Vorhaben.
- Energetische Maßnahmen 132.000 Euro. Wärmepumpe 23.000 Euro, Fenster 24.000 Euro, Dachdämmung mit Eindeckung 48.000 Euro, Fassadendämmung 22.000 Euro, Kellerdeckendämmung 6.000 Euro, Lüftungsanlage 9.000 Euro.
- Nicht-energetische Arbeiten 28.000 Euro. Bad 16.000 Euro, Elektro 12.000 Euro.
- Finanzierung Kauf. KfW 308 mit 160.000 Euro, SAB Familienwohnen mit 80.000 Euro, Bank mit 90.000 Euro Kaufpreisrest.
- Finanzierung Sanierung. KfW 261 mit 107.000 Euro für das Effizienzhaus 55 EE samt Wärmepumpe, Bank mit 37.000 Euro für den Rest, verbleibende Kosten aus dem Eigenanteil. KfW 458 entfällt, weil die KfW beide Programme im selben Haus ausschließt.
- Ablauf. Erst SAB-Zusage und KfW-308-Antrag, dann Notartermin, dann Handwerkeraufträge nach der KfW-261-Zusage.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
KfW 308 Jung kauft Alt 2 Kinder, zu versteuerndes Einkommen bis 100.000 Euro, Limit 160.000 Euro und hier voll ausgeschöpft. Nur für den Kaufpreis. |
160.000 € | 1,00 % (30 Jahre) | ~515 € |
|
SAB Familienwohnen (Ratendarlehen) 25 Jahre, erste 2 Jahre tilgungsfrei (nur ~90 Euro Zins). Ab Jahr 3 feste Tilgung plus Zins, Rate anfänglich ~380 Euro und danach fallend. Zusage muss vor dem Notartermin stehen. |
80.000 € | 1,35 % (2 Kinder, Bestand + energetische Verbesserung) | ~380 € (anfänglich, fallend) |
|
Bank Kaufpreisrest Verbleibender Kaufpreisanteil nach KfW 308 und SAB, aus über 550 Finanzierungspartnern verglichen. |
90.000 € | 4,25 % (30 Jahre) | ~443 € |
|
KfW 261 EH55 EE samt Wärmepumpe Energetische Maßnahmen samt Wärmepumpe. 5 % Tilgungszuschuss = 5.350 Euro Erlass, er verkürzt die Laufzeit, die Rate bleibt gleich. |
107.000 € | 3,49 % (30 Jahre, 5 % TZS) | ~480 € |
|
Bank Restsanierung Energetischer Rest plus nicht-energetische Arbeiten wie Bad und Elektro. |
37.000 € | 4,25 % (30 Jahre) | ~182 € |
| Gesamte Monatsrate ab Jahr 3 (Jahr 1 und 2 nur ~1.710 €) | ~527.000 € Gesamtvolumen, 5.350 € Tilgungszuschuss | Mischzins ~2,49 % | ~2.000 € |
| Vergleichsmiete saniertes EFH 120 m² Dresden | gemietet, ohne Vermögensaufbau | entfällt | ~1.450 € kalt |
Rechnen Sie Ihre eigene Baustein-Kombination im Mischzinsrechner für die Immobilienfinanzierung nach. Den direkten Vergleich für Ihre Situation liefert der Mieten-oder-Kaufen-Rechner. Beim Bankanteil stellt sich zudem die Grundsatzfrage, ob Sie sofort tilgen oder tilgungsausgesetzt einen Bausparvertrag besparen. Viele Banken empfehlen bevorzugt die Bausparlösung, denn an ihr verdienen sie die höhere Provision. Beide Wege simuliert unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung ohne Verkaufsinteresse.
Wir rechnen ehrlich. Ab dem dritten Jahr liegt die Rate von rund 2.000 Euro über der Dresdner Vergleichsmiete von rund 1.450 Euro kalt für ein saniertes Haus dieser Größe. In den ersten beiden Jahren zahlt die Familie dank der tilgungsfreien SAB-Phase aber nur rund 1.710 Euro, ein willkommener Puffer für Einzug und Möblierung. Vom späteren Ratenabstand fließt der Großteil in die eigene Tilgung statt an einen Vermieter, die SAB-Rate fällt zudem Jahr für Jahr, und der Tilgungszuschuss aus KfW 261 von 5.350 Euro verkürzt die Laufzeit. Wer die 474.000 Euro über ein einziges Bankdarlehen zu 4,25 Prozent finanziert, zahlt rund 2.332 Euro im Monat, also rund 332 Euro mehr. Empfohlen ist ein Haushaltsnetto ab etwa 5.000 Euro.
Kaufen rund um das Elbtal. Dresdner Lagen im Profil.
Zwischen Elbhang, Heiderand und westlichem Stadtrand unterscheiden sich Preis und Charakter deutlich. Die Förderkulisse aus SAB und KfW gilt überall gleich, das Preis-Leistungs-Verhältnis nicht. Wir rechnen die Lage in Ihr Finanzierungskonzept ein.
Weixdorf
Der nördlichste Ortsteil an der Dresdner Heide bietet Siedlungshäuser der 1930er bis 1960er Jahre mit großen Grundstücken um 2.850 Euro pro Quadratmeter. Die S-Bahn bringt Pendler direkt zu den Chipfabriken im Dresdner Norden. Kaum ein Haus ist besser als Klasse F, ideal für KfW 308 und den SAB-Bestandszins.
Typische Käufer sind Familien mit Förderfokus und Beschäftigte der Halbleiterindustrie.
Langebrück
Das ehemalige Villendorf am Heiderand verbindet dörflichen Charakter mit S-Bahn-Anschluss. Unsanierter Bestand kostet um 2.900 Euro pro Quadratmeter, oft mit altem Baumbestand und Substanz aus der Vorkriegszeit, die nach der Sanierung deutlich an Wert gewinnt.
Typische Käufer sind Naturfreunde mit Sanierungsbereitschaft.
Cossebaude
Am westlichen Stadtrand zwischen Elbwiesen und Weinbergen gelegen, mit Preisen um 2.800 Euro pro Quadratmeter für unsanierten Bestand. Die Nähe zu Radebeul und die Elblage machen den Ortsteil beliebt, das Angebot an F-bis-H-Häusern ist aber noch vorhanden.
Typische Käufer sind Familien mit Blick Richtung Meißner Weinland.
Leuben und Kleinzschachwitz
Die Ortsteile im Südosten bieten Elbnähe mit Fährverbindung nach Pillnitz zu Preisen um 2.750 Euro pro Quadratmeter. Viele Häuser stammen aus den 1930er Jahren und warten auf die energetische Kur, die zugleich SAB-Zinsvorteil und KfW-Förderung freischaltet.
Typische Käufer sind Familien mit Wunsch nach Wassernähe zum fairen Preis.
Gorbitz-Rand
An den Rändern von Gorbitz finden sich Einfamilienhäuser und Reihenhäuser ab etwa 2.700 Euro pro Quadratmeter, die günstigsten Einstiege ins Dresdner Stadtgebiet. Wer hier kauft und saniert, hält das Gesamtvolumen komfortabel unter der SAB-Grenze von 550.000 Euro.
Typische Käufer sind Erstkäufer mit knapper Eigenkapitaldecke.
Dresdner Umland
Radeberg, Heidenau, Freital oder Ottendorf-Okrilla liegen wenige Kilometer vor der Stadtgrenze und bieten mehr Grundstück fürs Geld. Sämtliche Bundes- und Landesprogramme inklusive SAB Familienwohnen gelten unverändert, denn gefördert wird im gesamten Freistaat.
Typische Käufer sind flexible Suchende mit Pendelbereitschaft.
Anschlussfinanzierung für Dresdner Eigentümer. Marktvergleich statt Verlängerungsangebot.
Wessen Zinsbindung in Dresden oder Umgebung in den nächsten Jahren endet, sollte das Verlängerungsangebot der Hausbank nie ungeprüft unterschreiben. Finanzierungspartner bewerten Dresdner Objekte je nach Ortsteil sehr unterschiedlich, und wir wissen aus über 550 Finanzierungspartnern, welche fair rechnen. Per Forward-Darlehen lässt sich das heutige Zinsniveau bis zu fünf Jahre vor Ablauf festschreiben. Schon ein halber Prozentpunkt Unterschied spart bei 200.000 Euro Restschuld jährlich rund 1.000 Euro.
Über 4.000 begleitete Finanzierungen. Erfahrungen unserer Kunden mit uns.
Von der Objektprüfung über die getaktete Antragstellung bei SAB und KfW bis zur Finanzierungsbestätigung, mit der Sie beim Verkäufer als sicherer Käufer auftreten, begleitet Sandro Wallisch jede Immobilienfinanzierung in Dresden persönlich.
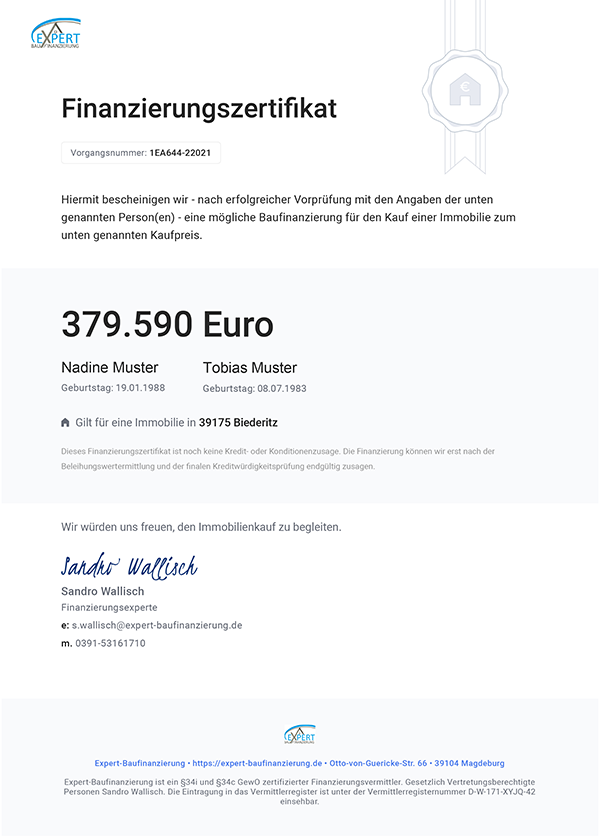
Finanzierungsbestätigung für Dresden. Ihr Argument, wenn der Verkäufer auf die SAB-Zusage warten soll.
Weil der Kaufvertrag erst nach der SAB-Zusage unterschrieben werden darf, braucht der Verkäufer einen Grund zu warten. Eine schriftliche Finanzierungsbestätigung ist genau dieser Grund.
Nach dem ersten Beratungsgespräch erhalten Sie das Zertifikat von uns. Damit treten Sie bei Maklern und Verkäufern in Weixdorf, Cossebaude oder Kleinzschachwitz als geprüfter Käufer auf. Kostenlos und unverbindlich.
Wie viel Haus trägt Ihr Einkommen in Dresden? Der Budgetrechner antwortet sofort.
Nettoeinkommen und Wunschrate eingeben, und der Rechner liefert den realistischen Kaufpreisrahmen für Ihren Hauskredit in Dresden inklusive Sanierungsanteil.
Jetzt Finanzierungsanfrage für Dresden stellen. Direkt und kostenlos.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.

Vierzehn Antworten zum Immobilienkredit in Dresden.
Lohnt sich ein Hauskauf in Dresden 2026?
Dresden ist mit rund 3.560 Euro pro Quadratmeter der teuerste Hausmarkt Sachsens, bleibt aber weit unter westdeutschen Landeshauptstädten. In den Einfamilienhauslagen am Stadtrand wie Weixdorf, Langebrück, Cossebaude oder Kleinzschachwitz steht unsanierter Bestand der Baujahre 1930 bis 1970 für 2.700 bis 2.900 Euro pro Quadratmeter. Genau dort greifen SAB Familienwohnen mit 1,35 Prozent bei zwei Kindern und KfW 308 mit 1,00 Prozent. Zusammen drücken sie den Mischzins einer kompletten Kauf- und Sanierungsfinanzierung auf rund 2,49 Prozent.
Warum darf ich den Kaufvertrag in Dresden erst nach der SAB-Zusage unterschreiben?
Die Sächsische Aufbaubank wertet den notariellen Kaufvertrag als Vorhabensbeginn. Wer zuerst beim Notar unterschreibt und danach den Antrag stellt, verliert den Anspruch auf SAB Familienwohnen unwiederbringlich, auch bei ansonsten perfekter Förderfähigkeit. Deshalb gehört die SAB-Zusage vor den Notartermin, und der Verkäufer muss diese Wartezeit mittragen. Wir strukturieren den Ablauf so, dass Antrag, Bankzusage und Notartermin in der richtigen Reihenfolge stehen und Sie trotzdem als handlungsfähiger Käufer auftreten.
Wie funktioniert SAB Familienwohnen für Käufer in Dresden?
Der Freistaat Sachsen vergibt über die Sächsische Aufbaubank bis zu 80.000 Euro je Haushalt für selbstgenutztes Wohneigentum, bei einer mobilitätsbeeinträchtigten Person im Haushalt bis zu 90.000 Euro. Voraussetzung ist mindestens ein Kind unter 18 mit Kindergeldbezug. Die Laufzeit beträgt 25 Jahre, die ersten beiden Jahre sind tilgungsfrei. Danach läuft es als Ratendarlehen mit gleichbleibender Tilgung plus Zinsen auf die Restschuld, die Rate sinkt also von Jahr zu Jahr. Beim Bestandserwerb mit energetischer Verbesserung zahlen Familien mit zwei Kindern seit dem 19. August 2026 1,35 Prozent. Verlangt werden 10 Prozent Eigenanteil an den Gesamtkosten und Selbstnutzung über die Laufzeit.
Welchen Zins bekomme ich bei SAB Familienwohnen mit einem, zwei oder drei Kindern?
Beim Kauf eines Bestandshauses mit Baujahr bis 1995 und energetischer Verbesserung um mehr als 10 Prozent auf mindestens Klasse D gelten 2,00 Prozent bei einem Kind, 1,35 Prozent bei zwei Kindern und 0,70 Prozent bei drei Kindern. Seit dem 19. August 2026 liegen alle Sätze um 0,50 Prozentpunkte niedriger. Ohne energetische Verbesserung liegt jede Stufe höher, nämlich bei 2,65, 2,00 und 1,35 Prozent. Haushalte, die nach der sächsischen Einkommensgrenzenverordnung als einkommensschwach gelten, erhalten weitere 0,65 Prozentpunkte Abschlag und rücken damit eine Kinderstufe nach oben. Das zu versteuernde Einkommen darf bei Paaren 100.000 Euro plus 10.000 Euro je Kind nicht übersteigen, bei zwei Kindern also 120.000 Euro.
Reicht KfW 308 mit zwei Kindern für ein Haus in Dresden?
Allein nicht, im Dresdner Fördermix aber sehr wohl als tragende Säule. Mit zwei Kindern unter 18 und einem zu versteuernden Einkommen bis 100.000 Euro stellt KfW 308 Jung kauft Alt 160.000 Euro zu 1,00 Prozent bereit, die Laufzeit beträgt 30 Jahre. Bei 330.000 Euro Kaufpreis deckt das knapp die Hälfte, weitere 80.000 Euro übernimmt SAB Familienwohnen zu 1,35 Prozent, die Bank finanziert noch 90.000 Euro. Diesen Bankanteil planen wir bewusst ein, denn kaum eine Bank begleitet eine reine Förderfinanzierung. Das Objekt braucht Energieklasse F, G oder H, und die Sanierung muss binnen 4,5 Jahren stehen, wahlweise als Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen an Heizung, Fenstern, Fassade und Dach.
Was kostet ein Einfamilienhaus in Dresden 2026?
Im Stadtdurchschnitt liegen Häuser bei rund 3.560 Euro pro Quadratmeter, Elbhanglagen wie Loschwitz oder Weißer Hirsch deutlich darüber. Unsanierter Bestand der 1930er bis 1970er Jahre kostet in Weixdorf und Langebrück um 2.850 bis 2.900 Euro, in Cossebaude um 2.800 Euro, in Leuben und Kleinzschachwitz um 2.750 Euro und am Gorbitzer Rand um 2.700 Euro pro Quadratmeter. Ein sanierungsbedürftiges Einfamilienhaus mit 120 Quadratmetern ist damit ab etwa 330.000 Euro realistisch.
Welche Dresdner Lagen passen zu einer geförderten Finanzierung?
Weixdorf und Langebrück im Norden bieten Siedlungshäuser mit großen Grundstücken und S-Bahn-Anschluss, Cossebaude im Westen liegt zwischen Elbe und Weinbergen, Leuben und Kleinzschachwitz im Südosten punkten mit Elbnähe zu moderaten Preisen, und am Rand von Gorbitz finden sich die günstigsten Einstiege der Stadt. In all diesen Lagen dominiert unsanierter Bestand der Klassen F bis H, also die Eintrittskarte für KfW 308, und das Baujahr bis 1995 erfüllt die SAB-Bedingung für den günstigen Bestandszins. Loschwitz, Weißer Hirsch und Blasewitz sind prestigeträchtig, sprengen aber meist die SAB-Gesamtkostengrenze von 550.000 Euro.
Welche Kaufnebenkosten fallen beim Hauskauf in Sachsen an?
Sachsen erhebt 5,5 Prozent Grunderwerbsteuer. Dazu kommen rund 2 Prozent für Notar und Grundbuch sowie üblicherweise 3,57 Prozent Maklercourtage. In Summe sind das rund 11,1 Prozent des Kaufpreises. Bei einem Dresdner Einfamilienhaus für 330.000 Euro entstehen so rund 36.600 Euro Nebenkosten, die keine Bank mitfinanziert und die aus eigenen Mitteln stammen müssen.
Wie viel Eigenkapital brauche ich für einen Hauskauf in Dresden mit SAB-Förderung?
Die SAB verlangt einen Eigenanteil von 10 Prozent der Gesamtkosten. Im Dresdner Praxisbeispiel mit rund 527.000 Euro Gesamtvolumen aus Kaufpreis, Sanierung und Nebenkosten sind das rund 52.700 Euro. Darin gehen die Kaufnebenkosten von rund 36.600 Euro bereits auf, sodass zusätzlich rund 16.000 Euro an eigenen Mitteln in das Vorhaben fließen. Wichtig ist die Gesamtkostengrenze von 550.000 Euro bei bis zu vier Haushaltspersonen, die je weiterer Person um 50.000 Euro steigt. Die genaue Anrechnung Ihrer Mittel stimmen wir mit der SAB für Ihren Fall ab.
Wie viel Immobilienkredit ist in Dresden mit meinem Gehalt realistisch?
Banken setzen an, dass Kreditrate plus Wohnnebenkosten unter 40 Prozent des Nettoeinkommens bleiben. Unser Dresdner Praxisbeispiel funktioniert ab etwa 5.000 Euro Haushaltsnetto, was bei zwei Verdienern in Halbleiterindustrie, Landesverwaltung oder Uniklinikum gut erreichbar ist. In den ersten beiden Jahren liegt die Belastung dank der tilgungsfreien SAB-Phase noch darunter. Der Fördermix drückt den Mischzins auf rund 2,49 Prozent, Ihr Einkommen trägt also spürbar mehr Immobilienkredit als bei reiner Bankfinanzierung.
Die Rate liegt über der Dresdner Vergleichsmiete. Rechnet sich der Kauf trotzdem?
Ein saniertes Haus mit 120 Quadratmetern kostet in Dresden rund 1.450 Euro Kaltmiete, die Finanzierung im Praxisbeispiel liegt ab dem dritten Jahr darüber. Der Abstand fließt aber nicht an einen Vermieter, sondern überwiegend in die eigene Tilgung. Dazu kommen 5.350 Euro Tilgungszuschuss aus KfW 261, die tilgungsfreie SAB-Startphase als Puffer für den Einzug und das Wertsteigerungspotenzial eines Effizienzhauses in Sachsens teuerstem Markt. Ob die Rechnung für Sie aufgeht, klärt der Mieten-oder-Kaufen-Vergleich im Erstgespräch.
Rundum-Begleitung in Dresden. Wer koordiniert SAB, KfW und Bank bis zur Schlüsselübergabe?
Wir übernehmen das komplette Zusammenspiel. Eine Dresdner Finanzierung mit SAB Familienwohnen, KfW 308 und KfW 261 hat eine heikle Reihenfolge. Die SAB-Zusage muss vor dem Notartermin stehen, der Antrag für KfW 308 vor dem Kaufvertrag und der für KfW 261 vor Beginn der Sanierung. Im Erstgespräch prüfen wir Energieklasse, Baujahr, Einkommensgrenzen und die Gesamtkostengrenze von 550.000 Euro. Danach takten wir alle Anträge, holen für den Bankanteil das beste Angebot aus über 550 Finanzierungspartner und begleiten Sie bis zur Schlüsselübergabe. Ein Ansprechpartner für alles, ohne Zusatzkosten.
Bin ich mit einem Dresdner Haus der Energieklasse H von der SAB-Förderung ausgeschlossen?
Nein, im Gegenteil. Die SAB verlangt zwar, dass das Gebäude mindestens die Energieeffizienzklasse E für Wohngebäude besitzt oder im Rahmen des Vorhabens erreicht, sie erfasst den Zustand vor und nach der Sanierung jedoch getrennt und stellt auf das Ergebnis ab. Ein Haus in Weixdorf oder Cossebaude mit Klasse F, G oder H bleibt damit förderfähig, sobald die Sanierung mindestens Klasse E herstellt. Für Baudenkmäler und besonders geschützte oder erhaltenswerte Bausubstanz greifen zusätzlich Ausnahmen. Der günstige Bestandszins hängt daran, dass die energetische Verbesserung ausreichend groß ausfällt, also mehr als 10 Prozent weniger Endenergiebedarf bei mindestens Klasse D für Baujahre bis zum 31. Dezember 1995, zwei Klassen Verbesserung für Baujahre ab dem 1. Januar 1996 und mindestens Klasse E bei Denkmalobjekten. Ohne energetische Verbesserung liegt jede Stufe eine Stufe höher. Unser Dresdner Praxisbeispiel saniert auf Effizienzhausniveau und übertrifft die Vorgabe deutlich.
Wie lange muss ich das geförderte Haus in Dresden selbst bewohnen?
Die SAB geht davon aus, dass das geförderte Wohneigentum 25 Jahre selbst genutzt wird, und damit deutlich länger als bei den Programmen anderer Bundesländer. Wer in Dresden kauft, um dort Kinder großzuziehen, erfüllt das meist ohne Nachdenken, ein absehbarer beruflicher Wechsel gehört dagegen vor dem Antrag auf den Tisch. Ergänzend prüft die SAB zwei Grenzen. Das zu versteuernde Einkommen darf bei Alleinstehenden 60.000 Euro und bei Ehegatten und Lebenspartnern 100.000 Euro betragen, je Kind mit Kindergeldbezug kommen 10.000 Euro dazu, wobei der Durchschnitt des vorletzten und des vorvorletzten Jahres vor der Antragstellung zählt. Die Gesamtkosten des Vorhabens bleiben bei bis zu vier Haushaltspersonen bei 550.000 Euro und steigen je weiterer Person um 50.000 Euro, was in gefragten Elblagen schneller erreicht ist als am Stadtrand.
Habe ich Anspruch auf SAB Familienwohnen, wenn ich in Dresden kaufe?
Einen Anspruch gibt es nicht. Die Richtlinie sagt wörtlich, dass die Bewilligungsstelle nach pflichtgemäßem Ermessen im Rahmen der verfügbaren Haushaltsmittel entscheidet. Der Zeitpunkt entscheidet über alles. Begonnen werden darf erst, wenn die SAB über den Antrag entschieden hat. Praktisch heißt das, dass der Kaufvertrag noch nicht unterschrieben sein darf oder ein Rücktrittsrecht enthalten muss. Mit dieser Klausel lässt sich ein ungeduldiger Verkäufer meist überzeugen. Nach der Bewilligung haben Sie 36 Monate Zeit, das Geld abzurufen. Ab dem 13. Monat fallen Bereitstellungszinsen an. Für Ihren Kauf in Dresden übernehmen wir den Antrag und stimmen die Rücktrittsklausel mit Notar und Verkäufer ab, kostenfrei.
Wie hoch fällt das SAB-Darlehen für einen Kauf in Dresden aus?
Möglich sind 30.000 bis 80.000 Euro je Haushalt, dazu bis zu 10.000 Euro Zusatzdarlehen, wenn eine Mobilitätseinschränkung vorliegt. Erst ab 50.000 Euro Darlehenssumme ist an rangbereiter Stelle zugunsten der SAB zu sichern, darunter verzichtet die Richtlinie auf die dingliche Sicherung. Die Laufzeit beträgt höchstens 25 Jahre, und über diese Zeit muss das Objekt selbst genutzt werden, in der Regel als Hauptwohnsitz. Dazu kommen zwei Grenzen, nämlich 60.000 Euro Einkommen für Alleinstehende und 100.000 Euro für Paare mit 10.000 Euro je Kind, und 550.000 Euro Gesamtausgaben bei bis zu vier Personen. Zeitdruck gibt es keinen, die Richtlinie läuft bis Ende 2031. Wir rechnen für Dresden durch, was Förderdarlehen und Bankanteil zusammen kosten.
Soll ich für meine Immobilienfinanzierung in Dresden zur Hausbank gehen?
Die Hausbank zeigt Ihnen nur ihre eigenen Konditionen, und das ist selten die beste Wahl. Dieselbe Bank kann bei 20 Prozent Eigenkapital günstig und bei einer Vollfinanzierung teuer sein, und Objekte mit schwacher Energieklasse bewerten die Finanzierungspartner völlig unterschiedlich. Für Dresden vergleichen wir über 550 Finanzierungspartner mit Ihren tatsächlichen Zahlen und zeigen Ihnen die Ergebnisse offen. Den größten Hebel hat nicht die Bankwahl, sondern die Förderung. SAB Familienwohnen und die KfW verändern den Mischzins spürbar, und wir bauen den Mix für Dresden passend zu Ihrem Objekt.
Wie hoch sind die Zinsen für eine Immobilienfinanzierung aktuell?
Tagesaktuelle Konditionen bekommen Sie von uns in wenigen Minuten, weil sich die Sätze täglich ändern. Beleihungsauslauf, Zinsbindung, Bonität und Objektzustand entscheiden über Ihren Satz, weshalb pauschale Bestzinsangaben wenig aussagen. Der Mischzins ist die ehrlichere Kennzahl. KfW und SAB Familienwohnen drücken ihn regelmäßig um ein bis zwei Prozentpunkte. Was das ausmacht, zeigt eine einfache Rechnung. Bei 300.000 Euro Darlehen bedeutet ein Prozentpunkt Unterschied 3.000 Euro Zinsen im Jahr. Ihren persönlichen Satz für Dresden nennen wir Ihnen im kostenlosen Erstgespräch.
Welches Einkommen brauche ich in Dresden für 300.000 Euro Darlehen?
Etwa 3.900 Euro netto im Haushalt bei einer reinen Bankfinanzierung. Gerechnet ist das mit 4,25 Prozent Zins und 2 Prozent Tilgung, begrenzt auf 40 Prozent Ihres Nettoeinkommens. Mit Förderdarlehen sinkt die Hürde deutlich. Bei einem Mischzins von 2,5 Prozent genügen für dieselbe Summe etwa 2.800 Euro netto. Ihre konkrete Grenze rechnen wir für Dresden kostenfrei aus, inklusive aller Verpflichtungen.
Was kann ich mir in Dresden mit 3.000 Euro netto leisten?
Deutlich mehr, als viele denken. 3.000 Euro netto tragen ein Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem Fördermix aus KfW und SAB Familienwohnen, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Dresden liegt der Quadratmeterpreis bei etwa 3.560 Euro, die Förderung macht damit aus rund 65 Quadratmetern etwa 89 Quadratmeter. Nicht vergessen sind die Kaufnebenkosten, die Banken ungern mitfinanzieren.
Wie hoch sind die Immobilienpreise in Dresden?
Im Schnitt etwa 3.560 Euro je Quadratmeter. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 427.200 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Dresden liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Ob der Preis angemessen ist, zeigt erst die Gesamtrechnung aus Kaufpreis, Sanierung und Förderung. Wir erstellen für Dresden eine Vorab-Einwertung, bevor Sie ein Angebot abgeben. Der Postbank Wohnatlas 2026 des HWWI erwartet für Sachsen bis 2035 real 0,1 Prozent Rückgang pro Jahr, für die Stadt Leipzig dagegen 1,9 Prozent Anstieg. Diese Werte sind inflationsbereinigt. Nominal sieht die Entwicklung freundlicher aus, und die Restschuld wird real ebenfalls leichter.
Ihre Frage fehlt? Im kostenlosen Erstgespräch beantworten wir sie und rechnen gleich Ihr persönliches Dresdner Förderkonzept mit.
Kostenloses Erstgespräch buchenHauskredit in der Region um Dresden.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Sachsen-Seiten finden Sie in der Übersicht Hauskredit Sachsen.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der Sächsischen Aufbaubank. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
SAB Familienwohnen nach der Förderrichtlinie Familienwohnen des Freistaates Sachsen und der Programmseite der Sächsischen Aufbaubank. Das Förderdarlehen beträgt 30.000 bis 80.000 Euro je Haushalt, bei Mobilitätseinschränkung kommen bis zu 10.000 Euro Zusatzdarlehen hinzu. Die Laufzeit beträgt höchstens 25 Jahre, über diese Zeit ist das Objekt selbst zu nutzen, in der Regel als Hauptwohnsitz. Die Richtlinie bestimmt wörtlich, dass ein Anspruch auf Gewährung der Zuwendung nicht besteht und die Bewilligungsstelle nach pflichtgemäßem Ermessen im Rahmen der verfügbaren Haushaltsmittel entscheidet. Mit dem Vorhaben darf erst begonnen werden, wenn die SAB über den Förderantrag entschieden hat, ein Kaufvertrag oder Bauvertrag darf deshalb noch nicht oder nur mit einem entsprechenden Rücktrittsrecht unterzeichnet sein. Der Abruf ist innerhalb von 36 Monaten nach Bewilligung möglich, ab dem 13. Monat fallen Bereitstellungszinsen an. Darlehen ab 50.000 Euro sind im Grundbuch an rangbereiter Stelle zugunsten der SAB zu sichern. Die Einkommensgrenzen liegen bei 60.000 Euro für Alleinstehende und 100.000 Euro für Paare, je Kind kommen 10.000 Euro hinzu, die Gesamtausgaben sind bei bis zu vier Haushaltspersonen auf 550.000 Euro begrenzt. Die Richtlinie tritt mit Ablauf des 31.12.2031 außer Kraft. Zinssätze nach den Konditionen der SAB, Stand 19.08.2026, siehe Programmseite sab.sachsen.de/familienwohnen: beim Bestandserwerb mit energetischer Verbesserung 2,00, 1,35 oder 0,70 Prozent bei einem, zwei oder drei Kindern, ohne energetische Verbesserung 2,65, 2,00 oder 1,35 Prozent, fest für die Laufzeit von 25 Jahren. Einkommensschwache Haushalte erhalten weitere 0,65 Prozentpunkte Abschlag. Die günstigen Bestandssätze setzen ein Baujahr bis 1995 voraus, bei Baujahr ab 1996 müssen es zwei Klassen Verbesserung sein.
KfW 308 Jung kauft Alt nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Kreditbetrag 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern und 180.000 Euro ab drei Kindern, bei zu versteuerndem Haushaltseinkommen bis 90.000, 100.000 beziehungsweise 110.000 Euro, je weiteres Kind erhöht sich die Grenze um 10.000 Euro. Voraussetzungen sind mindestens ein Kind unter 18 Jahren im Haushalt, ein Wohngebäude der Energieklassen F, G oder H zur Selbstnutzung und die energetische Sanierung innerhalb von viereinhalb Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Der Tilgungszuschuss beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building, also Energieklasse H oder ein Endenergiebedarf ab 300 kWh je Quadratmeter, weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt maximal 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Dresden beginnt mit der richtigen Reihenfolge.
Wir prüfen Ihr Wunschobjekt in Weixdorf, Cossebaude, Kleinzschachwitz oder dem Dresdner Umland, rechnen SAB Familienwohnen, KfW 308 und KfW 261 oder KfW 458 durch, takten die Anträge vor den Notartermin und vergleichen über 550 Finanzierungspartner für den Rest. Kostenlos und unverbindlich.