
 Ihr Berater Sandro Wallisch, Spezialist für Leipzig und das Leipziger Land
Immobilienfinanzierung Leipzig. Die doppelte Förderstaffel für Großfamilien nutzen.
Leipzig wächst wie keine zweite Stadt im Osten, doch der Einfamilienhaus-Gürtel von Engelsdorf bis Böhlitz-Ehrenberg hält unsanierten Bestand um 2.800 bis 2.950 Euro pro Quadratmeter bereit. Den Bankanteil vergleichen wir bei über 550 Finanzierungspartner.
Ihre Rate für Leipzig mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Leipzig möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen SAB Familienwohnen und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Leipzig. Großfamilie mit 3 Kindern kauft ein Haus in Engelsdorf für 360.000 Euro, saniert für 190.000 Euro auf Effizienzhaus 55 und finanziert beides zu rund 2,48 Prozent Mischzins, 4.600 Euro Tilgungszuschuss werden erlassen.
Eine Familie mit drei Kindern (zu versteuerndes Einkommen bis 110.000 Euro) kauft in Leipzig-Engelsdorf ein Einfamilienhaus mit 125 Quadratmetern, Baujahr 1962, Energieklasse G, Kaufpreis 360.000 Euro. KfW 308 Jung kauft Alt stellt mit der 3-Kinder-Staffel 180.000 Euro zu 1,00 Prozent bereit und trägt damit den Löwenanteil des Kaufpreises. Das SAB Familienwohnen Darlehen steuert 80.000 Euro zu 0,70 Prozent auf 25 Jahre bei, als Ratendarlehen mit 2 tilgungsfreien Anlaufjahren, ab Jahr 3 mit fallender Belastung. Die Bank finanziert 100.000 Euro Kaufpreisrest. Die Sanierung läuft als Effizienzhaus 55 EE über KfW 261 mit 92.000 Euro samt Wärmepumpe und 4.600 Euro Tilgungszuschuss, die restlichen 79.000 Euro laufen über die Bank, rund 19.000 Euro kommen aus eigenen Mitteln. Einen Heizungszuschuss aus KfW 458 gibt es dazu nicht, weil die KfW beides im selben Haus seit Juli 2026 ausschließt. Den Bankanteil von zusammen 179.000 Euro planen wir bewusst ein, denn kaum eine Bank begleitet eine reine Förderfinanzierung. Die Gesamtkosten liegen bei rund 590.000 Euro inklusive rund 11,1 Prozent Nebenkosten, der Mischzins bei rund 2,48 Prozent. Weil der 5-Personen-Haushalt die SAB-Gesamtkostengrenze auf 600.000 Euro anhebt, passt das Vorhaben komplett in die Förderung. Wichtig ist die Reihenfolge, denn der Kaufvertrag darf erst nach der SAB-Zusage unterschrieben werden. Die Kaltmiete für ein vergleichbares saniertes Haus liegt in Leipzig bei rund 1.500 Euro, hier entsteht dafür Eigentum, gestützt von 4.600 Euro Tilgungszuschuss. Mit vollem Fördereinsatz wird die Immobilienfinanzierung in Leipzig für eine fünfköpfige Familie planbar.
Immobilienfinanzierung Leipzig. Boomstadt mit unterschätztem Einfamilienhaus-Gürtel.
Leipzig ist mit über 620.000 Einwohnern die größte und dynamischste Stadt Ostdeutschlands, der Zuzug reißt seit Jahren nicht ab. Während die Gründerzeitviertel längst hochpreisig gehandelt werden, hält der Gürtel aus Engelsdorf, Holzhausen, Liebertwolkwitz, Wiederitzsch und Böhlitz-Ehrenberg unsanierte Einfamilienhäuser der Energieklassen F bis H bereit. Genau dieser Bestand öffnet die Tür zu KfW 308 und zur günstigsten SAB-Zinsstufe.
Wir bauen Ihren Hauskredit in Leipzig aus allen passenden Bausteinen zusammen, von KfW 308 über das SAB Familienwohnen Darlehen bis zu KfW 261 oder KfW 458, und vergleichen für den verbleibenden Bedarf über 550 Finanzierungspartner. Sämtliche Förderanträge stellen wir fristgerecht und in der richtigen Reihenfolge, ohne Zusatzkosten. Eigentümer in Leipzig und Umgebung mit auslaufender Zinsbindung erhalten von uns den kompletten Marktcheck für die Anschlussfinanzierung.
Leipzig in Zahlen. Das Fundament für Ihre Kaufentscheidung.
Ihr Wegweiser durch diese Seite.
- Hauspreise in Leipzig und im Einfamilienhaus-Gürtel 2026.
- Förderbausteine für den Hauskauf in Leipzig.
- SAB Familienwohnen. Sachsens Zinsvorteil mit einer entscheidenden Spielregel.
- Praxisbeispiel. Großfamilie kauft in Engelsdorf und saniert auf Effizienzhaus 55.
- Engelsdorf, Holzhausen, Liebertwolkwitz und weitere Lagen im Porträt.
- Budgetrechner. Wie viel Haus trägt mein Einkommen in Leipzig?
- Antworten auf häufige Fragen zum Immobilienkredit in Leipzig.
Zwei Preiswelten in einer Stadt. Hauspreise Leipzig 2026.
Leipzig hat sich in zwei Märkte geteilt. Sanierte Einfamilienhäuser werden längst über 3.500 Euro pro Quadratmeter gehandelt, unsanierter Bestand im Gürtel dagegen um 2.800 bis 2.950 Euro. Für die geförderte Immobilienfinanzierung Leipzig ist diese Lücke der Hebel, denn wer das G-Klasse-Haus kauft und mit Fördermitteln saniert, zahlt für den Sprung in die teure Preiswelt Zinsen weit unter Bankniveau.
Rechenbeispiel Bestand gegen saniert. Ein bereits saniertes 125-Quadratmeter-Haus kostet in Leipzig schnell 440.000 Euro und mehr. Das gleiche Haus unsaniert in Engelsdorf gibt es für 360.000 Euro, und die Sanierung von 190.000 Euro finanzieren KfW 261 und die SAB-Zinsstufe für energetische Verbesserung weit unter Bankzins, dazu kommen 4.600 Euro Tilgungszuschuss. Wer selbst gestaltet, bestimmt zudem Grundriss, Ausstattung und Effizienzstandard selbst.
Doppelte Förderstaffel für den Immobilienkredit in Leipzig. Bund und Freistaat rechnen zusammen.
In Sachsen greifen zwei Kinderstaffeln gleichzeitig. Der Bund erhöht über KfW 308 die Kreditsumme je Kind, der Freistaat senkt über das SAB Familienwohnen Darlehen den Zins je Kind. Viele Banken und Vermittler bringen diese Programme von sich aus gar nicht ins Gespräch, weil sie daran kaum verdienen. Wir drehen die Reihenfolge um, setzen zuerst die maximale Förderung und füllen erst zum Schluss mit dem Bankdarlehen auf.
KfW 308 für den Kaufpreis
Jung kauft Alt fördert ausschließlich den Kaufpreis, nie die Sanierung, und nur bei Familien mit mindestens einem Kind unter 18 Jahren. Die Staffel steigt mit der Kinderzahl. 140.000 Euro bei einem Kind (zu versteuerndes Einkommen bis 90.000 Euro), 160.000 Euro bei zwei Kindern (bis 100.000 Euro), 180.000 Euro ab drei Kindern (bis 110.000 Euro). Das Objekt muss ein Haus oder eine Eigentumswohnung der Energieklasse F, G oder H sein, die Sie selbst bewohnen, wie sie im Leipziger Gürtel dominiert. Binnen 4,5 Jahren nach Zusage muss die Sanierung stehen, wahlweise als Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen, also Heizungstausch, neue Fenster, Fassadendämmung und Dachdämmung. Der Zins beträgt 1,00 Prozent bei 26 bis 35 Jahren Laufzeit und ist 10 Jahre fest, beantragt wird vor dem Notartermin.
KfW 261 für die Sanierung
Gefördert werden seit der Reform nur noch die Effizienzhaus-Stufen 40, 55 und 70 je EE. Beim Sprung eines G-Klasse-Hauses auf Effizienzhaus 55 EE gibt es 5 Prozent Tilgungszuschuss. Den Worst-Performing-Building-Bonus von weiteren 10 Prozentpunkten gibt es nur für Häuser der Klasse H laut Energiebedarfsausweis oder mit mindestens 300 kWh Endenergiebedarf je Quadratmeter und Jahr, ein Haus der Klasse G bekommt ihn nicht. Der Zins liegt bei 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Hier gibt es weder Einkommens- noch Kindergrenzen, bis zu 150.000 Euro je Wohneinheit sind möglich, ausschließlich für energetische Maßnahmen. Die neue Heizung läuft hier mit, KfW 458 kommt für dasselbe Haus dann nicht infrage.
KfW 458 für die Heizung
Wer statt der Effizienzhaus-Sanierung einzelne Maßnahmen umsetzt, bekommt beim Einbau einer Wärmepumpe für 24.000 Euro 11.040 Euro als echten Zuschuss, zusammengesetzt aus 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus. Den Bonus erhalten Selbstnutzer beim Tausch einer Öl-, Kohle-, Gasetagen- oder Nachtspeicherheizung oder einer Gas- oder Biomasseheizung ab 20 Jahren Alter. Haushalte mit niedrigem zu versteuernden Einkommen erhalten zusätzlich einen gestaffelten Einkommensbonus von bis zu 40 Prozent. Auch Biomasseheizungen sind förderfähig. Zwei Stolperfallen bleiben. Erst kommt der Vertrag mit dem Heizungsbauer mit aufschiebender oder auflösender Bedingung, dann der Antrag, dann der Beginn. Und mit KfW 261 für dasselbe Haus ist KfW 458 nicht kombinierbar. Der Klimabonus sinkt zudem ab Februar 2027, wer den Heizungstausch plant, sollte nicht warten.
SAB Familienwohnen. Sachsens Zinsvorteil mit einer entscheidenden Spielregel.
Das Landesdarlehen der Sächsischen Aufbaubank ist seit dem Neustart im Oktober 2025 wieder verfügbar und für 2026 mit rund 55 Millionen Euro ausgestattet. Sein Wert liegt im echten Zinsabstand zur Bank, sein Risiko in einer Frist, die viele Käufer nicht kennen.
Der Zins fällt mit jedem Kind
Beim Bestandserwerb mit energetischer Verbesserung, also Baujahr bis 1995 plus mindestens 10 Prozent weniger Endenergiebedarf und mindestens Klasse D, zahlt eine Familie seit dem 19.08.2026 mit einem Kind 2,00 Prozent, mit zwei Kindern 1,35 Prozent und mit drei Kindern nur 0,70 Prozent. Einkommensschwache Haushalte erhalten weitere 0,65 Prozentpunkte Abschlag. Gegenüber 4,25 Prozent Bankzins sind das bei 80.000 Euro über die Laufzeit fünfstellige Ersparnisse. Die Einkommensgrenze liegt für Paare bei 100.000 Euro zu versteuerndem Einkommen plus 10.000 Euro je Kind, ein Paar mit drei Kindern darf also bis 130.000 Euro liegen.
Ratendarlehen mit Anlaufphase
Die Laufzeit beträgt 25 Jahre mit 2 tilgungsfreien Anlaufjahren. Danach wird als Ratendarlehen mit gleichmäßigen Tilgungsraten zurückgezahlt, plus Zinsen auf die sinkende Restschuld. Die Rate startet also anfänglich höher und fällt Monat für Monat. Verlangt werden ein Eigenanteil von 10 Prozent der Gesamtkosten, Selbstnutzung über die Laufzeit und eine Grundschuld zur Besicherung. Die Gesamtkostengrenze von 550.000 Euro steigt je weiterer Haushaltsperson ab der fünften um 50.000 Euro, ein 5-Personen-Haushalt darf also bis 600.000 Euro planen.
Kaufvertrag erst nach Zusage
Der notarielle Kaufvertrag gilt bei der SAB als Vorhabensbeginn. Wer zuerst beim Notar unterschreibt und dann den Antrag stellt, verliert die Förderung unwiederbringlich, ohne Ausnahme und ohne Heilung. Genau hier scheitern die meisten Selbstantragsteller. Wir takten deshalb den kompletten Ablauf, reservieren das Objekt beim Verkäufer, stellen den SAB-Antrag und geben den Notartermin erst frei, wenn die Zusage vorliegt. Die SAB empfiehlt die Kombination mit einem KfW-Darlehen sogar ausdrücklich, beide Programme sind kumulierbar.
Ihr Zinsvergleich für Leipzig. In 30 Sekunden startklar.
Tragen Sie Ihre Eckdaten ein. Unser System durchsucht sofort alle über 550 Finanzierungspartner und zeigt, welche Konditionen für Ihren Hauskredit in Leipzig heute möglich sind.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Praxisbeispiel Leipzig. Großfamilie kauft für 360.000 Euro und saniert für 190.000 Euro. Konditionen Stand .
So sieht eine voll ausgeschöpfte Doppel-Staffel für eine Familie mit drei Kindern in Leipzig aus. Der Bund liefert die höchste KfW-308-Stufe, der Freistaat die niedrigste SAB-Zinsstufe, und die erhöhte Gesamtkostengrenze des 5-Personen-Haushalts macht das Gesamtpaket überhaupt erst möglich.
Das Ausgangsszenario. EFH Engelsdorf, Energieklasse G, Kaufpreis 360.000 Euro
Eine Familie mit drei Kindern (zu versteuerndes Einkommen bis 110.000 Euro, damit unter beiden Programmgrenzen) kauft in Engelsdorf ein Einfamilienhaus mit 125 Quadratmetern, Baujahr 1962, Energieklasse G, unsaniert. Ziel ist der Sprung auf Effizienzhaus 55 mit Wärmepumpe und eine Rate, die neben drei Kindern dauerhaft tragbar bleibt.
- Kaufpreis 360.000 Euro (Energieklasse G, damit KfW-308-fähig und in der günstigsten SAB-Zinsstufe).
- Kaufnebenkosten von rund 11,1 Prozent, rund 40.000 Euro aus Eigenkapital. Zusammen mit Kaufpreis und Sanierung ergeben sich rund 590.000 Euro Gesamtkosten, dank 5-Personen-Grenze von 600.000 Euro noch innerhalb der SAB-Förderung.
- SAB-Eigenanteil 10 Prozent der Gesamtkosten, rund 59.000 Euro. Die Nebenkosten zahlen darauf bereits ein.
- Sanierung 190.000 Euro auf Effizienzhaus 55. Wärmepumpe 24.000 Euro, Dach mit Dämmung, Fenster, Fassadendämmung, Lüftung und Elektrik.
- Finanzierung Kauf. KfW 308 mit 180.000 Euro, SAB Familienwohnen mit 80.000 Euro, Bank mit 100.000 Euro Kaufpreisrest.
- Finanzierung Sanierung. KfW 261 mit 92.000 Euro für die Sanierung zum Effizienzhaus 55 EE samt Wärmepumpe, Bank mit 79.000 Euro für den Rest, rund 19.000 Euro aus eigenen Mitteln. Einen Zuschuss aus KfW 458 gibt es dazu nicht, die KfW schließt beides im selben Haus aus.
- Reihenfolge beachten. Erst SAB-Zusage und KfW-Antrag, dann Notartermin.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
KfW 308 Jung kauft Alt 3 Kinder, zu versteuerndes Einkommen bis 110.000 Euro, volle Staffel 180.000 Euro. |
180.000 € | 1,00 % (30 Jahre) | ~579 € |
|
SAB Familienwohnen (Ratendarlehen) 3-Kinder-Zinsstufe bei Bestandserwerb mit energetischer Verbesserung. 25 Jahre, 2 tilgungsfreie Jahre (Jahr 1 und 2 nur ~47 Euro Zins), danach gleichmäßige Tilgung mit fallender Rate. |
80.000 € | 0,70 % (25 Jahre) | ~337 € ab Jahr 3 (anfänglich, fallend) |
|
Bank Kaufpreisrest Verbleibender Kaufpreisanteil nach KfW 308 und SAB, Vergleich aus über 550 Finanzierungspartnern. Mit der Restsanierung finanziert die Bank zusammen 179.000 Euro. |
100.000 € | 4,25 % (30 Jahre) | ~492 € |
|
KfW 261 Effizienzhaus 55 EE Samt Wärmepumpe. 5 % Tilgungszuschuss = 4.600 Euro Erlass, der die Laufzeit verkürzt. Die Rate rechnet auf den vollen Betrag. Nur energetische Maßnahmen. |
92.000 € | 3,49 % (30 Jahre) | ~413 € |
|
Bank Restsanierung Sanierungsanteil, den KfW 261 nicht abdeckt, darunter Elektrik. Gleicher Bankvergleich. |
79.000 € | 4,25 % (30 Jahre) | ~389 € |
| Gesamte Monatsrate ab Jahr 3 | ~590.000 € Gesamtkosten, 4.600 € Tilgungszuschuss | Mischzins ~2,48 % | ~2.210 € (Jahr 1 und 2 nur ~1.920 €) |
| Vergleichsmiete saniertes EFH 125 m² Leipzig | gemietet statt gekauft, ohne Vermögensaufbau | entfällt | ~1.500 € kalt |
Rechnen Sie Ihre eigene Baustein-Kombination im Mischzinsrechner für die Immobilienfinanzierung nach. Den direkten Vergleich für Ihre Situation liefert der Mieten-oder-Kaufen-Rechner. Beim Bankanteil bleibt eine Grundsatzfrage offen, nämlich sofort tilgen oder erst einen Bausparvertrag besparen. Viele Banken raten zur Bausparvariante, denn an ihr verdienen sie schlicht mehr Provision. Unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung simuliert beide Szenarien neutral.
Wir rechnen ehrlich. Die Rate von rund 2.210 Euro ab dem dritten Jahr liegt rund 710 Euro über der Leipziger Vergleichsmiete von rund 1.500 Euro kalt für ein saniertes Haus dieser Größe. Dafür entsteht hier Eigentum auf Effizienzhaus-55-Niveau mit Wärmepumpe, jeder Monat tilgt eigenes Vermögen, die ersten beiden Jahre kosten dank der SAB-Anlaufphase nur rund 1.920 Euro, und 4.600 Euro Tilgungszuschuss aus KfW 261 kommen dazu. Über ein einziges Bankdarlehen zu 4,25 Prozent kostete dasselbe Paket rund 2.612 Euro im Monat, also rund 400 Euro mehr. Empfehlenswert ist die Konstellation ab etwa 5.600 Euro Haushaltsnetto.
Engelsdorf bis Böhlitz-Ehrenberg. Der Leipziger Einfamilienhaus-Gürtel im Porträt.
Rund um die dicht bebaute Kernstadt zieht sich ein Ring aus ehemals eigenständigen Dörfern mit Einfamilienhäusern, Gärten und alten Ortskernen. Die Förderkulisse ist überall identisch, Charakter und Anbindung nicht. Wir rechnen die Lage in Ihr Finanzierungskonzept ein.
Engelsdorf
Der Osten Leipzigs mit Siedlungshäusern der 1930er bis 1960er Jahre, eigener S-Bahn-Station und schneller Fahrt in die City. Kaum ein Bestandshaus ist besser als Energieklasse F, die Preise um 2.850 Euro pro Quadratmeter gehören zu den fairsten der Stadt. Für die Doppel-Staffel aus KfW 308 und SAB ist Engelsdorf die erste Adresse.
Typische Käufer: Familien mit Förderfokus und Sanierungsbereitschaft.
Holzhausen
Dörflicher Kern, viel Grün und kurze Wege zum Störmthaler und Markkleeberger See. Der Hausbestand stammt überwiegend aus der Vorwendezeit und wartet in den Klassen F bis H auf Sanierer. Preise um 2.800 bis 2.900 Euro pro Quadratmeter lassen Budget für die Modernisierung.
Typische Käufer: Familien mit Wunsch nach Garten und Seenähe.
Liebertwolkwitz
Am südöstlichen Stadtrand gelegen, mit historischem Marktplatz und direktem Zugang zum Neuseenland. Wer echtes Dorfleben mit Leipziger Kennzeichen sucht, findet hier unsanierte Höfe und Einfamilienhäuser, die für KfW 308 wie gemacht sind.
Typische Käufer: Ruhesuchende mit Pendelbereitschaft in den Süden.
Wiederitzsch
Im Norden der Stadt liegen BMW, Porsche und das DHL-Drehkreuz quasi vor der Haustür. Die Nachfrage von Werksbeschäftigten ist hoch, unsanierter Bestand um 2.950 Euro pro Quadratmeter aber weiterhin zu finden. Wer hier arbeitet, spart sich den Arbeitsweg quer durch die Stadt.
Typische Käufer: Beschäftigte der Industriestandorte im Leipziger Norden.
Böhlitz-Ehrenberg
Der Nordwesten grenzt direkt an den Leipziger Auwald, einen der größten Auenwälder Mitteleuropas. Alte Fabrikantenvillen mischen sich mit Siedlungshäusern um 2.900 Euro pro Quadratmeter. Die Kombination aus Natur und 15 Minuten Innenstadt macht die Lage zunehmend begehrt.
Typische Käufer: Naturliebhaber mit Stadtanspruch.
Leipziger Land
Markranstädt, Taucha, Zwenkau oder Markkleeberg liegen wenige Kilometer vor der Stadtgrenze und bieten oft mehr Grundstück fürs Geld. Sämtliche Bundes- und Landesprogramme inklusive SAB Familienwohnen gelten unverändert, denn gefördert wird im ganzen Freistaat.
Typische Käufer: Flexible Suchende mit Blick über die Stadtgrenze.
Zinsbindung läuft aus? Anschlussfinanzierung für Leipziger Eigentümer.
Wer in Leipzig oder im Umland vor Jahren finanziert hat, verschenkt beim automatischen Verlängern bei der Hausbank oft bares Geld. Gerade sanierte Häuser im Gürtel werden heute deutlich höher bewertet als beim Kauf, was den Beleihungsauslauf senkt und bessere Zinsstufen öffnet. Ein Forward-Darlehen sichert das heutige Zinsniveau bis zu fünf Jahre im Voraus. Bei 200.000 Euro Restschuld spart schon ein halber Prozentpunkt rund 1.000 Euro im Jahr.
Über 4.000 Finanzierungen begleitet. Kundenstimmen aus erster Hand.
Von der Objektprüfung über die Förderanträge in der richtigen Reihenfolge bis zur Finanzierungsbestätigung, mit der Sie beim Verkäufer als sicherer Käufer auftreten, begleitet Sandro Wallisch jede Immobilienfinanzierung in Leipzig persönlich.
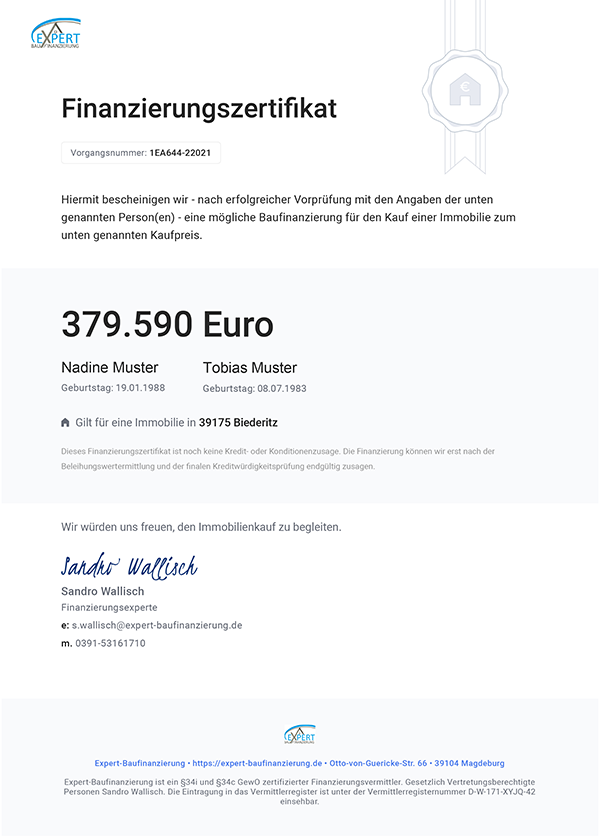
Finanzierungsbestätigung für Leipzig. Ihr Trumpf bei jeder Besichtigung zwischen Engelsdorf und Wiederitzsch.
Förderfähige Häuser im Leipziger Gürtel sind schnell vergriffen, denn der Zuzug in die Stadt hält an. Makler und Verkäufer geben Käufern den Vorzug, die ihre Finanzierbarkeit schwarz auf weiß zeigen.
Schon nach dem Erstgespräch stellen wir Ihnen eine schriftliche Finanzierungsbestätigung aus. Dieses Zertifikat weist Sie bei Maklern und Verkäufern als geprüften Käufer aus. Kostenlos und unverbindlich.
Wie viel Haus trägt mein Einkommen in Leipzig? Der Budgetrechner antwortet sofort.
Nettoeinkommen und Wunschrate eingeben, und der Rechner liefert den realistischen Kaufpreisrahmen für Ihren Hauskredit in Leipzig inklusive Sanierungsanteil.
Finanzierungsanfrage senden. Unverbindlich und ohne Kosten.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Antworten auf häufige Fragen zum Immobilienkredit in Leipzig.
Lohnt sich ein Hauskauf in Leipzig 2026?
Leipzig ist die größte und dynamischste Stadt Ostdeutschlands mit anhaltendem Zuzug, was die Preise langfristig stützt. Der Einfamilienhaus-Gürtel in Engelsdorf, Holzhausen, Liebertwolkwitz, Wiederitzsch oder Böhlitz-Ehrenberg hält aber weiterhin unsanierten Bestand um 2.800 bis 2.950 Euro pro Quadratmeter bereit, während für sanierte Häuser längst über 3.500 Euro gezahlt werden. Diese Lücke ist die Chance. Familien kaufen den G-Klasse-Bestand mit KfW 308 zu 1,00 Prozent, sanieren gefördert und heben die Wertdifferenz selbst.
Wie viel KfW 308 bekommt eine Familie mit drei Kindern in Leipzig?
Mit drei oder mehr Kindern unter 18 Jahren stehen bis zu 180.000 Euro zu 1,00 Prozent bereit, die Laufzeit beträgt 30 Jahre bei 10 Jahren Zinsbindung. Voraussetzung ist ein zu versteuerndes Haushaltseinkommen bis 110.000 Euro. Das Objekt muss ein Haus oder eine Eigentumswohnung der Energieklasse F, G oder H sein, wie sie im Leipziger Einfamilienhaus-Gürtel die Regel ist, und binnen 4,5 Jahren saniert werden, wahlweise auf Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen Heizungstausch, Fenster, Fassade und Dach. Gefördert wird ausschließlich der Kaufpreis, der Antrag gehört vor den Notartermin.
Wie funktioniert das SAB-Darlehen Familienwohnen für Käufer in Leipzig?
Die Sächsische Aufbaubank vergibt seit dem Neustart im Oktober 2025 wieder Darlehen zwischen 30.000 und 80.000 Euro pro Haushalt für selbstgenutztes Wohneigentum, bei einer mobilitätsbeeinträchtigten Person im Haushalt bis 90.000 Euro. Die Laufzeit beträgt 25 Jahre mit 2 tilgungsfreien Anlaufjahren. Der Zins richtet sich nach der Kinderzahl. Beim Bestandserwerb mit energetischer Verbesserung zahlt eine Familie seit dem 19.08.2026 mit drei Kindern nur 0,70 Prozent, mit zwei Kindern 1,35 Prozent und mit einem Kind 2,00 Prozent. Verlangt werden mindestens ein Kind unter 18 mit Kindergeldbezug, ein Eigenanteil von 10 Prozent der Gesamtkosten und die Selbstnutzung über die Laufzeit. Eine Sondertilgung pro Jahr ab 2.000 Euro ist kostenfrei.
Warum darf ich den Kaufvertrag erst nach der SAB-Zusage unterschreiben?
Der notarielle Kaufvertrag gilt bei der SAB als Vorhabensbeginn. Wer erst beim Notar unterschreibt und dann den Antrag stellt, verliert die Förderung unwiederbringlich, eine Heilung gibt es nicht. Ähnliches gilt für KfW 308 mit dem Antrag vor dem Kaufvertrag und für KfW 261 mit dem Antrag vor dem Beginn der Sanierung. Genau diese Reihenfolge koordinieren wir. Wir stellen die Anträge bei SAB, KfW und BAFA fristgerecht und geben erst dann grünes Licht für den Notartermin, wenn alle Zusagen vorliegen.
Was bedeutet Ratendarlehen mit fallender Rate beim SAB Familienwohnen?
Anders als ein Bankdarlehen mit konstanter Annuität wird das SAB-Darlehen in gleichmäßigen Tilgungsraten zurückgezahlt. Nach den 2 tilgungsfreien Jahren ist das ein fester Tilgungsbetrag plus Zinsen auf die Restschuld. In den ersten beiden Jahren fallen nur die Zinsen an, ab dem dritten Jahr beginnt die Tilgung. Ab dem dritten Jahr sinkt die Belastung kontinuierlich, weil die Zinslast mit jeder Tilgung kleiner wird. Diese Anlaufphase verschafft Familien Luft für Umzug und Sanierung.
Welche Einkommensgrenzen gelten für SAB Familienwohnen und KfW 308?
Beide Programme rechnen mit dem zu versteuernden Einkommen, das deutlich unter dem Bruttoeinkommen liegt. Bei der SAB gilt für Paare eine Grundgrenze von 100.000 Euro plus 10.000 Euro je Kind, ein Paar mit drei Kindern darf also bis 130.000 Euro liegen, gemittelt über das zweite und dritte Jahr vor dem Antrag. KfW 308 erlaubt mit drei Kindern bis 180.000 Euro. Alleinerziehende haben bei der SAB eine Grundgrenze von 60.000 Euro plus Kinderzuschlag. Ob Ihr Haushalt unter die Grenzen fällt, prüfen wir im Erstgespräch anhand der Steuerbescheide.
Was kostet ein Einfamilienhaus in Leipzig 2026?
Sanierte Einfamilienhäuser kosten in Leipzig inzwischen über 3.500 Euro pro Quadratmeter. Unsanierter Bestand der Energieklassen F bis H liegt im Einfamilienhaus-Gürtel dagegen bei rund 2.800 bis 2.950 Euro, etwa in Engelsdorf, Holzhausen, Liebertwolkwitz, Wiederitzsch oder Böhlitz-Ehrenberg. Ein unsaniertes Haus mit 125 Quadratmetern, Baujahr um 1962, ist dort ab etwa 360.000 Euro realistisch. Die Differenz zum sanierten Objekt finanzieren Familien über KfW und SAB deutlich unter Bankzins.
Welche Leipziger Ortsteile eignen sich für Käufer mit Förderfokus?
Engelsdorf und Holzhausen im Osten bieten Siedlungshäuser mit Gärten und S-Bahn-Anschluss, Liebertwolkwitz im Südosten dörflichen Charakter am Rand der Stadt. Wiederitzsch im Norden liegt nah an BMW, Porsche und DHL, Böhlitz-Ehrenberg im Nordwesten am Auwald. In allen fünf Lagen dominiert Bestand der Baujahre vor 1975 in den Energieklassen F bis H, also genau das Beuteschema für KfW 308 und die SAB-Zinsstufe mit energetischer Verbesserung. Die zentrumsnahen Gründerzeitlagen wie die Südvorstadt sind schöner zum Flanieren, für Einfamilienhaus-Käufer aber kaum verfügbar.
Wie viel Eigenkapital brauche ich für einen Hauskauf in Leipzig?
Maßgeblich ist der SAB-Eigenanteil von 10 Prozent der Gesamtkosten. Im Leipziger Praxisbeispiel mit rund 590.000 Euro Gesamtkosten aus Kaufpreis, Nebenkosten und Sanierung sind das rund 59.000 Euro. Davon fließen rund 40.000 Euro ohnehin in die Kaufnebenkosten von rund 11,1 Prozent, die keine Bank mitfinanziert, der Rest steckt im Sanierungsbudget. Wer den SAB-Baustein nicht nutzt, kommt mit weniger aus, verzichtet aber auf 80.000 Euro zu 0,70 Prozent. Was für Ihren Fall rechnerisch besser ist, zeigen wir transparent.
Welche Kaufnebenkosten fallen beim Hauskauf in Sachsen an?
In Sachsen beträgt die Grunderwerbsteuer 5,5 Prozent. Dazu kommen rund 2 Prozent für Notar und Grundbuch sowie üblicherweise 3,57 Prozent Maklercourtage. In Summe sind das rund 11,1 Prozent des Kaufpreises. Bei einem Leipziger Einfamilienhaus für 360.000 Euro entstehen so rund 40.000 Euro Nebenkosten, die aus eigenen Mitteln kommen müssen und zugleich auf den SAB-Eigenanteil einzahlen.
Wie viel Immobilienkredit trägt mein Gehalt in Leipzig?
Banken rechnen mit der 40-Prozent-Regel, Kreditrate plus Wohnnebenkosten sollten unter 40 Prozent des Nettoeinkommens bleiben. Unser Leipziger Praxisbeispiel funktioniert ab etwa 5.600 Euro Haushaltsnetto, in den ersten beiden Jahren liegt die Belastung dank der tilgungsfreien SAB-Anlaufzeit sogar noch darunter. Zum Vergleich kostet ein saniertes 125-Quadratmeter-Haus in Leipzig rund 1.500 Euro Kaltmiete, ohne dass ein Euro Vermögen entsteht. Der Fördermix drückt den Mischzins auf rund 2,48 Prozent, Ihr Einkommen trägt damit deutlich mehr Kredit als bei reiner Bankfinanzierung.
Rundum-Begleitung in Leipzig. Wer koordiniert SAB, KfW und Bank bis zur Schlüsselübergabe?
Wir, und zwar aus einer Hand. Eine Leipziger Finanzierung mit KfW 308, SAB Familienwohnen, KfW 261 oder KfW 458 und Bankdarlehen hat vier Bausteine mit eigenen Fristen und Formularen. Im Erstgespräch prüfen wir Energieklasse, Kinderstaffel und Einkommensgrenzen für Ihr Wunschobjekt im Leipziger Gürtel. Danach stellen wir sämtliche Anträge in der richtigen Reihenfolge, achten darauf, dass der Kaufvertrag erst nach der SAB-Zusage unterschrieben wird, und holen für den Bankanteil das beste Angebot aus über 550 Finanzierungspartner. Ein Ansprechpartner vom ersten Telefonat bis zur Schlüsselübergabe.
Muss ein Leipziger Haus schon vor dem Kauf eine gute Energieklasse haben?
Nein, gefordert ist nur das Ergebnis. Die SAB verlangt, dass das Gebäude mindestens die Energieeffizienzklasse E für Wohngebäude besitzt oder im Rahmen des Vorhabens erreicht, und sie erhebt den Zustand vor und nach der Sanierung getrennt. Wer in Leipzig ein unsaniertes Haus der Klasse F, G oder H übernimmt, bleibt damit förderfähig, sofern die Sanierung mindestens Klasse E erreicht. Ausnahmen bestehen für Baudenkmäler und für besonders geschützte oder erhaltenswerte Bausubstanz. Beim Zins zählt zusätzlich der Umfang der Verbesserung, denn die günstige Stufe gilt beim Bestandserwerb mit energetischer Verbesserung, also mit mehr als 10 Prozent weniger Endenergiebedarf bei mindestens Klasse D für Baujahre bis zum 31. Dezember 1995, mit zwei Klassen Verbesserung für Baujahre ab dem 1. Januar 1996 und mit mindestens Klasse E bei Denkmalobjekten. Ohne energetische Verbesserung liegt jede Stufe eine Stufe höher. Unsere Leipziger Rechenwege sanieren auf Effizienzhausniveau und liegen darüber.
Wie lange muss ich in Leipzig selbst wohnen bleiben, und was darf ich verdienen?
Vorgesehen ist eine Selbstnutzung des geförderten Wohneigentums über 25 Jahre. Wer die Immobilie als Kapitalanlage denkt oder einen absehbaren Wegzug plant, ist mit dem Programm daher schlecht bedient, und das klären wir lieber vor als nach dem Antrag. Beim zu versteuernden Einkommen gilt eine Grenze von 60.000 Euro für Alleinstehende und 100.000 Euro für Ehegatten und Lebenspartner, je Kind mit Kindergeldbezug kommen 10.000 Euro dazu. Berechnet wird der Durchschnitt des vorletzten und des vorvorletzten Jahres vor der Antragstellung, nicht das laufende Einkommen. Dazu kommt die Gesamtkostengrenze von 550.000 Euro für Haushalte bis vier Personen mit einem Aufschlag von 50.000 Euro je weiterer Person. In gefragten Leipziger Lagen ist diese Grenze der Punkt, den wir gemeinsam am genauesten anschauen.
Bekommt in Leipzig jede Familie das Förderdarlehen der SAB?
Nein. In der Förderrichtlinie steht ausdrücklich, dass kein Anspruch auf die Zuwendung besteht und die Bewilligungsstelle nach pflichtgemäßem Ermessen im Rahmen der Haushaltsmittel entscheidet. Vor dieser Entscheidung darf das Vorhaben nicht beginnen, so steht es in den Förderbedingungen. Der Kaufvertrag oder Bauvertrag darf deshalb noch nicht unterschrieben sein, oder nur mit einem entsprechenden Rücktrittsrecht. Genau diese Klausel rettet in der Praxis die Förderung, wenn der Verkäufer nicht warten will. Abgerufen werden kann innerhalb von 36 Monaten nach der Bewilligung, wobei ab dem 13. Monat Bereitstellungszinsen anfallen. Bei Ihrem Vorhaben in Leipzig sortieren wir die Reihenfolge, stellen den Antrag und bringen die Rücktrittsklausel in den Vertrag. Ohne Zusatzkosten.
Muss die SAB für ein Darlehen in Leipzig ins Grundbuch?
Nicht immer. Das Darlehen selbst reicht von 30.000 bis 80.000 Euro je Haushalt, plus bis zu 10.000 Euro Zusatzdarlehen bei Mobilitätseinschränkung. Ins Grundbuch muss die SAB erst ab 50.000 Euro Darlehenssumme, und dann an rangbereiter Stelle. Darunter verlangt die Richtlinie keine dingliche Sicherung. Höchstens 25 Jahre läuft das Darlehen, und so lange gilt die Selbstnutzung, in der Regel als Hauptwohnsitz. Zu beachten sind die Einkommensgrenzen von 60.000 und 100.000 Euro plus 10.000 Euro je Kind sowie die Gesamtkostengrenze von 550.000 Euro bei bis zu vier Personen. Die Richtlinie läuft bis zum 31. Dezember 2031, Zeitdruck besteht also nicht. Was für Ihr Objekt in Leipzig herauskommt, rechnen wir kostenfrei im Erstgespräch.
Welche Bank ist die beste für eine Immobilienfinanzierung in Leipzig?
Die Frage lässt sich seriös nur für Ihren Fall beantworten, denn Zinsen und Risikogrenzen verschieben sich wöchentlich. Ein Institut, das bei viel Eigenkapital vorn liegt, fällt bei einer Vollfinanzierung oft zurück, und bei unsanierten Häusern gehen die Bewertungen weit auseinander. Für Leipzig vergleichen wir die Angebote von über 550 Finanzierungspartnern nebeneinander. Entscheidend ist am Ende ohnehin nicht der Zins einer einzelnen Bank, sondern Ihr Mischzins über alle Bausteine, denn SAB Familienwohnen und die KfW drücken ihn deutlich stärker als jeder Zinsvergleich. Für Ihr Objekt in Leipzig rechnen wir beides zusammen.
Was ist derzeit ein realistischer Zinssatz für eine Immobilienfinanzierung?
Das sagen wir Ihnen tagesaktuell, denn die Sätze bewegen sich täglich. Ihr persönlicher Satz hängt an vier Größen, nämlich Beleihungsauslauf, Zinsbindung, Bonität und Objekt. Aussagekräftiger ist ohnehin der Mischzins über alle Bausteine. Wer KfW und SAB Familienwohnen einbaut, liegt regelmäßig ein bis zwei Prozentpunkte unter dem reinen Bankangebot. Ein Prozentpunkt weniger bedeutet bei 300.000 Euro Darlehen rund 3.000 Euro weniger Zinsen im Jahr. Was für Ihr Vorhaben in Leipzig erreichbar ist, rechnen wir kostenfrei aus.
Reicht mein Einkommen für 300.000 Euro Immobilienkredit?
Für eine reine Bankfinanzierung brauchen Sie rund 3.900 Euro Haushaltsnetto. Gerechnet ist das mit 4,25 Prozent Zins und 2 Prozent Tilgung, und die Kreditbelastung sollte 40 Prozent Ihres Nettos nicht übersteigen. Mit Förderung wird es leichter. Bei 2,5 Prozent Mischzins reichen rund 2.800 Euro netto. Was in Ihrem Fall trägt, rechnen wir für Leipzig im kostenlosen Erstgespräch aus.
Kann man mit 3.000 Euro netto in Leipzig ein Haus finanzieren?
Ja. 3.000 Euro netto tragen ein Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem Fördermix aus KfW und SAB Familienwohnen, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Leipzig liegt der Quadratmeterpreis bei etwa 2.950 Euro, die Förderung macht damit aus rund 78 Quadratmetern etwa 108 Quadratmeter. Die Kaufnebenkosten sollten Sie zusätzlich aus eigenen Mitteln tragen.
Was kostet ein Haus in Leipzig pro Quadratmeter?
Rund 2.950 Euro je Quadratmeter im Durchschnitt. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 354.000 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Leipzig liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Ob sich der Kauf rechnet, entscheidet die Summe aus Kaufpreis, Sanierung und Förderung über SAB Familienwohnen und die KfW. Diese Rechnung machen wir für Leipzig kostenfrei. Der Postbank Wohnatlas 2026 des HWWI erwartet für Sachsen bis 2035 real 0,1 Prozent Rückgang pro Jahr, für die Stadt Leipzig dagegen 1,9 Prozent Anstieg. Real heißt nach Abzug der Inflation, nominal liegt die Entwicklung also höher, und Ihre Restschuld schrumpft in derselben Zeit real mit.
Ihre Frage ist nicht dabei? Im kostenlosen Erstgespräch klären wir sie und legen Ihnen gleich Ihr persönliches Förderkonzept dazu.
Kostenloses Erstgespräch buchenHauskredit in der Region um Leipzig.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Sachsen-Seiten finden Sie in der Übersicht Hauskredit Sachsen.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der Sächsischen Aufbaubank. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
SAB Familienwohnen nach der Förderrichtlinie Familienwohnen des Freistaates Sachsen und der Programmseite der Sächsischen Aufbaubank. Das Förderdarlehen beträgt 30.000 bis 80.000 Euro je Haushalt, bei Mobilitätseinschränkung kommen bis zu 10.000 Euro Zusatzdarlehen hinzu. Der Zinssatz beträgt nach den Konditionen der SAB mit Stand 19.08.2026 beim Bestandserwerb mit energetischer Verbesserung 2,00, 1,35 oder 0,70 Prozent mit einem, zwei oder drei Kindern, ohne diese Verbesserung 2,65, 2,00 oder 1,35 Prozent. Er gilt fest für die gesamte Laufzeit. Einkommensschwache Haushalte erhalten weitere 0,65 Prozentpunkte Abschlag. Die Laufzeit beträgt höchstens 25 Jahre, über diese Zeit ist das Objekt selbst zu nutzen, in der Regel als Hauptwohnsitz. Die Richtlinie bestimmt wörtlich, dass ein Anspruch auf Gewährung der Zuwendung nicht besteht und die Bewilligungsstelle nach pflichtgemäßem Ermessen im Rahmen der verfügbaren Haushaltsmittel entscheidet. Mit dem Vorhaben darf erst begonnen werden, wenn die SAB über den Förderantrag entschieden hat, ein Kaufvertrag oder Bauvertrag darf deshalb noch nicht oder nur mit einem entsprechenden Rücktrittsrecht unterzeichnet sein. Der Abruf ist innerhalb von 36 Monaten nach Bewilligung möglich, ab dem 13. Monat fallen Bereitstellungszinsen an. Darlehen ab 50.000 Euro sind im Grundbuch an rangbereiter Stelle zugunsten der SAB zu sichern. Die Einkommensgrenzen liegen bei 60.000 Euro für Alleinstehende und 100.000 Euro für Paare, je Kind kommen 10.000 Euro hinzu, die Gesamtausgaben sind bei bis zu vier Haushaltspersonen auf 550.000 Euro begrenzt. Die Richtlinie tritt mit Ablauf des 31.12.2031 außer Kraft.
KfW 308 Jung kauft Alt nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Kreditbetrag 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern und 180.000 Euro ab drei Kindern, bei zu versteuerndem Haushaltseinkommen bis 90.000, 100.000 beziehungsweise 110.000 Euro, je weiteres Kind erhöht sich die Grenze um 10.000 Euro. Voraussetzungen sind mindestens ein Kind unter 18 Jahren im Haushalt, ein Wohngebäude oder eine Eigentumswohnung der Energieklassen F, G oder H zur Selbstnutzung und die energetische Sanierung innerhalb von viereinhalb Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Der Tilgungszuschuss beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building, also Energieklasse H laut Energiebedarfsausweis oder ein Endenergiebedarf ab 300 kWh je Quadratmeter und Jahr, weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt maximal 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit für Leipzig. Heute den ersten Schritt machen.
Wir prüfen Ihr Wunschobjekt in Engelsdorf, Holzhausen, Liebertwolkwitz, Wiederitzsch, Böhlitz-Ehrenberg oder dem Leipziger Land, rechnen KfW 308, SAB Familienwohnen und für die Sanierung KfW 261 oder KfW 458 und BAFA durch und vergleichen über 550 Finanzierungspartner für den Rest. Kostenlos und unverbindlich.