
 Ihr Berater Sandro Wallisch, Spezialist für Karlsruhe und ganz Baden-Württemberg
Immobilienfinanzierung Karlsruhe. Die L-Bank stemmt mit 384.000 Euro den Löwenanteil des Kaufs.
Die Fächerstadt ist mit KIT, Bundesgerichtshof und Technologieregion einer der stabilsten Wohnungsmärkte im Südwesten, und trotzdem bleibt der Hauskauf hier für Familien machbar. Der Antrag muss bei der Wohnraumförderungsstelle der Stadt Karlsruhe liegen, bevor der Notar den Kaufvertrag beurkundet.
Ihre Rate für Karlsruhe mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Karlsruhe möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen das Z15-Darlehen der L-Bank und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand:
Karlsruhe. Familie mit 3 Kindern kauft ein Bestandshaus für 480.000 Euro ohne Bankdarlehen für den Kauf, saniert für 110.000 Euro auf Effizienzhaus 55 EE und finanziert Kauf und Sanierung zu rund 1,5 Prozent Mischzins, 5.500 Euro Tilgungszuschuss werden erlassen.
Ein Fünf-Personen-Haushalt mit drei minderjährigen Kindern und einem Bruttojahreseinkommen unter der Grenze von 99.500 Euro kauft in Karlsruhe ein Bestandshaus für 480.000 Euro. Die Gesamtkosten inklusive Sanierung von 110.000 Euro und Nebenkosten von rund 10,6 Prozent (rund 50.900 Euro) betragen rund 640.900 Euro. Den Pflichteigenanteil von 15 Prozent, also 96.200 Euro, bringt die Familie selbst auf, er deckt die Nebenkosten und 45.300 Euro des Kaufpreises. Für den verbleibenden Kaufanteil von 434.700 Euro liefert das Z15-Darlehen der L-Bank das volle Maximum von 384.000 Euro zu 1,00 Prozent Sollzins mit 2,25 Prozent Tilgung und 24 tilgungsfreien Anlaufmonaten, KfW 308 ergänzt 50.700 Euro zu 1,00 Prozent. Die Sanierung von 110.000 Euro läuft samt Wärmepumpe über die KfW 261 zu 3,49 Prozent. Der Tilgungszuschuss von 5 Prozent, also 5.500 Euro, verkürzt später die Laufzeit. Ein Zuschuss aus der KfW 458 kommt nicht dazu, denn die KfW schließt Einzelmaßnahmen neben der Effizienzhaus-Sanierung seit dem 21.07.2026 aus. Ein Bankdarlehen braucht diese Familie gar nicht. In den ersten 24 Monaten bleibt die Belastung unter der Kaltmiete von etwa 1.350 Euro, Mischzins rund 1,5 Prozent, erlassen werden 5.500 Euro Tilgungszuschuss. Immobilienfinanzierung Karlsruhe steht in diesem Fall auf der Landesförderung und nicht auf einem Bankdarlehen.
Immobilienfinanzierung Karlsruhe heißt hier, dass ein Landesdarlehen die Bank auf der Kaufseite ersetzt.
Karlsruhe wurde vor gut 300 Jahren vom Schloss aus fächerförmig in die Ebene gezeichnet, heute treffen hier das KIT, der Bundesgerichtshof und eine dichte IT-Landschaft aufeinander. Für Käufer bedeutet das solide Werte, aber eben auch Hauspreise um 4.550 Euro pro Quadratmeter im Schnitt. Interessant wird es dort, wo ältere Bestandshäuser stehen, etwa in Durlach-Aue, Neureut oder Knielingen. Genau dieser Bestand öffnet die Tür zum Z15 der L-Bank und zu den KfW-Programmen für Kauf und Sanierung.
Ihren Hauskredit in Karlsruhe bauen wir vom Landesdarlehen aus auf. Erst wird geprüft, ob Einkommen, Kinderzahl und Wohnfläche in die Förderung passen, dann geht der Antrag an die Wohnraumförderungsstelle der Stadt, parallel sichern wir KfW 308 und die Sanierungsbausteine. Weil die Bewilligung derzeit mindestens ein Jahr dauert, beginnt gute Planung deutlich vor der Objektsuche. Und falls Ihre laufende Finanzierung in Karlsruhe demnächst aus der Zinsbindung läuft, übernehmen wir den Marktvergleich für die Anschlussfinanzierung gleich mit.
An diesen sechs Zahlen lässt sich der Hauskauf in der Fächerstadt festmachen.
Diese Seite führt Sie in neun Schritten durch den Förderkauf in Karlsruhe.
- Was Häuser 2026 zwischen Durlach und Knielingen kosten.
- Wie Z15, KfW 308 und KfW 261 ineinandergreifen, KfW 458 als Alternative.
- Wie das Z15-Darlehen den Zins 15 Jahre lang auf 1,00 Prozent drückt.
- Warum die Wohnraumförderungsstelle vor dem Notar an der Reihe ist.
- Wie Sie das Jahr Wartezeit zu Ihrem Vorteil verplanen.
- Wie ein Bestandshaus für 480.000 Euro ohne Bankdarlehen gekauft wird.
- Welche Käufer in Durlach, Neureut, Knielingen, Oberreut und Mühlburg fündig werden.
- Welchen Rahmen der Budgetrechner für Ihren Hauskredit in Karlsruhe absteckt.
- Zwölf Antworten rund um den Immobilienkredit in Karlsruhe.
Was Häuser zwischen Schloss und Rheinhafen im Jahr 2026 kosten.
Im Stadtschnitt werden für Karlsruher Häuser rund 4.550 Euro pro Quadratmeter aufgerufen, getrieben von der starken Nachfrage aus Wissenschaft und IT-Wirtschaft. Wer die Immobilienfinanzierung in Karlsruhe mit Förderung plant, schaut deshalb gezielt an die Ränder des Fächers. In Durlach-Aue, Neureut oder Knielingen wechseln ältere Bestandshäuser spürbar unter dem Schnitt den Eigentümer, oft mit Energieausweisen der Klassen F bis H. Was auf den ersten Blick nach Sanierungslast aussieht, ist förderrechtlich ein Türöffner, denn genau solche Objekte qualifizieren sich für KfW 308 und die großen Sanierungsprogramme.
Rechnen wir das Karlsruher Beispiel einmal durch. Ein Bestandshaus für 480.000 Euro plus 110.000 Euro Sanierung ergibt ein Effizienzhaus 55 EE mit Wärmepumpe für rund 640.900 Euro Gesamtkosten. Den zu finanzierenden Kaufanteil tragen dabei allein das Z15 und KfW 308, beide zu 1,00 Prozent, und 5.500 Euro der Sanierung erlässt die KfW 261 als Tilgungszuschuss. Ein fertig saniertes Haus in vergleichbarer Lage kostet mehr und bringt keinen dieser Vorteile mit.
Ein Landesdarlehen, zwei KfW-Kredite und zwei Zuschüsse tragen zusammen den Immobilienkredit in Karlsruhe.
Baden-Württemberg stellt Familien über die L-Bank eines der zinsgünstigsten Landesdarlehen Deutschlands zur Verfügung, das Z15 mit einer Zinsverbilligung auf 1,00 Prozent für volle 15 Jahre. Hinzu kommen die KfW-Programme des Bundes für Kauf, Sanierung und Heizung. Offen gesagt werden Ihnen diese Bausteine im Bankgespräch selten angeboten, denn an Förderdarlehen verdienen Finanzierungspartner und Vermittler kaum etwas. Unsere Reihenfolge ist die umgekehrte. Zuerst wird jeder Fördertopf gefüllt, und im Karlsruher Beispiel bleibt für die Bank auf der Kaufseite danach schlicht nichts mehr zu tun.
KfW 308 schließt die Lücke über dem Z15
Jung kauft Alt fördert ausschließlich den Kaufpreis von Bestandsobjekten der Energieklassen F, G oder H und steht nur Familien mit mindestens einem minderjährigen Kind offen. Ab drei Kindern sind bis zu 180.000 Euro zu 1,00 Prozent möglich, sofern das zu versteuernde Einkommen 110.000 Euro nicht übersteigt. Binnen 4,5 Jahren muss das Haus Effizienzhaus 85 EE erreichen, alternativ genügen alle vier Einzelmaßnahmen, also Heizungstausch, Fenster, Fassade und Dach. Gefördert werden auch Eigentumswohnungen. Die Karlsruher Beispielfamilie ruft davon nur 50.700 Euro ab, weil das Z15 den großen Block bereits trägt. Der Antrag gehört wie beim Landesdarlehen zwingend vor den Kaufvertrag.
KfW 261 finanziert die Sanierung samt Wärmepumpe
Wer ein Bestandshaus auf Effizienzhaus 55 EE hebt, erhält von der KfW bis zu 150.000 Euro Sanierungskredit je Wohneinheit. Im Beispiel laufen 110.000 Euro über das Programm, also Dämmung, Fenster, Lüftung und Wärmepumpe. Der Zinssatz liegt bei 3,49 Prozent über 30 Jahre. Der Tilgungszuschuss beträgt beim Effizienzhaus 55 EE 5 Prozent, hier also 5.500 Euro. Er wird auf die letzten Raten angerechnet und verkürzt die Laufzeit, die Rate bleibt gleich. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA schließt die KfW seit dem 21.07.2026 aus, dazwischen liegen drei Jahre Sperre.
KfW 458 ist die Alternative ohne Effizienzhaus
Wer nur die Heizung tauscht und kein Effizienzhaus anstrebt, nimmt die KfW 458. Für eine Wärmepumpe zu 24.000 Euro gäbe es einen Direktzuschuss von 46 Prozent, zusammengesetzt aus 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus. Das sind 11.040 Euro, die nie zurückgefordert werden. Den Bonus bekommen Selbstnutzer beim Tausch einer Öl-, Kohle-, Gasetagen- oder Nachtspeicherheizung sowie einer mindestens 20 Jahre alten Gas- oder Biomasseheizung. Haushalte mit niedrigem zu versteuerndem Einkommen erhalten einen zusätzlichen Bonus. Vor dem Antrag gehört ein Liefervertrag oder Leistungsvertrag mit aufschiebender oder auflösender Bedingung geschlossen, ab Februar 2027 beginnt der Klimabonus zu schrumpfen. Neben einer Sanierung nach KfW 261 gibt es die KfW 458 im selben Haus nicht.
Das Z15-Darlehen der L-Bank hält den Zins 15 Jahre lang bei 1,00 Prozent.
Die Landeswohnraumförderung Baden-Württemberg verbilligt für Familien mit mindestens einem minderjährigen Kind den Zins eines großen Immobiliendarlehens auf 1,00 Prozent, festgeschrieben für 15 Jahre. Die Höchstbeträge wachsen mit der Kinderzahl, bei drei Kindern sind es 384.000 Euro, und exakt diesen Rahmen nutzt die Karlsruher Beispielfamilie bis zum letzten Euro.
1,00 statt 4,25 Prozent sparen über 15 Jahre mehr als 110.000 Euro
Getilgt wird das Z15 mit 2,25 Prozent jährlich, und die 384.000 Euro laufen zu 1,00 statt 4,25 Prozent Bankzins, also zu weniger als einem Viertel. Über die 15 Jahre der Zinsbindung summiert sich der Vorteil der Zinsverbilligung konservativ gerechnet auf mehr als 110.000 Euro, ein Betrag, der still im Hintergrund wirkt und in keiner Zuschusstabelle auftaucht. Bereitstellungszinsen fallen nicht an.
Zwei Jahre ohne Tilgung machen den Einzug bezahlbar
In den ersten beiden Jahren verlangt das Z15 auf die 384.000 Euro nur den Zins von 1,00 Prozent. Die Startbelastung der Beispielfamilie liegt dadurch klar unter der Karlsruher Vergleichsmiete. Genau in diese Phase fallen Umzug, Möbel und die letzten Handwerkerrechnungen. Die tilgungsfreie Anlaufzeit verschafft jungen Eigentümern einen Puffer von zwei Jahren, den ein klassisches Annuitätendarlehen nicht kennt.
Einkommen, Wohnfläche und Eigenanteil sind klar geregelt
Die Einkommensgrenze für den Fünf-Personen-Haushalt beträgt 99.500 Euro und meint das Bruttojahreseinkommen, nicht eine abstrakte Rechengröße. Vom Brutto gehen die nachgewiesenen Werbungskosten ab. Die Wohnfläche darf bei fünf Personen 175 Quadratmeter erreichen. Pflicht ist ein Eigenanteil von 15 Prozent der Gesamtkosten, vorrangig aus Guthaben oder einem lastenfreien Grundstück. Beim Bestandskauf dürfen Modernisierungskosten in die Förderung einfließen.
Die Wohnraumförderungsstelle kommt vor dem Notar, und diese Reihenfolge entscheidet über 384.000 Euro.
Das Z15 wird nicht am Bankschalter beantragt, sondern über das Förderportal bei der Wohnraumförderungsstelle der Stadt Karlsruhe. Wer den notariellen Kaufvertrag unterschreibt, bevor der vollständige Antrag dort eingegangen ist, verliert den Anspruch auf das Landesdarlehen endgültig, im Beispiel dieser Seite also 384.000 Euro zu 1,00 Prozent und mit ihnen einen Zinsvorteil von über 110.000 Euro. Es gibt eine wichtige Erleichterung. Sobald die Wohnraumförderungsstelle den Eingang der vollständigen Unterlagen bestätigt hat, darf auf eigenes Risiko beim Notar unterschrieben werden. KfW 308 verlangt seinen Antrag ebenfalls vor dem Kaufvertrag. Bei KfW 458 wird zuerst ein Vertrag mit aufschiebender oder auflösender Bedingung geschlossen und danach der Antrag gestellt. Wir planen jeden Karlsruher Kauf deshalb rückwärts vom Notartermin und legen alle Anträge nachweisbar davor.
Ehrlich gesagt warten Sie auf die Bewilligung der L-Bank derzeit mindestens ein Jahr.
Der Andrang auf das Z15 ist so groß, dass die L-Bank-Bewilligung nach dem vollständigen Antrag derzeit mindestens ein Jahr auf sich warten lässt. Diese Frist gehört auf den Tisch, bevor Sie Besichtigungstermine vereinbaren, nicht danach. Richtig eingeplant wird aus der Wartezeit ein Fahrplan. Im ersten Schritt klären wir Einkommensgrenze, Kinderzahl und Budget. Sobald ein konkretes Haus feststeht, geht der vollständige Antrag an die Wohnraumförderungsstelle, denn sie prüft Ihr Vorhaben mit allen Zahlen. Bis zur Zusage überbrückt eine Zwischenfinanzierung den Z15-Anteil, das lässt die L-Bank ausdrücklich zu. Da der Kaufvertrag nach der Eingangsbestätigung auf eigenes Risiko unterschrieben werden darf, muss ein gefundenes Traumhaus nicht zwölf Monate reserviert bleiben. Für Familien, die schneller zum Notar müssen, rechnen wir Alternativszenarien ohne Landesbaustein transparent dagegen, damit die Entscheidung auf Zahlen statt auf Hoffnung beruht.
Ihren Zinsvergleich für Karlsruhe starten Sie in einer halben Minute.
Eckdaten eingeben, und unser System fragt bei über 550 Finanzierungspartner ab, welche Konditionen für Ihren Hauskredit in Karlsruhe heute erreichbar sind.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Eine Karlsruher Familie kauft ein Bestandshaus für 480.000 Euro und bringt es für 110.000 Euro auf Effizienzhaus 55 EE. Konditionen Stand .
Ein Fünf-Personen-Haushalt mit drei Kindern finanziert dieses Haus aus vier Kreditbausteinen und einem Direktzuschuss. Die Pointe der Rechnung steht auf der Kaufseite. Dort kommt keine einzige Bank vor, und in den ersten 24 Monaten liegt die Rate unter der ortsüblichen Kaltmiete.
Eine Familie mit drei Kindern findet ein Bestandshaus für 480.000 Euro
Gefunden wird das ältere Einfamilienhaus in einer Randlage wie Durlach-Aue oder Neureut. Das Haushaltsbruttoeinkommen der Familie bleibt unter der Z15-Grenze von 99.500 Euro für fünf Personen, das zu versteuernde Einkommen unter der KfW-308-Grenze von 110.000 Euro bei drei Kindern, beides wird vor jedem Antrag belegt. Die Sanierung auf Effizienzhaus 55 EE samt Wärmepumpe übererfüllt die Effizienzhaus-85-Pflicht aus KfW 308 und sichert den vollen Tilgungszuschuss der KfW 261.
- Kaufpreis 480.000 Euro, Wohnfläche innerhalb der Grenze von 175 Quadratmetern für den Fünf-Personen-Haushalt.
- Nebenkosten rund 10,6 Prozent, also rund 50.900 Euro, für Grunderwerbsteuer von 5,0 Prozent, Notar, Grundbuch und Makler. Gesamtkosten inklusive Sanierung rund 640.900 Euro.
- Pflichteigenanteil der L-Bank 15 Prozent der Gesamtkosten, also 96.200 Euro. Er bezahlt die Nebenkosten komplett und 45.300 Euro des Kaufpreises.
- Zu finanzierender Kaufanteil 434.700 Euro, gedeckt aus Z15 mit dem vollen Maximum von 384.000 Euro bei drei Kindern plus KfW 308 mit 50.700 Euro. Kein Bankdarlehen für den Kauf.
- Sanierung 110.000 Euro auf Effizienzhaus 55 EE, komplett über KfW 261. Dach, Fenster, Dämmung, Lüftung und die Wärmepumpe für 24.000 Euro laufen in einem Kredit.
- Kein Zuschuss aus KfW 458. Seit dem 21.07.2026 schließt die KfW Einzelmaßnahmen und Effizienzhaus-Sanierung für dasselbe Gebäude aus, dazwischen liegen drei Jahre Sperre.
- Tilgungszuschuss. Die KfW 261 erlässt 5 Prozent von 110.000 Euro, also 5.500 Euro. Der Betrag wird auf die letzten Raten angerechnet und verkürzt die Laufzeit. Ein Bankdarlehen braucht diese Familie nicht.
- Der Ablauf steht fest. Der vollständige Antrag an die Wohnraumförderungsstelle der Stadt Karlsruhe und der KfW-308-Antrag liegen vor dem Notartermin, der Heizungsauftrag folgt erst nach der Zusage aus KfW 458, und die Wartezeit von mindestens einem Jahr steht im Zeitplan.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
L-Bank Z15 (voll ausgeschöpft) Maximum bei 3 Kindern, Zinsverbilligung 15 Jahre, Tilgung 2,25 %, 24 Monate tilgungsfrei (Jahre 1 und 2 nur ~320 Euro). Antrag über die Wohnraumförderungsstelle der Stadt Karlsruhe vor dem Kaufvertrag. |
384.000 € | 1,00 % (15 Jahre) | ~1.040 € (ab Jahr 3) |
|
KfW 308 Jung kauft Alt 3 Kinder, zu versteuerndes Einkommen bis 110.000 Euro, Rahmen bis 180.000 Euro, genutzt 50.700 Euro. Antrag vor dem Notartermin. |
50.700 € | 1,00 % (30 Jahre) | ~163 € |
|
KfW 261 Effizienzhaus 55 EE 110.000 Euro für Dämmung, Fenster, Lüftung und Wärmepumpe. Tilgungszuschuss 5 % = 5.500 Euro. Er verkürzt die Laufzeit, die Rate bleibt gleich. |
110.000 € | 3,49 % (30 Jahre) | ~493 € |
| Gesamte Monatsrate ab Jahr 3, in den ersten 24 Monaten dank Z15-Tilgungsfreiheit nur ~976 € | ~640.900 € Gesamtkosten, 5.500 € Tilgungszuschuss | Mischzins ~1,5 % | ~1.696 € |
| Vergleichsmiete saniertes EFH in Karlsruhe | gemietet, ohne Vermögensaufbau | entfällt | ~1.350 € kalt |
Wie Ihre persönliche Kombination der Bausteine ausfällt, zeigt der Mischzinsrechner für die Immobilienfinanzierung. Ob Eigentum in Ihrer Situation die Miete rechnerisch überholt, klärt der Mieten-oder-Kaufen-Rechner. Beim Bankbaustein stellt sich zudem die Frage nach klassischer Tilgung oder tilgungsausgesetztem Bausparmodell, das Banken wegen der höheren Provision gern empfehlen. Unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung stellt beide Wege neutral nebeneinander.
Gerechnet wird bei uns ohne Schönfärberei. Ab dem dritten Jahr kostet das Karlsruher Beispiel rund 1.696 Euro im Monat und liegt damit rund 346 Euro über der Vergleichsmiete von etwa 1.350 Euro kalt. In den ersten 24 Monaten dreht sich das Bild, denn die tilgungsfreie Anlaufzeit des Z15 drückt die Rate auf rund 976 Euro und verschafft der Familie einen echten Einzugspuffer. Dafür entsteht Eigentum an einem auf Effizienzhaus 55 EE sanierten Haus in der Fächerstadt, 5.500 Euro erlässt die KfW 261 als Tilgungszuschuss, und die Zinsverbilligung des Landes spart über 15 Jahre konservativ mehr als 110.000 Euro. Dieselben 544.700 Euro über ein einziges Bankdarlehen zu 4,25 Prozent kosteten rund 2.680 Euro im Monat, also rund 984 Euro mehr. Empfohlen ist ein Haushaltsnetto ab etwa 4.300 Euro.
In diesen fünf Karlsruher Suchgebieten hält der Fächer förderfähigen Bestand bereit.
Schloss, Marktplatz und die Kaiserstraße prägen das Zentrum, gekauft wird jedoch in den gewachsenen Stadtteilen dahinter. Dort stehen Häuser der Vorkriegs- und Nachkriegsjahrzehnte, deren Energieausweise häufig Klasse F bis H zeigen, und genau dieses Profil verlangen KfW 308 und die Sanierungsförderung als Eintrittskarte in den günstigen Immobilienkredit in Karlsruhe.
Durlach
Die einstige Markgrafenstadt am Turmberg ist älter als Karlsruhe selbst und entsprechend gemischt bebaut. Rund um die Altstadt wird es teuer, in Durlach-Aue dagegen stehen schlichte Bestandshäuser deutlich unter dem Stadtschnitt, oft mit reichlich energetischem Nachholbedarf und damit voller Förderberechtigung.
Typische Käufer sind Familien, die Altstadtnähe wollen und die Aue als Preisvorteil nutzen.
Neureut
Der bevölkerungsreichste nördliche Stadtteil bietet breite Siedlungsstraßen mit Häusern der 1950er bis 1970er Jahre um 4.100 bis 4.400 Euro pro Quadratmeter. Viele Objekte warten seit Jahrzehnten auf die erste energetische Erneuerung, was sie für das Rechenmodell dieser Seite besonders passend macht.
Typische Käufer sind Haushalte mit drei Kindern, die Fläche innerhalb der 175-Quadratmeter-Grenze suchen.
Knielingen
Im äußersten Westen zwischen Rheinauen und Raffineriegelände liegt einer der günstigsten Hausmärkte der Stadt. Ältere Einfamilienhäuser ab etwa 4.000 Euro pro Quadratmeter treffen hier auf die Quartiersentwicklung in Knielingen 2.0, die den Stadtteil Stück für Stück aufwertet.
Typische Käufer sind Preisbewusste, die Rheinnähe über Prestige stellen.
Oberreut
Der planvoll gewachsene Stadtteil aus den 1960er Jahren gilt als bezahlbarster Einstieg in das Karlsruher Eigentum. Reihenhäuser und kleinere Einfamilienhäuser ab etwa 3.900 Euro pro Quadratmeter lassen nach der Sanierung viel Luft im Budget für die Ausstattung.
Typische Käufer sind Erstkäufer, die den Eigenanteil von 15 Prozent knapp kalkulieren müssen.
Mühlburg
Zwischen Entenfang und Rheinhafen mischen sich Altbauten und Nachkriegszeilen mit hervorragender Tramanbindung in die Innenstadt. Wer hier ein unsaniertes Haus erwischt, verbindet kurze Wege mit dem vollen Zugang zu KfW 308 und den Sanierungsprogrammen.
Typische Käufer sind urbane Familien, die auf das Zweitauto verzichten wollen.
Rund um Karlsruhe
In Eggenstein-Leopoldshafen, Rheinstetten oder Pfinztal sinken die Quadratmeterpreise weiter, während Z15 und sämtliche KfW-Programme im ganzen Land gelten. Es ändert sich lediglich die zuständige Wohnraumförderungsstelle im jeweiligen Landratsamt oder Rathaus.
Typische Käufer sind Pendler, die mit der Stadtbahn in die Fächerstadt fahren.
Läuft Ihre Zinsbindung aus? Karlsruher Objekte sind bei Banken gern gesehen.
Endet die Zinsbindung Ihrer laufenden Finanzierung in Karlsruhe oder im badischen Umland in den kommenden Jahren, lohnt der Blick über das Verlängerungsangebot der Hausbank hinaus. Die anhaltend hohe Nachfrage in der Technologieregion lässt Finanzierungspartner Karlsruher Immobilien wohlwollend bewerten, was Ihre Verhandlungsposition stärkt. Ein Forward-Darlehen friert das aktuelle Zinsniveau bis zu fünf Jahre vor dem Ablauf ein, und schon ein halber Prozentpunkt Vorsprung entlastet eine Restschuld von 200.000 Euro um etwa 1.000 Euro jährlich.
Über 4.000 begleitete Finanzierungen sprechen für sich, hier kommen unsere Kundinnen und Kunden zu Wort.
Von der Prüfung des Energieausweises über den Antrag bei der Wohnraumförderungsstelle bis zur Finanzierungsbestätigung für den Makler begleitet Sandro Wallisch jede Immobilienfinanzierung in Karlsruhe persönlich und aus einer Hand.
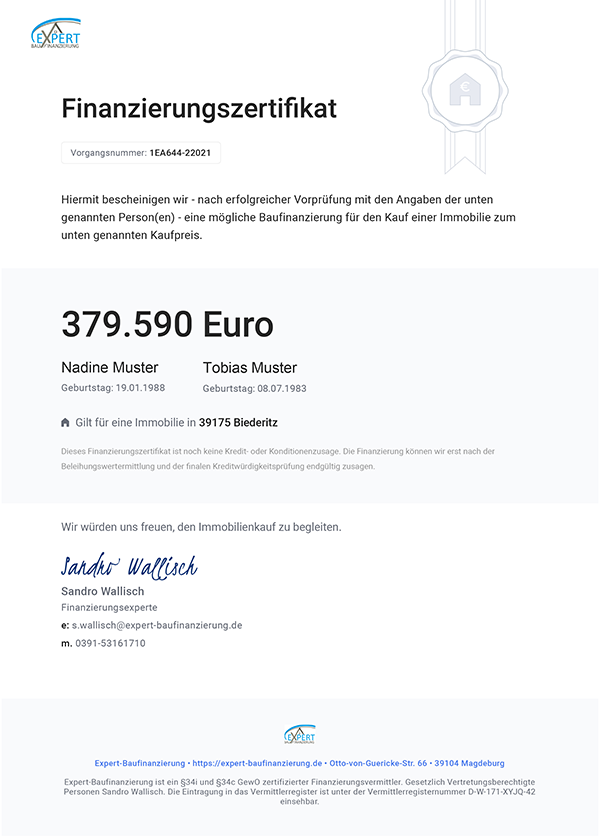
Ihre Finanzierungsbestätigung für Karlsruhe liegt vor der ersten Besichtigung bereit. Wer geprüft bietet, gewinnt das Rennen.
Bezahlbare Bestandshäuser in Neureut oder Oberreut haben selten mehr als eine Besichtigungsrunde. Verkäufer und Makler geben dem Interessenten den Vorzug, dessen Finanzierung schwarz auf weiß belegt ist.
Ihre Bestätigung erhalten Sie direkt nach dem ersten Beratungsgespräch und treten damit im gesamten Stadtgebiet als geprüfter Käufer auf. Kostenlos und unverbindlich.
Trägt Ihr Einkommen ein Haus in der Fächerstadt? Der Budgetrechner sagt es Ihnen sofort.
Nettoeinkommen und Wunschrate eingeben, und der Rechner steckt den realistischen Rahmen für Ihren Hauskredit in Karlsruhe inklusive Sanierungsanteil ab.
Starten Sie Ihre Finanzierungsanfrage für Karlsruhe. Direkt und kostenlos.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.

Hier beantworten wir zwölf häufige Fragen zum Immobilienkredit in Karlsruhe.
Was macht Karlsruhe für Familien mit drei Kindern zur starken Förderstadt?
In der Fächerstadt kosten Häuser im Schnitt rund 4.550 Euro pro Quadratmeter, in Randlagen wie Durlach-Aue, Neureut oder Knielingen liegt sanierungsbedürftiger Bestand spürbar darunter. Entscheidend ist die L-Bank. Bei drei minderjährigen Kindern erlaubt das Z15-Darlehen bis zu 384.000 Euro zu 1,00 Prozent Sollzins für 15 Jahre, und genau dieses Maximum schöpft das Rechenbeispiel dieser Seite voll aus. Zusammen mit 50.700 Euro aus KfW 308 ist der komplette zu finanzierende Kaufanteil von 434.700 Euro abgedeckt, ohne dass eine Bank auch nur einen Euro zum Kauf beisteuert.
Wie funktioniert das Z15-Darlehen der L-Bank genau?
Das Z15 ist der Kernbaustein der Landeswohnraumförderung Baden-Württemberg für Familien mit mindestens einem minderjährigen Kind, wobei ein Kind schon zählt, wenn die Geburt in den nächsten sechs Monaten ansteht. Das Land verbilligt den Zins auf 1,00 Prozent Sollzins, festgeschrieben für 15 Jahre, getilgt wird mit 2,25 Prozent jährlich, und die ersten 24 Monate bleiben komplett tilgungsfrei. Bei drei Kindern beträgt der maximale Bruttodarlehensbetrag 384.000 Euro. Im Karlsruher Beispiel fällt auf diesen Betrag in den ersten beiden Jahren nur der Zins an, ab dem dritten Jahr beginnt die Tilgung.
Gilt die Einkommensgrenze von 99.500 Euro wirklich für das Bruttoeinkommen?
Ja, und das ist eine Besonderheit, die Baden-Württemberg sympathisch ehrlich macht. Für einen Haushalt mit fünf Personen, also etwa zwei Eltern und drei Kindern, darf das Haushaltsjahreseinkommen 99.500 Euro brutto nicht übersteigen. Andere Bundesländer rechnen mit abstrakten anrechenbaren Einkommen, die L-Bank-Grenze lässt sich dagegen direkt mit dem eigenen Gehaltszettel abgleichen. Vom Brutto gehen die nachgewiesenen Werbungskosten ab. Ob Ihr Haushalt unter der Grenze liegt, prüfen wir im Erstgespräch anhand der echten Zahlen.
Warum ist die Belastung in den ersten zwei Jahren so niedrig?
Das Z15-Darlehen startet mit 24 tilgungsfreien Monaten. In dieser Anlaufzeit fällt auf die 384.000 Euro nur der Zins von 1,00 Prozent an, die Tilgung von 2,25 Prozent beginnt erst im dritten Jahr. Zusammen mit KfW 308 und KfW 261 bleibt die Belastung in den Jahren eins und zwei unter der Karlsruher Vergleichsmiete. Genau in die Anfangsphase fallen aber Umzug, Küche und die letzten Sanierungsrechnungen. Die tilgungsfreie Zeit wirkt darum wie ein eingebauter Einzugspuffer von zwei Jahren, den keine Bank in dieser Form anbietet.
Wie gehen wir mit der Wartezeit von mindestens einem Jahr bei der L-Bank um?
Weil derzeit sehr viele Familien die Landeswohnraumförderung beantragen, vergehen zwischen dem vollständigen Antrag und der Bewilligung aktuell mindestens zwölf Monate. Wir sprechen das von Anfang an aus, denn wer diese Frist erst kurz vor dem Notartermin kennenlernt, hat keine Optionen mehr. Als Planungsthema betrachtet verliert die Wartezeit ihren Schrecken. Wer den Kaufwunsch früh mit uns durchrechnet und die Unterlagen vorbereitet, reicht den Antrag beim passenden Haus sofort ein und überbrückt die Wartezeit bis zur Zusage ohne Druck. Wichtig zu wissen ist außerdem, dass der Kaufvertrag auf eigenes Risiko unterschrieben werden darf, sobald die Wohnraumförderungsstelle den Eingang des vollständigen Antrags bestätigt hat.
Wo und wann wird das Z15 für ein Haus in Karlsruhe beantragt?
Zuständig ist die Wohnraumförderungsstelle der Stadt Karlsruhe, eingereicht wird über das Förderportal der L-Bank. Die Reihenfolge ist unverhandelbar. Der Antrag muss gestellt sein, bevor der notarielle Kaufvertrag unterschrieben wird, sonst sind die 384.000 Euro zu 1,00 Prozent unwiederbringlich verloren. Sobald die Wohnraumförderungsstelle den Eingang der vollständigen Unterlagen bestätigt hat, darf auf eigenes Risiko beim Notar unterschrieben werden. KfW 308 verlangt ebenfalls den Antrag vor dem Kaufvertrag. Bei KfW 458 wird zuerst ein Vertrag mit aufschiebender oder auflösender Bedingung geschlossen und danach der Antrag gestellt. Wir takten alle drei Anträge so, dass kein Baustein verloren geht.
Passt unser Wunschhaus in die Wohnflächengrenze von 175 Quadratmetern?
Für eine vierköpfige Familie erlaubt die Landeswohnraumförderung 160 Quadratmeter Wohnfläche, jede weitere Person bringt 15 Quadratmeter dazu. Der Fünf-Personen-Haushalt des Karlsruher Beispiels darf also bis zu 175 Quadratmeter kaufen. Damit passen die allermeisten Einfamilienhäuser und Reihenhäuser in Durlach, Neureut oder Knielingen problemlos in den Rahmen. Kritisch wird es nur bei großzügigen Stadtvillen. Wir prüfen die Flächenberechnung des Exposés vor dem Antrag, denn eine Überschreitung kostet die gesamte Förderung.
Welcher Eigenanteil ist beim Z15 Pflicht und woraus darf er bestehen?
Die L-Bank verlangt einen Eigenanteil von 15 Prozent der Gesamtkosten, vorrangig aus Guthaben oder einem lastenfreien Grundstück. Bei Gesamtkosten von rund 640.900 Euro im Karlsruher Beispiel sind das 96.200 Euro. Damit werden die Nebenkosten von rund 50.900 Euro und zusätzlich 45.300 Euro des Kaufpreises aus eigener Kraft bezahlt. Das ist strenger als in manch anderem Bundesland, und wir sagen es deshalb ohne Umschweife. Auf der Habenseite steht, dass die Nebenkosten in Baden-Württemberg mit rund 10,6 Prozent vergleichsweise moderat ausfallen, weil die Grunderwerbsteuer bei 5,0 Prozent liegt.
Welche Beträge werden im Karlsruher Beispiel geschenkt und was spart der Landeszins?
Die KfW 261 erlässt beim Sprung auf Effizienzhaus 55 EE einen Tilgungszuschuss von 5 Prozent, bei 110.000 Euro Kreditsumme samt Wärmepumpe also 5.500 Euro. Die KfW rechnet ihn auf die letzten Raten an, die Laufzeit wird kürzer und die Monatsrate bleibt gleich. Einen Direktzuschuss aus der KfW 458 gibt es nicht dazu, denn die KfW schließt Einzelmaßnahmen neben einer Effizienzhaus-Sanierung seit dem 21.07.2026 aus. Dazu kommt der stille Riese der Rechnung, die Zinsverbilligung des Z15. Gegenüber einem Bankzins von 4,25 Prozent spart der Landeszins von 1,00 Prozent auf 384.000 Euro über die 15 Jahre der Zinsbindung konservativ gerechnet mehr als 110.000 Euro an Zinskosten.
Wieso braucht der Kauf in diesem Beispiel kein einziges Bankdarlehen?
Vom Kaufpreis des Bestandshauses über 480.000 Euro trägt die Familie 45.300 Euro aus dem Pflichteigenanteil selbst, zu finanzieren bleiben 434.700 Euro. Das Z15 der L-Bank liefert davon 384.000 Euro zu 1,00 Prozent, KfW 308 steuert 50.700 Euro ebenfalls zu 1,00 Prozent bei, zusammen exakt 434.700 Euro. Eine Bank taucht in dieser Rechnung schlicht nicht auf, denn auch die Sanierung samt Wärmepumpe läuft über die KfW 261. So sinkt der Mischzins der gesamten Immobilienfinanzierung in Karlsruhe auf rund 1,5 Prozent.
Wie steht die Beispielfinanzierung im Vergleich zur Karlsruher Miete da?
Für ein saniertes Einfamilienhaus dieser Größe werden in Karlsruhe rund 1.350 Euro Kaltmiete aufgerufen. Das Beispiel liegt in den ersten 24 Monaten dank der tilgungsfreien Anlaufzeit des Z15 deutlich unter der Vergleichsmiete, der Mischzins über alle Bausteine beträgt rund 1,5 Prozent. Der langfristige Mehrbetrag gegenüber der Miete kauft ein vollständig auf Effizienzhaus 55 EE gebrachtes Eigenheim samt Wärmepumpe und 5.500 Euro Tilgungszuschuss. Für die Tragfähigkeit empfehlen wir ein Haushaltsnettoeinkommen ab etwa 4.300 Euro, die genaue Prüfung übernimmt das kostenlose Erstgespräch.
Rundum-Begleitung in Karlsruhe. Wer hält L-Bank, KfW und Stadtverwaltung zusammen?
Ein Karlsruher Förderkauf hat drei Schauplätze, das Förderportal der L-Bank mit der Wohnraumförderungsstelle der Stadt, die KfW mit den Programmen 308, 261 und 458 und am Ende einen kleinen Bankanteil. Wir führen alle Fäden an einem Schreibtisch zusammen, vom Check des Energieausweises eines Hauses in Oberreut oder Mühlburg über die Einkommens- und Wohnflächenprüfung bis zur Auszahlung des letzten Zuschusses. Offen gesagt bieten viele Banken und Vermittler diese Bausteine von sich aus kaum an, weil an Förderdarlehen wenig verdient wird. Wir legen sie trotzdem zuerst auf den Tisch und vergleichen für den Rest über 550 Finanzierungspartner, kostenlos und ohne Zusatzgebühr.
Darf ich in Karlsruhe den Kaufvertrag unterschreiben, solange das Z15-Darlehen noch nicht bewilligt ist?
Erst ab einem klaren Zeitpunkt, und der ist entscheidend. Sie dürfen den Kauf- oder Werkvertrag auf eigenes Risiko unterschreiben, sobald die Wohnraumförderungsstelle den Eingang eines vollständigen, prüffähigen und unterschriebenen Förderantrags bestätigt hat. Ein Vertragsabschluss vor diesem Zeitpunkt schließt die Gewährung eines Z15-Darlehens aus, so steht es in den Förderbedingungen. Zuerst prüft die Wohnraumförderungsstelle Vollständigkeit und Fördervoraussetzungen, dann entscheidet die L-Bank. Planen Sie Zeit ein. Die L-Bank weist auf hohe Nachfrage und begrenzte Subventionsmittel hin und nennt eine Wartezeit von mindestens einem Jahr bis zur Bewilligung. Für Ihr Vorhaben in Karlsruhe stellen wir den Antrag vollständig und takten den Notartermin darauf ab, kostenfrei.
Zu welchen Konditionen vergibt die L-Bank das Z15-Darlehen in Karlsruhe?
Gerechnet wird mit 1,00 Prozent Sollzins bei 15 Jahren Zinsbindung und 2,25 Prozent Tilgung, wobei die ersten 24 Monate tilgungsfrei bleiben. Die Höchstbeträge staffeln sich nach Haushaltsgröße, bei vier Personen bis zu 344.500 Euro. Mindestens 15 Prozent der Gesamtkosten müssen Sie als Eigenleistung beisteuern. Voraussetzung ist mindestens ein minderjähriges Kind oder ein erstes Kind, das in den nächsten sechs Monaten erwartet wird. Maßgeblich ist das Bruttoeinkommen der folgenden zwölf Monate nach Antragstellung abzüglich nachgewiesener Werbungskosten. Die Immobilie ist selbst zu nutzen. Wie sich das für Karlsruhe mit KfW und Bankanteil rechnet, zeigen wir im kostenlosen Erstgespräch.
Welche Bank ist die beste für eine Immobilienfinanzierung in Karlsruhe?
Die Frage lässt sich seriös nur für Ihren Fall beantworten, denn Zinsen und Risikogrenzen verschieben sich wöchentlich. Ein Institut, das bei viel Eigenkapital vorn liegt, fällt bei einer Vollfinanzierung oft zurück, und bei unsanierten Häusern gehen die Bewertungen weit auseinander. Für Karlsruhe vergleichen wir die Angebote von über 550 Finanzierungspartnern nebeneinander. Entscheidend ist am Ende ohnehin nicht der Zins einer einzelnen Bank, sondern Ihr Mischzins über alle Bausteine, denn das Z15-Darlehen der L-Bank und die KfW drücken ihn deutlich stärker als jeder Zinsvergleich. Für Ihr Objekt in Karlsruhe rechnen wir beides zusammen.
Was ist derzeit ein realistischer Zinssatz für eine Immobilienfinanzierung?
Das sagen wir Ihnen tagesaktuell, denn die Sätze bewegen sich täglich. Ihr persönlicher Satz hängt an vier Größen, nämlich Beleihungsauslauf, Zinsbindung, Bonität und Objekt. Aussagekräftiger ist ohnehin der Mischzins über alle Bausteine. Wer KfW und das Z15-Darlehen der L-Bank einbaut, liegt regelmäßig ein bis zwei Prozentpunkte unter dem reinen Bankangebot. Ein Prozentpunkt weniger zählt bei 300.000 Euro Darlehen über die ganze Zinsbindung. Was für Ihr Vorhaben in Karlsruhe erreichbar ist, rechnen wir kostenfrei aus.
Reicht mein Einkommen für 300.000 Euro Immobilienkredit?
Für eine reine Bankfinanzierung brauchen Sie rund 3.900 Euro Haushaltsnetto. Gerechnet ist das mit 4,25 Prozent Zins und 2 Prozent Tilgung, und die Belastung sollte 40 Prozent Ihres Nettos nicht übersteigen. Mit Förderung wird es leichter. Bei 2,5 Prozent Mischzins reichen rund 2.800 Euro netto. Was in Ihrem Fall trägt, rechnen wir für Karlsruhe im kostenlosen Erstgespräch aus.
Kann man mit 3.000 Euro netto in Karlsruhe ein Haus finanzieren?
Ja. 3.000 Euro netto tragen ein Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem Fördermix aus KfW und dem Z15-Darlehen der L-Bank, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Karlsruhe liegt der Quadratmeterpreis bei etwa 4.550 Euro, die Förderung macht damit aus rund 51 Quadratmetern etwa 70 Quadratmeter. Die Kaufnebenkosten sollten Sie zusätzlich aus eigenen Mitteln tragen.
Was kostet ein Haus in Karlsruhe pro Quadratmeter?
Rund 4.550 Euro je Quadratmeter im Durchschnitt. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 546.000 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Karlsruhe liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Ob sich der Kauf rechnet, entscheidet die Summe aus Kaufpreis, Sanierung und Förderung über das Z15-Darlehen der L-Bank und die KfW. Diese Rechnung machen wir für Karlsruhe kostenfrei. Der Postbank Wohnatlas 2026 des HWWI erwartet für Baden-Württemberg bis 2035 einen realen Preisanstieg von 0,59 Prozent pro Jahr. Real heißt nach Abzug der Inflation, nominal liegt die Entwicklung also höher, und Ihre Restschuld schrumpft in derselben Zeit real mit.
Ihre Frage fehlt? Im kostenlosen Erstgespräch beantworten wir sie und schnüren gleich Ihr persönliches Karlsruher Förderpaket.
Jetzt kostenloses Erstgespräch sichernHauskredit in der Region um Karlsruhe.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Baden-Württemberg-Seiten finden Sie in der Übersicht Hauskredit Baden-Württemberg.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der L-Bank. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
L-Bank Z15, Eigentumsfinanzierung BW nach der Produktseite der L-Bank, dem Merkblatt Basisförderung Z15 (Stand 01.01.2026) und der Konditionenübersicht Eigentumsförderung (Stand 18.09.2026). Der Sollzins beträgt 1,00 Prozent im Jahr bei 15 Jahren Zinsbindung, Stand September 2026, mit 2,25 Prozent Tilgung und 24 tilgungsfreien Anlaufmonaten, die Höchstbeträge staffeln sich nach Haushaltsgröße und liegen für vier Personen bei bis zu 344.500 Euro. Gefordert sind mindestens 15 Prozent der Gesamtkosten als Eigenleistung, mindestens ein minderjähriges Kind oder ein in den nächsten sechs Monaten erwartetes erstes Kind sowie die Selbstnutzung. Maßgeblich ist das Bruttoeinkommen der folgenden zwölf Monate nach Antragstellung abzüglich nachgewiesener Werbungskosten. Der Antrag läuft über die Wohnraumförderungsstelle der Stadt oder des Landkreises, die Vollständigkeit und Fördervoraussetzungen prüft. Ein Kauf- oder Werkvertrag darf erst unterschrieben werden, wenn diese Stelle den Eingang eines vollständigen, prüffähigen und unterschriebenen Förderantrags bestätigt hat, denn ein Vertragsabschluss vor diesem Zeitpunkt schließt die Gewährung eines Z15-Darlehens aus. Die L-Bank weist auf hohe Nachfrage und begrenzte Subventionsmittel hin und nennt eine Wartezeit von mindestens einem Jahr bis zur Bewilligung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Die Rate richtet sich nach dem Bruttobetrag. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Er beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Ein Worst Performing Building ist ein Gebäude der Energieklasse H mit gültigem Bedarfsausweis oder mit einem Endenergiebedarf ab 300 Kilowattstunden je Quadratmeter im Jahr. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt höchstens 70 Prozent, bis 30.000 Euro zu versteuerndes Einkommen und mit Kind bis 40.000 Euro höchstens 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
KfW 308 nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Höchstbeträge nach Kinderzahl: 140.000 Euro bei einem Kind (Einkommensgrenze 90.000 Euro), 160.000 Euro bei zwei Kindern (100.000 Euro), 180.000 Euro ab drei Kindern (110.000 Euro, je weiteres Kind erhöht sich die Einkommensgrenze um 10.000 Euro). Sanierungspflicht innerhalb von 4,5 Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung. Der Antrag gehört vor den notariellen Kaufvertrag.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Karlsruhe beginnt bei der Wohnraumförderungsstelle, nicht beim Notar.
Wir prüfen Ihr Wunschhaus in Durlach, Neureut, Knielingen, Oberreut oder Mühlburg, sichern Z15, KfW 308, KfW 261 und KfW 458 in der richtigen Reihenfolge, planen die Wartezeit realistisch ein und vergleichen über 550 Finanzierungspartner für den kleinen Rest. Kostenlos und unverbindlich.