
 Ihr Berater Sandro Wallisch, Spezialist für Ludwigsburg und ganz Baden-Württemberg
Immobilienfinanzierung Ludwigsburg. Der komplette finanzierte Kaufanteil über ein einziges Z15 der L-Bank.
In der Barockstadt mit S-Bahn-Anschluss nach Stuttgart haben die Hauspreise zuletzt leicht nachgegeben und liegen im Schnitt bei rund 3.750 Euro pro Quadratmeter. Für den kleinen Sanierungsrest lassen wir über 550 Finanzierungspartner gegeneinander antreten.
Ihre Rate für Ludwigsburg mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Ludwigsburg möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen das Z15-Darlehen der L-Bank und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand:
Ludwigsburg. Familie mit 3 Kindern finanziert den kompletten Kaufanteil eines Bestandshauses für 390.000 Euro allein über das Z15 zu 1,00 Prozent, saniert für 130.000 Euro auf Effizienzhaus 55 EE und finanziert Kauf und Sanierung zu rund 1,7 Prozent Mischzins, 6.200 Euro Tilgungszuschuss werden erlassen.
Ein Fünfpersonenhaushalt unter der Bruttoeinkommensgrenze von 99.500 Euro erwirbt in Ludwigsburger Randlage ein unsaniertes Einfamilienhaus mit 105 Quadratmetern für 390.000 Euro. Die Nebenkosten von rund 10,6 Prozent, also rund 41.300 Euro, sowie 42.900 Euro des Kaufpreises trägt der Pflicht-Eigenanteil von 15 Prozent der Gesamtkosten, insgesamt 84.200 Euro. Der verbleibende Kaufanteil von 347.100 Euro läuft vollständig über das Z15-Darlehen der L-Bank zu 1,00 Prozent mit 15 Jahren Zinsverbilligung, Tilgung 2,25 Prozent und 24 tilgungsfreien Anlaufmonaten. Der Höchstbetrag bei drei Kindern liegt bei 384.000 Euro, es bleiben 36.900 Euro Reserve, und KfW 308 mit bis zu 180.000 Euro wird gar nicht benötigt. Die Sanierung von 130.000 Euro führt zum Effizienzhaus 55 EE. Die energetischen Gewerke samt Wärmepumpe kosten 124.000 Euro und laufen zusammen über die KfW 261 zu 3,49 Prozent. Der Tilgungszuschuss von 5 Prozent, also 6.200 Euro, verkürzt später die Laufzeit. Ein Zuschuss aus der KfW 458 kommt nicht dazu, denn die KfW schließt Einzelmaßnahmen neben der Effizienzhaus-Sanierung seit dem 21.07.2026 aus. Die sonstigen Arbeiten von 6.000 Euro bilden den einzigen Bankbaustein über den Vergleich von über 550 Finanzierungspartner zu 4,25 Prozent. In den ersten 24 Monaten bleibt die Belastung unter der Kaltmiete von etwa 1.250 Euro, Mischzins rund 1,7 Prozent, Gesamtkosten rund 561.300 Euro. Der Antrag muss vor dem Kaufvertrag bei der Wohnraumförderungsstelle der Stadt Ludwigsburg eingehen, die Bewilligung dauert derzeit mindestens ein Jahr. Mit maximalem Landesbaustein trägt die Immobilienfinanzierung in Ludwigsburg selbst eine Familie mit drei Kindern.
Immobilienfinanzierung Ludwigsburg. Hinter dem barocken Schloss stehen nüchterne Zahlen und ein starkes Landesdarlehen.
Ludwigsburg vereint das prächtigste Residenzschloss des Landes mit einer sehr bodenständigen Qualität. Die Stadt ist zum Wohnen gemacht, mit kurzen S-Bahn-Takten nach Stuttgart, Schulen in jedem Quartier und gewachsenen Wohnstraßen in Eglosheim, Oßweil oder Neckarweihingen. Dass die Preise dort zuletzt leicht nachgegeben haben, ärgert Verkäufer und freut Familien, die jetzt einsteigen. Denn viele dieser Häuser stammen aus den Nachkriegsjahrzehnten und tragen Energieklassen zwischen F und H im Ausweis, die Eintrittskarte für die großen Förderprogramme.
Beim Hauskredit in Ludwigsburg beginnt unsere Arbeit nicht mit einem Bankformular, sondern mit dem Förderfahrplan. Erst geht der Antrag über das Förderportal an die Wohnraumförderungsstelle der Stadt Ludwigsburg, denn ohne diese Reihenfolge gibt es kein Z15, und die Bewilligung braucht derzeit mindestens ein Jahr Vorlauf. Wer das früh genug weiß, finanziert seinen Kaufanteil am Ende komplett zu 1,00 Prozent. Und falls bei Ihnen bereits eine laufende Finanzierung auf das Ende der Zinsbindung zusteuert, kümmern wir uns genauso um den Marktvergleich für Ihre Anschlussfinanzierung.
Sechs Kennzahlen beschreiben den Hauskauf in Ludwigsburg.
Was diese Ludwigsburg-Seite für Sie durchrechnet.
- Hauspreise 2026 zwischen Schlossallee und Neckarufer.
- Z15 und KfW 261 im Zusammenspiel, mit KfW 308 und KfW 458 in Reserve.
- Warum drei Kinder im Z15 einen Rahmen von 384.000 Euro freischalten.
- Bei der Wohnraumförderungsstelle der Stadt Ludwigsburg kommt erst der Antrag und dann der Notar.
- Klartext zur Wartezeit. Mindestens ein Jahr bis zur Bewilligung.
- Praxisbeispiel. Der gesamte Kaufanteil läuft zu 1,00 Prozent.
- Der zweite L-Bank-Topf für Energieeffizienz und Barrierefreiheit.
- Eglosheim, Grünbühl, Oßweil, Neckarweihingen und Pflugfelden im Vergleich.
- Budgetrechner für Ihren Hauskredit in Ludwigsburg.
- Zwölf Fragen und Antworten zum Immobilienkredit in Ludwigsburg.
Der Ludwigsburger Häusermarkt 2026 verbindet leicht gesunkene Preise mit voller Förderung.
Rund 3.750 Euro pro Quadratmeter kostet ein Haus in Ludwigsburg im Schnitt, und die Kurve zeigte zuletzt leicht nach unten. Für Verkäufer ist das eine Delle, für kaufende Familien ein Zeitfenster, denn günstigere Einstiegspreise treffen hier auf die großzügigste Förderkulisse, die Baden-Württemberg zu bieten hat. Besonders interessant für die Immobilienfinanzierung in Ludwigsburg sind die Randlagen. In Eglosheim und Grünbühl liegen die Quadratmeterpreise spürbar unter dem Stadtschnitt, und gerade dort steht der unsanierte Bestand der 1950er bis 1970er Jahre, dessen Energieklassen F bis H sämtliche Sanierungs- und Kaufprogramme aktivieren.
Die Ludwigsburger Rechnung. Ein unsaniertes Haus mit 105 Quadratmetern für 390.000 Euro plus 130.000 Euro Sanierung ergibt bei Gesamtkosten von rund 561.300 Euro ein fertiges Effizienzhaus 55 EE mit Wärmepumpe. Der finanzierte Kaufanteil steckt komplett im Z15 zu 1,00 Prozent, 6.200 Euro erlässt die KfW 261 als Tilgungszuschuss, und der Mischzins aller Bausteine landet bei rund 1,7 Prozent. Wer stattdessen fertig saniert kauft, zahlt mehr und verzichtet auf jeden dieser Hebel.
Beim Immobilienkredit in Ludwigsburg trägt ein Landesdarlehen den Kauf, und zwei KfW-Töpfe zahlen mit.
Das Fundament legt die L-Bank mit dem Z15, das im Ludwigsburger Beispiel eine Seltenheit schafft. Der komplette finanzierte Kaufanteil läuft über ein einziges Darlehen zu 1,00 Prozent, KfW 308 bleibt als Reserve unangetastet, und die Sanierung wird von KfW 261 und KfW 458 mitbezahlt. Warum erfahren so wenige Familien davon? Förderdarlehen bringen Banken und vielen Vermittlern kaum Ertrag, also stehen sie selten oben auf deren Vorschlagsliste. Das ist kein Vorwurf, sondern schlicht deren Geschäftsmodell. Unseres funktioniert andersherum. Zuerst wird jeder Fördertopf gefüllt, danach dürfen über 550 Finanzierungspartner um den kleinen Rest konkurrieren.
KfW 308 als stille Reserve für teurere Objekte
Jung kauft Alt richtet sich an Familien mit mindestens einem Kind unter 18 Jahren, die ein Gebäude oder eine Eigentumswohnung der Energieklasse F, G oder H kaufen. Binnen 4,5 Jahren folgt die Sanierung auf Effizienzhaus 85 EE oder stattdessen alle vier Einzelmaßnahmen, also Heizungstausch, Fenster, Fassade und Dach. Bei drei Kindern winken bis zu 180.000 Euro zu 1,00 Prozent, solange das zu versteuernde Einkommen unter 110.000 Euro bleibt. Im Ludwigsburger Beispiel deckt das Z15 den Kaufanteil allein, das Programm ruht also ungenutzt. Genau darin liegt seine Stärke. Wird das Wunschhaus teurer als geplant oder fällt der Eigenanteil knapper aus, springt KfW 308 ein und hält die Bank trotzdem aus der Kauffinanzierung heraus. Der Antrag gehört auch hier vor den Notartermin.
KfW 261 finanziert die Sanierung samt Wärmepumpe
Sanierungen auf die Effizienzhaus-Stufen 40, 55 oder 70 jeweils EE fördert die KfW mit Krediten bis 150.000 Euro je Wohneinheit. Im Ludwigsburger Beispiel laufen 124.000 Euro darüber, denn die Wärmepumpe gehört zur Effizienzhaus-Sanierung dazu. Der Zinssatz liegt bei 3,49 Prozent über 30 Jahre. Der Tilgungszuschuss beträgt beim Effizienzhaus 55 EE 5 Prozent, hier also 6.200 Euro. Er wird auf die letzten Raten angerechnet und verkürzt die Laufzeit, die Rate bleibt gleich. Den erhöhten Zuschuss für ein Worst Performing Building gibt es nur bei Energieklasse H mit gültigem Bedarfsausweis oder ab 300 Kilowattstunden Endenergiebedarf je Quadratmeter im Jahr. Weder Einkommensgrenzen noch Kinderzahl spielen hier eine Rolle.
KfW 458 ist die Alternative ohne Effizienzhaus
Wer nur die Heizung tauscht und kein Effizienzhaus anstrebt, nimmt die KfW 458. Für eine Wärmepumpe zu 24.000 Euro setzt sich der Direktzuschuss aus 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus zusammen, macht 46 Prozent oder 11.040 Euro, überwiesen ohne jede Rückzahlungspflicht. Den Bonus bekommen Selbstnutzer beim Tausch einer Öl-, Kohle-, Gasetagen- oder Nachtspeicherheizung sowie einer mindestens 20 Jahre alten Gas- oder Biomasseheizung. Wer ein niedriges zu versteuerndes Einkommen nachweist, stockt den Zuschuss um einen Einkommensbonus von bis zu 40 Prozent auf. Biomasseheizungen sind förderfähig, der Klimabonus schmilzt ab Februar 2027 schrittweise ab. Vor dem Antrag gehört ein Liefervertrag oder Leistungsvertrag mit aufschiebender oder auflösender Bedingung geschlossen. Neben einer Sanierung nach KfW 261 gibt es die KfW 458 im selben Haus nicht, dazwischen liegen drei Jahre Sperre.
Mit drei Kindern öffnet das Z15 der L-Bank einen Rahmen von 384.000 Euro.
Beim Z15 drückt die Zinsverbilligung den Satz für 15 Jahre auf 1,00 Prozent, getilgt wird mit 2,25 Prozent aus dem Bruttodarlehensbetrag, Bereitstellungszinsen entfallen ganz. Der Clou für kinderreiche Familien steckt in der Staffel der Höchstbeträge. Ein Kind schaltet 292.000 Euro frei, zwei Kinder 344.500 Euro, drei Kinder bereits 384.000 Euro. Diese dritte Stufe verwandelt das Ludwigsburger Beispiel in einen Sonderfall, denn der finanzierte Kaufanteil von 347.100 Euro passt vollständig hinein und lässt sogar 36.900 Euro ungenutzt.
Was 1,00 statt 4,25 Prozent in Euro bedeutet
Die 347.100 Euro laufen beim Z15 zu 1,00 statt 4,25 Prozent Bankzins, also zu weniger als einem Viertel. Über die 15 Jahre der Zinsverbilligung wächst der Vorsprung gegenüber dem Bankzins auf konservativ gerechnet mehr als 100.000 Euro. Diese Summe steht auf keinem Zuschussbescheid, sie entsteht Monat für Monat als vermiedene Zinslast und ist der größte Einzelhebel der ganzen Ludwigsburger Finanzierung.
Die Startrate bleibt im teuersten Lebensabschnitt niedrig
Weil das Z15 in den Jahren 1 und 2 tilgungsfrei bleibt, fällt auf das Landesdarlehen zunächst nur der Zins von 1,00 Prozent an. Zusammen mit KfW 261 und dem kleinen Bankbaustein bleibt die Startbelastung unter der Vergleichsmiete für ein saniertes Haus in Ludwigsburg von etwa 1.250 Euro kalt. Ausgerechnet in der Phase mit Umzugskosten, Handwerkerterminen und Kinderbetreuung zahlt die Familie also am wenigsten. Erst ab dem dritten Jahr springt die Tilgung an.
Die Spielregeln für den Fünfpersonenhaushalt
Beim Bruttojahreseinkommen zieht das Land für fünf Personen die Linie bei 99.500 Euro, und weil mit dem Brutto gerechnet wird, genügt für die erste Einschätzung ein Blick auf die Gehaltsabrechnungen. Vom Brutto gehen die nachgewiesenen Werbungskosten ab. Dazu kommen Selbstnutzung in Baden-Württemberg, mindestens ein minderjähriges Kind, der Eigenanteil von 15 Prozent der Gesamtkosten und die Wohnflächengrenze, die bei fünf Personen 175 Quadratmeter beträgt.
Ohne Antrag bei der Wohnraumförderungsstelle gibt es kein Z15, und der Notartermin kommt zwingend danach.
Das Z15 beantragen Sie weder bei Ihrer Hausbank noch direkt am Schalter der L-Bank, sondern über das Förderportal bei der Wohnraumförderungsstelle der Stadt Ludwigsburg. Der Haken sitzt im Kalender. Sobald der notarielle Kaufvertrag unterschrieben ist, gilt das Vorhaben als begonnen und die Förderung ist verspielt. Zulässig wird die Unterschrift erst, wenn die Wohnraumförderungsstelle den Eingang des vollständigen Antrags bestätigt hat, und bis zur Bewilligung bleibt sie eine Entscheidung auf eigenes Risiko. Im umkämpften Ludwigsburger Markt geraten Käufer schnell unter Druck, vorschnell zuzusagen. Genau dann zahlt sich ein vorbereiteter Antrag aus. Wir strukturieren jede Finanzierung vom Notartermin rückwärts, damit kein Fördereuro an der Reihenfolge scheitert.
Klartext zur Wartezeit. Vom vollständigen Antrag bis zur Bewilligung vergeht derzeit mindestens ein Jahr.
So attraktiv das Z15 ist, so lang ist inzwischen die Schlange davor. Aktuell braucht die Bewilligung nach dem vollständigen Antrag mindestens ein Jahr, und wir halten nichts davon, diese Zahl kleinzureden. Entscheidend ist, was Sie daraus machen. Der Antrag setzt ein konkretes Haus voraus, deshalb lohnt es sich, Einkommensgrenze, Höchstbetrag und Eigenanteil schon während der Suche in Eglosheim, Oßweil oder Neckarweihingen zu klären. Während die Akte bei der Behörde liegt, wächst Ihr Eigenanteil, die Sanierungsplanung mit dem Energieberater nimmt Form an, und die KfW-Anträge werden vorbereitet. Liegt die Eingangsbestätigung der Wohnraumförderungsstelle vor, ist eine Kaufvertragsunterschrift auf eigenes Risiko möglich, deren Chancen und Risiken wir mit Ihnen einzeln durchgehen. Wer den Hauskauf in Ludwigsburg für übernächstes Jahr plant, sollte deshalb in diesem Jahr mit uns sprechen.
Mit wenigen Angaben erhalten Sie den Zinsvergleich für Ludwigsburg.
Tragen Sie Ihre Eckdaten ein, und unser System holt aus über 550 Finanzierungspartner die Konditionen, die für Ihren Hauskredit in Ludwigsburg aktuell machbar sind.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Praxisbeispiel Ludwigsburg. Eine Familie zahlt 390.000 Euro Kaufpreis und 130.000 Euro Sanierung und finanziert den Kaufanteil komplett zu 1,00 Prozent. Konditionen Stand .
Diese Rechnung zeigt, wie eine Familie mit drei Kindern ein Ludwigsburger Bestandshaus mit nur einem Landesdarlehen für den Kauf, einem KfW-Sanierungskredit, einem Direktzuschuss und einem einzigen kleinen Bankbaustein finanziert. Das Ungewöhnliche daran ist der Kaufanteil, für den weder Bank noch KfW 308 gebraucht werden.
Das Ausgangsszenario. Ein unsaniertes Einfamilienhaus mit 105 Quadratmetern in Ludwigsburger Randlage kostet 390.000 Euro
Eltern mit drei minderjährigen Kindern kaufen ein Einfamilienhaus aus den 1960er Jahren, etwa in Eglosheim oder Neckarweihingen, Energieklasse im F-bis-H-Bereich. Das Haushaltsbruttoeinkommen bleibt unter der Fünfpersonengrenze von 99.500 Euro, womit zugleich die KfW-308-Schwelle von 110.000 Euro zu versteuerndem Einkommen für die Reserveoption eingehalten wäre. Saniert wird auf Effizienzhaus 55 EE, was den höchsten Tilgungszuschuss der KfW 261 sichert.
- Kaufpreis 390.000 Euro für 105 Quadratmeter, weit unter der Wohnflächengrenze von 175 Quadratmetern für fünf Personen.
- Nebenkosten rund 10,6 Prozent, also rund 41.300 Euro. Gesamtkosten mit Sanierung rund 561.300 Euro.
- Eigenanteil nach Landesvorgabe 15 Prozent der Gesamtkosten, hier 84.200 Euro, vorrangig aus Guthaben oder einem lastenfreien Grundstück. Er bezahlt die Nebenkosten und 42.900 Euro des Kaufpreises.
- Finanzierter Kaufanteil 347.100 Euro. Das Z15 der L-Bank trägt ihn komplett, der Rahmen von 384.000 Euro bei drei Kindern lässt 36.900 Euro Reserve. Weder Bank noch KfW 308 am Kauf beteiligt.
- Energetische Maßnahmen 124.000 Euro über KfW 261. Dach 38.000 Euro, neue Fenster 26.000 Euro, Fassadendämmung 22.000 Euro, Lüftung 6.000 Euro, Kellerdeckendämmung 8.000 Euro, Wärmepumpe 24.000 Euro.
- Kein Zuschuss aus KfW 458. Seit dem 21.07.2026 schließt die KfW Einzelmaßnahmen und Effizienzhaus-Sanierung für dasselbe Gebäude aus, dazwischen liegen drei Jahre Sperre. Die Wärmepumpe läuft deshalb im KfW-261-Kredit mit.
- Sonstige Arbeiten 6.000 Euro für Bad und Elektrik. Daraus entsteht das einzige Bankdarlehen von 6.000 Euro, aus über 550 Finanzierungspartner verglichen.
- Tilgungszuschuss. Die KfW 261 erlässt 5 Prozent von 124.000 Euro, also 6.200 Euro. Der Betrag wird auf die letzten Raten angerechnet und verkürzt die Laufzeit.
- Reihenfolge. Erst der Antrag im Förderportal der Wohnraumförderungsstelle der Stadt Ludwigsburg, dann der Notartermin, die Handwerkeraufträge erst nach den Zusagen von KfW 261 und KfW 458.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
Z15-Darlehen der L-Bank (kompletter finanzierter Kaufanteil) Rahmen bei 3 Kindern 384.000 Euro, genutzt 347.100 Euro. Zins 1,00 %, 15 Jahre Zinsverbilligung, Tilgung 2,25 %, 24 Monate tilgungsfrei (Jahre 1 und 2 nur ~289 Euro). Antrag vor dem Kaufvertrag bei der Wohnraumförderungsstelle der Stadt Ludwigsburg. |
347.100 € | 1,00 % (15 Jahre) | ~940 € (ab Jahr 3) |
|
KfW 308 Jung kauft Alt (Reserve) Bei 3 Kindern bis 180.000 Euro zu 1,00 % verfügbar, zu versteuerndes Einkommen bis 110.000 Euro. Im Beispiel nicht benötigt, da das Z15 den Kaufanteil allein trägt. |
0 € (bis 180.000 € möglich) | 1,00 % (Reserve) | 0 € |
|
KfW 261 Effizienzhaus 55 EE 124.000 Euro für alle energetischen Gewerke samt Wärmepumpe. Tilgungszuschuss 5 % = 6.200 Euro. Er verkürzt die Laufzeit, die Rate bleibt gleich. |
124.000 € | 3,49 % (30 Jahre) | ~556 € |
|
Bank Restsanierung (einziges Bankdarlehen) 6.000 Euro für Bad und Elektrik, aus über 550 Finanzierungspartnern verglichen. Am Kauf ist keine Bank beteiligt. |
6.000 € | 4,25 % (30 Jahre) | ~30 € |
| Gesamte Monatsrate ab Jahr 3, in den ersten 24 Monaten dank tilgungsfreier Anlaufzeit nur ~875 Euro | ~561.300 € Gesamtkosten, 6.200 € Tilgungszuschuss | Mischzins ~1,7 % | ~1.526 € |
| Vergleichsmiete saniertes EFH 105 m² Ludwigsburg | gemietet, ohne Vermögensaufbau | entfällt | ~1.250 € kalt |
Ihre persönliche Kombination der Bausteine spielt der Mischzinsrechner für die Immobilienfinanzierung durch. Wo Kaufen gegen Mieten in Ihrer Lage steht, verrät der Mieten-oder-Kaufen-Rechner. Und falls eine Bank für den Sanierungsrest eine Bausparkonstruktion vorschlägt, was wegen der höheren Provision gern geschieht, rechnet unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung beide Varianten neutral gegeneinander.
Die ehrliche Einordnung. In den ersten 24 Monaten wohnt die Familie mit rund 875 Euro deutlich günstiger als zur Vergleichsmiete von rund 1.250 Euro kalt. Ab dem dritten Jahr kostet das Paket rund 1.526 Euro und liegt damit etwa 276 Euro über der Miete. Dafür gehört der Familie dann ein komplett auf Effizienzhaus 55 EE gebrachtes Haus mit Wärmepumpe, 6.200 Euro Tilgungszuschuss verkürzen die Laufzeit des KfW-Kredits, und der Z15-Zinsvorteil von mehr als 100.000 Euro über 15 Jahre arbeitet im Hintergrund weiter. Der Mischzins aller Bausteine beträgt rund 1,7 Prozent. Dieselben 477.100 Euro über ein einziges Bankdarlehen zu 4,25 Prozent kosteten rund 2.347 Euro im Monat, also rund 821 Euro mehr. Für dieses Paket empfehlen wir ein Haushaltsnetto ab etwa 3.900 Euro.
Der zweite Topf der L-Bank hält die Zusatzförderung für Energieeffizienz und Barrierefreiheit bereit.
Ergänzend zum Z15 vergibt die L-Bank je bis zu 50.000 Euro für energetische Maßnahmen und für Barrierefreiheit, in den Varianten Sanierung Plus und Denkmal wachsen die Rahmen auf bis zu 120.000 Euro. Verzinst wird auch hier mit 1,00 Prozent, allerdings über zehn Jahre bei 3,00 Prozent Tilgung, zwei Anlaufjahre bleiben tilgungsfrei, und ein Tilgungszuschuss von 3 Prozent, gedeckelt auf 1.500 Euro, kommt obendrauf. Da beim Kauf eines mehr als vier Jahre alten Gebäudes Modernisierungen mitförderfähig sind, könnte er im Ludwigsburger Fall etwa den Bankbaustein von 6.000 Euro ganz ablösen. Ob sich der Tausch gegen die KfW-Konditionen rechnet, hängt vom konkreten Objekt ab und gehört in die individuelle Beratung, weshalb das Praxisbeispiel bewusst ohne ihn auskommt.
Fünf Stadtteile zeigen, wo die Förderrechnung in Ludwigsburg am besten aufgeht.
Das Residenzschloss und das Blühende Barock ziehen die Besucher an, Familien suchen ihr Haus jedoch in den Stadtteilen ringsum. Dort dominiert Wohnbebauung aus den Jahrzehnten nach dem Krieg, häufig energetisch nie grundlegend erneuert, und damit genau der Gebäudetyp, den die Förderlandschaft mit den besten Konditionen belohnt. Diese Lagen lohnen den Blick beim Hauskredit in Ludwigsburg.
Eglosheim
Mit eigener S-Bahn-Station und viel Siedlungsbau der 1950er und 1960er Jahre gehört Eglosheim zu den ergiebigsten Suchgebieten der Stadt. Häuser wechseln hier für etwa 3.400 bis 3.600 Euro pro Quadratmeter den Eigentümer, oft mit unsaniertem Energieausweis.
Typische Käufer sind Pendlerfamilien, die Förderkonditionen und Bahnanschluss kombinieren.
Grünbühl
Der Stadtteil im Süden markiert mit etwa 3.300 bis 3.500 Euro pro Quadratmeter den günstigsten Einstieg Ludwigsburgs und entwickelt sich durch laufende Quartiersprojekte spürbar weiter. Wer hier kauft, holt aus jedem Fördereuro die größte Wirkung.
Typische Käufer sind junge Familien mit begrenztem Eigenanteil und langem Anlagehorizont.
Oßweil
Alter Ortskern, Felder am Ortsrand und gewachsene Wohnstraßen prägen Oßweil, wo Bestandshäuser etwa 3.600 bis 3.800 Euro pro Quadratmeter kosten. Der Mix aus Hofstellen und Nachkriegshäusern liefert regelmäßig förderfähige Objekte mit Potenzial.
Typische Käufer sind Haushalte, die ländliches Wohngefühl mit Stadtnähe verbinden möchten.
Neckarweihingen
Vom Fluss getrennt und gerade deshalb ruhig gelegen, bietet Neckarweihingen Häuser für etwa 3.500 bis 3.700 Euro pro Quadratmeter. Viele Objekte stammen aus einer Zeit, in der Dämmung noch kein Thema war, was sie für die Sanierungsförderung prädestiniert.
Typische Käufer sind Familien mit Wunsch nach Garten, Ruhe und Neckarnähe.
Pflugfelden
Der kleinste der fünf Stadtteile punktet mit schneller Anbindung Richtung Stuttgart und einem überschaubaren, gefragten Häusermarkt um 3.700 bis 3.900 Euro pro Quadratmeter. Angebote sind seltener, dafür stimmt die Lage für Berufspendler in beide Richtungen.
Typische Käufer sind Doppelverdiener knapp unter der Bruttogrenze mit klarem Suchprofil.
Rund um Ludwigsburg
Auch Kornwestheim, Freiberg am Neckar oder Marbach halten bezahlbaren Bestand bereit. Das Z15 wandert einfach mit, zuständig ist dann die Wohnraumförderungsstelle der jeweiligen Kommune beziehungsweise des Landratsamts, und die KfW-Programme gelten überall gleich.
Typische Käufer sind flexible Suchende, die den Radius um wenige S-Bahn-Minuten erweitern.
Anschlussfinanzierung in Ludwigsburg. Das erste Angebot der Hausbank ist selten das beste.
Läuft Ihre Zinsbindung in Ludwigsburg oder im Landkreis in den nächsten Jahren aus, lohnt der Blick über das Prolongationsschreiben hinaus. Immobilien im Stuttgarter Speckgürtel werden von Banken solide beliehen, was Ihnen Verhandlungsspielraum verschafft, den viele Eigentümer ungenutzt lassen. Per Forward-Darlehen lässt sich das heutige Zinsniveau bis zu fünf Jahre im Voraus festschreiben, und schon ein halber Prozentpunkt Unterschied bedeutet bei 200.000 Euro Restschuld rund 1.000 Euro Ersparnis pro Jahr.
Über 4.000 begleitete Finanzierungen. Das sagen unsere Kundinnen und Kunden.
Von der Budgeteinschätzung über den Antrag bei der Wohnraumförderungsstelle bis zum letzten ausgezahlten Zuschuss bleibt Sandro Wallisch bei jeder Immobilienfinanzierung in Ludwigsburg Ihr persönlicher Ansprechpartner.
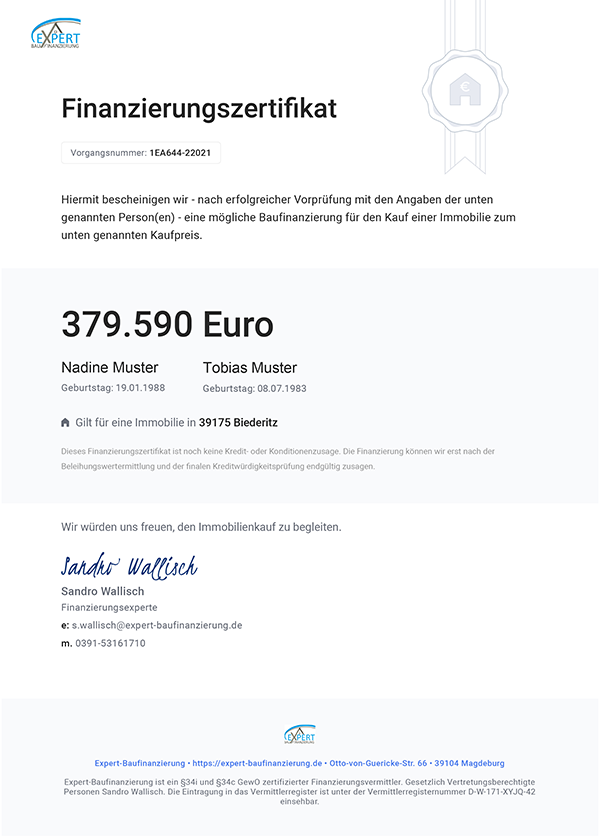
Finanzierungsbestätigung für Ludwigsburg. Damit sind Sie im Bieterrennen einen Schritt voraus.
Taucht in Eglosheim oder Pflugfelden ein bezahlbares Haus auf, melden sich binnen Tagen Dutzende Interessenten. Den Zuschlag erhält, wessen Finanzierung der Verkäufer für gesichert hält.
Nach dem ersten Beratungsgespräch stellen wir Ihnen ein geprüftes Zertifikat aus, mit dem Sie bei Maklern und Eigentümern im ganzen Landkreis als handlungsfähiger Käufer auftreten. Kostenlos und unverbindlich.
Was ist in der Barockstadt für Sie drin? Der Budgetrechner zeigt es.
Mit Nettoeinkommen und Wunschrate ermittelt der Rechner in wenigen Minuten, welcher Rahmen für Ihren Hauskredit in Ludwigsburg inklusive Sanierungsbudget realistisch ist.
Schicken Sie uns Ihre Finanzierungsanfrage für Ludwigsburg. Direkt und kostenlos.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.

Zwölf Fragen und Antworten zum Immobilienkredit in Ludwigsburg.
Warum lohnt sich der geförderte Hauskauf in Ludwigsburg gerade jetzt?
Die Barockstadt vor den Toren Stuttgarts hat preislich einen kleinen Schritt zurück gemacht. Häuser kosten im Schnitt rund 3.750 Euro pro Quadratmeter, und in Lagen wie Eglosheim oder Grünbühl geht es darunter los. Wer jetzt ein unsaniertes Bestandshaus der Energieklassen F bis H findet, kauft günstiger ein als noch vor wenigen Jahren und schaltet gleichzeitig sämtliche Förderprogramme frei. Im Rechenbeispiel dieser Seite stemmt das Z15 der L-Bank den gesamten finanzierten Kaufanteil von 347.100 Euro allein zu 1,00 Prozent, dazu erlässt die KfW 261 einen Tilgungszuschuss von 6.200 Euro.
Was ändert das dritte Kind am Z15-Darlehen der L-Bank?
Mit jedem minderjährigen Kind hebt die L-Bank den Z15-Höchstbetrag an. Bei drei Kindern stehen 384.000 Euro zur Verfügung, deutlich mehr als die 344.500 Euro bei zwei Kindern. Die Ludwigsburger Beispielfamilie braucht davon 347.100 Euro und behält sogar noch 36.900 Euro Luft im Rahmen. Verzinst wird zu 1,00 Prozent mit 15 Jahren Zinsverbilligung, getilgt mit 2,25 Prozent aus dem Bruttobetrag, und in den ersten 24 Monaten fällt gar keine Tilgung an. Ab dem dritten Jahr beginnt die Tilgung, vorher fällt nur der Zins an.
Kauffinanzierung komplett zu 1,00 Prozent. Geht das wirklich ohne Bank und ohne KfW 308?
Ja, und genau das macht das Ludwigsburger Beispiel so besonders. Vom Kaufpreis über 390.000 Euro übernimmt der Eigenanteil 42.900 Euro, die restlichen 347.100 Euro passen vollständig in den Z15-Rahmen für drei Kinder. Es braucht weder ein Bankdarlehen noch KfW 308, um den Kauf zu stemmen, der komplette finanzierte Kaufanteil läuft zu 1,00 Prozent über ein einziges Landesdarlehen. Das hält die Finanzierung übersichtlich, spart Bearbeitungsschritte und drückt den Mischzins über alle Bausteine auf rund 1,7 Prozent. Nur für 6.000 Euro sonstige Arbeiten kommt überhaupt eine Bank ins Spiel.
Wie kommt die niedrige Startbelastung in den ersten 24 Monaten zustande?
Das Z15 kennt eine tilgungsfreie Anlaufzeit von zwei Jahren, in der auf 347.100 Euro nur der Zins von 1,00 Prozent anfällt. Zusammen mit der KfW 261 und dem kleinen Bankbaustein bleibt die Startbelastung unter der örtlichen Kaltmiete. Ein vergleichbares saniertes Haus kostet in Ludwigsburg etwa 1.250 Euro Kaltmiete, die junge Eigentümerfamilie wohnt in dieser Phase also günstiger als zur Miete. Ab dem dritten Jahr tilgt das Landesdarlehen kräftig mit.
Reichen 99.500 Euro brutto für einen Fünfpersonenhaushalt wirklich als Grenze?
Für fünf Personen, also etwa Eltern mit drei Kindern, endet die Landeswohnraumförderung beim Haushaltsbruttojahreseinkommen von 99.500 Euro, je weitere Person kommen 9.500 Euro hinzu. Baden-Württemberg rechnet dabei ausdrücklich mit dem Brutto, was die Prüfung angenehm konkret macht. Vom Brutto gehen die nachgewiesenen Werbungskosten ab. Zwei durchschnittliche Gehälter im Raum Stuttgart können knapp werden, ein Vollzeitgehalt plus Teilzeit passt dagegen oft problemlos. Ob Ihr Haushalt unter der Grenze liegt, klären wir belastbar vor dem Antrag.
Welche Behörde ist in Ludwigsburg zuständig, und wann muss der Antrag dort sein?
Zuständig ist die Wohnraumförderungsstelle der Stadt Ludwigsburg, bei der der Antrag über das Förderportal eingereicht wird. Entscheidend ist die Reihenfolge. Der notarielle Kaufvertrag gilt als Beginn des Vorhabens und darf erst unterschrieben werden, nachdem die Wohnraumförderungsstelle den Eingang des vollständigen Antrags bestätigt hat, und selbst dann nur auf eigenes Risiko bis zur Bewilligung. Wer zuerst beim Notar sitzt und danach an die Förderung denkt, verliert den Anspruch auf 347.100 Euro zu 1,00 Prozent unwiederbringlich. Wir bauen deshalb jeden Ludwigsburger Kauf vom Notartermin rückwärts auf und legen jeden Antrag nachweisbar davor.
Mindestens ein Jahr bis zur Bewilligung. Was fangen Familien mit dieser Wartezeit an?
Der Andrang auf die Landeswohnraumförderung ist enorm, deshalb vergeht zwischen vollständigem Antrag und Bewilligung derzeit mindestens ein Jahr. Diese Zahl gehört auf den Tisch, bevor Sie ein Haus besichtigen, nicht danach. Richtig eingeplant wird aus der Wartezeit ein Vorbereitungsjahr. Den Antrag stellen Sie, sobald ein konkretes Haus in Eglosheim oder Oßweil feststeht, denn die Wohnraumförderungsstelle prüft Ihr Vorhaben mit allen Zahlen. Bis dahin wächst das Sparpolster für den Eigenanteil von 15 Prozent weiter und Energieberater sowie Handwerker lassen sich in Ruhe auswählen. Bis zur Zusage überbrückt eine Zwischenfinanzierung den Z15-Anteil, das lässt die L-Bank ausdrücklich zu. Nach der Eingangsbestätigung ist eine Unterschrift auf eigenes Risiko möglich, was wir im Einzelfall gemeinsam bewerten. Unser Rat lautet, das Erstgespräch rund ein Jahr vor dem geplanten Kauf zu führen.
Wie viel eigenes Geld verlangt die Förderung, und wie groß darf das Haus sein?
Verlangt werden 15 Prozent der Gesamtkosten als Eigenanteil, vorrangig aus Guthaben oder einem lastenfreien Grundstück. Bei Ludwigsburger Gesamtkosten von rund 561.300 Euro sind das 84.200 Euro. Damit werden die Nebenkosten von rund 41.300 Euro bezahlt und zusätzlich 42.900 Euro auf den Kaufpreis geleistet. Bei der Wohnfläche gilt für einen Fünfpersonenhaushalt eine Grenze von 175 Quadratmetern, denn zum Basiswert von 160 Quadratmetern für vier Personen kommen 15 Quadratmeter für jede weitere Person hinzu. Das Beispielhaus mit 105 Quadratmetern bleibt weit unterhalb dieser Schwelle.
Wie kommen die 6.200 Euro zustande, die nie zurückgezahlt werden?
Der Betrag stammt aus der KfW 261. Für die energetischen Maßnahmen samt Wärmepumpe auf dem Weg zum Effizienzhaus 55 EE stellt sie einen Kredit über 124.000 Euro bereit und erlässt davon 5 Prozent als Tilgungszuschuss, also 6.200 Euro. Die KfW rechnet ihn auf die letzten Raten an, die Laufzeit wird kürzer und die Monatsrate bleibt gleich. Einen Direktzuschuss aus der KfW 458 gibt es nicht dazu, denn die KfW schließt Einzelmaßnahmen neben einer Effizienzhaus-Sanierung seit dem 21.07.2026 aus. Obendrauf kommt der stille Riese der Rechnung, denn 347.100 Euro zu 1,00 Prozent statt zu 4,25 Prozent Bankzins sparen über die 15 Jahre der Zinsverbilligung mehr als 100.000 Euro.
Welche Rolle spielt KfW 308 in Ludwigsburg, wenn das Z15 schon alles trägt?
KfW 308 Jung kauft Alt bleibt im Ludwigsburger Beispiel bewusst in der Hinterhand. Das Programm fördert Familien beim Kauf von Häusern der Energieklassen F, G oder H, bei drei Kindern mit bis zu 180.000 Euro zu 1,00 Prozent, sofern das zu versteuernde Einkommen 110.000 Euro nicht übersteigt und binnen 4,5 Jahren auf Effizienzhaus 85 EE saniert oder stattdessen alle vier Einzelmaßnahmen umgesetzt werden. Weil das Z15 den finanzierten Kaufanteil hier komplett abdeckt, wird diese Reserve nicht gebraucht. Sie wird aber wertvoll, sobald das Wunschhaus teurer ausfällt oder der Eigenanteil kleiner ist. Dann schließt KfW 308 die Lücke, ohne dass eine Bank den Kauf mitfinanzieren muss. Auch hier gilt der Antrag vor dem Notartermin.
Was bedeuten 10,6 Prozent Nebenkosten beim Ludwigsburger Beispielhaus konkret?
Auf den Kaufpreis von 390.000 Euro kommen rund 41.300 Euro obendrauf, zusammengesetzt aus 5,0 Prozent Grunderwerbsteuer, etwa 2,0 Prozent für Notar und Grundbuch und der üblichen Maklerprovision von 3,57 Prozent. Diese rund 10,6 Prozent zahlt der Käufer grundsätzlich aus eigener Tasche, keine Förderung und keine Bank springt dafür ein. Im Beispiel übernimmt der Pflicht-Eigenanteil von 84.200 Euro diese Position vollständig und legt zusätzlich 42.900 Euro auf den Kaufpreis. Verglichen mit Bundesländern, die höhere Grunderwerbsteuersätze verlangen, kommen Käufer in Baden-Württemberg bei den Nebenkosten noch vergleichsweise glimpflich davon.
Rundum-Begleitung in Ludwigsburg. Was übernimmt Finanzierung mit Kopf konkret?
Wir begleiten den kompletten Weg von der ersten Budgeteinschätzung bis zur Auszahlung des letzten Zuschusses. Dazu gehören der Energieausweis-Check des Wunschhauses in Neckarweihingen oder Pflugfelden, die Einkommensprüfung gegen die Bruttogrenze von 99.500 Euro, der Antrag im Förderportal der Wohnraumförderungsstelle der Stadt Ludwigsburg, die Taktung von KfW 261 und KfW 458 vor Handwerkerbeauftragung und die realistische Einplanung der einjährigen Bewilligungszeit. Ein offenes Wort gehört dazu. An Förderdarlehen verdienen Banken und viele Vermittler fast nichts, entsprechend selten werden sie angeboten. Wir drehen die Logik um, holen erst jeden Fördereuro und vergleichen anschließend über 550 Finanzierungspartner nur noch für den kleinen Rest.
Wie läuft der Antrag für das Z15-Darlehen der L-Bank in Ludwigsburg?
Der Antrag geht nicht an die L-Bank, sondern an die Wohnraumförderungsstelle Ihrer Stadt oder Ihres Landkreises. Sobald diese den Eingang eines vollständigen, prüffähigen und unterschriebenen Antrags bestätigt hat, dürfen Sie den Kauf- oder Werkvertrag auf eigenes Risiko unterschreiben. Wörtlich heißt es, dass ein Vertragsabschluss vor diesem Zeitpunkt die Gewährung eines Z15-Darlehens ausschließt. Die zuständige Wohnraumförderungsstelle prüft, ob der Antrag vollständig ist und die Fördervoraussetzungen grundsätzlich erfüllt sind. Erst danach geht die Sache zur L-Bank. Rechnen Sie mit Geduld, denn die L-Bank verweist auf hohe Nachfrage und begrenzte Subventionsmittel sowie eine Wartezeit von mindestens einem Jahr bis zur Bewilligung. Bei Ihrem Kauf in Ludwigsburg übernehmen wir den Antrag bei der Wohnraumförderungsstelle und passen den Zeitplan an. Ohne Zusatzkosten.
Wie hoch fällt das Z15-Darlehen für einen Kauf in Ludwigsburg aus?
Zu 1,00 Prozent Sollzins bei 15 Jahren Zinsbindung und 2,25 Prozent Tilgung, mit 24 tilgungsfreien Anlaufmonaten. Der Höchstbetrag hängt an der Haushaltsgröße, ein Vierpersonenhaushalt kommt auf bis zu 344.500 Euro. Als Eigenleistung sind mindestens 15 Prozent der Gesamtkosten gefordert. Es braucht mindestens ein minderjähriges Kind, oder das erste Kind wird in den nächsten sechs Monaten erwartet. Gerechnet wird mit dem Bruttoeinkommen der folgenden zwölf Monate nach Antragstellung abzüglich nachgewiesener Werbungskosten. Die Immobilie müssen Sie selbst nutzen. Was für Ihr Vorhaben in Ludwigsburg zusammenkommt, rechnen wir mit KfW und Bankanteil in einer Summe kostenfrei durch.
Bei welcher Bank bekomme ich in Ludwigsburg die besten Konditionen?
Das wechselt wöchentlich, deshalb ist die ehrliche Antwort immer die gleiche, nämlich vergleichen statt raten. Je nach Eigenkapital, Energieklasse und Objektart liegt mal die eine, mal die andere Bank vorn. Wir vergleichen für Ihr Objekt in Ludwigsburg über 550 Finanzierungspartner mit Ihren echten Daten und legen Ihnen das Ergebnis als Liste vor. Wichtiger als der beste Bankzins ist der Mischzins über alle Bausteine. Das Z15-Darlehen der L-Bank und die KfW-Programme senken ihn stärker, als es ein Bankwechsel je könnte. Genau diese Kombination stellen wir für Ludwigsburg zusammen.
Mit welchem Zins muss ich in Ludwigsburg rechnen?
Eine belastbare Zahl bekommen Sie von uns am selben Tag, alles andere wäre geraten. Der Zins hängt an Beleihungsauslauf, Zinsbindung, Bonität und am Objekt selbst, deshalb ist jede pauschale Zahl im Internet mit Vorsicht zu genießen. Rechnen Sie lieber mit dem Mischzins über alle Bausteine. Mit KfW und das Z15-Darlehen der L-Bank liegen unsere Kunden regelmäßig ein bis zwei Prozentpunkte darunter. Bei 300.000 Euro Darlehen zählt jeder Prozentpunkt über die ganze Zinsbindung. Für Ludwigsburg holen wir die tagesaktuellen Sätze aus über 550 Finanzierungspartnern.
Wie viel muss ich verdienen für 300.000 Euro Kredit?
Rund 3.900 Euro Haushaltsnetto, wenn Sie klassisch über die Bank finanzieren. Gerechnet wird mit 4,25 Prozent Zins und 2 Prozent Tilgung, und mehr als 40 Prozent vom Netto sollte die Belastung nicht ausmachen. Mit dem Fördermix und 2,5 Prozent Mischzins reichen rund 2.800 Euro Haushaltsnetto. Wir rechnen Ihre echte Haushaltsrechnung für Ludwigsburg kostenlos durch und nennen Ihnen eine Zahl, mit der Sie beim Makler auftreten können.
Reichen 3.000 Euro netto für ein Haus in Ludwigsburg?
In den meisten Fällen ja. Aus 3.000 Euro netto ergibt sich ein tragbares Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem Fördermix aus KfW und dem Z15-Darlehen der L-Bank, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Ludwigsburg liegt der Quadratmeterpreis bei etwa 3.750 Euro, die Förderung macht damit aus rund 61 Quadratmetern etwa 85 Quadratmeter. Hinzu kommen die Kaufnebenkosten, die aus Eigenkapital kommen sollten.
Ist der Immobilienpreis in Ludwigsburg noch angemessen?
Der Durchschnitt liegt bei etwa 3.750 Euro je Quadratmeter. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 450.000 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Ludwigsburg liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Den Preis allein sollten Sie nie bewerten. Erst Kaufpreis, Sanierungskosten und Förderung ergeben ein Bild, und genau das rechnen wir für Ludwigsburg durch. Der Postbank Wohnatlas 2026 des HWWI erwartet für Baden-Württemberg bis 2035 einen realen Preisanstieg von 0,59 Prozent pro Jahr. Real bedeutet inflationsbereinigt. Nominal fällt die Entwicklung höher aus, und parallel verliert auch Ihre Restschuld real an Gewicht.
Noch etwas offen? Im kostenlosen Erstgespräch klären wir Ihre Fragen und stellen gleich den Förderfahrplan für Ihren Ludwigsburger Kauf auf.
Kostenloses Erstgespräch vereinbarenHauskredit in der Region um Ludwigsburg.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Baden-Württemberg-Seiten finden Sie in der Übersicht Hauskredit Baden-Württemberg.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der L-Bank. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
L-Bank Z15, Eigentumsfinanzierung BW nach der Produktseite der L-Bank, dem Merkblatt Basisförderung Z15 (Stand 01.01.2026) und der Konditionenübersicht Eigentumsförderung (Stand 18.09.2026). Der Sollzins beträgt 1,00 Prozent im Jahr bei 15 Jahren Zinsbindung, Stand September 2026, mit 2,25 Prozent Tilgung und 24 tilgungsfreien Anlaufmonaten, die Höchstbeträge staffeln sich nach Haushaltsgröße und liegen für vier Personen bei bis zu 344.500 Euro. Gefordert sind mindestens 15 Prozent der Gesamtkosten als Eigenleistung, mindestens ein minderjähriges Kind oder ein in den nächsten sechs Monaten erwartetes erstes Kind sowie die Selbstnutzung. Maßgeblich ist das Bruttoeinkommen der folgenden zwölf Monate nach Antragstellung abzüglich nachgewiesener Werbungskosten. Der Antrag läuft über die Wohnraumförderungsstelle der Stadt oder des Landkreises, die Vollständigkeit und Fördervoraussetzungen prüft. Ein Kauf- oder Werkvertrag darf erst unterschrieben werden, wenn diese Stelle den Eingang eines vollständigen, prüffähigen und unterschriebenen Förderantrags bestätigt hat, denn ein Vertragsabschluss vor diesem Zeitpunkt schließt die Gewährung eines Z15-Darlehens aus. Die L-Bank weist auf hohe Nachfrage und begrenzte Subventionsmittel hin und nennt eine Wartezeit von mindestens einem Jahr bis zur Bewilligung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Die Rate richtet sich nach dem Bruttobetrag. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Er beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Ein Worst Performing Building ist ein Gebäude der Energieklasse H mit gültigem Bedarfsausweis oder mit einem Endenergiebedarf ab 300 Kilowattstunden je Quadratmeter im Jahr. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt höchstens 70 Prozent, bis 30.000 Euro zu versteuerndes Einkommen und mit Kind bis 40.000 Euro höchstens 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
KfW 308 nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Höchstbeträge nach Kinderzahl: 140.000 Euro bei einem Kind (Einkommensgrenze 90.000 Euro), 160.000 Euro bei zwei Kindern (100.000 Euro), 180.000 Euro ab drei Kindern (110.000 Euro, je weiteres Kind erhöht sich die Einkommensgrenze um 10.000 Euro). Sanierungspflicht innerhalb von 4,5 Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung. Der Antrag gehört vor den notariellen Kaufvertrag.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Ludwigsburg startet mit einem Antrag, nicht mit einer Unterschrift.
Wir prüfen Ihr Wunschobjekt in Eglosheim, Grünbühl, Oßweil, Neckarweihingen oder Pflugfelden, sichern das Z15 samt KfW-Bausteinen in der richtigen Reihenfolge, planen die einjährige Bewilligungszeit realistisch ein und holen für den Sanierungsrest das beste Angebot aus über 550 Finanzierungspartnern. Kostenlos und unverbindlich.