Anschlussfinanzierung & Modernisierung: Zinsen sichern und Werte steigern
Nutzen Sie das Auslaufen Ihrer Zinsbindung strategisch. Sichern Sie sich niedrige Zinsen für die Zukunft und finanzieren Sie Ihre Modernisierung einfach mit. Dies gelingt oft ohne Erhöhung der monatlichen Rate.
Zwei Fliegen mit einer Klappe: Umschuldung trifft Modernisierung
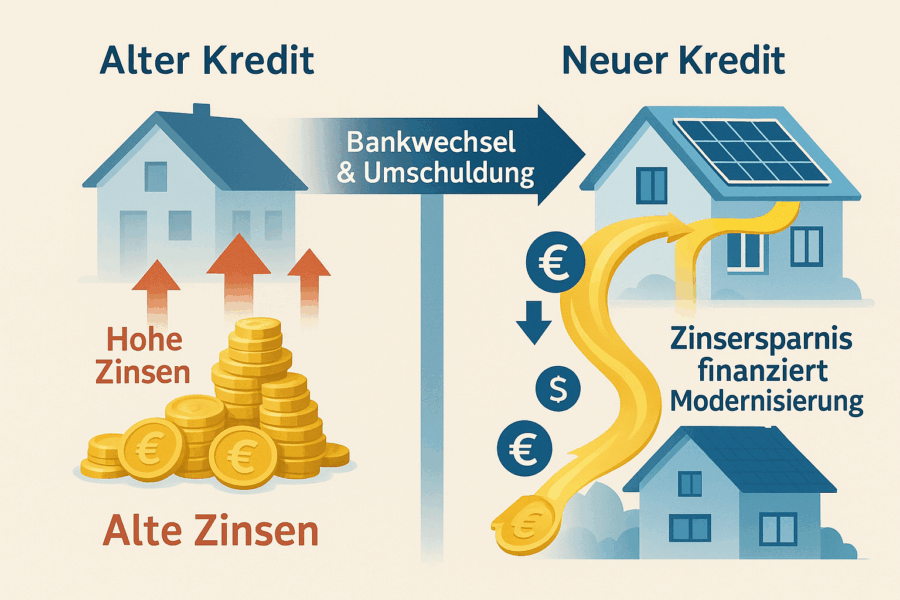
Warum nur die Immobilienfinanzierung verlängern, wenn Sie gleichzeitig Ihr Haus aufwerten können? Durch den Bankwechsel sparen Sie oft Zinsen. Diese Ersparnis nutzen wir intelligent für Ihre Modernisierung.
Das Prinzip der neutralen Rate
Viele Eigentümer haben Angst vor einer höheren Belastung. Doch das Gegenteil ist oft der Fall. Wenn Ihr alter Zinssatz höher war als der aktuelle Marktzins, wird Budget frei.
Beispiel: Sie sparen durch die Umschuldung 150 Euro Zinsen im Monat. Anstatt die Rate zu senken, behalten wir sie bei. Die „gesparten“ 150 Euro finanzieren nun ein zusätzliches Modernisierungsdarlehen von ca. 30.000 bis 40.000 Euro. Ergebnis: Neues Dach, gleiche Rate wie vorher.
Sichern Sie sich die Zinsen von heute für morgen
Warten Sie nicht, bis Ihr Vertrag ausläuft. Mit einem Forward-Darlehen können Sie sich die aktuellen Konditionen bis zu 5 Jahre im Voraus reservieren.
Ihr Darlehen läuft bei der DSL Bank?
Die Marke ist im Neugeschäft eingestellt, Ihr Vertrag läuft weiter. Was das für die Anschlussfinanzierung bedeutet und welche drei Wege Sie haben, steht auf der eigenen Seite dazu.
Bis zu 60 Monate im Voraus
Sie können die Zinsen heute sichern, auch wenn Ihr alter Kredit erst in 5 Jahren ausläuft. Das gibt Ihnen absolute Planungssicherheit gegen steigende Bauzinsen.
Modernisierung mitplanen
Wir erhöhen die Kreditsumme im Forward-Darlehen direkt um die geplanten Kosten für Fenster, Heizung oder Dämmung. Bei vielen Banken kann mit der Modernisierung sogar sofort begonnen werden. Sie müssen nicht bis zur Umschuldung warten.
Umschuldung statt Prolongation
Nehmen Sie nicht einfach das erste Angebot Ihrer Hausbank (Prolongation) an. Eine Umschuldung (Bankwechsel) spart oft tausende Euro. Wir übernehmen den Papierkram für Sie.
Zinssicherheit
Egal was der Markt macht: Ihr Zinssatz ist fixiert. Für die Reservierung fällt lediglich ein geringer Zinsaufschlag (Forward-Aufschlag) an, der sich meist schon bei leichten Marktzinssteigerungen rechnet.
Der Ausweg aus teuren Verträgen: § 489 BGB
Haben Sie vor über 10 Jahren finanziert und hängen noch in einer langen Zinsbindung mit hohen Zinsen fest? Oder wollen Sie modernisieren, aber die Bank lässt Sie nicht aufstocken?
Das Gesetz ist auf Ihrer Seite. Nach § 489 BGB haben Sie ein Sonderkündigungsrecht. Das bedeutet, dass Sie aus jedem Vertrag aussteigen können, egal wie lange die Zinsbindung ursprünglich vereinbart war.
- Kündbar 10 Jahre nach Vollauszahlung
- Kündigungsfrist: 6 Monate
- Keine Vorfälligkeitsentschädigung (Strafgebühr)
- Ideal für Umschuldung & Kapitalbeschaffung
Experten Tipp: Fristen prüfen
Viele Kunden wissen nicht, wann genau ihre 10-Jahres-Frist beginnt (Stichwort: Vollauszahlung). Senden Sie uns Ihren Kreditvertrag. Wir prüfen kostenlos, wann Sie aus dem Vertrag rauskommen, um günstiger umzuschulden und zu modernisieren.
Berechnen Sie Ihre Anschlussfinanzierung
Nutzen Sie unseren Rechner, um Ihr Sparpotenzial zu ermitteln. Wir vergleichen über 550 Banken für Ihre Umschuldung.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Häufige Fragen zu Anschlussfinanzierung & Modernisierung
Wann sollte ich mich um die Anschlussfinanzierung kümmern?
Am besten so früh wie möglich, idealerweise 3 bis 5 Jahre vor Ablauf der Zinsbindung. Mit einem Forward-Darlehen sichern Sie sich die heutigen Zinsen für die Zukunft. Warten Sie bis zum letzten Tag, sind Sie dem dann geltenden Marktzins ausgeliefert.
Kann ich bei der Anschlussfinanzierung Geld aufnehmen?
Ja, das ist der ideale Zeitpunkt. Da die Immobilie oft im Wert gestiegen ist und Sie bereits getilgt haben, ist „Luft“ im Grundbuch. Wir können den Kreditbetrag erhöhen (Kapitalbeschaffung) und Ihnen das Geld für Modernisierungen, Autos oder zur freien Verwendung auszahlen.
Was kostet eine Umschuldung (Bankwechsel)?
Die Kosten sind geringer als gedacht. Es fallen lediglich Abtretungsgebühren für das Grundbuch an (ca. 0,2 Prozent der Kreditsumme). Bei 200.000 Euro Restschuld sind das lediglich ca. 400 Euro. Diese Kosten holen Sie durch einen günstigeren Zins meist schon im ersten Jahr wieder rein.
Lohnt sich ein Bausparvertrag für die Anschlussfinanzierung?
Das kann eine sehr gute Strategie sein. Mit einem Bausparvertrag sichern Sie sich den Zins für die Zukunft, oft sogar günstiger als bei einem Forward-Darlehen. Zudem sind Sondertilgungen dort jederzeit möglich. Wir prüfen, ob das Bauspar-Modell für Sie günstiger ist.
Was passiert, wenn ich nichts tue?
Dann wird Ihre Bank Ihnen kurz vor Ablauf ein Angebot zur „Prolongation“ schicken. Dieses Angebot ist oft nicht der beste Marktzins, da die Bank auf Ihre Bequemlichkeit spekuliert. Vergleichen ist Pflicht, um kein Geld zu verschenken.
Sandro Wallisch
Das sagen unsere Kunden
Transparenz ist uns wichtig. Über 1.200 positive Bewertungen sprechen für sich.
Fachlich verantwortlich
Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, seit 2002 in der Finanzbranche und täglich in der Beratung von Mandanten.
- Ganzheitliche Ausbildung zum Finanz- und Vermögensberater bei der Deutschen Vermögensberatung AG, 2002 bis 2005
- Versicherungsfachmann IHK 2009
- Immobiliardarlehensvermittler IHK 2016, Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung
- Über 2.000 begleitete Mandanten und ein Finanzierungsvolumen von mindestens 800 Millionen Euro Immobilienkredite sowie 130 Millionen Euro Privatkredite
Weil das Unternehmen inhabergeführt ist, berät hier der Eigentümer selbst und nicht eine wechselnde Vertriebsmannschaft. Fördermittel von KfW, BAFA und den Landesförderbanken gehören zum Tagesgeschäft, nicht zum Sonderfall.