
 Ihr Berater Sandro Wallisch, Spezialist für Limburg an der Lahn und ganz Hessen
Immobilienfinanzierung Limburg an der Lahn. Zwanzig Minuten von Frankfurt, zwanzig Jahre Festzins vom Land.
Kaum ein Ort verkürzt die Distanz zwischen Domidyll und Metropole so radikal wie Limburg an der Lahn: Der ICE erreicht Frankfurt in rund zwanzig Minuten, und trotzdem setzt die Landestabelle der Gutachterausschüsse das Standard-Einfamilienhaus hier bei 436.000 Euro an, fast die Hälfte des Frankfurter Werts.
Ihre Rate für Limburg mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Limburg möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen das Hessen-Darlehen, das Hessengeld und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Immobilienfinanzierung Limburg an der Lahn. Eine Familie mit einem Kind kauft in Limburg an der Lahn ein älteres Einfamilienhaus für 350.000 Euro, saniert für 110.000 Euro und finanziert 450.500 Euro Darlehen über 30 Jahre, das erste Jahr tilgungsfrei. Die Bausteine: 200.000 Euro Hessen-Darlehen zu festen 1,60 Prozent, 100.000 Euro KfW 308 und 150.500 Euro Bankanteil aus über 550 Finanzierungspartner. Das Hessengeld erstattet die vollen 21.000 Euro Grunderwerbsteuer in zehn Jahresraten. Ihr kostenloses Erstgespräch: 0391 53161710.
Die Immobilienfinanzierung in Limburg kauft Rhein-Main-Nähe zum Lahntal-Tarif.
Der Dom über der Lahn, die Fachwerk-Altstadt darunter und der ICE-Bahnhof an der Schnellstrecke Köln-Frankfurt: Limburg an der Lahn verbindet, was sich sonst ausschließt. Die Landestabelle der Gutachterausschüsse führt das Oberzentrum mit 436.000 Euro für das Standard-Einfamilienhaus und 388.000 Euro für Reihenhaus oder Doppelhaushälfte, der Kreis Limburg-Weilburg bleibt mit 355.000 Euro noch darunter.
Pendler nach Frankfurt zahlen hier also grob die Hälfte dessen, was hinter dem Taunuskamm fällig würde, und Pendler nach Köln finden überhaupt keinen vergleichbaren Kompromiss. Der ältere Bestand der Stadt öffnet zugleich alle Fördertüren, vom Hessen-Darlehen bis KfW 308. Wie der Hauskredit in Limburg daraus eine planbare Rate mit Festzins-Kern formt, zeigen die folgenden Stationen.
Der Hauskauf in Limburg an der Lahn lässt sich an sechs Zahlen ablesen.
Der Weg zum Immobilienkredit in Limburg an der Lahn, Abschnitt für Abschnitt.
- Was Häuser in Limburg wirklich kosten, mit den amtlichen Zahlen des Gutachterausschusses.
- Wie sich der Immobilienkredit in Limburg an der Lahn zusammensetzt, aus Hessen-Darlehen, Hessengeld, KfW und Bankdarlehen.
- Das Doppel aus Hessen-Darlehen und Hessengeld, Festzins über zwanzig Jahre und die erstattete Grunderwerbsteuer.
- Welche Einkommensgrenzen gelten, als Netto-Werte mit dem Rechenbeispiel für Familien.
- In welcher Reihenfolge der Antrag läuft, und wann der Notar ausnahmsweise früher darf.
- Das Praxisbeispiel mit allen Zahlen, Kauf, Sanierung, Förderung, Monatsrate.
- Wo förderfähige Häuser stehen, von der Altstadt unterm Dom bis Linter.
- Zwölf Antworten auf die häufigsten Fragen, inklusive Einkommensgrenze und Bearbeitungszeit.
Ihr Zinsvergleich für Limburg an der Lahn braucht keine dreißig Sekunden.
Über 550 Finanzierungspartner stehen für den Bankbaustein Ihres Immobilienkredits in Limburg an der Lahn im Vergleich. Der Check kostet nichts und verpflichtet Sie zu nichts.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Was Häuser in Limburg kosten, gelesen zwischen Domstadt und Kreis.
Für das Standardobjekt der Gutachterausschüsse, 150 Quadratmeter Wohnfläche, vierzig Jahre alt, 700 Quadratmeter Grund, verlangt Limburg an der Lahn 436.000 Euro, der umgebende Kreis Limburg-Weilburg 355.000 Euro. Beim Standard-Reihenhaus stehen 388.000 gegen 344.000 Euro. Damit liegt die Domstadt zwar über dem mittelhessischen Schnitt, aber meilenweit unter allem, was die Schnellstrecke in Richtung Süden anbindet.
Die Kreisdifferenz von gut 80.000 Euro gibt dem Immobilienkredit in Limburg zwei Richtungen: das ältere Stadthaus in Bahnhofsnähe, dessen Sanierung die Förderprogramme mittragen, oder das Dorf im Goldenen Grund, wo dieselbe Summe mehr Haus kauft. Welche Richtung zur Familie passt, entscheidet der Rechentermin, nicht das Bauchgefühl.
| Standardobjekt (ZGGH-Landestabelle 2025) | Limburg a. d. Lahn | Kreis Limburg-Weilburg |
|---|---|---|
| Einfamilienhaus, freistehend (150 m², 40 Jahre) | 436.000 € | 355.000 € |
| Reihenhaus/Doppelhaushälfte (130 m², 25 Jahre) | 388.000 € | 344.000 € |
So verteilt sich der Immobilienkredit in Limburg auf Hessen-Darlehen, Hessengeld, KfW und Bank.
Auch an der Lahn speist sich die Finanzierung aus vier Quellen: dem Hessen-Darlehen mit seinem Zwanzig-Jahres-Festzins, dem Hessengeld als Steuer-Erstattung, den KfW-Programmen 308, 261 und 458 und dem Bankvergleich über 550 Finanzierungspartner für den größten Restbaustein der Serie.
Mit jedem weiteren Kind würde das Paket wachsen, bei KfW 308 auf 160.000 und 180.000 Euro, beim Hessengeld um je 5.000 Euro Deckel. Das Hessen-Darlehen bleibt konstant, seine Grenzen sind die halbe Projektsumme und der Höchstbetrag von 200.000 Euro.
Das Hessen-Darlehen der WIBank ist der stärkste Baustein für den Hauskauf in Limburg an der Lahn.
Kern des Pakets ist das Hessen-Darlehen Bestandserwerb: bis zu 50 Prozent der Gesamtkosten und maximal 200.000 Euro, fest verzinst mit 1,60 Prozent für zwanzig Jahre, effektiv 1,71 Prozent. Die Tilgung beträgt 3 Prozent plus ersparte Zinsen, im ersten Jahr ruht sie ganz, und Sondertilgung ist jederzeit kostenfrei. Besonders wertvoll: Die Gesamtkosten schließen die Nebenkosten und alle Modernisierungskosten ein, und die WIBank begnügt sich mit dem Nachrang im Grundbuch.
Das Hessengeld ergänzt den Kredit um geschenktes Geld: je einziehendem Ersterwerber 10.000 Euro, maximal 20.000 Euro je Objekt, plus 5.000 Euro je Kind unter 18. Gedeckelt wird bei der tatsächlich gezahlten Grunderwerbsteuer, gezahlt wird in zehn Jahresraten, geprüft wird das Einkommen nicht. Es kombiniert sich frei mit dem Hessen-Darlehen und allen KfW-Programmen.
Für Limburg heißt das: 200.000 Euro tragen einen Festzins von 1,60 Prozent, während der Markt mehr als das Doppelte nimmt, zwanzig Jahre lang. Die 2.100 Euro Hessengeld pro Jahr finanzieren nebenbei den ICE-Pendlerpass, das Land zahlt gewissermaßen die Fahrt zur Arbeit.
Die Schnellstrecke macht Limburg zum einzigen Zwei-Metropolen-Standort mit Kleinstadtpreisen.
Limburg an der Lahn ist der einzige hessische ICE-Systemhalt zwischen Frankfurt und Köln, und genau das definiert seinen Markt: Frankfurt in rund zwanzig, Köln in rund fünfunddreißig Minuten, beides täglich pendelbar. Wer denselben Zeitradius von Frankfurt aus sucht, landet bei Preisen jenseits der 700.000 Euro, in Limburg beim Standardhaus für 436.000 Euro.
Dazu kommt die Substanz der Stadt selbst: Dom und Altstadt als Postkartenmotiv, der Goldene Grund als Umland, Kliniken, Behörden und Mittelstand als Arbeitgeber vor Ort. Die Landesförderung ist überall gleich, doch hier trifft sie auf Preise, bei denen 321.000 Euro Fördervolumen den Unterschied zwischen Wunsch und Grundbucheintrag machen.
Die Netto-Grenze des Hessen-Darlehens schließt in Limburg an der Lahn weniger Haushalte aus, als viele denken.
Auf dem Papier stehen 30.565 Euro für den Einpersonenhaushalt, 51.405 Euro für zwei Personen, 10.421 Euro je weiterem Haushaltsmitglied und 924 Euro je Kind. Gemessen wird aber am Nettoeinkommen nach den Abzugsregeln der Paragrafen 6 und 7 HWoFG, und dieses liegt regelmäßig weit unter dem Brutto.
Durchgerechnet für zwei Erwachsene mit zwei Kindern: Grundwert 51.405 Euro, die Kinder bringen als Haushaltsmitglieder je 10.421 Euro und als Kinder je 924 Euro dazu, macht bis zu 74.095 Euro anrechenbares Netto-Jahreseinkommen, mit einem dritten Kind 85.440 Euro. Das zugehörige Brutto liegt wegen der Abzüge des Förderrechts spürbar höher. Ob Ihr Haushalt die Schwelle hält, prüfen wir kostenlos, bevor die Objektsuche startet.
Der Antrag läuft über die Wohnungsbauförderstelle, und der Notar wartet oder der Vertrag trägt die Klausel.
In Limburg an der Lahn läuft der Antrag über die Wohnungsbauförderstelle der Kreisverwaltung Limburg-Weilburg, die ihn geprüft an die WIBank weiterreicht. Diese fünf Schritte ordnen den Weg, und wenn der Verkäufer nicht auf die Bewilligung warten will, springt der Rücktrittsvorbehalt ein.
- Netto-Einkommensgrenze und Budget berechnen. Erst das anrechenbare Einkommen rechnen, dann suchen. So besichtigen Sie nur, was Förderung und Rate tragen.
- Objekt und Bauzustand ansehen. Gefördert wird Bestand in gutem baulichem Zustand oder mit Mängeln, die sich zu zumutbaren Kosten beheben lassen.
- Antrag bei der Wohnungsbauförderstelle einreichen. In Städten über 50.000 Einwohnern bei der Stadtverwaltung, sonst beim Kreisausschuss. Nach positiver Prüfung geht er zur WIBank.
- Auf die Zusage warten oder mit Rücktrittsvorbehalt unterschreiben. Ohne Klausel gilt: kein Notartermin vor der Bewilligung. Mit sauber formulierter Klausel darf der Vertrag früher unterschrieben werden.
- Notartermin und Restfinanzierung. KfW-Anträge und der Vergleich von über 550 Finanzierungspartnern laufen parallel, das Hessengeld folgt nach der Beurkundung über das Kundenportal der WIBank.
Im Praxisbeispiel kauft eine Limburger Familie mit einem Kind für 350.000 Euro und saniert für 110.000 Euro.
Das Beispiel nimmt ein älteres freistehendes Haus der Energieklasse F unterhalb des Stadtniveaus: 350.000 Euro Kaufpreis, 40.600 Euro Nebenkosten und 110.000 Euro energetische Sanierung ergeben förderfähige Gesamtkosten von rund 500.600 Euro, die Nebenkosten rechnet Hessen ausdrücklich mit. Als Eigenkapital verlangt die Richtlinie 10 Prozent in Geldmitteln, hier 50.100 Euro.
Das Hessen-Darlehen liefert seinen Höchstbetrag von 200.000 Euro zum Festzins von 1,60 Prozent, das erste Jahr tilgungsfrei. Der KfW-Kredit 308 trägt mit einem Kind 100.000 Euro, das Klasse-F-Haus wird dafür binnen viereinhalb Jahren zum Effizienzhaus 85 EE, alternativ genügen alle vier Einzelmaßnahmen. Der Bank bleiben 150.500 Euro aus dem Vergleich von über 550 Finanzierungspartner. Nach der Beurkundung holt das Hessengeld die kompletten 21.000 Euro Grunderwerbsteuer zurück, verteilt auf zehn Jahresraten von 2.100 Euro.
| Baustein | Betrag | Monatsrate |
|---|---|---|
| Eigenkapital (Geldmittel) | 50.100 € | 0 € |
| Hessen-Darlehen, fest 1,60 % für 20 Jahre | 200.000 € | 766,67 € (1. Jahr: 266,67 €) |
| KfW 308 Jung kauft Alt (ein Kind) | 100.000 € | rund 322 € |
| Bankdarlehen, über 550 Finanzierungspartner im Vergleich | 150.500 € | rund 740 € |
| Hessengeld (zehn Jahresraten) | +21.000 € | wirkt wie −175 € |
| Gesamt (500.600 € Projekt) | 500.600 € | rund 1.830 € |
Ungefördert müsste die Bank 450.540 Euro stellen, zu 4,25 Prozent gut 2.215 Euro im Monat, ohne einen Euro Steuer zurück. Der Förderweg entlastet also um rund 385 Euro monatlich, erstattet 21.000 Euro und verlangt im Anlaufjahr nur etwa 1.330 Euro, während das Haus noch Baustelle ist. Wie sich andere Bausteinmischungen schlagen, zeigt der Mischzinsrechner für die Immobilienfinanzierung. Der Mieten-oder-Kaufen-Rechner beantwortet die Grundsatzfrage für Limburg, und der Vergleichsrechner Bankdarlehen oder Bausparen die nach dem günstigeren Weg.
Das Hessengeld gilt bis Ende 2029, und vollständige Anträge schlagen die Bearbeitungszeit.
Das Hessengeld ist als Förderprogramm zunächst auf fünf Jahre angelegt und endet nach jetzigem Stand am 31. Dezember 2029, vorbehaltlich der jährlichen Haushaltsbeschlüsse. Beim Hessen-Darlehen gibt es kein Ablaufdatum, wohl aber regelmäßige Anpassungen der Richtlinie. Beides spricht für denselben Schluss: erst der vollständige Antrag, dann alles Weitere.
Für Limburg zählt der Doppeltakt der Programme: Das Hessengeld nimmt Anträge nach heutigem Stand nur bis Ende 2029 an, und am Limburger Markt sorgt die Schnellstrecke ohnehin für stetigen Zuzug. Beides zusammen belohnt die Familie, die ihre Unterlagen zuerst komplett hat.
Förderfähige Häuser stehen in Limburg von der Altstadt bis Linter.
Die Domstadt bündelt Fachwerk, Gründerzeit und Nachkriegssiedlungen auf engem Raum, und ihre Ortsteile über dem Lahntal liefern den Rest der Auswahl, meist ein paar Preisstufen darunter.
| Lage | Einordnung für Käufer |
|---|---|
| Altstadt und Domviertel | Fachwerk und Geschichte, Sanierung mit Fingerspitzengefühl |
| Blumenrod | die große Wohnlage im Süden, Familienrevier mit Schulen und Nahversorgung |
| Linter | gesuchter Höhenortsteil mit Einfamilienhäusern und Fernblick |
| Staffel und Lindenholzhausen | gewachsene Ortsteile mit dörflichem Kern und gutem Bestand |
| Eschhofen und Dietkirchen | Lahnnähe und Lage über dem Fluss, oft unterschätzt |
Zinsbindung endet? Der Markt in Limburg an der Lahn verbessert Ihre Karten.
Die Schnellstrecke speist den Limburger Markt mit Nachfrage aus zwei Metropolen, und das stabilisiert die Werte hinter jeder laufenden Immobilienfinanzierung in Limburg: Zur Anschlussfinanzierung trifft die Restschuld auf ein saniertes Haus in nachgefragter Lage, und der Vergleich über 550 Finanzierungspartner übersetzt das in Konditionen.
Ob die alte Bank verlängert oder eine neue übernimmt, entscheidet bei uns der Vergleich über 550 Finanzierungspartner, nicht die Bequemlichkeit. Eine anstehende Modernisierung gehört dabei in denselben grundbuchlich gesicherten Kredit, alles andere kostet unnötig Zins.
Über 4.000 begleitete Finanzierungen später sprechen die Bewertungen für sich.
Einkommensgrenze, Hessen-Darlehen, Hessengeld, KfW-Bausteine: In Limburg an der Lahn begleitet Sandro Wallisch den kompletten Weg persönlich, vom Standort Magdeburg aus im ganzen Bundesgebiet.
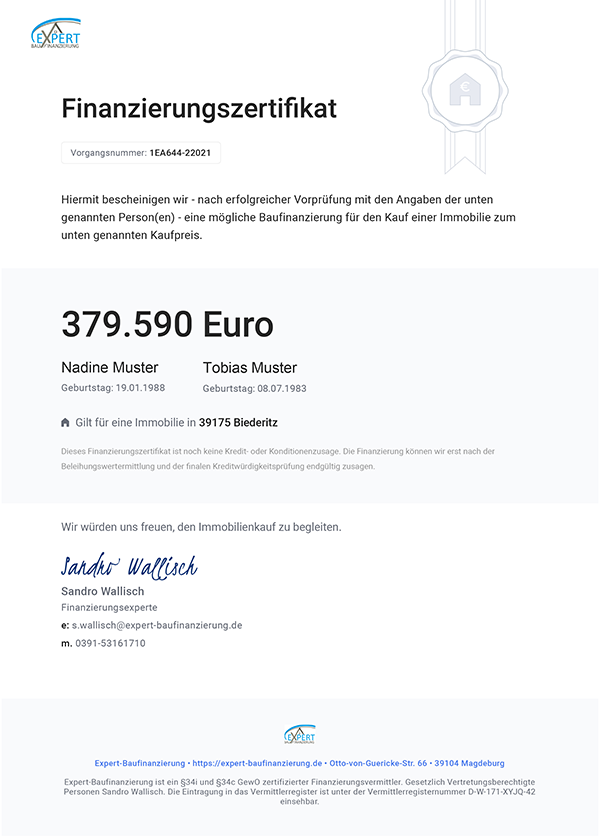
Wer die Finanzierungsbestätigung für Limburg an der Lahn in der Hand hat, bietet belastbar und bekommt das Haus.
Wenn Frankfurter und Kölner Pendler um dasselbe Haus unterm Dom konkurrieren, gewinnt selten der höchste Bieter, sondern der schnellste sichere. Die Finanzierungsbestätigung macht Sie zu genau dem.
Direkt nach dem ersten Gespräch halten Sie die Bestätigung in der Hand, kostenlos und unverbindlich. Makler und Eigentümer sehen einen geprüften Käufer, während wir im Hintergrund bereits den WIBank-Antrag vorbereiten.
Rechnen Sie zuerst das Budget, dann suchen Sie das Haus in Limburg an der Lahn.
Nettoeinkommen und Wunschrate eintragen, und der Rechner steckt den realistischen Rahmen für Ihren Hauskredit in Limburg an der Lahn inklusive Sanierungsanteil ab.
Wie schnell Sie schuldenfrei sind, zeigt der Tilgungsrechner mit Sondertilgung.
Was Ihr Hauskredit im Monat kostet, rechnen Sie im Hauskredit Rechner mit aktuellen Konditionen durch.
Wer großformatig rechnen will, öffnet den Budgetrechner als eigene Seite. Für die Sanierungsrate gibt es den Modernisierungskredit-Rechner und für die erste Einschätzung den Immobilienkredit-Rechner.
Von hier aus geht Ihre Anfrage für Limburg an der Lahn direkt zu uns, kostenlos.
Schildern Sie kurz Ihr Vorhaben, die Ersteinschätzung zu Förderbausteinen, Konditionen und Immobilienkredit für Limburg an der Lahn kommt von uns.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Die zwölf häufigsten Fragen zur Immobilienfinanzierung in Limburg an der Lahn.
Wie hoch sind die Einkommensgrenzen für das Hessen-Darlehen in Limburg?
Es gelten die Netto-Grenzen des Paragrafen 5 HWoFG: 30.565 Euro für eine Person, 51.405 Euro für zwei, je weitere Person 10.421 Euro und je Kind 924 Euro zusätzlich. Eine Familie mit einem Kind bleibt damit bis 64.598 Euro anrechenbarem Netto-Jahreseinkommen im Programm, gerechnet nach den Abzügen der Paragrafen 6 und 7, die das Brutto deutlich schrumpfen lassen. Ob es passt, klärt unsere Prüfung vor der Suche.
Wie viel Förderung bekommt eine Familie mit einem Kind in Limburg?
200.000 Euro Hessen-Darlehen zum Festzins von 1,60 Prozent über zwanzig Jahre, 100.000 Euro KfW 308 und ein Hessengeld-Deckel von 25.000 Euro, aus dem im Beispiel die vollen 21.000 Euro gezahlter Grunderwerbsteuer zurückfließen. Insgesamt stammen damit 321.000 Euro des Limburger Praxisbeispiels aus öffentlichen Programmen.
Gibt es die Förderung auch ohne Kinder?
Ja. Das Hessen-Darlehen hängt allein an der Netto-Einkommensgrenze, das Hessengeld zahlt einem Paar bis zu 20.000 Euro. Nur der KfW-Kredit 308 braucht mindestens ein Kind unter 18, sein Baustein wandert sonst ins Bankdarlehen, das der Vergleich von über 550 Finanzierungspartner möglichst günstig besetzt.
Was kostet ein Haus in Limburg an der Lahn?
Die Landestabelle nennt 436.000 Euro für das Standard-Einfamilienhaus und 388.000 Euro für das Standard-Reihenhaus, im Kreis Limburg-Weilburg sinken die Werte auf 355.000 und 344.000 Euro. Ältere Objekte mit Sanierungsbedarf, das Revier der Förderprogramme, starten darunter, das Praxisbeispiel dieser Seite rechnet mit 350.000 Euro.
Kann man mit 4.200 Euro netto in Limburg ein Haus finanzieren?
Ja. Als tragbar gilt eine Rate von rund 40 Prozent des Nettos, und das Praxisbeispiel mit 450.500 Euro Darlehen bleibt bei 4.200 Euro netto im Rahmen, zumal das Hessengeld mit 2.100 Euro im Jahr gegenrechnet. Das tilgungsfreie erste Jahr verschafft zusätzlich Luft, solange Miete und Umbau parallel laufen.
Wie lange dauert die Bearbeitung des Hessen-Darlehens?
Mehrere Wochen sind realistisch, die WIBank weist selbst auf verlängerte Bearbeitungszeiten hin, und im Zweifel kommt die Kreisverwaltung als erste Station dazu. Der wirksamste Hebel bleibt ein Antrag ohne Lücken, der keine Nachforderungsrunde auslöst. Läuft dem Verkäufer die Zeit davon, sichert der Rücktrittsvorbehalt das Objekt, ohne die Förderung zu gefährden.
Was ist der Rücktrittsvorbehalt und was bringt er mir in Limburg?
Die hessische Ausnahme von der Regel „erst Bewilligung, dann Notar": Ein Kaufvertrag darf früher unterschrieben werden, wenn er ein Rücktrittsrecht zu Ihren Gunsten für den Fall der Förderablehnung enthält. In einem Markt, den zwei Metropolen gleichzeitig beobachten, ist das oft der Unterschied zwischen Zuschlag und Absage. Die Formulierung stimmen wir mit dem Notar ab.
Wann und wo stelle ich die Anträge?
Das Hessen-Darlehen vor dem Kaufvertrag bei der Wohnungsbauförderstelle der Kreisverwaltung Limburg-Weilburg, die nach positiver Prüfung an die WIBank weiterleitet, außer der Rücktrittsvorbehalt deckt den früheren Abschluss. Das Hessengeld folgt nach der Beurkundung über das WIBank-Kundenportal mit Steuerbescheid und Zahlungsnachweis. Wir takten alle Anträge samt KfW aufeinander.
Wie viel Eigenkapital verlangt das Hessen-Darlehen?
Mindestens 10 Prozent der Gesamtkosten in Geldmitteln, im Limburger Beispiel 50.100 Euro. Darin ist alles enthalten, auch die Nebenkosten, denn die zählen in Hessen zu den förderfähigen Gesamtkosten. Und über die zehn Hessengeld-Raten kommt fast die Hälfte dieses Eigenkapitals im Lauf der Jahre wieder herein.
Welche KfW-Programme passen in Limburg zur Landesförderung?
KfW 308 Jung kauft Alt trägt mit einem Kind bis zu 140.000 Euro beim Kauf der Klassen F bis H, gebunden an die Sanierung binnen viereinhalb Jahren, wahlweise zum Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen, mit weiteren Kindern wächst der Rahmen. Die vier Einzelmaßnahmen sind Heizungstausch, Fenster, Fassade und Dach. Für die Sanierung wählen Sie entweder das Effizienzhaus mit KfW 261 bis 150.000 Euro je Wohneinheit samt Tilgungszuschuss oder Einzelmaßnahmen mit dem Heizungszuschuss 458. Beides zusammen schließt die KfW seit dem 21. Juli 2026 aus. Hessen-Darlehen und Hessengeld bleiben daneben voll nutzbar.
Wie hoch sind die Kaufnebenkosten in Limburg?
Etwa 11,6 Prozent obendrauf: 6 Prozent Grunderwerbsteuer, rund 2 Prozent für Notar und Grundbuch, bis zu 3,57 Prozent Maklerprovision. Das Limburger Beispiel zeigt die hessische Doppelentschärfung: Die 40.600 Euro Nebenkosten stecken in den förderfähigen Gesamtkosten, und die 21.000 Euro Grunderwerbsteuer erstattet das Hessengeld vollständig.
Wer begleitet in Limburg den Weg von der Förderprüfung bis zur Auszahlung?
Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, seit 2002 im Finanzgeschäft, begleitet jede Immobilienfinanzierung in Limburg an der Lahn persönlich: Netto-Einkommensprüfung, Antrag bei der Kreisverwaltung, KfW-Anträge samt Energieeffizienz-Experte, Hessengeld im WIBank-Portal und der Bankvergleich über 550 Finanzierungspartner. Von der Hausbank kommt der Programm-Hinweis selten zuerst, von uns immer.
Soll ich für meine Immobilienfinanzierung in Limburg an der Lahn zur Hausbank gehen?
Die Hausbank zeigt Ihnen nur ihre eigenen Zinsen, und das ist selten die beste Wahl. Dieselbe Bank kann bei 20 Prozent Eigenkapital günstig und bei einer Vollfinanzierung teuer sein, und Häuser mit schwacher Energieklasse bewerten die Finanzierungspartner völlig unterschiedlich. Für Limburg an der Lahn vergleichen wir über 550 Finanzierungspartner mit Ihren tatsächlichen Zahlen und zeigen Ihnen die Ergebnisse offen. Den größten Hebel hat nicht die Bankwahl, sondern die Förderung. Das Hessen-Darlehen der WIBank und die KfW verändern den Mischzins spürbar, und wir bauen den Mix für Limburg an der Lahn passend zu Ihrem Haus.
Wie hoch sind die Zinsen für eine Immobilienfinanzierung aktuell?
Tagesaktuelle Zinssätze bekommen Sie von uns in wenigen Minuten, weil sich die Sätze täglich ändern. Beleihungsauslauf, Zinsbindung, Ihre finanzielle Situation und der Zustand des Hauses entscheiden über Ihren Satz, weshalb pauschale Bestzinsangaben wenig aussagen. Der Mischzins ist die ehrlichere Kennzahl. KfW und das Hessen-Darlehen der WIBank drücken ihn regelmäßig um ein bis zwei Prozentpunkte. Bei 300.000 Euro Darlehen zählt jeder Prozentpunkt über die ganze Zinsbindung. Ihren persönlichen Satz für Limburg an der Lahn nennen wir Ihnen im kostenlosen Erstgespräch.
Welches Einkommen brauche ich in Limburg an der Lahn für 300.000 Euro Darlehen?
Etwa 3.900 Euro netto im Haushalt bei einer reinen Bankfinanzierung. Hinter der Zahl stecken 4,25 Prozent Zins und 2 Prozent Tilgung, begrenzt auf 40 Prozent Ihres Nettoeinkommens. Mit Förderdarlehen sinkt die Hürde deutlich. Bei einem Mischzins von 2,5 Prozent genügen für dieselbe Summe etwa 2.800 Euro netto. Ihre konkrete Grenze rechnen wir für Limburg an der Lahn kostenfrei aus, inklusive aller Verpflichtungen.
Hauskredit in der Region um Limburg an der Lahn.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Hessen-Seiten finden Sie in der Übersicht Hauskredit Hessen.
Förderangaben, Quellen und Stand
Alle Förderzahlen dieser Seite stammen aus den amtlichen Unterlagen des Landes Hessen, der WIBank und der KfW, alle Marktzahlen aus den Immobilienmarktberichten der hessischen Gutachterausschüsse. Stand der Angaben: September 2026.
Quellen und Pflichtangaben im Detail
Hessen-Darlehen Bestandserwerb nach der Richtlinie des Landes Hessen zur Förderung des selbstgenutzten Wohneigentums und gemeinschaftlichen Wohnens, Fassung Juni 2026 (Richtlinienänderung zum 16. Juni 2026). Darlehen bis zu 50 Prozent der Gesamtkosten, höchstens 200.000 Euro, mindestens 30.000 Euro, Sollzins fest 1,60 Prozent für zwanzig Jahre ab Förderzusage, Effektivzins 1,71 Prozent nach der Programmseite der WIBank, Tilgung 3 Prozent zuzüglich ersparter Zinsen nach einem tilgungsfreien Anlaufjahr, Sondertilgung jederzeit ohne Vorfälligkeitsentschädigung. Zu den Gesamtkosten zählen Kaufpreis, Nebenkosten sowie notwendige Umbauten, Modernisierung und Instandsetzung. Eigenkapital mindestens 10 Prozent der Gesamtkosten aus Geldmitteln, mindestens 50 Prozent der Gesamtkosten müssen Fremdmittel sein. Nachrangige Eintragung der Grundschuld genügt. Bearbeitungsentgelt einmalig 1 Prozent des Förderdarlehens. Zwanzig Jahre zweckentsprechende Selbstnutzung. Der notarielle Kaufvertrag darf vor Bewilligung nur geschlossen werden, wenn er einen Rücktrittsvorbehalt zugunsten des Erwerbers für den Fall der Ablehnung enthält. Antragstellung bei der Wohnungsbauförderstelle, in Städten über 50.000 Einwohnern bei der Stadtverwaltung, sonst beim Kreisausschuss. Einkommensgrenzen nach Paragraf 5 Absatz 1 Nummer 2 HWoFG als Nettoeinkommen nach den Paragrafen 6 und 7: 30.565 Euro für eine Person, 51.405 Euro für zwei Personen, je weitere Person 10.421 Euro, je Kind zusätzlich 924 Euro, nächste Anpassung zum 1. Januar 2029.
Hessengeld nach den Veröffentlichungen des Hessischen Ministeriums der Finanzen und der WIBank: 10.000 Euro je einziehendem Erwerber, höchstens 20.000 Euro, sowie 5.000 Euro je Kind unter 18 Jahren, begrenzt auf die tatsächlich gezahlte Grunderwerbsteuer, ausgezahlt in zehn gleichen Jahresraten, einkommensunabhängig, nur beim Ersterwerb und bei Selbstnutzung, Einzug binnen drei Jahren als Ausschlussfrist, für Beurkundungen ab dem 1. März 2024, Antragstellung über das Kundenportal der WIBank, Programm zunächst bis zum 31. Dezember 2029 befristet. KfW 308 Jung kauft Alt nach dem Merkblatt in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308 1,00 Prozent bei 26 bis 35 Jahren Laufzeit und 10 Jahren Zinsbindung, bei 11 bis 25 Jahren 0,72 Prozent. Höchstbetrag 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern, 180.000 Euro ab drei Kindern, Einkommensgrenzen 90.000, 100.000 und 110.000 Euro zu versteuerndes Einkommen. Sanierung binnen 4,5 Jahren zum Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung. Die Monatsraten dieser Seite sind Annuitäten über 30 Jahre, die KfW bindet den Zins 10 Jahre und verlangt bei dieser Laufzeit mindestens ein tilgungsfreies Jahr. KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21. Juli 2026, Zinssatz laut Produktseite kfw.de/261 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung, Kredit bis 150.000 Euro je Wohneinheit, Tilgungszuschuss 5 bis 40 Prozent je nach Standard und Boni. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate richtet sich nach dem Bruttobetrag. Den Bonus für ein Worst Performing Building gibt es nur bei Energieklasse H oder ab 300 kWh je Quadratmeter und Jahr. KfW 458 Heizungsförderung nach dem Merkblatt in der Fassung 07/2026, gültig ab 21. Juli 2026. KfW 261 und KfW 458 schließen sich für dasselbe Gebäude aus, zwischen beiden liegt eine Sperre von drei Jahren. Der Bankzins von 4,25 Prozent ist ein erreichbarer Satz bei 80 Prozent Beleihung.
Marktzahlen für Limburg an der Lahn aus dem Immobilienmarktbericht des Landes Hessen 2025 der Zentralen Geschäftsstelle der Gutachterausschüsse (ZGGH), mittleres Preisniveau für freistehende Einfamilienhäuser sowie Reihenhäuser und Doppelhaushälften nach Oberzentren und Landkreisen, Standardobjekte mit 150 beziehungsweise 130 Quadratmetern Wohnfläche, Stand 06/2025.
Förderprogramme ändern sich, verbindlich sind immer die Zusagen der WIBank und der KfW. Fachlich verantwortlich für diese Seite ist Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, Immobiliardarlehensvermittler mit Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung, seit 2002 in der Finanzbranche.
Ihr Hauskredit in Limburg beginnt mit dem Antrag bei der Kreisverwaltung.
Zwei Metropolen im Pendelradius, 321.000 Euro aus öffentlichen Programmen und die Steuer komplett zurück: Dieses Paket schnürt sich nur in der richtigen Reihenfolge, notfalls mit der Klausel im Vertrag. Der kostenlose Rechentermin bringt Netto-Grenze, Objektwahl und Förderrahmen in Position, bevor die Besichtigungen beginnen.