
 Ihr Berater Sandro Wallisch, Spezialist für Rathenow und ganz Brandenburg
Immobilienfinanzierung Rathenow. Altbau und Komplettsanierung mit ILB-Förderung und KfW 308, ganz ohne Bankdarlehen.
Rathenow ist der günstigste Hausmarkt dieser Serie: Altbauten kosten in der Optikstadt an der Havel im Mittel 150.000 Euro. Eine Bank wird schlicht nicht gebraucht, und falls doch, vergleichen wir über 550 Finanzierungspartner.
Ihre Rate für Rathenow mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Rathenow möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen die ILB-Wohneigentumsförderung und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Hauskredit Rathenow. Eine Familie mit zwei Kindern kauft in Rathenow einen Altbau für 150.000 Euro und saniert ihn für 110.000 Euro, ohne jedes Bankdarlehen. Die Bausteine: 30.000 Euro ILB-Zuschuss, 100.000 Euro zinsfreies Baudarlehen und 91.000 Euro KfW 308. Der Förderdeckel liegt bei der Hälfte der Gesamtkosten. Vor dem Beginn muss die Förderzusage der ILB vorliegen, ein Kaufvertrag davor braucht ein kostenfreies Rücktrittsrecht. Ihr kostenloses Erstgespräch: 0391 53161710.
Die Immobilienfinanzierung in Rathenow braucht im besten Fall gar keine Bank.
Die Kreisstadt des westlichen Havellands hat der Welt die Brillengläser geschliffen und sich mit Optikpark und Havelpromenade neu erfunden, nur ihre Immobilienpreise sind in der alten Zeit geblieben. Der Gutachterausschuss weist für Rathenow, gemeinsam mit Premnitz ausgewertet, Altbauten zu 1.618 Euro je Quadratmeter und 150.000 Euro Gesamtpreis aus, während dieselbe Baualtersklasse im Kreis Havelland 295.000 Euro kostet.
Diese Lücke macht Rathenow zum Sonderfall der Landesförderung: Die Programme sind überall gleich hoch, hier aber übersteigen sie den Bedarf. Zuschüsse, zinsfreies Darlehen und KfW tragen das komplette Beispielprojekt dieser Seite, und der klassische Bankkredit entfällt ersatzlos. Wie der Hauskredit in Rathenow so zur vielleicht einfachsten Finanzierung Brandenburgs wird, zeigen die folgenden Stationen.
An diesen sechs Zahlen entscheidet sich, ob der Hauskredit in Rathenow für Sie aufgeht.
Der Weg zum Immobilienkredit in Rathenow, Abschnitt für Abschnitt.
- Die amtlichen Hauspreise für Rathenow, aus dem Grundstücksmarktbericht des Gutachterausschusses.
- Die Bausteine des Immobilienkredits in Rathenow, ILB, KfW und der Bankvergleich im Zusammenspiel.
- Das Leistungspaket der ILB im Detail, Zuschüsse, zinsfreies Baudarlehen und die Bedingungen dahinter.
- Welche Einkommensgrenzen gelten, mit dem Rechenbeispiel für Familien.
- In welcher Reihenfolge der Antrag läuft, und warum der Notar warten muss.
- Ein durchgerechnetes Praxisbeispiel, vom Kaufpreis bis zur Monatsrate.
- Wo förderfähige Häuser stehen, von der Altstadtinsel bis Rathenow West.
- Die zwölf häufigsten Fragen samt Antworten, von der Einkommensgrenze bis zur Gebietskulisse.
In unter einer Minute steht Ihr Zinsvergleich für Rathenow.
Den Bankanteil Ihres Immobilienkredits in Rathenow holen wir aus dem Vergleich von über 550 Finanzierungspartnern. Eintragen, absenden, Ergebnis erhalten, kostenlos und unverbindlich.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Was Häuser in Rathenow kosten und wie weit der Kreis davon entfernt ist.
Der Havelland-Bericht wertet Rathenow und Premnitz in einer gemeinsamen Zeile aus: Altbauten vor 1948 aus 17 Verkäufen im Mittel bei 150.000 Euro und 1.618 Euro je Quadratmeter, die Baujahre 1949 bis 1990 aus 13 Verkäufen bei 197.000 Euro, die Häuser von 1991 bis 2022 aus 15 Verkäufen bei 290.000 Euro. Zum Vergleich: Kreisweit kostet der junge Bestand 530.000 Euro.
Zwischen dem Altbau für 150.000 Euro und dem jüngeren Haus für 290.000 Euro liegen 140.000 Euro, und genau diese Spanne ist das Sanierungsbudget, das der Immobilienkredit in Rathenow gefördert finanziert. Wer sie klug nutzt, wohnt am Ende im energetisch besseren Haus und hat weniger bezahlt als jeder Käufer des jungen Bestands.
| Objekt | Rathenow/Premnitz | Kreis Havelland |
|---|---|---|
| Altbau vor 1948 | 150.000 € · 1.618 €/m² (17 Fälle) | 295.000 € · 2.278 €/m² |
| Baujahr 1949 bis 1990 | 197.000 € · 2.059 €/m² (13 Fälle) | 245.000 € · 2.112 €/m² |
| Baujahr 1991 bis 2022 | 290.000 € · 2.600 €/m² (15 Fälle) | 530.000 € · 3.899 €/m² |
So verteilt sich der Immobilienkredit in Rathenow auf Zuschüsse, zinsfreies Darlehen und KfW.
In Rathenow kehrt sich das übliche Verhältnis um: Nicht die Bank trägt die Hauptlast und die Förderung hilft, sondern die Förderung trägt alles und die Bank pausiert. Drei Quellen genügen im Beispiel, die vierte hält der Vergleich von über 550 Finanzierungspartner für größere Vorhaben bereit.
Der Deckel bei der Hälfte der anerkannten Gesamtkosten begrenzt in günstigen Märkten wie Rathenow vor allem das Baudarlehen, die Zuschüsse bleiben stets unangetastet. Was übrig bleibt, fängt hier nicht die Bank auf, sondern der KfW-Kredit, dessen Rahmen bei weitem nicht ausgeschöpft werden muss.
Das zinsfreie Baudarlehen der ILB ist der stärkste Baustein für den Hauskauf in Rathenow.
Drei Leistungen greifen seit Jahresbeginn 2026 ineinander. Zunächst der Zuschuss von 10.000 Euro, der nicht zurückgezahlt wird. Dann das Baudarlehen bis 230.000 Euro, das nach der Vollauszahlung zwanzig Jahre ohne jeden Zins läuft und mit mindestens 3 Prozent zuzüglich ersparter Zinsen getilgt wird. Und schließlich der Aufschlag von 20.000 Euro Baudarlehen beim Bestandserwerb, sobald mindestens 500 Euro je Quadratmeter Wohnfläche in Instandsetzung und Modernisierung fließen.
Die Familienbausteine setzen obendrauf: je Kind 5.000 Euro Darlehen und 10.000 Euro Zuschuss, für jedes während der Bindungszeit geborene Kind ein Tilgungsnachlass von weiteren 10.000 Euro. Liegt das Einkommen bis 20 Prozent über der Grenze, gibt es 10.000 Euro Zuschuss zusätzlich. Nach oben begrenzt die Hälfte der anerkannten Gesamtkosten das Paket, und wenn gekürzt werden muss, trifft es das Darlehen, nie den Zuschuss.
Für Rathenow heißt das: 100.000 Euro laufen zwanzig Jahre ohne einen Cent Zinsen. Gegenüber einem Bankkredit zu 4,25 Prozent spart das in dieser Zeit rund 66.000 Euro Zinsen, und die 30.000 Euro Zuschuss entsprechen einem Fünftel des örtlichen Altbaupreises. Nirgendwo in dieser Serie wiegt die Förderung schwerer als hier.
Die Optikstadt ist der günstigste Einstieg in ein eigenes Haus in ganz Brandenburg.
Havelpromenade, Optikpark und die Altstadtinsel erzählen von der Neuerfindung einer Industriestadt, und der RE4 bringt Pendler ohne Umstieg nach Spandau und zur Berliner Stadtmitte. Wer die Preisliste dieser Serie nebeneinanderlegt, findet keinen Ort, an dem das eigene Haus weniger Kapital verlangt: 150.000 Euro für den Altbau, ein Drittel des Falkenseer Niveaus im selben Landkreis.
Für Käufer ohne großes Erspartes ist das die eigentliche Nachricht, denn die Eigenleistung von 15 Prozent fällt bei kleinen Gesamtkosten entsprechend klein aus, im Beispiel 39.000 Euro statt der sechsstelligen Beträge des Speckgürtels. Rathenow ist damit die Stadt, in der der Weg vom Mietvertrag zum Grundbuch am kürzesten ist.
Die Einkommensgrenze der ILB schließt in Rathenow weniger Haushalte aus, als viele denken.
Die Grundwerte stehen im Wohnraumförderungsgesetz, dynamisiert zum 1. Januar 2024: 26.000 Euro für zwei Personen, je weitere Person 5.800 Euro, je Kind 2.000 Euro obendrauf. Für selbst genutztes Wohneigentum erlaubt die Verordnung eine Überschreitung um volle 100 Prozent, und genau das öffnet die Tür.
Konkret für eine vierköpfige Familie: 26.000 Euro für den Haushalt, je Kind 5.800 Euro als weitere Person und 2.000 Euro obendrauf, zusammen 41.600 Euro. Verdoppelt ergibt das bis zu 83.200 Euro anrechenbares Jahreseinkommen, mit drittem Kind bis zu 98.800 Euro. Da die Grenze am anrechenbaren Einkommen nach den gesetzlichen Abzügen gemessen wird und nicht am Bruttolohn, scheitern weit weniger Haushalte daran, als es die nackten Zahlen vermuten lassen. Ob Sie hineinpassen, rechnen wir kostenlos im Erstgespräch durch.
Die Reihenfolge entscheidet: erst die Förderzusage der ILB, dann der Notar.
Auch an der Havel gilt die harte Regel des Förderrechts. Vor dem Beginn muss die Förderzusage der ILB vorliegen. Ein Kaufvertrag für das Häuschen in West oder ein Auftrag für die Dachsanierung ist davor nur mit kostenfreiem Rücktrittsrecht zulässig. Diese fünf Schritte halten die Reihenfolge sauber.
- Budget und Einkommensgrenze prüfen. Wir rechnen das anrechenbare Einkommen und stecken den Kaufrahmen ab, bevor die Objektsuche beginnt.
- Objekt und Sanierungsbedarf ansehen. Das Haus muss mindestens 500 Euro Sanierung je Quadratmeter tragen, erst dann greift der Bestandsbonus der ILB.
- Vollständigen ILB-Antrag stellen. Mit der Stellungnahme der Gemeinde und vor jedem Vertrag. Ein Kaufvertrag vor der Zusage braucht ein kostenfreies Rücktrittsrecht.
- Auf die Zusage warten. Vor der Bewilligung darf nichts beginnen, nach der Zusage bleiben sechs Monate bis zum Start.
- Kaufvertrag und Finanzierung besiegeln. Jetzt erst zum Notar. Parallel stehen KfW-Anträge und der Bankvergleich über 550 Finanzierungspartner.
Im Praxisbeispiel kauft eine Rathenower Familie für 150.000 Euro und saniert für 110.000 Euro, ganz ohne Bank.
Das Beispiel nimmt den mittleren Altbau der Stadt: 150.000 Euro Kaufpreis, dazu 110.000 Euro energetische Sanierung, zusammen 260.000 Euro Gesamtkosten. Die Kaufnebenkosten von rund 18.200 Euro kommen zusätzlich aus eigenen Mitteln. Als Eigenleistung verlangt die Richtlinie 15 Prozent der Gesamtkosten, hier 39.000 Euro, davon mindestens zwei Drittel in Geld.
Die Förderung reicht bis 130.000 Euro, der Hälfte der Gesamtkosten: 30.000 Euro Zuschüsse bleiben voll erhalten, das zinsfreie Baudarlehen wird auf 100.000 Euro gekappt. Der restliche Bedarf von 91.000 Euro passt bequem in den KfW-Kredit 308 zu 1,00 Prozent, dessen Rahmen mit zwei Kindern bis 160.000 Euro reicht. Dafür wird das Klasse-G-Haus binnen viereinhalb Jahren zum Effizienzhaus 85 EE saniert oder erhält alle vier Einzelmaßnahmen, also Heizung, Fenster, Fassade und Dach. Ein Bankdarlehen kommt in dieser Finanzierung schlicht nicht vor.
| Baustein | Betrag | Monatsrate |
|---|---|---|
| Eigenleistung (davon 26.000 € in Geld) | 39.000 € | 0 € |
| ILB-Zuschüsse, nicht rückzahlbar | 30.000 € | 0 € |
| ILB-Baudarlehen, 20 Jahre zinsfrei (gekappt) | 100.000 € | 250,00 € |
| KfW 308 Jung kauft Alt (zwei Kinder, 1,00 %, 30 Jahre) | 91.000 € | rund 293 € |
| Bankdarlehen | 0 € | 0 € |
| Gesamt (260.000 € Projekt) | 260.000 € | rund 543 € |
Ohne Förderung müsste eine Bank 221.000 Euro stellen, zu 4,25 Prozent wären das rund 1.087 Euro im Monat. Der Förderweg halbiert die Rate und erspart dem Haushalt obendrein jede Zinsänderungssorge, denn zinsfrei bleibt zinsfrei. Wie sich andere Bausteinmischungen schlagen, zeigt der Mischzinsrechner für die Immobilienfinanzierung. Der Mieten-oder-Kaufen-Rechner beantwortet die Grundsatzfrage für Rathenow, und der Vergleichsrechner Bankdarlehen oder Bausparen die nach dem günstigeren Weg.
Die Richtlinie gilt bis Ende 2028, doch das Budget wird jedes Jahr neu verteilt.
Bis zum 31. Dezember 2028 gilt die Richtlinie, doch jedes Jahr wird der Fördertopf neu gefüllt und der Reihe nach geleert. Einen Rechtsanspruch gibt es nicht, die ILB entscheidet nach pflichtgemäßem Ermessen im Rahmen der Haushaltsmittel.
Gerade weil die Rathenower Rechnung so günstig aufgeht, wäre es bitter, sie am Kalender scheitern zu sehen: Das Landesbudget wird jedes Jahr der Reihe nach vergeben, und ein Kaufvertrag vor der Förderzusage ohne kostenfreies Rücktrittsrecht beendet alles. Erst die Zusage, dann der Notar.
Förderfähige Häuser stehen in Rathenow von der Altstadtinsel bis West.
Die Optikstadt verteilt ihren Bestand zwischen Havel, Stadtkanal und den Siedlungsrändern, und bei Einstiegspreisen um 150.000 Euro bleibt in jedem Viertel Raum für eine Sanierung nach eigenem Geschmack.
| Lage | Einordnung für Käufer |
|---|---|
| Altstadtinsel und Zentrum | zwischen Havel und Stadtkanal, die historische Mitte |
| Rathenow West | die gefragte Siedlungslage, nach der auch gesucht wird |
| Rathenow Ost | Gründerzeit- und Nachkriegsbestand mit Potenzial |
| Semlin und die Ortsteile | dörfliche Lagen am See mit großen Grundstücken |
| Havelnahe Ränder | Wassernähe, die andernorts unbezahlbar wäre |
Anschlussfinanzierung in Rathenow: verhandeln Sie aus der Stärke.
Auch bei kleinen Summen lohnt der Blick auf die Zinsbindung: Wer seinen Hauskredit in Rathenow schon bedient, verhandelt die Anschlussfinanzierung mit einem sanierten Haus als Sicherheit, und im günstigsten Fall löst das Ersparte den Restkredit gleich ganz ab.
Zur Anschlussfinanzierung stellen wir das Prolongationsangebot Ihrer Bank dem Marktvergleich von über 550 Finanzierungspartner gegenüber. Wenn ohnehin modernisiert werden soll, nehmen wir die Summe gleich in den besicherten Kredit, statt später ein teures Blankodarlehen daneben zu stellen.
Über 4.000 begleitete Finanzierungen später sprechen die Bewertungen für sich.
Jede Immobilienfinanzierung in Rathenow läuft über denselben Schreibtisch: Sandro Wallisch begleitet von der ersten Einkommensprüfung bis zur letzten Zuschussauszahlung, bundesweit vom Standort Magdeburg aus.
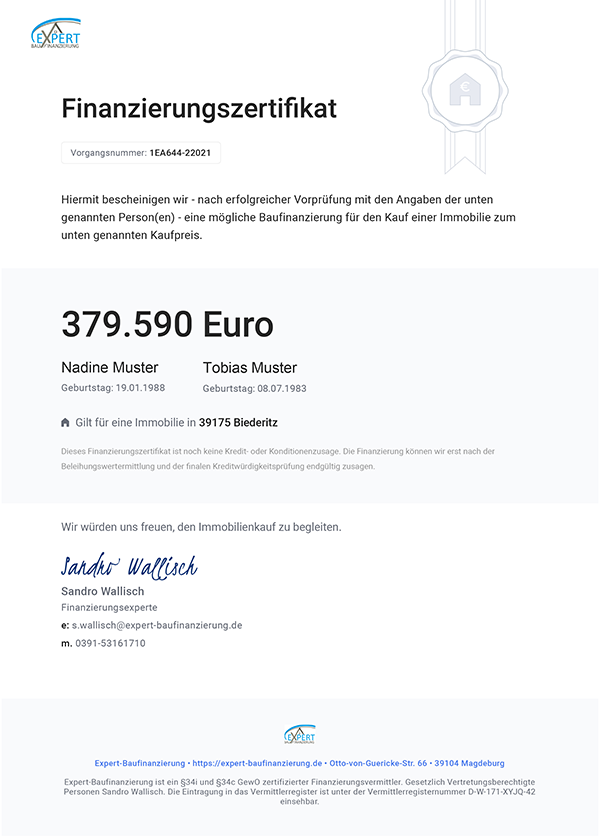
Wer die Finanzierungsbestätigung für Rathenow in der Hand hat, bietet belastbar und bekommt das Haus.
Bei 17 Altbau-Verkäufen im Jahr ist die Auswahl in Rathenow überschaubar, gute Objekte gehen an die Schnellsten. Mit belegter Finanzierung gehören Sie dazu.
Die Bestätigung stellen wir gleich nach dem Erstgespräch aus, kostenlos und ohne Verpflichtung. Sie bieten damit als geprüfter Käufer. Die Unterlagen für den ILB-Antrag bereiten wir parallel vor, damit er beim passenden Haus sofort eingereicht werden kann.
Passt Rathenow in Ihr Budget? Der Rechner sagt es Ihnen sofort.
Ermitteln Sie, welche Kaufsumme Ihr Einkommen trägt, bevor Sie das erste Exposé anfragen. Das ist der ehrliche Startpunkt für jeden Hauskredit in Rathenow.
Wie schnell Sie schuldenfrei sind, zeigt der Tilgungsrechner mit Sondertilgung.
Was Ihr Hauskredit im Monat kostet, rechnen Sie im Hauskredit Rechner mit aktuellen Konditionen durch.
Mehr Platz zum Rechnen bietet der Budgetrechner als eigene Seite. Die Sanierungsrate kalkuliert der Modernisierungskredit-Rechner, den schnellen Überschlag macht der Immobilienkredit-Rechner.
Die Finanzierungsanfrage für Rathenow dauert wenige Minuten und kostet nichts.
Vorhaben eintragen, absenden, Ersteinschätzung erhalten: Förderung, Konditionen und der passende Immobilienkredit für Rathenow.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Zwölf Fragen und Antworten zum Immobilienkredit in Rathenow.
Wie hoch sind die Einkommensgrenzen für die ILB-Förderung in Rathenow?
Landesweit einheitlich nach Paragraf 22 BbgWoFG in der zum 1. Januar 2024 dynamisierten Höhe: 26.000 Euro anrechenbares Jahreseinkommen für zwei Personen, 5.800 Euro je weiterer Person, 2.000 Euro je Kind, und Selbstnutzer dürfen diese Werte um bis zu 100 Prozent überschreiten. Eine Familie mit zwei Kindern bleibt so bis 83.200 Euro anrechenbarem Einkommen förderfähig, gerechnet nach den Abzügen des Förderrechts.
Wie viel Förderung bekommt eine Familie beim Hauskauf in Rathenow?
30.000 Euro Zuschuss und ein zinsfreies Baudarlehen von regulär bis zu 260.000 Euro. In Rathenow greift wegen der niedrigen Kaufpreise fast immer der Deckel bei der Hälfte der anerkannten Gesamtkosten, im Praxisbeispiel bleiben 100.000 Euro Darlehen, die Zuschüsse werden nie gekürzt. Selbst gekappt deckt die Förderung hier die halbe Finanzierung.
Geht eine Baufinanzierung in Rathenow wirklich ohne Bank?
Im Praxisbeispiel dieser Seite ja: Zuschüsse, zinsfreies ILB-Darlehen und KfW 308 decken die 260.000 Euro Gesamtkosten vollständig, weil der KfW-Rahmen nicht einmal ausgeschöpft werden muss. Bei größeren Projekten oder ohne Kinder kommt ein Bankbaustein dazu, den wir über den Vergleich von über 550 Finanzierungspartner besetzen. Ob Ihre Konstellation ohne Bank auskommt, zeigt der Rechentermin.
Gibt es die ILB-Förderung auch ohne Kinder?
Ja. Haushalte innerhalb der Einkommensgrenzen erhalten 10.000 Euro Zuschuss und bis zu 230.000 Euro zinsfreies Baudarlehen, beim Bestandskauf mit Sanierung weitere 20.000 Euro Darlehen. Ohne Kinder entfällt allerdings KfW 308, dann übernimmt ein günstiges Bankdarlehen dessen Rolle.
Was kostet ein Haus in Rathenow?
Altbauten vor 1948 im Mittel 150.000 Euro bei 1.618 Euro je Quadratmeter, die Baujahre 1949 bis 1990 rund 197.000 Euro, jüngere Häuser 290.000 Euro. Der Gutachterausschuss wertet Rathenow dabei gemeinsam mit Premnitz aus. Zum Vergleich: Im Kreis Havelland kostet dieselbe Altbauklasse 295.000 Euro, fast das Doppelte.
Kann man mit 2.500 Euro netto in Rathenow ein Haus finanzieren?
Ja, und zwar komfortabel. Banken rechnen mit rund 40 Prozent des Nettoeinkommens als tragbarer Rate, und das Praxisbeispiel dieser Seite bleibt bei 2.500 Euro netto weit darunter, weil Kauf und Komplettsanierung mit 260.000 Euro Gesamtkosten ohne jedes Bankdarlehen auskommen. Rathenow ist damit einer der wenigen Orte, an denen auch mittlere Einkommen ohne jahrelanges Ansparen ins eigene Haus kommen.
Was bedeutet die Gebietskulisse für den Hauskauf in Rathenow?
Die Förderung setzt voraus, dass die Stadt eine Kulisse des besonderen Städtebaurechts führt, beim Bestandskauf mit Sanierung muss Ihr Haus nicht selbst darin liegen. Rathenow arbeitet seit den Neunzigern mit Instrumenten der Stadterneuerung und des Stadtumbaus, welche Festlegung aktuell für Ihr Objekt greift, prüfen wir objektgenau über die Stellungnahme der Stadt im Antrag.
Wann muss der Antrag bei der ILB gestellt werden?
Vor jeder Unterschrift. Vor dem Beginn muss die Förderzusage vorliegen. Ein notarieller Kaufvertrag davor ist nur mit kostenfreiem Rücktrittsrecht für den Fall zulässig, dass die Förderung ausbleibt. Die sichere Abfolge lautet: vollständiger ILB-Antrag samt Stellungnahme der Stadt, Zusage abwarten, erst dann zum Notar. Nach der Bewilligung bleiben sechs Monate Zeit für den Beginn.
Wie viel Eigenkapital verlangt die ILB-Förderung?
15 Prozent der Gesamtkosten als Eigenleistung, davon wenigstens zwei Drittel in Geld. Im Rathenower Praxisbeispiel mit 260.000 Euro Gesamtkosten sind das nur 39.000 Euro, davon 26.000 Euro als Geldmittel, der Rest darf als eigene Arbeit am Haus erbracht werden. Kein anderer Markt dieser Serie verlangt so wenig Startkapital.
Welche KfW-Programme passen in Rathenow zur ILB-Förderung?
KfW 308 Jung kauft Alt finanziert den Kauf der Klassen F bis H mit bis zu 160.000 Euro zu 1,00 Prozent für Familien mit zwei Kindern. Dafür muss das Haus binnen viereinhalb Jahren zum Effizienzhaus 85 EE werden oder alle vier Einzelmaßnahmen erhalten, also Heizung, Fenster, Fassade und Dach. Für die Sanierung passt entweder KfW 261 mit bis zu 150.000 Euro samt Tilgungszuschuss oder der Heizungszuschuss 458 als Einzelmaßnahme. Beides zusammen für dasselbe Haus schließt die KfW seit Juli 2026 aus. Anträge und Fristen koordinieren wir aus einer Hand.
Wie hoch sind die Kaufnebenkosten in Rathenow?
Rund 12,1 Prozent des Kaufpreises: 6,5 Prozent Grunderwerbsteuer, ungefähr 2 Prozent für Notar und Grundbuch, dazu bis zu 3,57 Prozent Maklerprovision. Beim Beispielkauf für 150.000 Euro sind das etwa 18.000 Euro, die neben der Eigenleistung bereitliegen müssen, denn Nebenkosten fördert kein Programm. Der Trost: Nirgendwo sind sie absolut so niedrig wie hier.
Wer begleitet in Rathenow den Weg von der Förderprüfung bis zur Auszahlung?
Sandro Wallisch, Inhaber und Geschäftsführer der Expert-Baufinanzierung, seit 2002 im Finanzgeschäft, führt jede Immobilienfinanzierung in Rathenow persönlich: Einkommens- und Objektprüfung, vollständiger ILB-Antrag, KfW-Anträge samt Energieeffizienz-Experte und, wo nötig, der Bankvergleich über 550 Finanzierungspartner. Hausbanken sprechen die Programme selten von sich aus an, die Marge ist ihnen zu klein. Bei uns stehen sie am Anfang jeder Rechnung, in Rathenow ersetzen sie die Bank sogar ganz.
Bei welcher Bank bekomme ich in Rathenow die besten Zinsen?
Das wechselt wöchentlich, deshalb ist die ehrliche Antwort immer die gleiche, nämlich vergleichen statt raten. Je nach Eigenkapital, Energieklasse und Haustyp liegt mal die eine, mal die andere Bank vorn. Wir vergleichen für Ihr Haus in Rathenow über 550 Finanzierungspartner mit Ihren echten Daten und legen Ihnen das Ergebnis als Liste vor. Wichtiger als der beste Bankzins ist der Mischzins über alle Bausteine. Das zinsfreie ILB-Baudarlehen und die KfW-Programme senken ihn stärker, als es ein Bankwechsel je könnte. Genau diese Kombination stellen wir für Rathenow zusammen.
Mit welchem Zins muss ich in Rathenow rechnen?
Eine belastbare Zahl bekommen Sie von uns am selben Tag, alles andere wäre geraten. Der Zins hängt an Beleihungsauslauf, Zinsbindung, Ihrer finanziellen Situation und am Haus selbst, deshalb ist jede pauschale Zahl im Internet mit Vorsicht zu genießen. Rechnen Sie lieber mit dem Mischzins über alle Bausteine. Mit KfW und dem zinsfreien ILB-Baudarlehen liegen unsere Kunden regelmäßig ein bis zwei Prozentpunkte darunter. Bei 300.000 Euro Darlehen zählt jeder Prozentpunkt über die ganze Zinsbindung. Für Rathenow holen wir die tagesaktuellen Sätze aus über 550 Finanzierungspartnern.
Wie viel muss ich verdienen für 300.000 Euro Kredit?
Rund 3.900 Euro Haushaltsnetto, wenn Sie klassisch über die Bank finanzieren. Gerechnet wird mit 4,25 Prozent Zins und 2 Prozent Tilgung, und mehr als 40 Prozent vom Netto sollte die Belastung nicht ausmachen. Mit dem Fördermix und 2,5 Prozent Mischzins reichen rund 2.800 Euro Haushaltsnetto. Wir rechnen Ihre echte Haushaltsrechnung für Rathenow kostenlos durch und nennen Ihnen eine Zahl, mit der Sie beim Makler auftreten können.
Hauskredit in der Region um Rathenow.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Brandenburg-Seiten finden Sie in der Übersicht Hauskredit Brandenburg.
Förderangaben, Quellen und Stand
Alle Förderzahlen dieser Seite stammen aus den amtlichen Unterlagen des Landes Brandenburg und der KfW, alle Marktzahlen aus den Grundstücksmarktberichten der Gutachterausschüsse. Stand der Angaben: September 2026.
Quellen und Pflichtangaben im Detail
Wohneigentumsförderung nach der Richtlinie zur Förderung von selbstgenutztem Wohneigentum des Landes Brandenburg, in Kraft ab 1. Januar 2026, außer Kraft mit Ablauf des 31. Dezember 2028. Zuschuss 10.000 Euro, Baudarlehen bis 230.000 Euro, zwanzig Jahre zinsfrei ab Vollauszahlung, Tilgung mindestens 3 Prozent zuzüglich ersparter Zinsen. Beim Bestandserwerb zusätzlich 20.000 Euro Baudarlehen, je Kind 5.000 Euro Baudarlehen und 10.000 Euro Zuschuss, Tilgungsnachlass 10.000 Euro je während der Bindung geborenem Kind. Die Förderung beträgt höchstens 50 Prozent der anerkannten Gesamtkosten, gekürzt werden vorrangig die Darlehen. Eigenleistung mindestens 15 Prozent der Gesamtkosten, davon wenigstens zwei Drittel in Geldmitteln. Voraussetzung sind mindestens 500 Euro Instandsetzung und Modernisierung je Quadratmeter Wohnfläche, zwanzig Jahre Selbstnutzung als Hauptwohnsitz und der Antrag bei der ILB vor Vorhabensbeginn. Vor dem Beginn muss die Förderzusage vorliegen. Zulässig ist ein Vertrag mit kostenfreiem Rücktrittsrecht für den Fall, dass die Förderung ausbleibt. Ein Rechtsanspruch besteht nach Paragraf 11 Absatz 4 BbgWoFG nicht, die ILB entscheidet im Rahmen der verfügbaren Haushaltsmittel. Entgelte: 2 Prozent des Nominalbetrags einmalig, 0,5 Prozent jährlich auf die Restschuld.
Einkommensgrenzen nach Paragraf 22 BbgWoFG in der zum 1. Januar 2024 dynamisierten Höhe (Bekanntmachung MIL vom 6. Juni 2023, ABl. S. 678): 18.500 Euro für eine Person, 26.000 Euro für zwei Personen, je weitere Person 5.800 Euro, je Kind 2.000 Euro. Überschreitung um bis zu 100 Prozent nach Paragraf 2 BbgWoFEGV. KfW-Angaben nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21. Juli 2026, dem Merkblatt Kredit Nr. 308 in der Fassung 08/2026 und dem Merkblatt zur Heizungsförderung 458 in der Fassung 07/2026, gültig ab 21. Juli 2026. Zinssatz KfW 308 laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. KfW 308 fördert selbst genutzte Häuser und Eigentumswohnungen der Klassen F bis H. Die Sanierung muss binnen 4,5 Jahren zum Effizienzhaus 85 EE führen oder die vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung umfassen. KfW 261 und die Einzelmaßnahmen nach KfW 458 oder BAFA schließen sich seit dem 21. Juli 2026 für dasselbe Haus aus, zwischen beiden liegen mindestens drei Jahre. Die Stufe Effizienzhaus 55 im Klimafreundlichen Neubau ist nach dem Merkblatt 297/298 in der Fassung 07/2026 befristet, ein Enddatum nennt die KfW dort nicht.
Marktzahlen für Rathenow aus dem Grundstücksmarktbericht 2025 des Gutachterausschusses für Grundstückswerte im Landkreis Havelland, Wohnflächenpreise nach Baujahren in der gemeinsamen Auswertung Rathenow/Premnitz samt Kreiswerten, sowie aus dem Grundstücksmarktbericht 2025 des Oberen Gutachterausschusses des Landes Brandenburg.
Förderprogramme ändern sich, verbindlich sind immer die Zusagen der ILB und der KfW. Fachlich verantwortlich für diese Seite ist Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, Immobiliardarlehensvermittler mit Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung, seit 2002 in der Finanzbranche.
Ihr Hauskredit in Rathenow beginnt mit dem ILB-Antrag, nicht mit der Unterschrift.
Nirgendwo trägt die Landesförderung weiter als hier, im Beispiel ersetzt sie die Bank komplett. Verspielt ist das alles mit einer Unterschrift beim Notar vor der Förderzusage, wenn der Vertrag kein kostenfreies Rücktrittsrecht enthält. Ein kostenloser Rechentermin klärt vorab Einkommensgrenze, Objekt und Förderrahmen, meist an einem Nachmittag.