
 Ihr Berater Sandro Wallisch, Spezialist für Bad Homburg und ganz Hessen
Immobilienfinanzierung Bad Homburg. Auch die Kurstadt kennt Preise, bei denen das Land mitrechnet.
Bad Homburg vor der Höhe steht für Kurpark, Schloss und einen Immobilienmarkt, dem der Ruf vorauseilt: 715.000 Euro nennt die Landestabelle der Gutachterausschüsse als Kreiswert des Hochtaunuskreises fürs Standardhaus, eine eigene Stadtzeile führt sie nicht. Der Bank bleiben 278.300 Euro aus dem Vergleich von über 550 Finanzierungspartnern, Reihenfolge und Rücktrittsvorbehalt regeln den Weg.
Ihre Rate für Bad Homburg mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Bad Homburg möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen das Hessen-Darlehen, das Hessengeld und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Immobilienfinanzierung Bad Homburg. Eine Familie mit zwei Kindern kauft in Bad Homburg eine ältere Doppelhaushälfte für 520.000 Euro, saniert für 90.000 Euro und finanziert 603.300 Euro Darlehen über 30 Jahre, das erste Jahr tilgungsfrei. Die Bausteine: 200.000 Euro Hessen-Darlehen zu festen 1,60 Prozent, 125.000 Euro KfW 308 und 278.300 Euro Bankanteil aus über 550 Finanzierungspartner. Das Hessengeld erstattet 30.000 der 31.200 Euro Grunderwerbsteuer, den Familien-Höchstbetrag. Ihr kostenloses Erstgespräch: 0391 53161710.
Die Immobilienfinanzierung in Bad Homburg findet ihren Weg über die Doppelhaushälfte.
Champagnerluft und Tradition, der Kurpark als Wohnzimmer und die S5 als direkter Draht in die Frankfurter City: Bad Homburg spielt in der obersten Liga der hessischen Wohnlagen, und der Hochtaunuskreis insgesamt gleich mit. Die Landestabelle der Gutachterausschüsse nennt als Kreiswerte 715.000 Euro fürs freistehende Standardhaus und 575.000 Euro für Reihenhaus oder Doppelhaushälfte, eine eigene Bad-Homburg-Zeile existiert nicht, die Kreiswerte sind die ehrliche Richtschnur.
Erreichbar wird die Kurstadt über ihre älteren Hälften und Reihen in Kirdorf, Gonzenheim oder Ober-Erlenbach, die unterhalb der Standardwerte handeln und die Energieklassen mitbringen, die KfW 308 verlangt. Deren Sanierung zählt in Hessen zu den förderfähigen Gesamtkosten, und so entsteht aus Kurstadt-Adresse und Landesförderung eine Rechnung, die diese Seite komplett aufmacht.
Diese sechs Kennzahlen bestimmen Ihre Immobilienfinanzierung in Bad Homburg.
Acht Stationen führen zum geförderten Hauskredit in Bad Homburg.
- Der Preisrahmen für Bad Homburg in amtlichen Zahlen, Standardwerte der Gutachterausschüsse statt Portalschätzungen.
- Die Bausteine des Immobilienkredits in Bad Homburg, WIBank, Hessengeld, KfW und der Bankvergleich im Zusammenspiel.
- Was Hessen-Darlehen und Hessengeld leisten, fester 1,60-Prozent-Zins und die Steuer-Erstattung.
- Der Netto-Check vor der Objektsuche, warum die Grenzen mehr tragen, als die Zahlen vermuten lassen.
- Fünf Schritte bis zur Bewilligung, inklusive der Klausel, mit der der Notar früher darf.
- Die komplette Beispielrechnung, jeder Baustein, jede Rate, ehrlich aufsummiert.
- Die Lagen mit förderfähigem Bestand, vom Kurviertel bis Ober-Erlenbach.
- Zwölf kompakte Antworten, von der Bearbeitungszeit bis zum Eigenkapital.
Ihr Zinsvergleich für Bad Homburg braucht keine dreißig Sekunden.
Den Bankanteil Ihres Immobilienkredits in Bad Homburg holen wir aus dem Vergleich von über 550 Finanzierungspartnern. Eintragen, absenden, Ergebnis erhalten, kostenlos und unverbindlich.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Was Häuser in Bad Homburg kosten, ehrlich über die Hochtaunus-Kreiswerte gelesen.
Die Landestabelle wertet den Hochtaunuskreis als Ganzes: 715.000 Euro für das Standardhaus mit 150 Quadratmetern, 575.000 Euro für Reihenhaus oder Doppelhaushälfte. Bad Homburg als Kreisstadt liegt traditionell am oberen Rand dieser Spanne, die Hanglagen am Kurpark darüber, die Ortsteile in der Ebene darunter. Objektgenaue amtliche Werte liefert der Gutachterausschuss des Kreises, wir ordnen sie im Termin ein.
Die Rechenrichtung für den Immobilienkredit in Bad Homburg ist damit vorgezeichnet: Nicht das freistehende Haus am Hang, sondern die ältere Hälfte oder Reihe in den Ortsteilen trägt eine Familienfinanzierung, und die geförderte Sanierung hebt sie anschließend auf das Niveau, das der Neubau nebenan siebenstellig bepreist. Das Praxisbeispiel dieser Seite nimmt genau diesen Weg.
| Standardobjekt (ZGGH-Landestabelle 2025) | Hochtaunuskreis (mit Bad Homburg) |
|---|---|
| Einfamilienhaus, freistehend (150 m², 40 Jahre) | 715.000 € |
| Reihenhaus/Doppelhaushälfte (130 m², 25 Jahre) | 575.000 € |
So verteilt sich der Immobilienkredit in Bad Homburg auf Hessen-Darlehen, Hessengeld, KfW und Bank.
Die Kurstadt-Finanzierung folgt der hessischen Ordnung: das Hessen-Darlehen der WIBank zum Festzins, das Hessengeld bis zum Familien-Deckel, die KfW-Programme 308, 261 und 458, und für den größten Baustein der Vergleich von über 550 Finanzierungspartnern.
355.000 Euro des Bad Homburger Beispiels stammen aus Programmen oder Erstattung, und die Hessengeld-Kappung bleibt mild: 1.200 Euro verfallen, 30.000 kommen. Ein Kaufpreis knapp unter 500.000 Euro würde auch diese Lücke schließen, in Ober-Erlenbach keine Utopie.
Zwanzig Jahre fester Förderzins und Geld vom Finanzamt zurück, auch in Bad Homburg.
Das Hessen-Darlehen Bestandserwerb der WIBank finanziert bis zur Hälfte der Gesamtkosten, höchstens 200.000 Euro, zu einem festen Sollzins von 1,60 Prozent über volle zwanzig Jahre. Getilgt wird mit 3 Prozent zuzüglich der ersparten Zinsen, das erste Jahr bleibt tilgungsfrei, und Sondertilgungen kosten nie eine Entschädigung. Zu den förderfähigen Gesamtkosten zählen neben dem Kaufpreis ausdrücklich auch die Nebenkosten sowie Umbau, Modernisierung und Instandsetzung. Die Grundschuld darf im Nachrang stehen, der erste Rang bleibt für die Bank frei.
Dazu tritt das Hessengeld als zweiter Baustein: Ersterwerber erhalten 10.000 Euro pro einziehendem Käufer, zusammen höchstens 20.000 Euro, sowie 5.000 Euro für jedes Kind unter 18 Jahren, alles begrenzt auf die tatsächlich gezahlte Grunderwerbsteuer und ausgezahlt in zehn gleichen Jahresraten. Eine Einkommensprüfung gibt es dabei nicht, und die Kombination mit dem Hessen-Darlehen und allen KfW-Programmen ist ausdrücklich vorgesehen.
Für Bad Homburg heißt das: 200.000 Euro zum Festzins von 1,60 Prozent entlasten gegenüber Marktzinsen um mehr als 2,5 Prozentpunkte, und die 3.000 Euro Hessengeld pro Jahr fließen als voller Familien-Höchstbetrag, in der Kurstadt fast schon eine Ironie: Das Land zahlt hier so viel zurück wie nirgendwo mehr.
Bad Homburg bleibt Bad Homburg, aber die Ortsteile öffnen die Hintertür.
Wer die Adresse will, zahlt sie: Kurviertel und Hardtwald-Lagen gehören zu den teuersten Straßenzügen Hessens, getragen von Konzernzentralen, Kliniken und der Frankfurter Viertelstunden-Nähe. Doch dieselbe Stadt hat Kirdorf mit seinem alten Ortskern, Gonzenheim an der U2 und Ober-Erlenbach mit dörflichem Bestand, und dort handeln ältere Hälften und Reihen in Regionen, die eine Familienrechnung tragen.
Die Landesprogramme machen aus dieser Hintertür einen Haupteingang: Festzins auf 200.000 Euro, der volle Hessengeld-Deckel und die KfW-Sanierungsschiene heben die ältere Hälfte auf Kurstadt-Standard, während die Rate unter dem bleibt, was eine vergleichbare Miete kosten würde. So kauft man Bad Homburg, ohne Bad Homburger Aufschläge auf jeden Quadratmeter.
Die Netto-Grenze des Hessen-Darlehens schließt in Bad Homburg weniger Haushalte aus, als viele denken.
Im Gesetz stehen 30.565 Euro für eine Person, 51.405 Euro für einen Zweipersonenhaushalt, 10.421 Euro je weiterer Person und 924 Euro je Kind. Wer diese Zahlen mit seinem Bruttogehalt vergleicht, sortiert sich oft vorschnell aus, denn maßgeblich ist das Netto nach den Abzügen des Wohnraumförderrechts.
Beispielhaushalt mit zwei Kindern: 51.405 Euro plus zweimal 10.421 Euro plus zweimal 924 Euro sind bis zu 74.095 Euro anrechenbares Netto-Jahreseinkommen, mit drittem Kind 85.440 Euro. Maßstab ist nie das Bruttogehalt, sondern das Netto nach den Abzügen der Paragrafen 6 und 7 HWoFG, das oft erstaunlich weit darunter liegt. Ob es bei Ihnen reicht, sagen wir Ihnen kostenlos im Erstgespräch.
Die Reihenfolge entscheidet, doch Hessen kennt eine Ausnahme: den Rücktrittsvorbehalt im Kaufvertrag.
Für Bad Homburg sitzt die Wohnungsbauförderstelle im eigenen Rathaus der Kreisstadt: Dort wird der Antrag auf das Hessen-Darlehen geprüft und an die WIBank weitergereicht. Die fünf Schritte unten ordnen den Ablauf, und im Taunus-Tempo entscheidet der Rücktrittsvorbehalt oft darüber, ob Objekt und Förderung zusammenkommen.
- Kaufrahmen aus dem Netto ableiten. Die Abzüge des Wohnraumförderrechts entscheiden über die Grenze, wir rechnen sie durch, ehe ein Exposé angefragt wird.
- Objektzustand fördertauglich prüfen. Guter Bauzustand oder behebbare Mängel zu zumutbaren Kosten, so verlangt es die Richtlinie, das prüfen wir vor dem Antrag.
- Unterlagen komplett zur Förderstelle geben. Ein lückenloser Antrag bei Wohnungsbauförderstelle oder Kreisausschuss spart die Wochen, die Nachforderungen kosten würden.
- Bewilligung abwarten oder Vertrag mit Klausel schließen. Der Rücktrittsvorbehalt zugunsten des Käufers erlaubt den früheren Notartermin, ohne die Förderung zu gefährden.
- Beurkunden und Hessengeld nachziehen. Nach dem Notartermin reichen wir Steuerbescheid und Zahlungsnachweis im WIBank-Portal ein, parallel laufen KfW und Bankvergleich.
Im Praxisbeispiel kauft eine Bad Homburger Familie die Doppelhaushälfte für 520.000 Euro und saniert für 90.000 Euro.
Das Beispiel nimmt eine ältere Doppelhaushälfte der Energieklasse F in einem der Ortsteile: 520.000 Euro Kaufpreis, 60.320 Euro Nebenkosten und 90.000 Euro energetische Sanierung ergeben förderfähige Gesamtkosten von rund 670.320 Euro, die Nebenkosten eingerechnet. Als Eigenkapital verlangt die Richtlinie 10 Prozent in Geldmitteln, hier 67.000 Euro.
Das Hessen-Darlehen steuert seinen Höchstbetrag von 200.000 Euro zum Festzins von 1,60 Prozent bei, das erste Jahr tilgungsfrei. Der KfW-Kredit 308 trägt 125.000 Euro, die Klasse-F-Hälfte wird dafür binnen viereinhalb Jahren zum Effizienzhaus 85 EE, alternativ genügen alle vier Einzelmaßnahmen. Für die Bank bleiben 278.300 Euro aus dem Vergleich von über 550 Finanzierungspartner. Nach der Beurkundung beantragen wir das Hessengeld: Vom 31.200-Euro-Steuerbescheid erstattet der Familien-Deckel 30.000 Euro, verteilt auf zehn Jahresraten.
| Baustein | Betrag | Monatsrate |
|---|---|---|
| Eigenkapital (Geldmittel) | 67.000 € | 0 € |
| Hessen-Darlehen, fest 1,60 % für 20 Jahre | 200.000 € | 766,67 € (1. Jahr: 266,67 €) |
| KfW 308 Jung kauft Alt | 125.000 € | rund 402 € |
| Bankdarlehen, über 550 Finanzierungspartner im Vergleich | 278.300 € | rund 1.369 € |
| Hessengeld (Deckel, zehn Jahresraten) | +30.000 € | wirkt wie −250 € |
| Gesamt (670.320 € Projekt) | 670.320 € | rund 2.540 € |
Ohne Landesprogramme trüge die Bank 603.288 Euro, zu 4,25 Prozent rund 2.970 Euro monatlich, und die Steuer bliebe komplett beim Finanzamt. Der Förderweg entlastet um etwa 430 Euro im Monat, erstattet 30.000 Euro und begnügt sich im Anlaufjahr mit rund 2.040 Euro, solange die Hälfte saniert wird. Wie sich andere Bausteinmischungen schlagen, zeigt der Mischzinsrechner für die Immobilienfinanzierung. Der Mieten-oder-Kaufen-Rechner beantwortet die Grundsatzfrage für Bad Homburg, und der Vergleichsrechner Bankdarlehen oder Bausparen die nach dem günstigeren Weg.
Das Hessengeld endet nach heutigem Stand am 31. Dezember 2029.
Wer das Hessengeld will, muss den Antrag bis Ende 2029 stellen, denn danach läuft das Programm nur weiter, wenn der Haushaltsgesetzgeber es verlängert. Beim Hessen-Darlehen garantiert niemand die 1,60 Prozent auf Dauer, die Richtlinie wurde zuletzt im Juni 2026 angepasst. Was zählt, ist der Tag der Bewilligung, und je früher die Unterlagen vollständig vorliegen, desto eher steht Ihr Förderzins fest.
In der Kurstadt läuft die Hessengeld-Uhr gegen steigende Preise doppelt: Anträge nach heutigem Stand bis Ende 2029, und jeder Preisschub vergrößert den Steueranteil oberhalb des Deckels, der unwiederbringlich verfällt. Die heutigen 1.200 Euro Kappung sind die kleinste, die es je geben wird.
Förderfähige Häuser stehen in Bad Homburg vom Kurviertel bis Ober-Erlenbach.
Hinter den Prachtadressen am Kurpark staffelt sich die Kurstadt in Ortsteile mit eigener Geschichte, und deren ältere Hälften und Reihen bilden das Segment, in dem Förderung und Familienbudget zusammenfinden.
| Lage | Einordnung für Käufer |
|---|---|
| Kurviertel und Hardtwald | die Prachtseite der Stadt, preislich ein eigenes Kapitel |
| Kirdorf | alter Ortskern mit gewachsenem Bestand, nach dem Käufer konkret fragen |
| Gonzenheim | U2-Anschluss und Siedlungshäuser, der pendlerfreundliche Einstieg |
| Ober-Erlenbach | dörflicher Rand mit den fairsten Preisen der Kurstadt |
| Ober-Eschbach | Neubaugebiete und Nachkriegsbestand zwischen Feldern und Skyline-Blick |
Läuft Ihre Zinsbindung aus, arbeitet der Markt in Bad Homburg für Sie.
Bad Homburgs Käuferschicht erneuert sich aus Frankfurt heraus von selbst, und diese Nachfragekonstanz stützt jede laufende Immobilienfinanzierung in Bad Homburg: Zur Anschlussfinanzierung trifft die Restschuld auf eine sanierte Hälfte in einem Markt ohne Nachfrageproblem, und der Vergleich über 550 Finanzierungspartner macht daraus Konditionen.
Wir prüfen zur Anschlussfinanzierung immer beides: die Prolongation der bisherigen Bank und die Umschuldung über den Vergleich von über 550 Finanzierungspartner. Steht ohnehin eine Modernisierung an, gehört sie in denselben Kredit, denn grundbuchlich gesichertes Geld ist deutlich günstiger als ein Blankodarlehen obendrauf.
Über 4.000 begleitete Finanzierungen später sprechen die Bewertungen für sich.
Einkommensgrenze, Hessen-Darlehen, Hessengeld, KfW-Bausteine: In Bad Homburg begleitet Sandro Wallisch den kompletten Weg persönlich, vom Standort Magdeburg aus im ganzen Bundesgebiet.
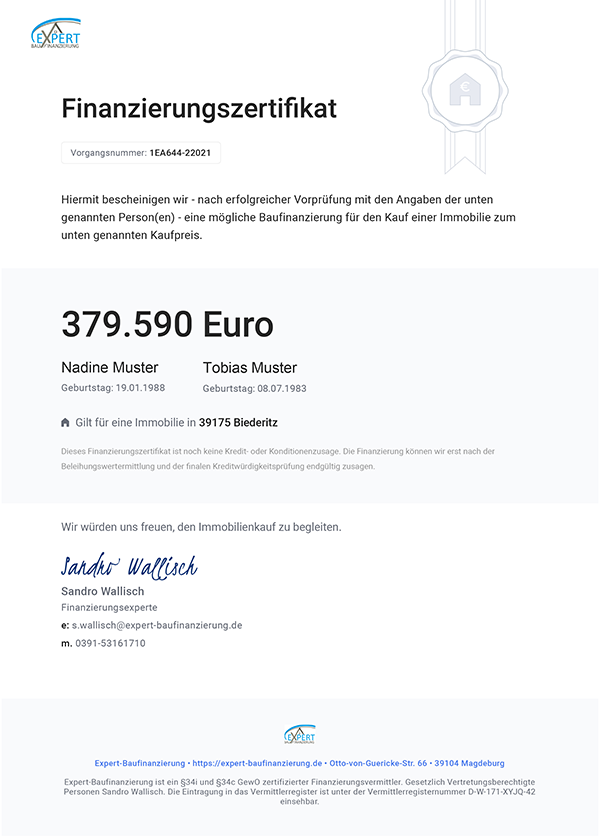
Wer die Finanzierungsbestätigung für Bad Homburg in der Hand hat, bietet belastbar und bekommt das Haus.
In der Kurstadt konkurrieren Eigenkapital-Käufer mit Finanzierern, und Verkäufer mögen Gewissheit: Die Finanzierungsbestätigung stellt Sie in die Reihe derer, die den Zuschlag bekommen.
Die Bestätigung stellen wir gleich nach dem Erstgespräch aus, kostenlos und ohne Verpflichtung. Sie bieten damit als geprüfter Käufer, und der Antrag für das Hessen-Darlehen läuft bei uns parallel schon an.
Passt Bad Homburg in Ihr Budget? Der Rechner sagt es Ihnen sofort.
Nettoeinkommen und Wunschrate eintragen, und der Rechner steckt den realistischen Rahmen für Ihren Hauskredit in Bad Homburg inklusive Sanierungsanteil ab.
Wie schnell Sie schuldenfrei sind, zeigt der Tilgungsrechner mit Sondertilgung.
Was Ihr Hauskredit im Monat kostet, rechnen Sie im Hauskredit Rechner mit aktuellen Konditionen durch.
Wer großformatig rechnen will, öffnet den Budgetrechner als eigene Seite. Für die Sanierungsrate gibt es den Modernisierungskredit-Rechner und für die erste Einschätzung den Immobilienkredit-Rechner.
Stellen Sie Ihre Finanzierungsanfrage für Bad Homburg direkt und kostenlos.
Ein paar Angaben zum Vorhaben genügen, und Sie erhalten unsere Ersteinschätzung zu Förderung, Konditionen und dem Immobilienkredit in Bad Homburg.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Zwölf Fragen und Antworten zum Immobilienkredit in Bad Homburg.
Wie hoch sind die Einkommensgrenzen für das Hessen-Darlehen in Bad Homburg?
Die Netto-Grenzen des Paragrafen 5 HWoFG gelten auch in der Kurstadt: 30.565 Euro für eine Person, 51.405 Euro für zwei, je weitere Person 10.421 Euro, je Kind 924 Euro zusätzlich, für die Familie mit zwei Kindern also bis 74.095 Euro anrechenbares Netto-Jahreseinkommen. Dank der Abzüge des Wohnraumförderrechts lohnt die Prüfung auch für Haushalte, die sich brutto zu wohlhabend für Förderung fühlen. Wir rechnen es durch.
Wie viel Förderung bekommt eine Familie beim Hauskauf in Bad Homburg?
Im Praxisbeispiel: 200.000 Euro Hessen-Darlehen zum Festzins von 1,60 Prozent über zwanzig Jahre, 125.000 Euro KfW 308 und 30.000 Euro Hessengeld als Familien-Höchstbetrag. Von 670.320 Euro Gesamtkosten bleiben nur 278.300 Euro dem Marktzins überlassen, mehr als die Hälfte des Projekts läuft öffentlich gestützt.
Warum bekommt die Familie nicht die ganze Grunderwerbsteuer zurück?
Der Hessengeld-Deckel liegt für zwei Erwachsene mit zwei Kindern bei 30.000 Euro, die Steuer des Beispielkaufs bei 31.200 Euro, also verfallen 1.200 Euro. Vollständig erstattet wird bis 500.000 Euro Kaufpreis, und in den Ortsteilen ist ein Fund unter dieser Marke keine Seltenheit. Beim Verhandeln zählt in Bad Homburg deshalb jeder Tausender doppelt.
Was kostet ein Haus in Bad Homburg?
Eine eigene Stadtzeile führt die Landestabelle nicht, die Hochtaunus-Kreiswerte geben den Rahmen: 715.000 Euro fürs freistehende Standardhaus, 575.000 Euro für Reihenhaus oder Doppelhaushälfte, wobei Bad Homburg eher am oberen Rand liegt. Ältere Hälften in Kirdorf, Gonzenheim oder Ober-Erlenbach starten darunter, das Praxisbeispiel rechnet mit 520.000 Euro.
Kann man mit 5.800 Euro netto in Bad Homburg ein Haus finanzieren?
Ja. Als tragbar gilt eine Rate von rund 40 Prozent des Nettos, und das Praxisbeispiel mit 603.300 Euro Darlehen bleibt bei 5.800 Euro netto im Rahmen, zumal das Hessengeld mit 3.000 Euro im Jahr gegenrechnet. Das tilgungsfreie erste Jahr überbrückt die Sanierungsphase, und Kurstadt-Doppelverdiener erreichen diese Marke regelmäßig.
Wie lange dauert die Bearbeitung des Hessen-Darlehens?
Rechnen Sie mit mehreren Wochen ab vollständigem Antrag, die WIBank kommuniziert verlängerte Fristen offen. Was hilft: Unterlagen ohne Nachforderungsbedarf bei der Wohnungsbauförderstelle im Rathaus. Was rettet: der Rücktrittsvorbehalt im Kaufvertrag, wenn das Objekt am schnellen Taunus-Markt nicht auf Behördenpost warten kann.
Was ist der Rücktrittsvorbehalt und was bringt er mir in Bad Homburg?
Die hessische Ausnahmeklausel: Eigentlich darf der Kaufvertrag erst nach der Bewilligung geschlossen werden, mit einem vertraglichen Rücktrittsrecht zu Ihren Gunsten für den Fall der Förderablehnung aber früher. In einem Markt, in dem gute Hälften binnen Tagen vergeben sind, entscheidet diese Klausel über Objekt plus Förderung statt entweder-oder. Wir formulieren sie mit dem Notar.
Wann und wo stelle ich die Anträge?
Das Hessen-Darlehen vor dem Kaufvertrag bei der Wohnungsbauförderstelle der Stadt Bad Homburg, die es geprüft an die WIBank weiterleitet, es sei denn, der Rücktrittsvorbehalt deckt den früheren Abschluss. Das Hessengeld folgt nach der Beurkundung im WIBank-Kundenportal, sobald Grunderwerbsteuerbescheid und Zahlungsnachweis vorliegen, die KfW-Anträge laufen parallel über uns.
Wie viel Eigenkapital verlangt das Hessen-Darlehen?
Mindestens 10 Prozent der Gesamtkosten in Geldmitteln, im Bad Homburger Beispiel 67.000 Euro. Die Nebenkosten sind darin bereits versorgt, weil Hessen sie zu den förderfähigen Gesamtkosten zählt, und die zehn Hessengeld-Raten spielen 30.000 Euro zurück. Zusätzliches Eigenkapital senkt zuerst den Bankbaustein von 278.300 Euro, den größten Kostenblock.
Welche KfW-Programme passen in Bad Homburg zur Landesförderung?
KfW 308 Jung kauft Alt übernimmt beim Kauf der Klassen F bis H bis zu 160.000 Euro für Familien mit zwei Kindern, verbunden mit der Sanierung binnen viereinhalb Jahren, wahlweise zum Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen. Die vier Einzelmaßnahmen sind Heizungstausch, Fenster, Fassade und Dach. Für die Sanierung wählen Sie entweder das Effizienzhaus mit KfW 261 bis 150.000 Euro je Wohneinheit samt Tilgungszuschuss oder Einzelmaßnahmen mit dem Heizungszuschuss 458. Beides zusammen schließt die KfW seit dem 21. Juli 2026 aus. Hessen-Darlehen und Hessengeld bleiben daneben voll nutzbar.
Wie hoch sind die Kaufnebenkosten in Bad Homburg?
Etwa 11,6 Prozent zusätzlich: 6 Prozent Grunderwerbsteuer, rund 2 Prozent Notar und Grundbuch, bis zu 3,57 Prozent Maklerprovision, im Beispiel zusammen 60.320 Euro. Hessen federt ab: Die Nebenkosten gehören zu den förderfähigen Gesamtkosten des Hessen-Darlehens, und 30.000 der 31.200 Euro Grunderwerbsteuer erstattet das Hessengeld über zehn Jahre.
Wer begleitet in Bad Homburg den Weg von der Förderprüfung bis zur Auszahlung?
Sandro Wallisch, Inhaber und Geschäftsführer der Expert-Baufinanzierung, seit 2002 im Finanzgeschäft, steuert jede Immobilienfinanzierung in Bad Homburg persönlich: Netto-Einkommensprüfung, Antrag bei der Wohnungsbauförderstelle, KfW-Anträge samt Energieeffizienz-Experte, Hessengeld im WIBank-Portal und der Bankvergleich über 550 Finanzierungspartner. Gerade wo die Beträge groß sind, entscheidet die Reihenfolge: erst die Programme, dann die Bank.
Welche Bank ist die beste für eine Immobilienfinanzierung in Bad Homburg?
Die Frage lässt sich seriös nur für Ihren Fall beantworten, denn Zinsen und Risikogrenzen verschieben sich wöchentlich. Eine Bank, die bei viel Eigenkapital vorn liegt, fällt bei einer Vollfinanzierung oft zurück, und bei unsanierten Häusern gehen die Bewertungen weit auseinander. Für Bad Homburg vergleichen wir die Angebote von über 550 Finanzierungspartnern nebeneinander. Entscheidend ist am Ende ohnehin nicht der Zins einer einzelnen Bank, sondern Ihr Mischzins über alle Bausteine, denn das Hessen-Darlehen der WIBank und die KfW drücken ihn deutlich stärker als jeder Zinsvergleich. Für Ihr Haus in Bad Homburg rechnen wir beides zusammen.
Was ist derzeit ein realistischer Zinssatz für eine Immobilienfinanzierung?
Das sagen wir Ihnen tagesaktuell, denn die Sätze bewegen sich täglich. Ihr persönlicher Satz hängt an vier Größen, nämlich Beleihungsauslauf, Zinsbindung, Ihre finanzielle Situation und das Haus. Aussagekräftiger ist ohnehin der Mischzins über alle Bausteine. Wer KfW und das Hessen-Darlehen der WIBank einbaut, liegt regelmäßig ein bis zwei Prozentpunkte unter dem reinen Bankangebot. Ein Prozentpunkt weniger zählt bei 300.000 Euro Darlehen über die ganze Zinsbindung. Was für Ihr Vorhaben in Bad Homburg erreichbar ist, rechnen wir kostenfrei aus.
Reicht mein Einkommen für 300.000 Euro Immobilienkredit?
Für eine reine Bankfinanzierung brauchen Sie rund 3.900 Euro Haushaltsnetto. Gerechnet ist das mit 4,25 Prozent Zins und 2 Prozent Tilgung, und die Belastung sollte 40 Prozent Ihres Nettos nicht übersteigen. Mit Förderung wird es leichter. Bei 2,5 Prozent Mischzins reichen rund 2.800 Euro netto. Was in Ihrem Fall trägt, rechnen wir für Bad Homburg im kostenlosen Erstgespräch aus.
Hauskredit in der Region um Bad Homburg.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Hessen-Seiten finden Sie in der Übersicht Hauskredit Hessen.
Förderangaben, Quellen und Stand
Alle Förderzahlen dieser Seite stammen aus den amtlichen Unterlagen des Landes Hessen, der WIBank und der KfW, alle Marktzahlen aus den Immobilienmarktberichten der hessischen Gutachterausschüsse. Stand der Angaben: September 2026.
Quellen und Pflichtangaben im Detail
Hessen-Darlehen Bestandserwerb nach der Richtlinie des Landes Hessen zur Förderung des selbstgenutzten Wohneigentums und gemeinschaftlichen Wohnens, Fassung Juni 2026 (Richtlinienänderung zum 16. Juni 2026). Darlehen bis zu 50 Prozent der Gesamtkosten, höchstens 200.000 Euro, mindestens 30.000 Euro, Sollzins fest 1,60 Prozent für zwanzig Jahre ab Förderzusage, Effektivzins 1,71 Prozent nach der Programmseite der WIBank, Tilgung 3 Prozent zuzüglich ersparter Zinsen nach einem tilgungsfreien Anlaufjahr, Sondertilgung jederzeit ohne Vorfälligkeitsentschädigung. Zu den Gesamtkosten zählen Kaufpreis, Nebenkosten sowie notwendige Umbauten, Modernisierung und Instandsetzung. Eigenkapital mindestens 10 Prozent der Gesamtkosten aus Geldmitteln, mindestens 50 Prozent der Gesamtkosten müssen Fremdmittel sein. Nachrangige Eintragung der Grundschuld genügt. Bearbeitungsentgelt einmalig 1 Prozent des Förderdarlehens. Zwanzig Jahre zweckentsprechende Selbstnutzung. Der notarielle Kaufvertrag darf vor Bewilligung nur geschlossen werden, wenn er einen Rücktrittsvorbehalt zugunsten des Erwerbers für den Fall der Ablehnung enthält. Antragstellung bei der Wohnungsbauförderstelle, in Städten über 50.000 Einwohnern bei der Stadtverwaltung, sonst beim Kreisausschuss. Einkommensgrenzen nach Paragraf 5 Absatz 1 Nummer 2 HWoFG als Nettoeinkommen nach den Paragrafen 6 und 7: 30.565 Euro für eine Person, 51.405 Euro für zwei Personen, je weitere Person 10.421 Euro, je Kind zusätzlich 924 Euro, nächste Anpassung zum 1. Januar 2029.
Hessengeld nach den Veröffentlichungen des Hessischen Ministeriums der Finanzen und der WIBank: 10.000 Euro je einziehendem Erwerber, höchstens 20.000 Euro, sowie 5.000 Euro je Kind unter 18 Jahren, begrenzt auf die tatsächlich gezahlte Grunderwerbsteuer, ausgezahlt in zehn gleichen Jahresraten, einkommensunabhängig, nur beim Ersterwerb und bei Selbstnutzung, Einzug binnen drei Jahren als Ausschlussfrist, für Beurkundungen ab dem 1. März 2024, Antragstellung über das Kundenportal der WIBank, Programm zunächst bis zum 31. Dezember 2029 befristet. KfW 308 Jung kauft Alt nach dem Merkblatt in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308 1,00 Prozent bei 26 bis 35 Jahren Laufzeit und 10 Jahren Zinsbindung, bei 11 bis 25 Jahren 0,72 Prozent. Höchstbetrag 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern, 180.000 Euro ab drei Kindern, Einkommensgrenzen 90.000, 100.000 und 110.000 Euro zu versteuerndes Einkommen. Sanierung binnen 4,5 Jahren zum Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung. Die Monatsraten dieser Seite sind Annuitäten über 30 Jahre, die KfW bindet den Zins 10 Jahre und verlangt bei dieser Laufzeit mindestens ein tilgungsfreies Jahr. KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21. Juli 2026, Zinssatz laut Produktseite kfw.de/261 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung, Kredit bis 150.000 Euro je Wohneinheit, Tilgungszuschuss 5 bis 40 Prozent je nach Standard und Boni. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate richtet sich nach dem Bruttobetrag. Den Bonus für ein Worst Performing Building gibt es nur bei Energieklasse H oder ab 300 kWh je Quadratmeter und Jahr. KfW 458 Heizungsförderung nach dem Merkblatt in der Fassung 07/2026, gültig ab 21. Juli 2026. KfW 261 und KfW 458 schließen sich für dasselbe Gebäude aus, zwischen beiden liegt eine Sperre von drei Jahren. Der Bankzins von 4,25 Prozent ist ein erreichbarer Satz bei 80 Prozent Beleihung.
Marktzahlen für Bad Homburg vor der Höhe aus dem Immobilienmarktbericht des Landes Hessen 2025 der Zentralen Geschäftsstelle der Gutachterausschüsse (ZGGH), mittleres Preisniveau für freistehende Einfamilienhäuser sowie Reihenhäuser und Doppelhaushälften als Kreiswerte des Hochtaunuskreises, da die Tabelle keine eigene Stadtzeile führt, Standardobjekte mit 150 beziehungsweise 130 Quadratmetern Wohnfläche, Stand 06/2025.
Förderprogramme ändern sich, verbindlich sind immer die Zusagen der WIBank und der KfW. Fachlich verantwortlich für diese Seite ist Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, Immobiliardarlehensvermittler mit Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung, seit 2002 in der Finanzbranche.
Ihr Hauskredit in Bad Homburg beginnt mit dem Antrag bei der Wohnungsbauförderstelle.
Die Kurstadt über die Ortsteile erschließen, den Festzins sichern, den vollen Hessengeld-Deckel mitnehmen: So bleibt Bad Homburg eine Rechnung statt ein Traum. Das kostenlose Erstgespräch legt Netto-Grenze, Objektstrategie und Antragsfahrplan fest, bevor die nächste Hälfte in Kirdorf vergeben ist.