
 Ihr Berater Sandro Wallisch, Spezialist für Bonn und ganz NRW
Immobilienfinanzierung Bonn. 31.800 Euro geschenkt, und die Bank finanziert am Kauf nur noch einen Splitter.
Die Bundesstadt am Rhein gilt als teures Pflaster, doch abseits der Südstadt hält der Markt Überraschungen bereit. Das Amt für Soziales und Wohnen muss bewilligen, bevor der Notar liest. Für alle Restbausteine vergleichen wir über 550 Finanzierungspartner.
Ihre Rate für Bonn mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Bonn möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen die Eigentumsförderung der NRW.BANK und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Bonn. Familie mit 3 Kindern kauft ein Bestandshaus für 440.000 Euro fast vollständig über Förderdarlehen, saniert für 150.000 Euro auf Effizienzhaus 55, kassiert 31.800 Euro geschenkt. Für 590.000 Euro Darlehen über 30 Jahre liegt der Mischzins bei rund 1,6 Prozent.
Eine Familie mit drei Kindern erwirbt in Bonn ein Einfamilienhaus mit 115 Quadratmetern, Baujahr 1962, Energieklasse G, Kaufpreis 440.000 Euro. KfW 308 Jung kauft Alt stellt die Maximalstufe von 180.000 Euro zu 1,00 Prozent bereit. Die öffentliche Eigentumsförderung NRW liefert 256.000 Euro zu 0,5 Prozent über 30 Jahre im Nachrang, zusammengesetzt aus 184.000 Euro Grunddarlehen der Kostenkategorie 4 plus dreimal 24.000 Euro Familienbonus. Getilgt wird mit 2 Prozent, der Verwaltungskostenbeitrag von 0,5 Prozent kommt ab dem dritten Jahr dazu. Das Land erlässt zusätzlich 10 Prozent Tilgungsnachlass, also 25.600 Euro. Für den Kauf bleibt der Bank nur ein Rest von 34.000 Euro, über 92 Prozent des Kaufpreises laufen über Förderdarlehen. Die Sanierung trägt KfW 261 mit 124.000 Euro brutto und 6.200 Euro Tilgungszuschuss, die Wärmepumpe läuft darin mit. Ein Zuschuss aus KfW 458 kommt deshalb nicht dazu, denn beides zusammen schließt die KfW seit dem 21.07.2026 aus. Für Bad und Elektrik bleiben 26.000 Euro aus dem Vergleich von über 550 Finanzierungspartner. Geschenkt werden 31.800 Euro. Mit rund 12,1 Prozent Nebenkosten (rund 53.200 Euro) liegt das Gesamtvolumen bei etwa 643.000 Euro, der Mischzins bei rund 1,6 Prozent. Damit ist die Immobilienfinanzierung in Bonn für eine Großfamilie komplett.
Warum wird die Immobilienfinanzierung in Bonn für Großfamilien so günstig?
Bonn lebt von UN-Campus, DAX-Konzernen und Universität, entsprechend robust sind die Preise. Doch die Stadt besteht nicht nur aus Gründerzeitvillen der Südstadt. Rechtsrheinisch in Beuel und im Westen rund um Duisdorf und den Hardtberg reihen sich Nachkriegshäuser, deren Energieausweis Klasse F bis H zeigt. Für die meisten Käufer ein Makel, für Familien mit Kindern der Schlüssel, denn genau diese Klassen schalten KfW 308 und den Sanierungskredit KfW 261 frei, und die Kostenkategorie 4 sichert Bonn das größte Landesdarlehen, das NRW vergibt.
Ihren Hauskredit in Bonn bauen wir deshalb von den Fördertöpfen aus auf. Bei drei Kindern stapeln sich 150.000 Euro KfW 308 und 256.000 Euro Eigentumsförderung NRW zu über 92 Prozent des Kaufpreises, beide Anträge gehören zwingend vor den Notartermin, der Landesantrag zum Amt für Soziales und Wohnen der Bundesstadt Bonn. Erst was danach übrig bleibt, geht in den Vergleich von über 550 Finanzierungspartnern, und das ist erstaunlich wenig. Auch wer schon Eigentum in Bonn besitzt und dessen Zinsbindung ausläuft, bekommt von uns den vollständigen Marktcheck für die Anschlussfinanzierung.
Sechs Zahlen entscheiden über den Hauskauf in Bonn.
Diese Seite führt Sie in neun Schritten zum Hauskredit in Bonn.
- Hauspreise 2026 in Bonn, von Beuel bis Bad Godesberg.
- Wie sich KfW 308, KfW 261, KfW 458 und das Landesdarlehen in Bonn ergänzen.
- 256.000 Euro zu 0,5 Prozent aus der Eigentumsförderung NRW für drei Kinder.
- Das Amt für Soziales und Wohnen und die Reihenfolge, die alles entscheidet.
- Ein Bestandshaus für 440.000 Euro mit über 92 Prozent Förderquote.
- Das Modernisierungsdarlehen mit 0 Prozent Startzins für die ersten fünf Jahre.
- Beuel, Bad Godesberg, Hardtberg, Duisdorf und Tannenbusch im Vergleich.
- Was Ihr Einkommen in Bonn wirklich trägt, zeigt der Budgetrechner.
- Zwölf Fragen und Antworten zum Immobilienkredit in Bonn.
Der Bonner Hausmarkt 2026 ist teuer, aber längst nicht überall gleich.
Zwischen 4.300 und 4.700 Euro pro Quadratmeter bewegt sich das Bonner Stadtniveau für Häuser, in der Südstadt mit ihren Gründerzeitfassaden auch deutlich darüber. Wer für die Immobilienfinanzierung in Bonn rechnet, sollte den Blick jedoch auf die andere Rheinseite und in den Westen richten. Beuel, Duisdorf und der Hardtberg handeln unsanierten Nachkriegsbestand merklich günstiger, Tannenbusch bildet den preiswertesten Einstieg der Stadt. Und ausgerechnet die Häuser mit Energieklasse F bis H, die andere Interessenten abschrecken, sind die Eintrittskarte in KfW 308, in den Sanierungskredit KfW 261 und in die volle Eigentumsförderung NRW.
Die Bonner Rechnung. Ein unsaniertes Bestandshaus für 440.000 Euro plus 150.000 Euro Sanierung ergibt für 590.000 Euro Projektkosten ein Effizienzhaus 55 mit Wärmepumpe in der Bundesstadt. Über 92 Prozent des Kaufpreises stammen dabei aus Förderdarlehen zu 1,00 und 0,5 Prozent, und 31.800 Euro der Gesamtkosten übernimmt der Staat endgültig. Ein bereits saniertes Haus in vergleichbarer Lage kostet mehr und bringt keinen dieser Vorteile mit.
Vier Förderprogramme drücken den Bankanteil am Immobilienkredit in Bonn auf einen Splitter.
Für Bonner Familien stapeln sich Bundes- und Landesförderung zu einem Paket, das die Bank an den Rand der Rechnung drängt. Ehrlich gesagt werden Ihnen Banken und viele Vermittler dieses Paket selten von sich aus vorstellen, denn an Förderdarlehen verdienen sie fast nichts, ein strukturelles Anreizproblem und kein böser Wille. Unsere Beratung dreht die Reihenfolge um. Erst werden KfW 308, Eigentumsförderung NRW und die passende Sanierungsförderung bis zur Obergrenze ausgereizt, dann erst bekommt eine Bank den kleinen Rest zu sehen, und um den konkurrieren über 550 Finanzierungspartner.
KfW 308 in der Maximalstufe für drei Kinder
Jung kauft Alt fördert ausschließlich Familien mit mindestens einem Kind unter 18 Jahren und ausschließlich den Kaufpreis. Die Staffel reicht von 140.000 Euro bei einem Kind (zu versteuerndes Einkommen bis 90.000 Euro) über 160.000 Euro bei zwei Kindern (bis 100.000 Euro) bis zur Maximalstufe von 180.000 Euro ab drei Kindern bei bis zu 110.000 Euro. Gefordert ist selbst genutztes Wohneigentum der Energieklasse F, G oder H, also auch eine Eigentumswohnung. Binnen 4,5 Jahren folgt entweder das Effizienzhaus 85 EE oder es folgen alle vier Einzelmaßnahmen, also Heizungstausch, neue Fenster, Fassadendämmung und Dachdämmung. Die Bonner Beispielfamilie ruft davon 150.000 Euro zu 1,00 Prozent ab, beantragt vor dem Notartermin.
KfW 261 mit 5 Prozent Tilgungszuschuss
Die Sanierung auf Effizienzhaus 55 EE fällt unter KfW 261, das die Stufen 40, 55 und 70 jeweils EE fördert. Für das Effizienzhaus 55 EE gibt es 5 Prozent Tilgungszuschuss. Den Worst-Performing-Building-Bonus von 10 Prozentpunkten gibt es nur bei Energieklasse H oder ab 300 kWh Endenergiebedarf je Quadratmeter und Jahr, dafür reicht die Klasse G des Bonner Beispielhauses nicht. Von 124.000 Euro Kreditsumme werden 6.200 Euro erlassen, die Rate läuft über 30 Jahre auf den Bruttobetrag. Einkommen und Kinderzahl spielen keine Rolle, bis zu 150.000 Euro je Wohneinheit sind möglich, verwendbar allein für energetische Maßnahmen.
KfW 458 ist die Alternative zum Effizienzhaus
Wer nicht zum Effizienzhaus saniert, bekommt für die neue Heizung 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus. Im Bonner Beispiel bleibt KfW 458 außen vor, denn mit KfW 261 zusammen geht es seit dem 21.07.2026 nicht mehr. Haushalte mit geringem zu versteuernden Einkommen können darüber hinaus bis zu 40 Prozent Einkommensbonus erhalten. Zu beachten sind drei Regeln. Vor dem Antrag gehört ein Vertrag mit aufschiebender oder auflösender Bedingung, Biomasseheizungen bleiben förderfähig, und ab Februar 2027 wird der Klimabonus schrittweise kleiner.
Die Eigentumsförderung NRW gibt einer Bonner Großfamilie 256.000 Euro zu 0,5 Prozent.
Die Wohnraumförderung des Landes ist das gewichtigste Landesprogramm, das wir in irgendeinem Bundesland rechnen, und Bonn steht als Stadt der Kostenkategorie 4 in der höchsten Stufe. Für die Einkommensgruppe A bedeutet das 184.000 Euro Grunddarlehen, und der Familienbonus von 24.000 Euro je Kind macht bei drei Kindern 256.000 Euro daraus. Das Geld kommt zu 0,5 Prozent Zins mit 30 Jahren Zinsbindung und wird nachrangig im Grundbuch gesichert.
0,5 Prozent Zins über 30 Jahre finanzieren einen erheblichen Teil der Bonner Sanierung.
0,5 Prozent für drei Jahrzehnte stehen gegen 4,25 Prozent am Bankmarkt. Beim Bestandskauf wird mit 2 Prozent getilgt, ab dem dritten Jahr kommt der Verwaltungskostenbeitrag von 0,5 Prozent dazu. Gegenüber 4,25 Prozent Bankzins spart der Landeszins auf 256.000 Euro 3,75 Prozentpunkte. Der Zinsvorteil allein finanziert über die Laufzeit einen erheblichen Teil der Bonner Sanierung.
25.600 Euro streicht das Land ersatzlos aus der Restschuld.
Auf das Landesdarlehen samt Familienbonus erhält die Gruppe A einen Tilgungsnachlass von 10 Prozent. Von den 256.000 Euro der Beispielfamilie verschwinden dadurch 25.600 Euro endgültig aus der Restschuld, der größte Posten im Bonner Geschenkt-Paket von 31.800 Euro. Weil das Darlehen nachrangig im Grundbuch steht, wirkt es bei einer Erstrangbank zudem wie Eigenkapital, was den winzigen Bankanteil am Kauf zusätzlich verbilligt. Gruppe B geht beim Nachlass leer aus, die richtige Einstufung ist also bares Geld.
Weil die Einstufung über den Nachlass entscheidet, nennen wir die Grenze der Gruppe A ungeschönt.
Für ein Paar mit drei Kindern endet die Gruppe A bei 50.520 Euro anrechenbarem Jahreseinkommen. Anrechenbar heißt nach pauschalen Abzügen und Freibeträgen, das zugehörige Brutto liegt je nach Konstellation deutlich höher und lässt sich seriös nur anhand Ihrer Unterlagen bestimmen, weshalb die Einstufung ins Erstgespräch gehört. Bei drei Kindern ist die Grenze realistischer erreichbar, als viele glauben. Wer bis zu 40 Prozent darüber liegt, wechselt in die Gruppe B mit 110.000 Euro Grunddarlehen in Bonn, fünf Jahren Zinsbindung und ohne Tilgungsnachlass. In beiden Gruppen gilt die Eigenkapitalpflicht von 7,5 Prozent der Gesamtkosten, zur Hälfte auch als Eigenleistung erfüllbar.
Erst kommt die Bewilligung, dann der Notartermin, und in Bonn hängen 281.600 Euro an dieser Reihenfolge.
Zuständig für die Eigentumsförderung NRW ist nicht Ihre Bank, sondern die Bewilligungsbehörde, in Bonn das Amt für Soziales und Wohnen der Bundesstadt Bonn. Dort wird der Antrag geprüft, dort fällt die Entscheidung, und erst mit der Bewilligung in der Hand darf der notarielle Kaufvertrag unterschrieben werden. Denn die Unterschrift gilt als Beginn des Vorhabens, und ein zu früher Termin vernichtet Grunddarlehen, Familienbonus und Tilgungsnachlass ersatzlos, im Bonner Beispiel 256.000 Euro Darlehen und 25.600 Euro Erlass. Einen Rechtsanspruch gibt es nicht, eine zweite Chance auch nicht. KfW 308 folgt derselben Logik. Aus unserer Praxis scheitern mehr Förderkäufe an dieser Reihenfolge als an jeder Bonitätsprüfung, weshalb wir jeden Bonner Kauf vom Wunschtermin beim Notar aus rückwärts takten.
Starten Sie den Zinsvergleich für Bonn in unter einer Minute.
Ein paar Eckdaten genügen, und das System fragt über 550 Finanzierungspartner ab, welche Konditionen Ihr Hauskredit in Bonn aktuell erzielen kann.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Im Praxisbeispiel kauft eine Bonner Familie ein Bestandshaus für 440.000 Euro und bringt es für 150.000 Euro auf Effizienzhaus 55, gerechnet mit den Konditionen von .
Fünf Kreditbausteine und zwei Nachlässe tragen das Bonner Eigenheim einer Familie mit drei Kindern, und die Besonderheit steckt in der Gewichtung. Über 92 Prozent des Kaufpreises kommen aus Fördertöpfen, die Bank trägt am Kauf nur einen Splitter von 34.000 Euro.
Am Anfang steht ein Einfamilienhaus in Bonn mit Energieklasse G und 440.000 Euro Kaufpreis.
Eine Familie mit drei Kindern kauft ein Einfamilienhaus mit 115 Quadratmetern, Baujahr 1962, Energieklasse G, unsaniert, etwa in Beuel oder Duisdorf. Für KfW 308 gilt bei drei Kindern die Grenze von 110.000 Euro zu versteuerndem Einkommen, für die Eigentumsförderung NRW die anrechenbare Gruppe-A-Grenze von 50.520 Euro nach Abzügen. Beide Prüfungen erledigen wir vor jedem Antrag. Die Sanierung auf Effizienzhaus 55 EE bringt 5 Prozent Tilgungszuschuss der KfW 261 und übererfüllt die Effizienzhaus-85-Auflage aus KfW 308.
- Kaufpreis 440.000 Euro (Energieklasse G, Baujahr 1962, damit für KfW 308 und das Landesdarlehen qualifiziert).
- Kaufnebenkosten von rund 12,1 Prozent, also rund 53.200 Euro, aus eigenen Mitteln. Die Grunderwerbsteuer von 6,5 Prozent macht NRW zum Nebenkosten-Spitzenreiter, was den maximalen Fördereinsatz umso wichtiger macht. Gesamtvolumen inklusive Sanierung rund 643.000 Euro.
- Aus 184.000 Euro Grunddarlehen der Kostenkategorie 4 und dreimal 24.000 Euro Familienbonus werden 256.000 Euro, vollständig genutzt und nachrangig im Grundbuch gesichert.
- Die Landesförderung verlangt 7,5 Prozent der Gesamtkosten als Eigenkapital, also rund 48.300 Euro, und erkennt bis zur Hälfte davon als Eigenleistung an.
- Auf die energetischen Maßnahmen entfallen 124.000 Euro, davon 24.000 Euro für die Wärmepumpe, 24.000 Euro für Fenster, 42.000 Euro für Dach mit Dämmung, 22.000 Euro für die Fassade, 5.000 Euro für die Kellerdecke und 7.000 Euro für die Lüftungsanlage.
- Nicht energetische Arbeiten kosten 26.000 Euro, nämlich 15.000 Euro für das Bad und 11.000 Euro für die Elektrik.
- Den Kauf decken KfW 308 mit 150.000 Euro und die Eigentumsförderung NRW mit 256.000 Euro zu 406.000 Euro ab, die Bank ergänzt nur 34.000 Euro Kaufrest.
- Die energetischen Arbeiten über 124.000 Euro laufen vollständig in KfW 261, die Wärmepumpe eingeschlossen. Für Bad und Elektrik bleiben 26.000 Euro bei der Bank.
- Ein Zuschuss aus KfW 458 kommt nicht dazu. Seit dem 21.07.2026 schließen sich Effizienzhaus-Sanierung und Einzelmaßnahmen aus, und zwischen beiden liegen drei Jahre Sperre.
- Zuerst laufen die Bewilligung des Amts für Soziales und Wohnen und der KfW-308-Antrag, danach folgt der Notartermin, und die Handwerkeraufträge gehen erst nach der Zusage für KfW 261 heraus.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
KfW 308 Jung kauft Alt 3 Kinder, zu versteuerndes Einkommen bis 110.000 Euro, Höchstbetrag 180.000 Euro, genutzt werden 150.000 Euro. Antrag vor dem Notartermin. |
150.000 € | 1,00 % (30 Jahre) | ~482 € |
|
Eigentumsförderung NRW 184.000 Euro Grunddarlehen (Kostenkategorie 4) + 3 × 24.000 Euro Familienbonus = 256.000 Euro. Tilgung 2 %, ab Jahr 3 plus 0,5 % Verwaltungskostenbeitrag, Jahre 1 und 2 nur ~533 Euro. Antrag beim Amt für Soziales und Wohnen der Bundesstadt Bonn (Bewilligungsbehörde) vor dem Notartermin. |
256.000 € | 0,5 % (30 Jahre) | ~640 € (konservativ ab Jahr 3) |
|
Tilgungsnachlass Eigentumsförderung 10 % des Landesdarlehens inklusive Familienbonus werden erlassen. Nur Einkommensgruppe A. Keine Rückzahlung. |
-25.600 € Erlass | geschenkt | 0 € |
|
Bank Kaufrest (nur ein Splitter) Über 92 % des Kaufpreises tragen die Förderdarlehen, die Bank schließt lediglich die Lücke, verglichen aus über 550 Finanzierungspartner. |
34.000 € | 4,25 % (30 Jahre) | ~167 € |
|
KfW 261 Effizienzhaus 55 EE 124.000 Euro brutto einschließlich Wärmepumpe, 5 % Tilgungszuschuss = 6.200 Euro Erlass. Die Rate läuft auf den Bruttobetrag, der Zuschuss verkürzt die Laufzeit. Nur energetische Maßnahmen. |
124.000 € | 3,49 % (30J, 5 % TZS) | ~556 € |
|
Bank Restsanierung Bad und Elektrik, aus über 550 Finanzierungspartnern verglichen. |
26.000 € | 4,25 % (30 Jahre) | ~128 € |
| Gesamte Monatsrate, in den Jahren 1 und 2 wegen des späteren Verwaltungskostenbeitrags darunter | ~643.000 € Gesamtvolumen, 31.800 € geschenkt | Mischzins ~1,6 % | ~1.973 € |
| Vergleichsmiete saniertes EFH 115 m² Bonn | gemietet, ohne Vermögensaufbau | entfällt | ~1.350 € kalt |
Wie sich Ihre persönliche Bausteinkombination auf den Durchschnittszins auswirkt, zeigt der Mischzinsrechner für die Immobilienfinanzierung. Den ehrlichen Vergleich zwischen Kaufen und Bleiben liefert der Mieten-oder-Kaufen-Rechner. Beim Bankanteil stellt sich zudem die Frage nach klassischer Tilgung oder tilgungsausgesetztem Bausparvertrag. Letzteren empfehlen Banken gern, weil er mehr Provision bringt. Beide Varianten stellt der Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung neutral nebeneinander.
Wir rechnen ohne rosa Brille. Die Gesamtrate von rund 1.973 Euro liegt etwa 500 Euro über der Bonner Vergleichsmiete von rund 1.350 Euro kalt, in den Jahren eins und zwei fällt der Abstand kleiner aus. Dafür gehört der Familie am Ende ein auf Effizienzhaus 55 saniertes Haus in einer Stadt mit UN-Standort und DAX-Arbeitgebern, während Miete spurlos verschwindet. Und der Staat beteiligt sich mit 31.800 Euro, nämlich 25.600 Euro Tilgungsnachlass und 6.200 Euro KfW-261-Tilgungszuschuss, bei einem Mischzins von rund 1,6 Prozent. Dieselben 590.000 Euro allein über ein Bankdarlehen zu 4,25 Prozent kosten rund 2.902 Euro im Monat. Empfohlen ist ein Haushaltsnetto ab etwa 5.000 Euro.
Das NRW-Modernisierungsdarlehen startet mit 0 Prozent Zins für fünf Jahre.
NRW fördert nicht nur den Erwerb, sondern mit der Eigentumsförderung Modernisierung auch die Sanierung selbst, mit 5.000 bis 220.000 Euro je Vorhaben. Die ersten fünf Jahre laufen zu 0,0 Prozent Zins, anschließend zu 0,5 Prozent, und ambitionierte energetische Standards können einen Nachlass von bis zu 50 Prozent der Darlehenssumme auslösen. Wer bis zum Bewilligungsschluss am 30.11.2026 bewilligt wird, zahlt außerdem zwei Jahre lang keinen Verwaltungskostenbeitrag. Wer in Bonn eine Sanierung vor sich hat, sollte diesen Baustein deshalb jetzt prüfen lassen und nicht im Frühjahr danach. Weil die Konditionen stark vom Einzelfall abhängen, taucht das Darlehen bewusst nicht im Praxisbeispiel auf, sondern wird im Erstgespräch konkret für Ihr Objekt gerechnet.
In fünf Bonner Revieren sind Förderhäuser noch zu finden.
Beethoven, Museumsmeile und Bundesviertel prägen das Bild der Stadt nach außen, gekauft wird jedoch in den Wohnvierteln dahinter. Dort, wo in den 1950er und 1960er Jahren für Beamte und Behördenmitarbeiter gebaut wurde, dominieren bis heute Häuser der Energieklassen F bis H, und exakt diese Klassen verlangt KfW 308 als Zugangsvoraussetzung.
Beuel
Die Schäl Sick genannte Rheinseite verbindet eigenen Ortskern, Rheinufer und schnelle Wege in die City. Bestandshäuser kosten 4.300 bis 4.500 Euro pro Quadratmeter und damit weniger als vergleichbare Lagen linksrheinisch, unsanierte Objekte darunter.
Typische Käufer sind Familien, die Rheinlage wollen, ohne Südstadtpreise zu zahlen.
Bad Godesberg
Im früheren Diplomatenviertel stehen zwischen Villenstraßen erstaunlich viele Ein- und Zweifamilienhäuser der Botschaftsära, oft seit Jahrzehnten unangetastet. 4.400 bis 4.700 Euro pro Quadratmeter sind üblich, sanierungsbedürftige Häuser starten darunter.
Typische Käufer sind Haushalte mit Blick auf Schulen, Kurpark und ruhige Straßen.
Hardtberg
Der jüngste Stadtbezirk wuchs mit den Bundesbehörden und trägt entsprechend viel Baujahr 1955 bis 1975. Bei 4.200 bis 4.400 Euro pro Quadratmeter findet sich hier die höchste Dichte an förderfähigem Bestand im Bonner Westen.
Typische Käufer sind Pendler zu Behörden und Telekom-Standorten mit Fördervorsatz.
Duisdorf
Der gewachsene Ortskern mit eigener Einkaufsstraße hält Siedlungshäuser für 4.100 bis 4.300 Euro pro Quadratmeter bereit. Viele Objekte stammen aus einer Hand und einer Zeit, was die energetische Ausgangslage berechenbar und die Förderprüfung einfach macht.
Typische Käufer sind Familien, die Dorfgefühl mit Stadtbus und Bahnanschluss kombinieren.
Tannenbusch
Mit 3.900 bis 4.100 Euro pro Quadratmeter markiert Tannenbusch den günstigsten Einstieg ins Bonner Stadtgebiet. Zwischen Grünzügen und Stadtbahn stehen Reihen- und Einfamilienhäuser, deren Energieklassen das komplette Förderpaket aufschließen.
Typische Käufer sind Erstkäufer, die das Budget schonen und die Förderquote maximieren.
Rund um Bonn
Wer nach Bornheim, Sankt Augustin oder Königswinter ausweicht, kauft nochmals günstiger ein. KfW-Programme und Eigentumsförderung NRW gelten im ganzen Land, es ändern sich lediglich die zuständige Bewilligungsbehörde sowie je nach Kommune die Kostenkategorie und damit die Darlehenshöhe.
Typische Käufer sind flexible Suchende mit Bahnpendel in die Bundesstadt.
Bei der Anschlussfinanzierung in Bonn arbeitet der Standortvorteil für Sie.
Läuft Ihre Zinsbindung in Bonn oder im Rhein-Sieg-Kreis in absehbarer Zeit aus, gehört das Verlängerungsangebot Ihrer Hausbank auf den Prüfstand statt ungelesen in den Rückumschlag. Bonner Immobilien gelten bei Banken wegen der stabilen Nachfrage aus Behörden, UN und Konzernen als erstklassige Sicherheiten, was Ihnen im Bieterwettbewerb der Finanzierungspartner bessere Konditionen verschafft. Mit einem Forward-Darlehen lässt sich das heutige Zinsniveau bis zu fünf Jahre vor Ablauf festschreiben, und bereits ein halber Prozentpunkt Unterschied bedeutet bei 200.000 Euro Restschuld rund 1.000 Euro Ersparnis pro Jahr.
Hinter diesen Kundenstimmen stehen über 4.000 begleitete Finanzierungen.
Von der Energieklassen-Prüfung des Bonner Wunschhauses über den Antragsweg beim Amt für Soziales und Wohnen bis zur Finanzierungsbestätigung für den Makler begleitet Sandro Wallisch jede Immobilienfinanzierung in Bonn persönlich.
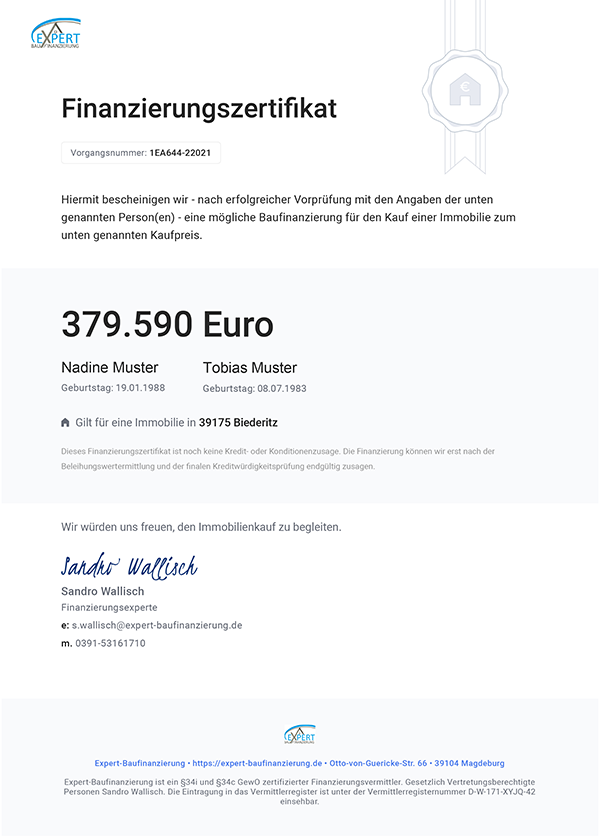
Mit der Finanzierungsbestätigung bieten Sie in Bonn geprüft und setzen sich gegen andere Interessenten durch.
Familientaugliche Häuser in Beuel oder Duisdorf sind rar, und Verkäufer geben dem Interessenten den Vorzug, dessen Finanzierung belastbar belegt ist. Genau dieses Dokument bringen Sie mit.
Ihre Finanzierungsbestätigung erhalten Sie direkt nach dem ersten Beratungsgespräch und treten damit bei Maklern und Eigentümern im gesamten Bonner Stadtgebiet als geprüfter Käufer auf. Kostenlos und unverbindlich.
Trägt Ihr Einkommen ein Haus in der Bundesstadt? Der Budgetrechner sagt es Ihnen sofort.
Nettoeinkommen und Wunschrate eingeben, und der Rechner ermittelt den realistischen Rahmen für Ihren Hauskredit in Bonn inklusive Sanierungsbudget.
Stellen Sie Ihre Finanzierungsanfrage für Bonn direkt und kostenlos.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Zwölf Fragen und Antworten klären den Immobilienkredit in Bonn.
Weshalb sammelt eine Bonner Großfamilie 2026 mehr geschenktes Fördergeld als anderswo?
Bonn vereint drei Dinge, die selten zusammenkommen. Für Bonn als Stadt der Kostenkategorie 4 gilt das höchste Grunddarlehen der Eigentumsförderung NRW von 184.000 Euro, drei Kinder heben es per Familienbonus auf 256.000 Euro. Gleichzeitig erlaubt KfW 308 bei drei Kindern die Maximalstufe von 180.000 Euro. Und der Bestand in Beuel, Duisdorf oder Tannenbusch liefert genug Häuser der Energieklassen F bis H, die diese Programme überhaupt erst öffnen. Im Rechenbeispiel dieser Seite summieren sich Tilgungsnachlass und KfW-261-Tilgungszuschuss auf 31.800 Euro, die niemals zurückgezahlt werden, bei einem Mischzins von rund 1,6 Prozent.
Welchen Rahmen bietet die Eigentumsförderung NRW in der Bundesstadt Bonn?
Bonn zählt in der Wohnraumförderung des Landes zur Kostenkategorie 4, der höchsten Stufe. Haushalte der Einkommensgruppe A erhalten hier ein Grunddarlehen von 184.000 Euro für selbstgenutztes Wohneigentum. Jedes Kind und jede Person mit Schwerbehinderung erhöht die Summe um 24.000 Euro Familienbonus. Die Beispielfamilie mit drei Kindern schöpft so 256.000 Euro aus, verzinst mit 0,5 Prozent über volle 30 Jahre. Beim Bestandskauf wird mit 2 Prozent getilgt, ab dem dritten Jahr fällt zusätzlich ein Verwaltungskostenbeitrag von 0,5 Prozent an. Das Land erlässt außerdem 10 Prozent der Summe als Tilgungsnachlass.
Was bringt der Familienbonus einer Familie mit drei Kindern in Bonn?
Genau 72.000 Euro zusätzlichen Förderkredit. Der Familienbonus der Eigentumsförderung NRW schlägt für jedes Kind 24.000 Euro auf das Grunddarlehen auf, dasselbe gilt je Person mit Schwerbehinderung. Aus den 184.000 Euro der Kostenkategorie 4 werden für die Bonner Beispielfamilie damit 256.000 Euro, komplett zu 0,5 Prozent über 30 Jahre. Da der Tilgungsnachlass von 10 Prozent auf die Gesamtsumme samt Bonus berechnet wird, wächst mit der Kinderzahl auch der erlassene Betrag. Drei Kinder bedeuten im Beispiel 25.600 Euro, die das Land ersatzlos aus der Schuld streicht.
Wie viel Geld erlässt der Tilgungsnachlass im Bonner Rechenbeispiel?
25.600 Euro. Die Einkommensgruppe A bekommt 10 Prozent des Landesdarlehens inklusive Familienbonus geschenkt, bei 256.000 Euro also 25.600 Euro, die schlicht aus der Restschuld verschwinden. Dieser Erlass ist der dickste Einzelbaustein im Bonner Geschenkt-Paket von insgesamt 31.800 Euro und in dieser Größenordnung ein Alleinstellungsmerkmal der NRW-Förderung. Wichtig ist die Abgrenzung zur Gruppe B, denn wer über der Einkommensgrenze der Gruppe A liegt, erhält zwar noch ein Landesdarlehen, aber ohne jeden Nachlass. Die saubere Einstufung vor dem Antrag entscheidet damit über einen fünfstelligen Betrag.
Ist die Einkommensgrenze der Gruppe A für Bonner Familien überhaupt erreichbar?
Häufiger als gedacht, gerade bei drei Kindern. Die Grenze für ein Paar mit drei Kindern liegt bei 50.520 Euro, bezogen auf das anrechenbare Jahreseinkommen nach pauschalen Abzügen und Freibeträgen, nicht auf das Brutto. Je nach Zahl der Verdiener, Werbungskosten und Freibeträgen entspricht das einem spürbar höheren Bruttoeinkommen, ein konkretes Brutto lässt sich seriös aber erst nach Prüfung der Unterlagen nennen. Genau diese Einstufung übernehmen wir im Erstgespräch. Liegt der Haushalt bis zu 40 Prozent über der Grenze, bleibt die Gruppe B mit 110.000 Euro Grunddarlehen in Bonn, allerdings mit nur fünf Jahren Zinsbindung und ohne Tilgungsnachlass.
Welche Rolle spielt das Amt für Soziales und Wohnen der Bundesstadt Bonn?
Es ist die Bewilligungsbehörde, ohne deren Zusage kein Euro Landesförderung fließt. Die Eigentumsförderung NRW wird nicht bei einer Bank beantragt, sondern direkt beim Amt für Soziales und Wohnen der Bundesstadt Bonn, und die Bewilligung muss vorliegen, bevor der notarielle Kaufvertrag unterschrieben wird. Die Unterschrift gilt als Vorhabensbeginn, wer sie zu früh leistet, verliert Grunddarlehen, Familienbonus und Tilgungsnachlass ohne jede Heilungsmöglichkeit, im Beispiel dieser Seite 256.000 Euro Darlehen plus 25.600 Euro Erlass. KfW 308 kennt dieselbe Reihenfolge. Wir terminieren deshalb jeden Bonner Kauf vom Notartermin aus rückwärts.
Wie kommt der Bonner Kauf auf eine Förderquote von über 92 Prozent?
Das Beispielhaus kostet 440.000 Euro. KfW 308 steuert bei drei Kindern 180.000 Euro zu 1,00 Prozent bei, die Eigentumsförderung NRW legt 256.000 Euro zu 0,5 Prozent dazu. Zusammen sind das 406.000 Euro und damit mehr als 92 Prozent des Kaufpreises. Die Bank finanziert am Kauf nur noch einen Splitter von 34.000 Euro zu 4,25 Prozent. Diese Gewichtung stellt die übliche Logik auf den Kopf, denn normalerweise trägt die Bank die Hauptlast und die Förderung ergänzt. In Bonn ergänzt die Bank, und genau das drückt den Mischzins der Gesamtfinanzierung auf rund 1,6 Prozent.
Was kosten die Kaufnebenkosten beim Bonner Beispielhaus wirklich?
Rund 53.200 Euro. Nordrhein-Westfalen verlangt mit 6,5 Prozent den bundesweit höchsten Grunderwerbsteuersatz, den sich NRW mit vier weiteren Ländern teilt, dazu kommen etwa 2 Prozent für Notar und Grundbuch sowie übliche 3,57 Prozent Maklerprovision, in Summe rund 12,1 Prozent des Kaufpreises von 440.000 Euro. Diese Summe ist aus eigenen Mitteln zu tragen und gehört von Anfang an in die Planung. Wir nennen sie ungeschönt, weil sie das beste Argument für konsequente Fördernutzung ist. Ein Bundesland, das beim Erwerb derart zulangt, gibt über Eigentumsförderung, Familienbonus und Tilgungsnachlass auch außergewöhnlich viel zurück, und diese Rückgabe holen wir vollständig ab.
Wie setzen sich die 31.800 Euro geschenktes Geld in Bonn zusammen?
Aus drei Töpfen, die keinerlei Rückzahlung kennen. Erstens erlässt die Eigentumsförderung NRW 10 Prozent der 256.000 Euro, also 25.600 Euro Tilgungsnachlass. Zweitens gibt KfW 261 für den Sprung auf Effizienzhaus 55 EE einen Tilgungszuschuss von 5 Prozent, bei 124.000 Euro Kreditsumme sind das 6.200 Euro. Den Worst-Performing-Building-Bonus gibt es nur bei Energieklasse H oder ab 300 kWh Endenergiebedarf je Quadratmeter und Jahr, dafür reicht Klasse G nicht. Ein Zuschuss aus KfW 458 kommt nicht dazu, weil Einzelmaßnahmen und Effizienzhaus-Sanierung sich seit dem 21.07.2026 ausschließen. Macht zusammen 31.800 Euro, der höchste Betrag, den wir bislang für eine einzelne Familie auf diesen Stadtseiten errechnet haben, und das zusätzlich zu Förderzinsen von 0,5 und 1,00 Prozent.
Mit welchem Eigenkapital und Haushaltsnetto funktioniert das Bonner Beispiel?
Die Landesförderung setzt Eigenkapital von 7,5 Prozent der Gesamtkosten voraus, im Beispiel rund 48.300 Euro. Angerechnet werden Bankguthaben, ein bereits vorhandenes Grundstück und bis zur Hälfte auch Eigenleistung. Wer Wände selbst spachtelt, dämmt oder Böden verlegt, verwandelt Arbeitszeit also in anerkanntes Eigenkapital. Daneben stehen die Nebenkosten von rund 53.200 Euro aus eigener Tasche. Für das Bonner Beispiel empfehlen wir ein Haushaltsnetto ab etwa 5.000 Euro. Zusätzlich gelten die Programmgrenzen, für KfW 308 bei drei Kindern 110.000 Euro zu versteuerndes Einkommen, für die Gruppe A die anrechenbaren 50.520 Euro.
Lohnt die Beispielrate gegenüber einer Bonner Mietwohnung?
Der Vergleich fällt knapper aus, als der erste Blick vermuten lässt. Ein saniertes Einfamilienhaus dieser Größe kostet in Bonn rund 1.350 Euro Kaltmiete, das Beispiel liegt darüber. Dafür entsteht Eigentum an einem komplett auf Effizienzhaus 55 sanierten Haus mit Wärmepumpe in einer der stabilsten Städte des Landes, während das Land parallel 31.800 Euro erlässt und zuschießt. In den ersten beiden Jahren fällt die Rate zudem niedriger aus, weil der Verwaltungskostenbeitrag des Landesdarlehens erst ab dem dritten Jahr startet. Ob Kaufen bei Ihnen rechnerisch gewinnt, prüfen wir neutral mit dem Mieten-oder-Kaufen-Rechner.
Wer hält bei der Rundum-Begleitung in Bonn Behörde, KfW und Bank zusammen?
Wir, und zwar über den gesamten Weg. Ein Bonner Förderkauf verlangt drei Anträge in exakt richtiger Reihenfolge. Die Eigentumsförderung NRW braucht die Bewilligung des Amts für Soziales und Wohnen der Bundesstadt Bonn vor dem Notartermin, KfW 308 muss ebenfalls vor der Unterschrift stehen, und beim Zuschuss KfW 458 steht der Vertrag mit aufschiebender oder auflösender Bedingung vor dem Antrag. Offen gesagt bieten viele Banken und Vermittler diese Bausteine von sich aus nicht an, weil an Förderdarlehen kaum verdient wird, ein Vorwurf ist das nicht, nur ein Anreizproblem. Wir prüfen die Einkommensgruppe, orchestrieren sämtliche Anträge vom Energieausweis bis zur Auszahlung und vergleichen für die kleinen Bankanteile über 550 Finanzierungspartner, kostenlos für Sie.
Wie viel Grunddarlehen gibt es für einen Kauf in Bonn?
Das hängt an der Kostenkategorie Ihrer Stadt und an der Einkommensgruppe. In K1 sind es bis zu 100.000 Euro in Gruppe A und 59.000 Euro in Gruppe B, in K2 bis zu 115.000 und 69.000 Euro, in K3 bis zu 148.000 und 88.000 Euro und in K4 bis zu 184.000 und 110.000 Euro. Der Familienbonus bringt 24.000 Euro je Kind oder je Person mit Schwerbehinderung. Nur beim Neubau kommen 30.000 Euro für den Effizienzhaus-40-Standard, bis 25.000 Euro für die Standortaufbereitung und bis 17.000 Euro für Holzbau dazu. Der Zins liegt bei 0,5 Prozent im Jahr, die Bindung bei 30 Jahren in Gruppe A und fünf Jahren in Gruppe B, ergänzt um 0,5 Prozent Verwaltungskostenbeitrag ab dem dritten Jahr nach Leistungsbeginn. Der stärkste Hebel ist der Tilgungsnachlass. Beim Erwerb werden 10 Prozent des Grunddarlehens einschließlich Familienbonus erlassen, allerdings nur in Einkommensgruppe A. Für Ihr Vorhaben in Bonn rechnen wir Landesförderung, KfW und Bankdarlehen in einer Summe, kostenfrei.
Wo stelle ich den Antrag für die NRW-Eigentumsförderung in Bonn?
Der Antrag geht auf den vorgegebenen Vordrucken an Ihre Stadt- oder Kreisverwaltung als Bewilligungsbehörde, und zwar vor dem notariellen Kaufvertrag beziehungsweise vor dem Baubeginn. Zuständig ist die Bewilligungsbehörde Ihrer Stadt oder Ihres Kreises, nicht die NRW.BANK, die im Hintergrund refinanziert. Gesichert wird nachrangig, und zwar in Höhe des Darlehensbetrags abzüglich des Tilgungsnachlasses. Der erste Rang bleibt damit für Ihre Bank frei, was deren Zinsstufe verbessert. Bei 6,5 Prozent Grunderwerbsteuer in NRW wiegt jeder Fördereuro schwer. Für Bonn übernehmen wir den Antrag und die Terminfolge, kostenfrei.
Soll ich für meine Immobilienfinanzierung in Bonn zur Hausbank gehen?
Die Hausbank zeigt Ihnen nur ihre eigenen Konditionen, und das ist selten die beste Wahl. Dieselbe Bank kann bei 20 Prozent Eigenkapital günstig und bei einer Vollfinanzierung teuer sein, und Objekte mit schwacher Energieklasse bewerten die Finanzierungspartner völlig unterschiedlich. Für Bonn vergleichen wir über 550 Finanzierungspartner mit Ihren tatsächlichen Zahlen und zeigen Ihnen die Ergebnisse offen. Den größten Hebel hat nicht die Bankwahl, sondern die Förderung. die Eigentumsförderung NRW und die KfW verändern den Mischzins spürbar, und wir bauen den Mix für Bonn passend zu Ihrem Objekt.
Wie hoch sind die Zinsen für eine Immobilienfinanzierung aktuell?
Tagesaktuelle Konditionen bekommen Sie von uns in wenigen Minuten, weil sich die Sätze täglich ändern. Beleihungsauslauf, Zinsbindung, Bonität und Objektzustand entscheiden über Ihren Satz, weshalb pauschale Bestzinsangaben wenig aussagen. Der Mischzins ist die ehrlichere Kennzahl. KfW und die Eigentumsförderung NRW drücken ihn regelmäßig um ein bis zwei Prozentpunkte. Was das ausmacht, zeigt eine einfache Rechnung. Ein Prozentpunkt auf 300.000 Euro Darlehen sind 3.000 Euro Zinsen im Jahr. Ihren persönlichen Satz für Bonn nennen wir Ihnen im kostenlosen Erstgespräch.
Welches Einkommen brauche ich in Bonn für 300.000 Euro Darlehen?
Etwa 3.900 Euro netto im Haushalt bei einer reinen Bankfinanzierung. Gerechnet ist das mit 4,25 Prozent Zins und 2 Prozent Tilgung, wobei die Rate höchstens 40 Prozent Ihres Nettoeinkommens ausmachen sollte. Mit Förderdarlehen sinkt die Hürde deutlich. Bei einem Mischzins von 2,5 Prozent genügen für dieselbe Summe etwa 2.800 Euro netto. Ihre konkrete Grenze rechnen wir für Bonn kostenfrei aus, inklusive aller Verpflichtungen.
Was kann ich mir in Bonn mit 3.000 Euro netto leisten?
Deutlich mehr, als viele denken. 3.000 Euro netto tragen bei 4,25 Prozent Zins und 2 Prozent Tilgung ein Bankdarlehen von rund 230.000 Euro. Mit einem Fördermix aus KfW und der Eigentumsförderung NRW, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Bonn liegt der Quadratmeterpreis bei etwa 4.500 Euro, die Förderung macht damit aus rund 51 Quadratmetern etwa 71 Quadratmeter. Nicht vergessen sind die Kaufnebenkosten, die Banken ungern mitfinanzieren.
Wie hoch sind die Immobilienpreise in Bonn?
Im Schnitt etwa 4.500 Euro je Quadratmeter. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 540.000 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Bonn liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Ob der Preis angemessen ist, zeigt erst die Gesamtrechnung aus Kaufpreis, Sanierung und Förderung. Wir erstellen für Bonn eine Vorab-Einwertung, bevor Sie ein Angebot abgeben. Der Postbank Wohnatlas 2026 des HWWI erwartet für Nordrhein-Westfalen bis 2035 nur geringe reale Zuwächse, einzelne Städte wie Wuppertal liegen über 0,6 Prozent pro Jahr. Diese Werte sind inflationsbereinigt. Nominal sieht die Entwicklung freundlicher aus, und die Restschuld wird real ebenfalls leichter.
Noch etwas offen? Im kostenlosen Erstgespräch beantworten wir Ihre Frage und schnüren direkt Ihr persönliches Bonner Förderpaket.
Jetzt kostenloses Erstgespräch sichernHauskredit in der Region um Bonn.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Nordrhein-Westfalen-Seiten finden Sie in der Übersicht Hauskredit Nordrhein-Westfalen.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der NRW.BANK. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
Eigentumsförderung Nordrhein-Westfalen nach der Produktseite der NRW.BANK zur Eigentumsförderung und der Förderrichtlinie Öffentliches Wohnen im Land Nordrhein-Westfalen in der Fassung vom 23.03.2026. Das Grunddarlehen richtet sich nach der Kostenkategorie der Gemeinde und der Einkommensgruppe und beträgt in K1 bis zu 100.000 Euro (Gruppe A) beziehungsweise 59.000 Euro (Gruppe B), in K2 bis zu 115.000 und 69.000 Euro, in K3 bis zu 148.000 und 88.000 Euro und in K4 bis zu 184.000 und 110.000 Euro. Der Familienbonus beträgt 24.000 Euro je Kind oder je Person mit Schwerbehinderung. Nur beim Neubau gibt es weitere Zusatzdarlehen für den Effizienzhaus-40-Standard mit 30.000 Euro, für die Standortaufbereitung bis 25.000 Euro und für Holzbau bis 17.000 Euro. Der Zinssatz liegt bei 0,5 Prozent im Jahr, die Zinsbindung bei 30 Jahren in Gruppe A und fünf Jahren in Gruppe B, ab dem dritten Jahr nach Leistungsbeginn kommt ein Verwaltungskostenbeitrag von 0,5 Prozent im Jahr hinzu. Beim Erwerb beträgt der Tilgungsnachlass 10 Prozent des Grunddarlehens einschließlich Familienbonus, gewährt wird er nur in Einkommensgruppe A. 50 Prozent gibt es nur auf die Zusatzdarlehen beim Neubau. Gesichert wird nachrangig in Höhe des Darlehensbetrags abzüglich Tilgungsnachlass. Der Antrag ist auf den vorgegebenen Vordrucken vor Abschluss des notariellen Kaufvertrags beziehungsweise vor Baubeginn bei der Stadt- oder Kreisverwaltung als Bewilligungsbehörde zu stellen, die NRW.BANK refinanziert. Befristet ist nur die Freistellung vom Verwaltungskostenbeitrag in den ersten zwei Jahren. Sie gilt für Förderanträge, die bis zum Bewilligungsschlusstermin am 30.11.2026 bewilligt werden.
KfW 308 nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Höchstbeträge nach Kinderzahl: 140.000 Euro bei einem Kind (Einkommensgrenze 90.000 Euro), 160.000 Euro bei zwei Kindern (100.000 Euro), 180.000 Euro ab drei Kindern (110.000 Euro, je weiteres Kind erhöht sich die Einkommensgrenze um 10.000 Euro). Sanierungspflicht innerhalb von 4,5 Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Er beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building, also Energieklasse H oder ein Endenergiebedarf ab 300 kWh je Quadratmeter und Jahr, weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt maximal 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Vor dem Antrag gehört ein Liefervertrag oder Leistungsvertrag mit aufschiebender oder auflösender Bedingung, erst danach beginnt die Maßnahme. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Bonn startet mit einem Behördengang, nicht mit einer Bank.
Wir prüfen Ihr Wunschhaus in Beuel, Bad Godesberg, Hardtberg, Duisdorf oder Tannenbusch, sichern Eigentumsförderung NRW, Familienbonus, Tilgungsnachlass, KfW 308 und die passende Sanierungsförderung in der richtigen Reihenfolge und holen für die kleinen Restbausteine das beste Angebot aus über 550 Finanzierungspartnern. Kostenlos und unverbindlich.