
 Ihr Berater Sandro Wallisch, Spezialist für Düsseldorf und ganz NRW
Immobilienfinanzierung Düsseldorf. 308.000 Euro des Kaufpreises laufen über Förderdarlehen zu 0,5 und 1,00 Prozent.
Die Landeshauptstadt gilt als teuerstes Pflaster Nordrhein-Westfalens, im Haus-Schnitt werden rund 5.600 Euro pro Quadratmeter aufgerufen. Entscheidend ist eine einzige Reihenfolge. Erst die Bewilligung beim Amt für Wohnen und Bauordnung, dann der Notar. Für die Bankbausteine vergleichen wir über 550 Finanzierungspartner.
Ihre Rate für Düsseldorf mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Düsseldorf möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen die Eigentumsförderung der NRW.BANK und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Eine Familie mit 1 Kind kauft in Düsseldorf ein Reihenhaus in Randlage für 450.000 Euro, saniert für 130.000 Euro auf Effizienzhaus 55, erhält 26.100 Euro geschenkt. Für 580.000 Euro Darlehen über 30 Jahre liegt der Mischzins bei rund 2,2 Prozent.
Eine Familie mit einem Kind kauft in einer Düsseldorfer Randlage ein Reihenhaus mit rund 100 Quadratmetern, Baujahr 1958, Energieklasse G, für 450.000 Euro. KfW 308 Jung kauft Alt liefert 140.000 Euro zu 1,00 Prozent. Die öffentliche Eigentumsförderung NRW steuert 208.000 Euro zu 0,5 Prozent über 30 Jahre bei, zusammengesetzt aus 184.000 Euro Grunddarlehen der Kostenkategorie 4 und 24.000 Euro Familienbonus, nachrangig im Grundbuch. Davon erlässt das Land 10 Prozent, also 20.800 Euro. Den Kaufrest von 142.000 Euro übernimmt die Bank zu rund 4,25 Prozent, wobei das nachrangige Landesdarlehen dort wie Eigenkapital wirkt. Für die Sanierung bringt KfW 261 106.000 Euro brutto mit 5.300 Euro Tilgungszuschuss, die Wärmepumpe läuft darin mit. Ein Zuschuss aus KfW 458 kommt deshalb nicht dazu, denn beides zusammen schließt die KfW seit dem 21.07.2026 aus. Die restlichen 24.000 Euro für Bad und Elektrik laufen über den Vergleich von über 550 Finanzierungspartnern. Geschenkt werden 26.100 Euro. Inklusive rund 12,1 Prozent Nebenkosten (rund 54.500 Euro) liegt das Gesamtvolumen bei etwa 634.500 Euro. Mit maximalem Fördereinsatz trägt sich die Immobilienfinanzierung in Düsseldorf auf diesem Weg.
Die Immobilienfinanzierung in Düsseldorf setzt dem teuersten Pflaster in NRW das größte Landesdarlehen entgegen.
Kö, Medienhafen und Rheinuferpromenade prägen den Ruf der Landeshauptstadt, gekauft wird von Familien aber meist ein paar Kilometer weiter draußen. In Eller, Rath, Unterrath oder Garath stehen Reihenhäuser und Siedlungshäuser der Nachkriegszeit, deren Energieausweis regelmäßig Klasse F bis H zeigt. Was auf den ersten Blick nach Sanierungslast aussieht, ist förderrechtlich ein Türöffner, denn genau diese Klassen verlangt KfW 308 als Voraussetzung, und sie öffnen den Sanierungskredit KfW 261.
Ihren Hauskredit in Düsseldorf bauen wir von den Fördertöpfen aus auf. Zuerst wird die Eigentumsförderung NRW beim Amt für Wohnen und Bauordnung bewilligt und der KfW-308-Antrag gestellt, beides zwingend vor dem Notartermin. Erst danach holen wir für den Bankanteil das beste Angebot aus über 550 Finanzierungspartner, wobei das nachrangige Landesdarlehen die Kondition der Erstrangbank zusätzlich verbessert. Und wenn bei Ihnen bereits ein laufender Immobilienkredit in Düsseldorf auf das Ende der Zinsbindung zusteuert, übernehmen wir den vollständigen Marktvergleich für die Anschlussfinanzierung.
Sechs Zahlen ordnen den Düsseldorfer Hauskauf ein.
In neun Kapiteln führt diese Seite durch den Hauskredit in Düsseldorf.
- Die Hauspreise 2026 zeigen, wo Düsseldorf bezahlbar bleibt.
- Der Förderbaukasten aus KfW 308, KfW 261, KfW 458 und Landesdarlehen.
- Die Eigentumsförderung NRW erreicht über die Gruppe B auch höhere Einkommen.
- Beim Amt für Wohnen und Bauordnung entscheidet eine Reihenfolge über 228.800 Euro.
- Im Praxisbeispiel deckt die Förderung gut zwei Drittel eines Reihenhauses für 450.000 Euro.
- Das Modernisierungsdarlehen des Landes startet mit 0 Prozent Zins für fünf Jahre.
- Gerresheim, Eller, Benrath, Rath und Unterrath im Käuferprofil.
- Der Budgetrechner rechnet aus, was Ihr Einkommen in der Landeshauptstadt trägt.
- Zwölf Antworten rund um den Immobilienkredit in Düsseldorf.
Wo bleibt der Düsseldorfer Hausmarkt 2026 bezahlbar?
Rund 5.600 Euro pro Quadratmeter für Häuser und etwa 5.320 Euro für Eigentumswohnungen machen Düsseldorf zur preisintensivsten Großstadt Nordrhein-Westfalens. Diese Durchschnitte erzählen allerdings nur die halbe Geschichte, denn sie werden von Oberkassel, Zoo und Carlstadt nach oben gezogen. In den Randlagen sieht die Immobilienfinanzierung in Düsseldorf freundlicher aus. Reihenhäuser und Nachkriegshäuser in Eller, Rath, Unterrath oder Garath wechseln teils weit unter dem Stadtschnitt den Besitzer, und ihr meist schlechter Energieausweis der Klassen F bis H ist die Eintrittskarte in KfW 308, in den Sanierungskredit KfW 261 und in das volle NRW-Landesdarlehen.
Die Düsseldorfer Rechnung. Ein unsaniertes Reihenhaus in Randlage für 450.000 Euro plus 130.000 Euro Sanierung ergibt für 580.000 Euro Projektkosten ein Effizienzhaus 55 in der Landeshauptstadt. Gut zwei Drittel des Kaufpreises tragen dabei zwei Förderdarlehen zu 1,00 und 0,5 Prozent, 26.100 Euro werden erlassen oder zugeschossen. Ein bereits saniertes Haus gleicher Größe kostet in denselben Straßen spürbar mehr und bringt keinen einzigen dieser Vorteile mit.
Aus fünf Kreditbausteinen, einem Tilgungszuschuss der KfW und einem Erlass des Landes entsteht der Immobilienkredit in Düsseldorf.
Neben den KfW-Programmen des Bundes stellt Nordrhein-Westfalen die öffentliche Eigentumsförderung bereit, das mit Abstand größte Landesdarlehen der Republik. Man sollte dabei ein strukturelles Detail kennen. Banken und viele Vermittler bringen Förderdarlehen selten von selbst ins Spiel, weil deren Margen und Provisionen kaum etwas hergeben, das ist kein Vorwurf, sondern schlicht die Anreizlage. Unsere Beratung setzt deshalb umgekehrt an. Erst werden sämtliche Fördertöpfe ausgeschöpft, dann erst bemisst sich der Bankanteil, und der fällt im Düsseldorfer Beispiel auf 172.000 Euro von 580.000 Euro Projektkosten.
KfW 308 startet den Kaufpreisstapel
Das Programm Jung kauft Alt steht ausschließlich Familien mit mindestens einem Kind unter 18 Jahren offen und finanziert allein den Erwerb. Ein Kind bringt 140.000 Euro bei zu versteuerndem Einkommen bis 90.000 Euro, zwei Kinder 160.000 Euro bis 100.000 Euro, drei und mehr Kinder 150.000 Euro bis 110.000 Euro. Gefördert werden Einfamilienhäuser, Doppelhaushälften und Wohnungen der Energieklassen F, G oder H, die binnen 4,5 Jahren nach Zusage Effizienzhaus 85 EE erreichen müssen. Im Düsseldorfer Beispiel liefert der Baustein 100.000 Euro zu 1,00 Prozent über 30 Jahre, beantragt vor dem Notartermin.
KfW 261 streicht 5.300 Euro der Sanierungsschuld
Gefördert werden die Effizienzhaus-Stufen 40, 55 und 70 jeweils mit Erneuerbaren-Klasse. Für das Effizienzhaus 55 EE gibt es 5 Prozent Tilgungszuschuss. Den Worst-Performing-Building-Bonus von 10 Prozentpunkten gibt es nur bei Energieklasse H oder ab 300 kWh Endenergiebedarf je Quadratmeter und Jahr, dafür reicht die Klasse G des Beispielhauses nicht. Von 106.000 Euro Kreditsumme streicht die KfW 5 Prozent, das sind 5.300 Euro. Die Rate läuft auf den Bruttobetrag zu 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung, der Zuschuss verkürzt später die Laufzeit. Einkommen und Kinderzahl spielen keine Rolle, bis zu 150.000 Euro je Wohneinheit sind drin, verwendbar ausschließlich für energetische Maßnahmen.
KfW 458 ist die Alternative zum Effizienzhaus
Wer nicht zum Effizienzhaus saniert, bekommt für die neue Heizung 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus. Im Düsseldorfer Beispiel bleibt KfW 458 außen vor, denn mit KfW 261 zusammen geht es seit dem 21.07.2026 nicht mehr. Haushalte mit geringem zu versteuernden Einkommen können bis zu 40 Prozent Einkommensbonus zusätzlich erhalten. Drei Dinge muss man wissen. Biomasseheizungen bleiben förderfähig, vor dem Antrag gehört ein Vertrag mit aufschiebender oder auflösender Bedingung, und ab Februar 2027 beginnt der Klimabonus zu sinken.
In Düsseldorf zahlt die Eigentumsförderung NRW 184.000 Euro Grunddarlehen der Kostenkategorie 4 plus Familienbonus.
Düsseldorf ist in der Wohnraumförderung des Landes der Kostenkategorie 4 zugeordnet, der höchsten Stufe. Für die Einkommensgruppe A bedeutet das ein Grunddarlehen von 184.000 Euro, das jedes Kind und jede Person mit Schwerbehinderung um 24.000 Euro Familienbonus erweitert. Die Beispielfamilie mit einem Kind nutzt so 208.000 Euro zum Festzins von 0,5 Prozent über volle 30 Jahre, nachrangig im Grundbuch gesichert. Und weil viele Düsseldorfer Haushalte über der Gruppe-A-Grenze liegen, gehört die Gruppe B hier von Anfang an mit auf den Tisch.
Der Festzins von 0,5 Prozent läuft 30 Jahre, dazu kommen 20.800 Euro Erlass
Während die Bank rund 4,25 Prozent verlangt, kostet das Landesdarlehen 0,5 Prozent, festgeschrieben für drei Jahrzehnte. Beim Bestandskauf wird mit 2 Prozent getilgt, ab dem dritten Jahr kommt ein Verwaltungskostenbeitrag von 0,5 Prozent dazu, in den ersten beiden Jahren fallen nur Zins und Tilgung an. Die Gruppe A erhält zusätzlich einen Tilgungsnachlass von 10 Prozent auf Darlehen samt Familienbonus, hier 20.800 Euro, die das Land ersatzlos aus der Schuld nimmt.
Nachrang wirkt bei der Bank wie Eigenkapital
Das Landesdarlehen steht hinter der Bank im Grundbuch. Für die Erstrangbank, die im Beispiel den Kaufrest von 142.000 Euro finanziert, sieht die Beleihung dadurch aus, als hätten Sie 208.000 Euro mehr Eigenkapital mitgebracht, was die Kondition messbar verbessert. Verlangt werden von der Landesförderung selbst 7,5 Prozent der Gesamtkosten als Eigenkapital, im Beispiel rund 47.600 Euro. Anerkannt werden Geldmittel, ein vorhandener Grundstückswert und bis zur Hälfte auch Eigenleistung, wer also selbst dämmt, streicht oder verlegt, verkleinert den Bedarf an Erspartem.
Beide Einkommensgruppen rechnen sich gegenüber dem Bankzins deutlich
Für ein Paar mit einem Kind endet die Gruppe A bei 35.740 Euro. Gemeint ist das anrechenbare Jahreseinkommen nach pauschalen Abzügen und Freibeträgen, keinesfalls das Brutto, weshalb wir bewusst kein konkretes Bruttogehalt versprechen und stattdessen im Erstgespräch exakt einstufen. Gerade in Düsseldorf liegen viele Haushalte trotzdem darüber, und dann greift bis 40 Prozent über der Grenze die Gruppe B mit 110.000 Euro Grunddarlehen, 5 Jahren Zinsbindung und ohne Tilgungsnachlass. Auch diese Variante schlägt jeden Bankzins deutlich und bleibt ein starker Baustein.
Über 228.800 Euro entscheidet allein die Reihenfolge von Bewilligung und Unterschrift.
Die Eigentumsförderung NRW beantragt man nicht bei einer Bank, sondern bei der Bewilligungsbehörde, für die Landeshauptstadt ist das das Amt für Wohnen und Bauordnung der Stadt Düsseldorf, das dabei auch die Tragbarkeit der Finanzierung prüft. Der notarielle Kaufvertrag gilt als Beginn des Vorhabens. Wer ihn vor der Bewilligung unterzeichnet, verliert Grunddarlehen, Familienbonus und Tilgungsnachlass ohne jede Heilungsmöglichkeit, im Beispiel dieser Seite also 208.000 Euro Förderdarlehen und 20.800 Euro Erlass, zusammen 228.800 Euro. KfW 308 folgt derselben Logik. Gerade im schnellen Düsseldorfer Markt, wo Verkäufer auf zügige Notartermine drängen, ist diese Taktung die eigentliche Beratungsleistung. Wir planen jeden Kauf vom Notartermin rückwärts und legen beide Anträge belegbar davor.
Ein Zinsvergleich für die Landeshauptstadt braucht weniger als eine Minute.
Eckdaten eingeben, und das System fragt live bei über 550 Finanzierungspartner an, welche Konditionen Ihr Hauskredit in Düsseldorf aktuell erreicht.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Ein Düsseldorfer Reihenhaus kostet im Beispiel 450.000 Euro, die Sanierung auf Effizienzhaus 55 weitere 130.000 Euro. Konditionen Stand .
Eine Familie mit einem Kind finanziert ihr Nachkriegshaus in einer Düsseldorfer Randlage über fünf Kreditbausteine, einen Tilgungszuschuss der KfW und einen Erlass des Landes. Gut zwei Drittel des Kaufpreises kommen aus Fördertöpfen, die Bank trägt nur Kaufrest und Sanierungsrest.
Im Beispiel steht ein Reihenhaus der Energieklasse G in Randlage für 450.000 Euro
Eine Familie mit einem Kind kauft ein Reihenhaus mit rund 100 Quadratmetern, Baujahr 1958, Energieklasse G, unsaniert, etwa in Eller oder Rath. Für KfW 308 gilt bei einem Kind die Grenze von 90.000 Euro zu versteuerndem Einkommen, für das Landesdarlehen die Gruppe-A-Grenze von 35.740 Euro anrechenbar nach Abzügen, beide Einstufungen klären wir vor jedem Antrag. Die Sanierung auf Effizienzhaus 55 bringt 5 Prozent Tilgungszuschuss der KfW 261 und übererfüllt zugleich die Effizienzhaus-85-Auflage aus KfW 308.
- Kaufpreis 450.000 Euro, Energieklasse G und Baujahr 1958 qualifizieren für KfW 308 und die Landesförderung.
- Kaufnebenkosten rund 12,1 Prozent, also rund 54.500 Euro, aus eigenen Mitteln. Die 6,5 Prozent Grunderwerbsteuer machen NRW zum teuersten Nebenkostenland, was den maximalen Fördereinsatz umso wichtiger macht. Gesamtvolumen inklusive Sanierung etwa 634.500 Euro.
- Das Land legt 184.000 Euro Grunddarlehen der Kostenkategorie 4 und 24.000 Euro Familienbonus zusammen, die vollen 208.000 Euro stehen nachrangig im Grundbuch.
- Die Landesförderung setzt 7,5 Prozent der Gesamtkosten als Eigenkapital voraus, rund 47.600 Euro, bis zur Hälfte auch als anerkannte Eigenleistung.
- Für die energetischen Maßnahmen sind 106.000 Euro angesetzt, davon 23.000 Euro Wärmepumpe, 35.000 Euro Dach, 23.000 Euro Fenster, 19.000 Euro Fassadendämmung und 6.000 Euro Kellerdecke.
- Die nicht energetischen Arbeiten kosten 24.000 Euro, nämlich 15.000 Euro für das Bad und 9.000 Euro für die Elektrik.
- KfW 308 mit 100.000 Euro und das Landesdarlehen mit 208.000 Euro decken 308.000 Euro des Kaufpreises, die Bank steuert den Kaufrest von 142.000 Euro bei und profitiert vom Nachrang der Landesförderung.
- Die energetischen Arbeiten über 106.000 Euro laufen vollständig in KfW 261, die Wärmepumpe eingeschlossen. Für Bad und Elektrik bleiben 24.000 Euro bei der Bank.
- Ein Zuschuss aus KfW 458 kommt nicht dazu. Seit dem 21.07.2026 schließen sich Effizienzhaus-Sanierung und Einzelmaßnahmen aus, und zwischen beiden liegen drei Jahre Sperre.
- Zuerst kommen die Bewilligung des Amts für Wohnen und Bauordnung und der KfW-308-Antrag, dann der Notartermin, und die Handwerkeraufträge folgen nach der Zusage für KfW 261.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
KfW 308 Jung kauft Alt 1 Kind, zu versteuerndes Einkommen bis 90.000 Euro, Limit 140.000 Euro. Antrag vor dem Notartermin. |
100.000 € | 1,00 % (30 Jahre) | ~322 € |
|
Eigentumsförderung NRW 184.000 Euro Grunddarlehen (Kostenkategorie 4) + 24.000 Euro Familienbonus = 208.000 Euro. Tilgung 2 %, ab Jahr 3 plus 0,5 % Verwaltungskostenbeitrag, Jahre 1 und 2 nur ~433 Euro. Antrag beim Amt für Wohnen und Bauordnung (Bewilligungsbehörde) vor dem Notartermin. Nachrangig, wirkt bei der Erstrangbank wie Eigenkapital. |
208.000 € | 0,5 % (30 Jahre) | ~520 € (konservativ ab Jahr 3) |
|
Tilgungsnachlass Eigentumsförderung 10 % des Landesdarlehens inklusive Familienbonus werden erlassen. Nur Einkommensgruppe A. Keine Rückzahlung. |
-20.800 € Erlass | geschenkt | 0 € |
|
Bank Kaufrest 142.000 Euro aus über 550 Finanzierungspartnern verglichen. Der Nachrang des Landesdarlehens verbessert hier die Kondition. |
142.000 € | 4,25 % (30 Jahre) | ~699 € |
|
KfW 261 Effizienzhaus 55 EE 106.000 Euro brutto einschließlich Wärmepumpe, 5 % Tilgungszuschuss = 5.300 Euro Erlass. Die Rate läuft auf den Bruttobetrag, der Zuschuss verkürzt die Laufzeit. Nur energetische Maßnahmen. |
106.000 € | 3,49 % (30J, 5 % TZS) | ~475 € |
|
Bank Sanierungsrest Bad und Elektrik, aus über 550 Finanzierungspartnern verglichen. |
24.000 € | 4,25 % (30 Jahre) | ~118 € |
| Gesamte Monatsrate, in den Jahren 1 und 2 wegen des späteren Verwaltungskostenbeitrags darunter | ~634.500 € Gesamtvolumen, 26.100 € geschenkt | Mischzins ~2,2 % | ~2.134 € |
| Vergleichsmiete saniertes Reihenhaus 100 m² in Düsseldorfer Randlage | gemietet, ohne Vermögensaufbau | entfällt | ~1.400 € kalt |
Wie Ihre persönliche Bausteinkombination ausfällt, zeigt der Mischzinsrechner für die Immobilienfinanzierung. Ob Kaufen in Ihrer Lage die Miete schlägt, beantwortet der Mieten-oder-Kaufen-Rechner. Beim Bankanteil stellt sich zudem die Frage nach klassischer Tilgung oder tilgungsausgesetztem Bausparmodell, das Banken wegen der höheren Provision gern empfehlen. Beide Varianten stellt unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung neutral nebeneinander.
Gerade in der teuersten Stadt des Landes legen wir die Zahlen offen. Die Gesamtrate von rund 2.134 Euro liegt rund 734 Euro über der Vergleichsmiete von etwa 1.400 Euro kalt für ein saniertes Reihenhaus dieser Größe, und getragen wird sie in Düsseldorf meist von zwei Einkommen mit einem Haushaltsnetto ab etwa 5.400 Euro. Dafür entsteht Eigentum an einem vollständig auf Effizienzhaus 55 sanierten Haus, es fließen 26.100 Euro, die niemand zurückfordert, nämlich 20.800 Euro Tilgungsnachlass und 5.300 Euro KfW-261-Tilgungszuschuss, und der Mischzins von rund 2,2 Prozent unterbietet jede reine Bankfinanzierung deutlich. Dieselben 580.000 Euro allein über ein Bankdarlehen zu 4,25 Prozent kosten rund 2.853 Euro im Monat.
Was nach zehn Jahren übrig ist
Die Monatsrate allein beantwortet die Frage nicht. Sie zeigt nur, was abfließt, nicht was bleibt. Deshalb stellen wir beide Wege über zehn Jahre nebeneinander. Gerechnet ohne jede Wertsteigerung des Hauses und mit einer Miete, die zehn Jahre lang nicht steigt. Beide Annahmen sind bewusst vorsichtig gewählt.
| Nach zehn Jahren | Kaufen mit Förderung | Mieten |
|---|---|---|
| Insgesamt gezahlt | ~310.580 € 256.080 € Raten und 54.500 € Kaufnebenkosten |
168.000 € 1.400 € kalt über 120 Monate |
| Davon ohne Gegenwert | ~179.700 € 125.200 € Zinsen und Gebühren, dazu die Nebenkosten |
168.000 € die volle Miete |
| Vom Haus bezahlt | ~156.900 € 130.800 € getilgt und 26.100 € erlassen, rund 27 Prozent |
0 € |
| Restschuld | ~423.100 € nach Abzug der 26.100 € Erlass |
keine Schulden, aber auch kein Eigentum |
Beide Haushalte geben zehn Jahre lang dieselben 310.580 Euro aus. Der eine besitzt danach 156.900 Euro am eigenen Haus. Der andere hat 142.580 Euro auf dem Konto, nämlich die Differenz, die er nicht für Rate und Nebenkosten gebraucht hat. Der Abstand beträgt rund 14.400 Euro zugunsten des Kaufs, und zwar bevor das Haus einen Cent an Wert gewonnen hat. Steigt die Miete um zwei Prozent im Jahr, wächst der Vorsprung auf rund 30.300 Euro.
Zwei Einschränkungen gehören dazu. Legt der Mieter die 734 Euro Differenz jeden Monat wirklich zurück und erzielt darauf etwa drei Prozent, zieht er gleichauf. Das gelingt in der Praxis selten, die Differenz wird meist verbraucht. Und die Zinsbindung von KfW 308, KfW 261 und Bankdarlehen läuft nach zehn Jahren aus. Wie sich die Rate danach entwickelt, rechnet der Anschlussfinanzierungsrechner durch. Das Landesdarlehen bleibt mit 0,5 Prozent über die volle Laufzeit gebunden.
Das Modernisierungsdarlehen des Landes startet mit 0 Prozent Zins für fünf Jahre.
NRW fördert neben dem Kauf auch die Modernisierung mit einem eigenen Landesdarlehen von 5.000 bis 220.000 Euro je Vorhaben. In den ersten fünf Jahren fallen 0,0 Prozent Zins an, anschließend 0,5 Prozent, und bei anspruchsvollen energetischen Standards sind bis zu 50 Prozent der Darlehenssumme als Nachlass möglich. Wer bis zum Bewilligungsschluss am 30.11.2026 bewilligt wird, zahlt außerdem zwei Jahre lang keinen Verwaltungskostenbeitrag. Wer in Düsseldorf eine Sanierung plant, sollte diesen Baustein also jetzt prüfen lassen und nicht auf kommendes Jahr vertagen. Weil die Konditionen stark vom Einzelfall abhängen, bleibt er bewusst außerhalb des Praxisbeispiels und wird im Erstgespräch konkret für Ihr Objekt gerechnet.
In fünf Stadtteilen bleibt der Düsseldorfer Hauskauf realistisch.
Wer bei Düsseldorf nur an Kö und Rheinturm denkt, übersieht die Wohnquartiere dahinter. In den gewachsenen Stadtteilen außerhalb des Zentrums stehen Reihen- und Siedlungshäuser der 1950er und 1960er Jahre, oft seit Jahrzehnten ohne energetische Erneuerung und damit in den Klassen F bis H, die KfW 308 und die Sanierungsförderung als Zugangsvoraussetzung fordern.
Gerresheim
Der historische Ortskern mit Basilika und Waldrandlage zählt zu den beliebtesten Familienadressen der Stadt, Bestandshäuser liegen bei 5.200 bis 5.600 Euro pro Quadratmeter. Ältere Objekte mit schwachem Energieausweis holen hier das volle Förderpaket in eine erstklassige Lage.
Typische Käufer sind Familien, die Lagequalität mit maximaler Förderung verbinden wollen.
Eller
Rund um Schloss Eller und den Schlosspark reihen sich Nachkriegshäuser für 4.400 bis 4.700 Euro pro Quadratmeter, deutlich unter dem Stadtschnitt. Ein Haus wie im Rechenbeispiel dieser Seite steht hier an vielen Straßenecken, Baujahr um 1958 und Klasse G inklusive.
Typische Käufer sind Familien mit Budgetdisziplin und Blick auf beide Fördertöpfe.
Benrath
Zwischen Schloss, Rhein und S-Bahnhof mischt sich repräsentativer Altbau mit soliden Bestandshäusern für 5.000 bis 5.400 Euro pro Quadratmeter. Wer hier unsanierten Bestand entdeckt, kombiniert eine der schönsten Adressen des Südens mit der Landesförderung.
Typische Käufer sind Paare mit Sinn für Historie und langfristiger Planung.
Rath
Das frühere Industriequartier bietet mit 4.300 bis 4.600 Euro pro Quadratmeter den preiswertesten Hauseinstieg im Stadtgebiet. Viel unsanierter Bestand, gute Bahnanbindung und ein Umfeld im Aufwertungsprozess machen Rath zum klassischen Förderrevier der Landeshauptstadt.
Typische Käufer sind Erstkäufer, die den Einstieg über den maximalen Förderhebel schaffen.
Unterrath
Siedlungshäuser der Nachkriegszeit für 4.500 bis 4.900 Euro pro Quadratmeter, S-Bahn im Viertel und kurze Wege zu Flughafen und Messe. Der hohe Anteil älterer Häuser mit Klasse F bis H macht Unterrath zu einem der ergiebigsten Suchgebiete für geförderte Käufe.
Typische Käufer sind Pendler und Vielflieger mit Fördersinn.
Rund um Düsseldorf
In Hilden, Erkrath, Ratingen oder Neuss sinken die Quadratmeterpreise weiter, während KfW-Programme und Eigentumsförderung NRW landesweit gelten. Je nach Kommune ändern sich lediglich die zuständige Bewilligungsbehörde sowie die Kostenkategorie und damit die Darlehenshöhe.
Typische Käufer sind flexible Haushalte, die den Düsseldorfer Arbeitsplatz mit mehr Haus fürs Geld verbinden.
In Düsseldorf ist Ihre Immobilie bei der Anschlussfinanzierung das stärkste Argument.
Läuft Ihre Zinsbindung in Düsseldorf oder im Umland in den kommenden Jahren aus, lohnt der Blick über das Prolongationsangebot der Hausbank hinaus fast immer. Düsseldorfer Objekte gehören zu den werthaltigsten Sicherheiten, die eine Bank in NRW bekommen kann, entsprechend gern kämpfen Finanzierungspartner um diese Kunden. Mit einem Forward-Darlehen lässt sich das heutige Zinsniveau bis zu fünf Jahre vor Ablauf sichern, und bereits ein halber Prozentpunkt Unterschied bedeutet bei 250.000 Euro Restschuld rund 1.250 Euro Ersparnis pro Jahr.
Aus über 4.000 begleiteten Finanzierungen stammen diese Stimmen aus der Praxis.
Von der ersten Einschätzung des Energieausweises über den Behördenantrag bis zur Finanzierungsbestätigung für den Makler begleitet Sandro Wallisch jede Immobilienfinanzierung in Düsseldorf persönlich und bundesweit vom Standort Magdeburg aus.
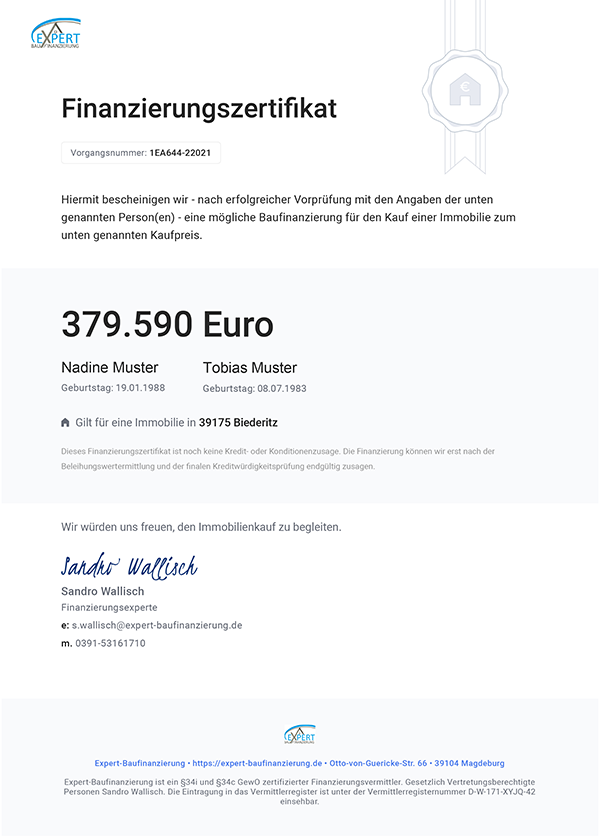
Die Finanzierungsbestätigung für Düsseldorf verschafft Ihnen im Bieterwettbewerb den Nachweis.
Im engen Düsseldorfer Markt entscheiden Verkäufer und Makler oft binnen Tagen, und den Zuschlag bekommt regelmäßig der Interessent mit der belastbarsten Finanzierung. Ein geprüfter Nachweis hebt Sie aus der Reihe der Besichtiger heraus.
Ihre Finanzierungsbestätigung erhalten Sie direkt nach dem ersten Beratungsgespräch und treten damit von Gerresheim bis Benrath als geprüfter Käufer auf. Kostenlos und unverbindlich.
Trägt Ihr Einkommen die Landeshauptstadt? Der Budgetrechner liefert die Antwort.
Nettoeinkommen und Wunschrate eintragen, und der Rechner grenzt den machbaren Rahmen für Ihren Hauskredit in Düsseldorf inklusive Sanierungsbudget ein.
Ihre Finanzierungsanfrage für Düsseldorf erreicht uns direkt und kostenlos.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Zwölf Antworten rund um den Immobilienkredit in Düsseldorf.
Lohnt sich ein Hauskredit in Düsseldorf trotz der höchsten Preise in NRW überhaupt?
Ja, wenn man in den Randlagen sucht und die Fördertöpfe kennt. Der Düsseldorfer Haus-Schnitt liegt bei etwa 5.600 Euro pro Quadratmeter, in Stadtteilen wie Eller, Rath oder Garath sind Reihenhäuser und ältere Bestandshäuser jedoch spürbar günstiger zu haben. Ein unsaniertes Haus der Energieklasse F bis H öffnet dort gleich mehrere Fördertüren. Im Rechenbeispiel dieser Seite fließen 308.000 Euro des Kaufpreises von 450.000 Euro über KfW 308 zu 1,00 Prozent und die Eigentumsförderung NRW zu 0,5 Prozent, nur 142.000 Euro kommen von der Bank, und 26.100 Euro der Gesamtrechnung werden erlassen oder zugeschossen.
Wie hoch fällt die Eigentumsförderung NRW in Düsseldorf aus?
Düsseldorf zählt in der NRW-Wohnraumförderung zur Kostenkategorie 4, damit steht der Einkommensgruppe A das maximale Grunddarlehen von 184.000 Euro zu. Für die Beispielfamilie mit einem Kind kommen 24.000 Euro Familienbonus dazu, in Summe 208.000 Euro zum Zins von 0,5 Prozent mit 30 Jahren Zinsbindung. Getilgt wird beim Kauf einer Bestandsimmobilie mit 2 Prozent, ab dem dritten Jahr fällt zusätzlich ein Verwaltungskostenbeitrag von 0,5 Prozent an. Das Land erlässt der Gruppe A außerdem 10 Prozent der Darlehenssumme, hier 20.800 Euro.
Welchen Effekt hat der Familienbonus beim Landesdarlehen?
Je Kind im Haushalt und je Person mit Schwerbehinderung wächst das Grunddarlehen der Eigentumsförderung NRW um 24.000 Euro. Die Düsseldorfer Beispielfamilie mit einem Kind kommt so von 184.000 auf 208.000 Euro, alles zu 0,5 Prozent über 30 Jahre. Der Bonus zählt zudem bei der Berechnung des Tilgungsnachlasses von 10 Prozent mit, sodass jedes Kind den erlassenen Betrag um weitere 2.400 Euro erhöht. Bei zwei Kindern läge der Rahmen bereits bei 232.000 Euro und der Erlass entsprechend höher.
Was bringt der Tilgungsnachlass der Landesförderung in Euro?
Haushalte der Einkommensgruppe A bekommen 10 Prozent des bewilligten Landesdarlehens samt Familienbonus dauerhaft aus der Schuld gestrichen. Bei den 208.000 Euro des Düsseldorfer Beispiels sind das 20.800 Euro, die nie zurückgezahlt werden, der größte Posten im Paket von insgesamt 26.100 Euro geschenktem Geld. Zusammen mit dem Festzins von 0,5 Prozent über 30 Jahre ist das der Grund, warum wir das NRW-Landesdarlehen vor jeden Bankbaustein stellen. Wichtig zu wissen ist, dass die Gruppe B diesen Nachlass nicht erhält.
Ist die Einkommensgrenze von 35.740 Euro für Düsseldorfer Verhältnisse nicht viel zu niedrig?
Die Zahl täuscht, denn 35.740 Euro für ein Paar mit einem Kind bezeichnen das anrechenbare Jahreseinkommen nach pauschalen Abzügen und Freibeträgen, nicht das Bruttoeinkommen. Je nach Konstellation aus Werbungskosten, Sozialabgaben und Freibeträgen entspricht das einem erheblich höheren Brutto, ein pauschales Versprechen wäre aber unseriös. Deshalb rechnen wir die Einstufung im kostenlosen Erstgespräch mit Ihren echten Zahlen durch, bevor irgendjemand auf 208.000 Euro Förderdarlehen und 20.800 Euro Erlass verzichtet. Und selbst wer darüber liegt, hat mit der Gruppe B noch eine echte Option.
Was bekommen Düsseldorfer Haushalte, die über der Gruppe-A-Grenze liegen?
Gerade in Düsseldorf verdienen viele Haushalte mehr, als die Gruppe A erlaubt, und genau dafür gibt es die Einkommensgruppe B bis 40 Prozent über der Grenze. Sie erhält in der Kostenkategorie 4 ein Landesdarlehen von 110.000 Euro plus Familienbonus, ebenfalls zu 0,5 Prozent, allerdings nur mit 5 Jahren Zinsbindung und ohne Tilgungsnachlass. Auch damit liegt der Baustein weit unter dem Bankzins von rund 4,25 Prozent und drückt den Mischzins der gesamten Finanzierung spürbar. Wir prüfen beide Gruppen ehrlich, bevor wir eine Struktur bauen.
Warum entscheidet die Reihenfolge von Behörde und Notar über die gesamte Landesförderung?
Zuständig für die Eigentumsförderung NRW ist die Bewilligungsbehörde, in Düsseldorf das Amt für Wohnen und Bauordnung der Stadt. Der notarielle Kaufvertrag gilt als Vorhabensbeginn. Wird er unterschrieben, bevor die Bewilligung vorliegt, sind Grunddarlehen, Familienbonus und Tilgungsnachlass unwiderruflich verloren, im Beispiel dieser Seite 208.000 Euro Förderdarlehen plus 20.800 Euro Erlass. KfW 308 kennt dieselbe Regel, KfW 458 verlangt den Antrag vor der Auftragsvergabe an den Heizungsbauer. Wir takten deshalb jeden Düsseldorfer Kauf vom Notartermin rückwärts durch.
Wie teilt sich der Kaufpreis von 450.000 Euro auf Förderung und Bank auf?
KfW 308 Jung kauft Alt steuert für die Familie mit einem Kind 100.000 Euro zu 1,00 Prozent bei, die Eigentumsförderung NRW weitere 208.000 Euro zu 0,5 Prozent. Damit laufen 308.000 Euro und somit gut zwei Drittel des Kaufpreises über Förderdarlehen, die Bank finanziert nur noch 142.000 Euro zu rund 4,25 Prozent. Weil das Landesdarlehen nachrangig im Grundbuch steht, wirkt es bei der Erstrangbank wie zusätzliches Eigenkapital und verbessert deren Kondition. Über alle Bausteine ergibt sich ein Mischzins von rund 2,2 Prozent, für Düsseldorfer Kaufpreise ein außergewöhnlicher Wert.
Mit welchen Kaufnebenkosten muss man in Düsseldorf rechnen?
In Nordrhein-Westfalen summieren sich 6,5 Prozent Grunderwerbsteuer, rund 2 Prozent für Notar und Grundbuch und üblicherweise 3,57 Prozent Maklercourtage auf etwa 12,1 Prozent, die bundesweit höchsten Nebenkosten. Beim Beispielhaus für 450.000 Euro sind das rund 54.500 Euro, die nicht mitfinanziert werden und aus eigenen Mitteln kommen. Diese Ehrlichkeit gehört auf den Tisch, denn sie ist zugleich das beste Argument, jeden verfügbaren Fördertopf zu nutzen. Wo der Fiskus beim Kauf so kräftig zulangt, holen Tilgungsnachlass und KfW-Tilgungszuschuss einen erheblichen Teil zurück.
Woraus setzen sich die 26.100 Euro geschenktes Geld zusammen?
Drei Positionen fließen ohne jede Rückzahlungspflicht. Erstens streicht die Eigentumsförderung NRW über den Tilgungsnachlass 10 Prozent der 208.000 Euro, also 20.800 Euro. Zweitens gibt KfW 261 für den Sprung auf Effizienzhaus 55 EE einen Tilgungszuschuss von 5 Prozent, bei 106.000 Euro Kreditsumme also 5.300 Euro. Den Worst-Performing-Building-Bonus gibt es nur bei Energieklasse H oder ab 300 kWh Endenergiebedarf je Quadratmeter und Jahr, dafür reicht Klasse G nicht. Ein Zuschuss aus KfW 458 kommt nicht dazu, weil Einzelmaßnahmen und Effizienzhaus-Sanierung sich seit dem 21.07.2026 ausschließen. Macht zusammen 26.100 Euro, zusätzlich zu den Förderzinsen von 0,5 und 1,00 Prozent.
Welches Eigenkapital und welches Einkommen verlangt das Düsseldorfer Rechenbeispiel?
Die Landesförderung setzt Eigenkapital von 7,5 Prozent der Gesamtkosten voraus, im Beispiel rund 47.600 Euro, wobei Geldmittel, ein Grundstückswert und bis zur Hälfte auch Eigenleistung anerkannt werden. Dazu kommen die Nebenkosten von rund 54.500 Euro aus eigener Tasche. Für das Düsseldorfer Beispiel empfehlen wir ein Haushaltsnetto ab etwa 5.400 Euro, in Düsseldorf tragen das realistisch meist zwei Einkommen. Zum Vergleich kostet ein saniertes Haus dieser Größe in den Randlagen rund 1.400 Euro Kaltmiete, der Abstand dazu baut jedoch Eigentum samt 26.100 Euro Förderpaket auf.
Wer hält bei der Rundum-Begleitung zum Immobilienkredit in Düsseldorf die Fäden zusammen?
Sandro Wallisch steuert alle Beteiligten von einem Schreibtisch aus, vom Energieausweis-Check des Wunschhauses in Eller oder Gerresheim über den Antrag beim Amt für Wohnen und Bauordnung bis zur Auszahlung des letzten Zuschusses. Man sollte dabei wissen, dass Banken und viele Vermittler Förderdarlehen selten aktiv vorschlagen, weil sie daran kaum verdienen, ein strukturelles Anreizthema und kein böser Wille. Wir drehen die Logik um, schöpfen zuerst Landesförderung, KfW 308 und die passende Sanierungsförderung aus und vergleichen erst für den verbleibenden Bankanteil über 550 Finanzierungspartner. Die Beratung kostet Sie nichts.
Was bringt die Eigentumsförderung in Düsseldorf zusätzlich zum Grunddarlehen?
Neben dem Grunddarlehen, das je Kostenkategorie zwischen 100.000 und 184.000 Euro in Gruppe A liegt, gibt es mehrere Zusatzdarlehen. Dazu kommt der Familienbonus von 24.000 Euro je Kind oder je Person mit Schwerbehinderung. Nur beim Neubau gibt es weitere Zusatzdarlehen für den Effizienzhaus-40-Standard mit 30.000 Euro, für die Standortaufbereitung bis 25.000 Euro und für Holzbau bis 17.000 Euro. Verzinst wird mit 0,5 Prozent im Jahr, in Gruppe A dreißig Jahre fest und in Gruppe B fünf Jahre. Ab dem dritten Jahr nach Leistungsbeginn fällt ein Verwaltungskostenbeitrag von 0,5 Prozent im Jahr an. Dazu kommt der Tilgungsnachlass von 10 Prozent des Grunddarlehens samt Familienbonus, gewährt allerdings nur in Einkommensgruppe A. Was für Ihr Objekt in Düsseldorf zusammenkommt, rechnen wir mit KfW und Bankanteil in einer Summe. Kostenfrei im Erstgespräch.
Wann muss der Antrag für die Eigentumsförderung in Düsseldorf gestellt sein?
Vor dem Abschluss des notariellen Kaufvertrags, beim Bauen vor dem Baubeginn. Danach ist die Förderung verloren. Nicht die NRW.BANK bewilligt, sondern die Kommune. Die Bank refinanziert das Darlehen im Hintergrund. Eingetragen wird nachrangig, in Höhe des Darlehensbetrags abzüglich Tilgungsnachlass. Damit bleibt der erste Rang für die Bank frei und deren Zins sinkt. Weil NRW mit 6,5 Prozent die höchste Grunderwerbsteuer Deutschlands verlangt, zählt jeder Fördereuro doppelt. Wir stellen den Antrag für Ihr Objekt in Düsseldorf und takten ihn vor den Notartermin. Kostenfrei.
Bei welcher Bank bekomme ich in Düsseldorf die besten Konditionen?
Das wechselt wöchentlich, deshalb ist die ehrliche Antwort immer die gleiche, nämlich vergleichen statt raten. Je nach Eigenkapital, Energieklasse und Objektart liegt mal die eine, mal die andere Bank vorn. Wir vergleichen für Ihr Objekt in Düsseldorf über 550 Finanzierungspartner mit Ihren echten Daten und legen Ihnen das Ergebnis als Liste vor. Wichtiger als der beste Bankzins ist der Mischzins über alle Bausteine. die Eigentumsförderung NRW und die KfW-Programme senken ihn stärker, als es ein Bankwechsel je könnte. Genau diese Kombination stellen wir für Düsseldorf zusammen.
Mit welchem Zins muss ich in Düsseldorf rechnen?
Eine belastbare Zahl bekommen Sie von uns am selben Tag, alles andere wäre geraten. Der Zins hängt an Beleihungsauslauf, Zinsbindung, Bonität und am Objekt selbst, deshalb ist jede pauschale Zahl im Internet mit Vorsicht zu genießen. Rechnen Sie lieber mit dem Mischzins über alle Bausteine. Mit KfW und die Eigentumsförderung NRW liegen unsere Kunden regelmäßig ein bis zwei Prozentpunkte darunter. Bei 300.000 Euro Darlehen entspricht ein Prozentpunkt 3.000 Euro Zinsen im Jahr. Für Düsseldorf holen wir die tagesaktuellen Sätze aus über 550 Finanzierungspartnern.
Wie viel muss ich verdienen für 300.000 Euro Kredit?
Rund 3.900 Euro Haushaltsnetto, wenn Sie klassisch über die Bank finanzieren. Gerechnet wird mit 4,25 Prozent Zins und 2 Prozent Tilgung, und mehr als 40 Prozent vom Netto sollte die Rate nicht ausmachen. Über den Fördermix mit 2,5 Prozent Mischzins sinkt die Hürde, sodass rund 2.800 Euro Haushaltsnetto ausreichen. Wir rechnen Ihre echte Haushaltsrechnung für Düsseldorf kostenlos durch und nennen Ihnen eine Zahl, mit der Sie beim Makler auftreten können.
Reichen 3.000 Euro netto für ein Haus in Düsseldorf?
In den meisten Fällen ja. Aus 3.000 Euro netto ergibt sich bei 4,25 Prozent Zins und 2 Prozent Tilgung ein tragbares Bankdarlehen von rund 230.000 Euro. Mit einem Fördermix aus KfW und der Eigentumsförderung NRW, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Düsseldorf liegt der Quadratmeterpreis bei etwa 5.600 Euro, die Förderung macht damit aus rund 41 Quadratmetern etwa 57 Quadratmeter. Hinzu kommen die Kaufnebenkosten, die aus Eigenkapital kommen sollten.
Ist der Immobilienpreis in Düsseldorf noch angemessen?
Der Durchschnitt liegt bei etwa 5.600 Euro je Quadratmeter. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 672.000 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Düsseldorf liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Den Preis allein sollten Sie nie bewerten. Erst Kaufpreis, Sanierungskosten und Förderung ergeben ein Bild, und genau das rechnen wir für Düsseldorf durch. Der Postbank Wohnatlas 2026 des HWWI erwartet für Nordrhein-Westfalen bis 2035 nur geringe reale Zuwächse, einzelne Städte wie Wuppertal liegen über 0,6 Prozent pro Jahr. Real bedeutet inflationsbereinigt. Nominal fällt die Entwicklung höher aus, und parallel verliert auch Ihre Restschuld real an Gewicht.
Noch offene Punkte? Im kostenlosen Erstgespräch beantworten wir sie und bauen direkt Ihr persönliches Düsseldorfer Förderpaket.
Jetzt kostenloses Erstgespräch sichernHauskredit in der Region um Düsseldorf.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Nordrhein-Westfalen-Seiten finden Sie in der Übersicht Hauskredit Nordrhein-Westfalen.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der NRW.BANK. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
Eigentumsförderung Nordrhein-Westfalen nach der Produktseite der NRW.BANK zur Eigentumsförderung und der Förderrichtlinie Öffentliches Wohnen im Land Nordrhein-Westfalen in der Fassung vom 23.03.2026. Das Grunddarlehen richtet sich nach der Kostenkategorie der Gemeinde und der Einkommensgruppe und beträgt in K1 bis zu 100.000 Euro (Gruppe A) beziehungsweise 59.000 Euro (Gruppe B), in K2 bis zu 115.000 und 69.000 Euro, in K3 bis zu 148.000 und 88.000 Euro und in K4 bis zu 184.000 und 110.000 Euro. Der Familienbonus beträgt 24.000 Euro je Kind oder je Person mit Schwerbehinderung. Nur beim Neubau gibt es weitere Zusatzdarlehen für den Effizienzhaus-40-Standard mit 30.000 Euro, für die Standortaufbereitung bis 25.000 Euro und für Holzbau bis 17.000 Euro. Der Zinssatz liegt bei 0,5 Prozent im Jahr, die Zinsbindung bei 30 Jahren in Gruppe A und fünf Jahren in Gruppe B, ab dem dritten Jahr nach Leistungsbeginn kommt ein Verwaltungskostenbeitrag von 0,5 Prozent im Jahr hinzu. Beim Erwerb beträgt der Tilgungsnachlass 10 Prozent des Grunddarlehens einschließlich Familienbonus, gewährt wird er nur in Einkommensgruppe A. 50 Prozent gibt es nur auf die Zusatzdarlehen beim Neubau. Gesichert wird nachrangig in Höhe des Darlehensbetrags abzüglich Tilgungsnachlass. Der Antrag ist auf den vorgegebenen Vordrucken vor Abschluss des notariellen Kaufvertrags beziehungsweise vor Baubeginn bei der Stadt- oder Kreisverwaltung als Bewilligungsbehörde zu stellen, die NRW.BANK refinanziert. Befristet ist nur die Freistellung vom Verwaltungskostenbeitrag in den ersten zwei Jahren. Sie gilt für Förderanträge, die bis zum Bewilligungsschlusstermin am 30.11.2026 bewilligt werden.
KfW 308 nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Höchstbeträge nach Kinderzahl: 140.000 Euro bei einem Kind (Einkommensgrenze 90.000 Euro), 160.000 Euro bei zwei Kindern (100.000 Euro), 180.000 Euro ab drei Kindern (110.000 Euro, je weiteres Kind erhöht sich die Einkommensgrenze um 10.000 Euro). Sanierungspflicht innerhalb von 4,5 Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Er beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building, also Energieklasse H oder ein Endenergiebedarf ab 300 kWh je Quadratmeter und Jahr, weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt maximal 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Vor dem Antrag gehört ein Liefervertrag oder Leistungsvertrag mit aufschiebender oder auflösender Bedingung, erst danach beginnt die Maßnahme. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Düsseldorf startet bei der Bewilligungsbehörde, nicht am Notartisch.
Wir prüfen Ihr Wunschhaus in Gerresheim, Eller, Benrath, Rath oder Unterrath, sichern Eigentumsförderung NRW, Familienbonus, Tilgungsnachlass, KfW 308 und die passende Sanierungsförderung in der richtigen Reihenfolge und holen für Kaufrest und Sanierungsrest das beste Angebot aus über 550 Finanzierungspartnern. Kostenlos und unverbindlich.