
 Ihr Berater Sandro Wallisch, Spezialist für Freiburg und ganz Baden-Württemberg
Immobilienfinanzierung Freiburg. Kauf und Sanierung komplett aus Fördertöpfen, keine einzige Bank am Tisch.
Freiburg wächst schneller als jede andere Stadt im Südwesten, und die Preise wachsen mit. Wer im Stadtschnitt von etwa 5.400 Euro pro Quadratmeter sucht, braucht entweder viel Vermögen oder einen klügeren Plan. Der klügere Plan führt in Randlagen wie St.
Ihre Rate für Freiburg mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Freiburg möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen das Z15-Darlehen der L-Bank und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand:
Freiburg. Familie mit 3 Kindern kauft ein Bestandshaus für 540.000 Euro und saniert für 100.000 Euro auf Effizienzhaus 55 EE, finanziert alles ohne jedes Bankdarlehen zu rund 1,4 Prozent Mischzins, 5.000 Euro Tilgungszuschuss werden erlassen.
Eine fünfköpfige Familie unterhalb der Bruttoeinkommensgrenze von 99.500 Euro kauft in Freiburger Randlage ein Einfamilienhaus mit 110 Quadratmetern, Energieklasse G, Kaufpreis 540.000 Euro. Der Pflicht-Eigenanteil von 15 Prozent der Gesamtkosten beträgt 104.600 Euro und deckt die Nebenkosten von rund 10,6 Prozent, also rund 57.200 Euro, sowie 47.400 Euro des Kaufpreises. Den restlichen Kaufanteil von 492.600 Euro stemmen zwei Förderdarlehen. Das Z15 der L-Bank liefert seinen Höchstbetrag für drei Kinder von 384.000 Euro zu 1,00 Prozent mit 15 Jahren Zinsverbilligung, Tilgung 2,25 Prozent und 24 tilgungsfreien Anlaufmonaten. KfW 308 ergänzt 108.600 Euro von möglichen 180.000 Euro zu 1,00 Prozent. Die Sanierung von 100.000 Euro läuft komplett über die KfW 261, also Dämmung, Fenster, Lüftung und Wärmepumpe, zu 3,49 Prozent. Der Tilgungszuschuss von 5 Prozent, also 5.000 Euro, verkürzt später die Laufzeit. Ein Zuschuss aus der KfW 458 kommt nicht dazu, denn die KfW schließt Einzelmaßnahmen neben der Effizienzhaus-Sanierung seit dem 21.07.2026 aus. Ein Bankdarlehen braucht diese Familie gar nicht. In den ersten 24 Monaten bleibt die Belastung unter der Kaltmiete von etwa 1.500 Euro, Mischzins rund 1,4 Prozent, Gesamtkosten rund 697.200 Euro. Der Antrag gehört vor den Kaufvertrag zur Wohnraumförderungsstelle der Stadt Freiburg, die Bewilligung dauert aktuell mindestens ein Jahr. Auf diesem Weg bleibt die Immobilienfinanzierung in Freiburg selbst im teuersten Wachstumsmarkt des Landes bezahlbar.
Immobilienfinanzierung Freiburg. Der teuerste Markt braucht den besten Förderplan.
Zwischen Münster, Schwarzwaldhängen und Dreisam lebt es sich so gut, dass halb Deutschland herziehen möchte. Für Käufer heißt das Konkurrenz um jedes Objekt und Quadratmeterpreise, die selbst Stuttgart alt aussehen lassen. Meine Erfahrung aus dem Breisgau ist trotzdem ermutigend. Wo der Markt am härtesten ist, entscheidet nicht das dickste Konto, sondern die sauberste Vorbereitung, und geförderte Darlehen zu 1,00 Prozent sind der größte Hebel, den eine Familie hier ziehen kann.
Ihr Hauskredit in Freiburg beginnt bei uns deshalb nicht mit einer Bankanfrage, sondern mit der Förderprüfung. Zuerst klären wir Einkommensgrenze, Wohnfläche und Eigenanteil, dann geht der Antrag über das Förderportal an die Wohnraumförderungsstelle der Stadt Freiburg, und zwar deutlich bevor ein Notartermin im Kalender steht, denn die Bewilligung braucht derzeit mindestens ein Jahr. Wer so vorgeht, kauft mit 384.000 Euro zu 1,00 Prozent im Rücken. Und falls bei Ihnen bereits eine laufende Finanzierung auf das Ende der Zinsbindung zusteuert, holen wir für die Anschlussfinanzierung genauso den kompletten Marktvergleich ein.
Sechs Zahlen bestimmen, was der Hauskauf in Freiburg wirklich kostet.
Was Sie auf dieser Freiburg-Seite erwartet.
- Hauspreise 2026 zwischen Münsterplatz und Tuniberg.
- Z15, KfW 308 und KfW 261 im Zusammenspiel, KfW 458 als Alternative.
- Was das Z15-Darlehen der L-Bank bei drei Kindern hergibt.
- Warum der Weg zur Wohnraumförderungsstelle vor dem Notar liegt.
- Klartext zur Wartezeit. Die Bewilligung braucht mindestens ein Jahr.
- Praxisbeispiel mit 540.000 Euro Kaufpreis ohne Bank und 100.000 Euro Sanierung.
- Die Zusatzförderung der L-Bank als möglicher Extra-Baustein.
- St. Georgen, Landwasser, Zähringen, Haslach und Weingarten im Profil.
- Der Budgetrechner steckt den Rahmen für Ihren Hauskredit in Freiburg ab.
- Zwölf Antworten zum Immobilienkredit in Freiburg.
Die Sonnenstadt lässt sich ihre Lage bezahlen, und der Häusermarkt 2026 zeigt genau das.
Kein anderer Standort in Baden-Württemberg legt bei Einwohnern und Preisen so beständig zu wie Freiburg im Breisgau. Im Stadtschnitt werden für Häuser rund 5.400 Euro pro Quadratmeter aufgerufen, in Herdern oder der Wiehre auch deutlich mehr. Die Chance für Familien versteckt sich am Stadtrand. St. Georgen, Landwasser und der nördliche Teil von Zähringen halten Siedlungshäuser aus den 1950er bis 1970er Jahren bereit, die mit 4.800 bis 5.000 Euro pro Quadratmeter gehandelt werden und deren Energieausweis oft Klasse F bis H zeigt. Für die Immobilienfinanzierung in Freiburg ist genau dieser unsanierte Bestand Gold wert, weil er KfW 308 und die höchsten Sanierungszuschüsse öffnet.
Die Freiburger Rechnung. Ein Bestandshaus mit 110 Quadratmetern in Randlage für 540.000 Euro plus 100.000 Euro Sanierung wird für Gesamtkosten von rund 697.200 Euro zum Effizienzhaus 55 EE mit Wärmepumpe. Der Kaufpreis läuft vollständig über Förderdarlehen zu je 1,00 Prozent, die Sanierung samt Wärmepumpe über die KfW 261, und 5.000 Euro Tilgungszuschuss verkürzen später die Laufzeit. Ein bereits saniertes Haus derselben Größe kostet in Freiburg schnell sechsstellig mehr und verschließt jeden dieser Töpfe.
Drei Fördertöpfe tragen Ihren Immobilienkredit in Freiburg ganz ohne Bankdarlehen.
Im Freiburger Beispiel greifen Landesförderung und KfW so präzise ineinander, dass für den Kauf kein Platz mehr für eine Bank bleibt. Das Z15 der L-Bank trägt den Löwenanteil des Kaufpreises zu 1,00 Prozent, KfW 308 schließt die Kauflücke, und die KfW 261 übernimmt die gesamte Sanierung samt Wärmepumpe. Warum hören Kaufinteressenten davon so selten? Förderdarlehen bringen Banken und vielen Vermittlern kaum Ertrag, entsprechend leise werden sie angeboten. Das ist kein Vorwurf, sondern ein Anreizproblem, und unsere Antwort darauf ist eine feste Reihenfolge. Fördertöpfe zuerst, Bankvergleich über 550 Finanzierungspartner nur für das, was übrig bleibt. In Freiburg bleibt davon nichts übrig.
KfW 308 mit dem großen Rahmen für drei Kinder
Das Programm Jung kauft Alt richtet sich an Familien mit mindestens einem Kind unter 18 Jahren, die ein Objekt der Energieklasse F, G oder H erwerben. Mit einem Kind stehen bis 140.000 Euro bereit, mit zwei Kindern bis 160.000 Euro, ab drei Kindern wächst der Rahmen auf 180.000 Euro bei einer Grenze von 110.000 Euro zu versteuerndem Einkommen. Verlangt wird binnen 4,5 Jahren die Sanierung auf Effizienzhaus 85 EE oder stattdessen alle vier Einzelmaßnahmen, also Heizungstausch, Fenster, Fassade und Dach. Die Freiburger Beispielsanierung auf Stufe 55 EE übertrifft das locker. Von den 180.000 Euro werden hier 108.600 Euro zu 1,00 Prozent abgerufen, exakt die Lücke hinter dem Z15. Gefördert werden auch Eigentumswohnungen. Der Antrag gehört auch hier vor den Notartermin.
KfW 261 macht die Sanierung bankenfrei
Sanierungen auf die Effizienzhaus-Stufen 40, 55 und 70 jeweils EE fördert die KfW mit bis zu 150.000 Euro je Wohneinheit, unabhängig von Einkommen und Kinderzahl. Im Freiburger Beispiel laufen 100.000 Euro darüber, denn die Wärmepumpe gehört zur Effizienzhaus-Sanierung dazu. Der Zinssatz liegt bei 3,49 Prozent über 30 Jahre. Beim Effizienzhaus 55 EE beträgt der Tilgungszuschuss 5 Prozent, hier also 5.000 Euro. Er wird auf die letzten Raten angerechnet und verkürzt die Laufzeit, die Rate bleibt gleich. Den Zuschlag für ein Worst Performing Building gibt es nur bei Energieklasse H mit gültigem Bedarfsausweis oder ab 300 Kilowattstunden Endenergiebedarf je Quadratmeter im Jahr, Klasse G reicht dafür nicht. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA schließt die KfW seit dem 21.07.2026 aus.
KfW 458 ist die Alternative ohne Effizienzhaus
Wer nur die Heizung tauscht und kein Effizienzhaus anstrebt, nimmt die KfW 458. Eine Wärmepumpe für 24.000 Euro bekäme 46 Prozent, also 11.040 Euro als Direktzuschuss aus 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus. Den Bonus gibt es für Selbstnutzer beim Tausch einer Öl-, Kohle-, Gasetagen- oder Nachtspeicherheizung sowie einer mindestens 20 Jahre alten Gas- oder Biomasseheizung. Haushalte mit niedrigem zu versteuerndem Einkommen erreichen darüber hinaus einen Einkommensbonus von bis zu 40 Prozent. Biomasseheizungen sind förderfähig, ab Februar 2027 beginnt der Klimabonus zu schrumpfen. Vor dem Antrag gehört ein Liefervertrag oder Leistungsvertrag mit aufschiebender oder auflösender Bedingung geschlossen. Neben einer Sanierung nach KfW 261 gibt es die KfW 458 im selben Haus nicht, dazwischen liegen drei Jahre Sperre.
Mit 384.000 Euro zu 1,00 Prozent bringt das Z15 Freiburger Großfamilien ins eigene Haus.
Das Z15 ist der Kern der Landeswohnraumförderung Baden-Württemberg. Es kombiniert 15 Jahre Zinsverbilligung auf 1,00 Prozent mit einer Tilgung von 2,25 Prozent aus dem Bruttodarlehensbetrag und 24 tilgungsfreien Anlaufmonaten. Je mehr minderjährige Kinder im Haushalt leben, desto höher der Rahmen. Zwei Kinder erlauben 344.500 Euro, drei Kinder 384.000 Euro, vier Kinder 412.500 Euro. Für die Freiburger Beispielfamilie mit drei Kindern ist der volle Rahmen der Schlüssel, ohne ihn wäre der Kaufpreis in dieser Stadt nicht bankenfrei zu stemmen.
Mehr als 110.000 Euro Zinsvorteil
Die 384.000 Euro laufen beim Z15 zu 1,00 statt 4,25 Prozent Bankzins, also zu weniger als einem Viertel. Über die 15 Jahre der Zinsverbilligung läppert sich dieser Abstand konservativ gerechnet auf mehr als 110.000 Euro. In einem Markt, in dem jedes Haus umkämpft ist, verwandelt dieser stille Vorteil eine unerreichbare Immobilie in eine tragbare. Kein anderer Baustein der Freiburger Rechnung bewegt auch nur annähernd so viel Geld.
Der 24-Monats-Puffer zum Einzug
In den ersten beiden Jahren berechnet die L-Bank auf das volle Z15 nur den Zins von 1,00 Prozent. Die Startbelastung der gesamten Finanzierung liegt dadurch unter der Freiburger Kaltmiete für ein vergleichbares Haus. In diese zwei Jahre fallen Handwerkertermine, Wärmepumpeneinbau und Umzugskosten, also die teuerste Phase des Projekts. Bereitstellungszinsen kennt das Z15 nicht, auch das schont die Kasse während der Sanierung.
99.500 Euro brutto und 175 Quadratmeter
Ein Fünfpersonenhaushalt darf bis 99.500 Euro Bruttojahreseinkommen verdienen, gerechnet wird direkt mit dem Brutto vom Gehaltszettel. Vom Brutto gehen die nachgewiesenen Werbungskosten ab. Für Großfamilien mit einem vollen und einem reduzierten Einkommen ist die Marke realistisch, zwei volle Spitzengehälter liegen darüber, dann bleibt der KfW-Weg. Dazu kommen Selbstnutzung, mindestens ein minderjähriges Kind, der Eigenanteil von 15 Prozent und die Wohnflächengrenze, die bei fünf Personen 175 Quadratmeter beträgt.
384.000 Euro hängen an der Reihenfolge, denn vor dem Notartermin steht die Freiburger Wohnraumförderungsstelle.
Der Z15-Antrag läuft über das Förderportal zur Wohnraumförderungsstelle der Stadt Freiburg, nicht über die L-Bank direkt und niemals über eine Geschäftsbank. Als Start des Vorhabens gilt die Unterschrift unter den notariellen Kaufvertrag. Zulässig ist sie erst, nachdem die Wohnraumförderungsstelle den Eingang des vollständigen Antrags bestätigt hat, und selbst dann trägt die Familie bis zur Bewilligung das Risiko selbst. Wer vorher unterschreibt, hat den Anspruch auf das Landesdarlehen unwiderruflich verwirkt, und KfW 308 kennt dieselbe Falle vor dem Notartermin. Gerade im schnellen Freiburger Markt, wo Verkäufer Druck machen, ist diese Formalie der häufigste Stolperstein. Wir bauen deshalb jeden Kaufplan vom Notartermin rückwärts und dokumentieren, dass jeder Antrag rechtzeitig vorlag.
Reden wir Klartext, auf die Bewilligung warten Sie im Breisgau derzeit mindestens ein Jahr.
So begehrt das Z15 ist, so voll sind die Schreibtische. Zwischen vollständigem Antrag und Bewilligung vergeht aktuell mindestens ein Jahr, und das sagen wir jedem Freiburger Interessenten im ersten Gespräch, nicht erst beim Notar. Aus dem Nachteil wird ein Fahrplan. Den Antrag stellen Sie, sobald ein konkretes Haus in St. Georgen, Landwasser oder Zähringen feststeht, denn die Wohnraumförderungsstelle prüft Ihr Vorhaben mit allen Zahlen. Parallel wächst das Sparguthaben Richtung der 104.600 Euro Eigenanteil, der Energieberater erstellt das Sanierungskonzept, und die Handwerksbetriebe werden vorab angefragt. Sobald die Eingangsbestätigung der Wohnraumförderungsstelle vorliegt, ist eine Unterschrift auf eigenes Risiko möglich, ob Ihr Fall das hergibt, wägen wir nüchtern gemeinsam ab. Bis zur Zusage überbrückt eine Zwischenfinanzierung den Z15-Anteil, das lässt die L-Bank ausdrücklich zu. Der beste Zeitpunkt für das Erstgespräch liegt darum rund ein Jahr vor dem geplanten Kauf.
Den Zinsvergleich für Freiburg stoßen Sie in wenigen Minuten an.
Eckdaten eingeben, und wir fragen über 550 Finanzierungspartner ab, welche Konditionen Ihr Hauskredit in Freiburg aktuell erreichen kann.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Ein Freiburger Bestandshaus für 540.000 Euro plus 100.000 Euro Sanierung kommt beim Kauf komplett ohne Bank aus. Konditionen Stand .
So finanziert eine Familie mit drei Kindern ihr Haus im Breisgau aus drei Förderdarlehen. Eine Bank kommt in dieser Rechnung gar nicht vor.
Das Ausgangsszenario ist ein Einfamilienhaus in Freiburger Randlage mit Energieklasse G und 540.000 Euro Kaufpreis
Fünf Personen, drei Kinder unter 18 Jahren, ein Bestandshaus mit 110 Quadratmetern in St. Georgen, Landwasser oder Zähringen-Nord. Das Bruttojahreseinkommen des Haushalts bleibt unter der Fünfpersonengrenze von 99.500 Euro, womit zugleich die KfW-308-Grenze von 110.000 Euro zu versteuerndem Einkommen für drei Kinder sicher passt. Saniert wird auf Effizienzhaus 55 EE, das holt den vollen Tilgungszuschuss der KfW 261 und übertrifft die Pflicht aus KfW 308 deutlich.
- Kaufpreis 540.000 Euro für 110 Quadratmeter, das entspricht rund 4.900 Euro pro Quadratmeter in Randlage und bleibt weit unter der Wohnflächengrenze von 175 Quadratmetern für fünf Personen.
- Die Nebenkosten liegen bei rund 10,6 Prozent, also bei rund 57.200 Euro, und die Gesamtkosten inklusive Sanierung summieren sich auf rund 697.200 Euro.
- Eigenanteil-Pflicht der Landesförderung von 15 Prozent der Gesamtkosten, hier 104.600 Euro, vorrangig aus Guthaben oder einem lastenfreien Grundstück. Er bezahlt die Nebenkosten und 47.400 Euro des Kaufpreises.
- Zu finanzierender Kaufanteil 492.600 Euro. Das Z15 trägt seinen Höchstbetrag für drei Kinder von 384.000 Euro, KfW 308 die restlichen 108.600 Euro. Am Kaufpreis ist damit keine Bank beteiligt.
- Sanierung 100.000 Euro auf Effizienzhaus 55 EE, komplett über KfW 261. Dachdämmung 30.000 Euro, Fenster 22.000 Euro, Fassadendämmung 17.000 Euro, Lüftungsanlage 7.000 Euro, Wärmepumpe 24.000 Euro.
- Kein Zuschuss aus KfW 458. Seit dem 21.07.2026 schließt die KfW Einzelmaßnahmen und Effizienzhaus-Sanierung für dasselbe Gebäude aus, dazwischen liegen drei Jahre Sperre. Die Wärmepumpe läuft deshalb im KfW-261-Kredit mit.
- Tilgungszuschuss. Die KfW 261 erlässt 5 Prozent von 100.000 Euro, also 5.000 Euro. Der Betrag wird auf die letzten Raten angerechnet und verkürzt die Laufzeit. Ein Bankdarlehen braucht diese Familie nicht.
- Zuerst geht der Antrag im Förderportal der Wohnraumförderungsstelle der Stadt Freiburg samt KfW-308-Antrag raus, danach folgt der Notartermin, und die Handwerkeraufträge werden erst nach der Zusage für KfW 261 vergeben.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
Z15-Darlehen der L-Bank Höchstbetrag bei 3 Kindern voll ausgeschöpft. Zins 1,00 %, 15 Jahre Zinsverbilligung, Tilgung 2,25 %, 24 Monate tilgungsfrei (Jahre 1 und 2 nur ~320 Euro). Antrag vor dem Kaufvertrag bei der Wohnraumförderungsstelle der Stadt Freiburg. |
384.000 € | 1,00 % (15 Jahre) | ~1.040 € (ab Jahr 3) |
|
KfW 308 Jung kauft Alt 3 Kinder, zu versteuerndes Einkommen bis 110.000 Euro, Limit 180.000 Euro, genutzt werden 108.600 Euro als Lückenschluss. Antrag vor dem Notartermin. |
108.600 € | 1,00 % (30 Jahre) | ~349 € |
|
KfW 261 Effizienzhaus 55 EE 100.000 Euro für Dämmung, Fenster, Lüftung und Wärmepumpe. Tilgungszuschuss 5 % = 5.000 Euro. Er verkürzt die Laufzeit, die Rate bleibt gleich. |
100.000 € | 3,49 % (30 Jahre) | ~448 € |
| Gesamte Monatsrate ab Jahr 3, in den ersten 24 Monaten dank tilgungsfreier Anlaufzeit nur ~1.117 Euro | ~697.200 € Gesamtkosten, 5.000 € Tilgungszuschuss | Mischzins ~1,4 % | ~1.837 € |
| Vergleichsmiete saniertes EFH 110 m² Freiburg | gemietet, ohne Vermögensaufbau | entfällt | ~1.500 € kalt |
Ihre eigene Kombination rechnet der Mischzinsrechner für die Immobilienfinanzierung in Minuten durch. Der Mieten-oder-Kaufen-Rechner verrät, ab welchem Punkt Eigentum in Ihrer Lage die Miete überholt. Sollte in Ihrer Variante doch ein Bankbaustein nötig sein, prüfen Sie vor dem Abschluss die Frage klassische Tilgung oder Bausparkonstruktion, denn Letztere wird wegen der höheren Provision gern empfohlen. Der Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung liefert die neutrale Antwort.
Auch für Freiburg rechnen wir ehrlich. Die Gesamtrate von rund 1.837 Euro liegt ab dem dritten Jahr etwa 337 Euro über der Vergleichsmiete von rund 1.500 Euro kalt, in den ersten 24 Monaten mit rund 1.117 Euro klar darunter. Der Gegenwert des Aufpreises ist ein Effizienzhaus 55 EE mit Wärmepumpe im stärksten Wachstumsmarkt des Landes, dazu 5.000 Euro Tilgungszuschuss und ein Z15-Zinsvorteil von konservativ mehr als 110.000 Euro über 15 Jahre. Dieselben 592.600 Euro über ein einziges Bankdarlehen zu 4,25 Prozent kosteten rund 2.915 Euro im Monat, also rund 1.078 Euro mehr. Der Mischzins der gesamten Konstruktion beträgt rund 1,4 Prozent. Empfohlen ist ein Haushaltsnetto ab etwa 4.600 Euro.
Die Zusatzförderung der L-Bank kann in Freiburg als fünfter Baustein dazukommen.
Wer das Z15 erhält, kann bei der L-Bank zusätzlich je bis zu 50.000 Euro für energetische Maßnahmen und für Barrierefreiheit abrufen, in den Varianten Sanierung Plus und Denkmal sogar bis zu 120.000 Euro. Auch dieser Baustein kostet 1,00 Prozent Zins, läuft zehn Jahre mit 3,00 Prozent Tilgung und zwei tilgungsfreien Anlaufjahren und bringt einen Tilgungszuschuss von 3 Prozent bis höchstens 1.500 Euro mit. Da beim Kauf eines mehr als vier Jahre alten Gebäudes Modernisierungen mitförderfähig sind, kann die Zusatzförderung je nach Objekt Teile der KfW 261 ersetzen oder ein größeres Sanierungspaket abfedern. Ob sie Ihre Freiburger Rechnung verbessert, hängt von Objekt und Maßnahmenmix ab und wird deshalb im Erstgespräch konkret gegengerechnet statt pauschal versprochen.
In diesen fünf Freiburger Lagen und im Umland gelingen Förderkäufe am ehesten.
Altstadt, Wiehre und Herdern gehören den Bestverdienern, doch der Ring aus gewachsenen Stadtteilen dahinter erzählt eine andere Geschichte. Dort stehen Siedlungshäuser und Reihenhäuser der Nachkriegsjahrzehnte, häufig mit Energieklasse F bis H im Ausweis, und genau diese Klassen sind die Voraussetzung für KfW 308 und die großen Sanierungstöpfe. Hier lohnt die Suche für den Hauskredit in Freiburg am meisten.
St. Georgen
Am Fuß des Schönbergs mischen sich alter Ortskern, Reben und Siedlungshäuser der 1960er Jahre für etwa 4.800 bis 5.000 Euro pro Quadratmeter. Viele Objekte sind energetisch nie angefasst worden und liefern damit exakt das Profil, das die Förderprogramme belohnen.
Typische Käufer sind Familien, die Dorfcharakter mit Stadtnähe verbinden möchten.
Landwasser
Direkt am Mooswald gelegen, markiert Landwasser mit etwa 4.800 Euro pro Quadratmeter den günstigsten Hauseinstieg der Stadt. Zwischen den bekannten Wohnhochhäusern finden sich Reihen- und Einfamilienhäuser aus den 1970er Jahren mit großem Sanierungspotenzial.
Typische Käufer sind Erstkäufer, die den vollen Z15-Rahmen mit dem kleinsten Budget heben.
Zähringen
Der nördliche Teil des Stadtteils bietet Altbestand für etwa 4.900 bis 5.000 Euro pro Quadratmeter, angebunden über die Straßenbahn und die Nähe zur B3. Wer hier ein unsaniertes Haus ergattert, wohnt später zentrumsnah im Effizienzhaus.
Typische Käufer sind Pendler nach Freiburg-Mitte und in die Regio-Gemeinden.
Haslach
Die historische Gartenstadt und die umliegenden Siedlungszeilen bringen es auf etwa 5.000 bis 5.200 Euro pro Quadratmeter. Kleine Grundstücke, solide Substanz und fast immer Nachholbedarf bei Dämmung und Heizung, also beste Voraussetzungen für KfW 261 und KfW 458.
Typische Käufer sind Haushalte, die zentral wohnen und die Sanierung als Chance begreifen.
Weingarten
Weingarten gilt als jüngster und bodenständigster Stadtteil, Bestandshäuser wechseln für etwa 4.800 bis 5.000 Euro pro Quadratmeter den Besitzer. Die Mischung aus Zeilenbauten und Einfamilienhauszeilen hält immer wieder förderfähige Objekte bereit.
Typische Käufer sind Großfamilien, die Wohnfläche pro Euro maximieren wollen.
Rund um Freiburg
Von Gundelfingen über March bis Bad Krozingen sinken die Quadratmeterpreise teils deutlich unter 4.500 Euro. Das Z15 gilt landesweit, zuständig wird dann die Wohnraumförderungsstelle des jeweiligen Landratsamts, und die KfW-Programme kennen ohnehin keine Ortsgrenzen.
Typische Käufer sind Pendler mit Arbeitsplatz in Freiburg und Lust auf mehr Garten.
Bei der Anschlussfinanzierung im Breisgau ist Ihre Immobilie Ihr stärkstes Argument.
Läuft Ihre Zinsbindung in Freiburg oder im Umland demnächst aus, lohnt der Blick über das Angebot der Hausbank hinaus fast immer. Freiburger Objekte werden dank der ununterbrochenen Nachfrage von Banken hoch bewertet, und ein niedriger Beleihungsauslauf ist bares Geld bei der Kondition. Über ein Forward-Darlehen lässt sich das heutige Zinsniveau bis zu fünf Jahre vor Ablauf festschreiben. Schon ein halber Prozentpunkt weniger bedeutet bei 250.000 Euro Restschuld rund 1.250 Euro Ersparnis pro Jahr, über zehn Jahre ein kleines Autobudget.
Über 4.000 begleitete Finanzierungen liegen hinter uns, und unsere Kundinnen und Kunden erzählen davon selbst am besten.
Von der ersten Einkommensprüfung bis zum ausgezahlten Zuschuss begleitet Sandro Wallisch jede Immobilienfinanzierung in Freiburg persönlich, inklusive aller Anträge bei L-Bank, KfW und Wohnraumförderungsstelle.
Die Finanzierungsbestätigung für Freiburg verschafft Ihnen im knappsten Markt den Vorsprung.
Nirgendwo in Baden-Württemberg melden sich auf ein Bestandshaus so viele Interessenten wie in Freiburg. Den Zuschlag erhält, wessen Finanzierung der Verkäufer nicht anzweifeln muss.
Nach dem ersten Beratungsgespräch stellen wir Ihnen das geprüfte Zertifikat aus, mit dem Sie bei Maklern und Eigentümern zwischen Zähringen und St. Georgen als sicherer Käufer antreten. Kostenlos und unverbindlich.
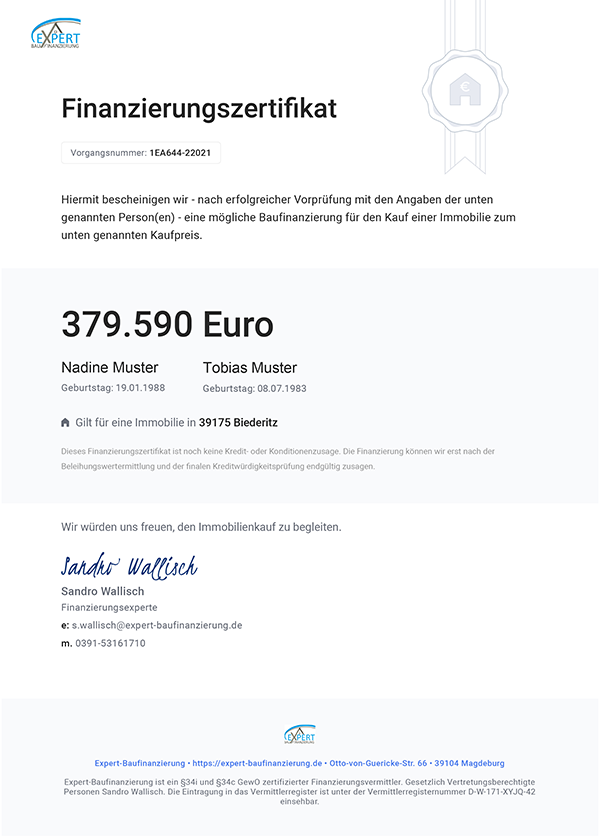
Reicht es für den Breisgau? Der Budgetrechner gibt die erste Antwort.
Tragen Sie Nettoeinkommen und Wunschrate ein, und der Rechner grenzt ein, welcher Hauskredit in Freiburg mitsamt Sanierungsbudget für Sie tragbar ist.
Starten Sie Ihre Finanzierungsanfrage für Freiburg direkt und kostenlos.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.

Zwölf Antworten zum Immobilienkredit in Freiburg.
Lohnt sich der geförderte Hauskauf im teuren Freiburg überhaupt?
Freiburg ist der stärkste Wachstumsmarkt Baden-Württembergs, im Stadtschnitt kosten Häuser etwa 5.400 Euro pro Quadratmeter. Gerade deshalb wiegt jeder Förderbaustein hier schwerer als anderswo. In Randlagen wie St. Georgen, Landwasser oder dem Norden von Zähringen sind unsanierte Bestandshäuser der Energieklassen F bis H für 4.800 bis 5.000 Euro pro Quadratmeter zu haben. Eine Familie mit drei Kindern unter der Bruttogrenze von 99.500 Euro finanziert dort den Kauf komplett über Z15 und KfW 308 ohne einen Cent Bankdarlehen, die Sanierung läuft samt Wärmepumpe über KfW 261, und 5.000 Euro Tilgungszuschuss werden nie zurückgezahlt.
Was leistet das Z15-Darlehen der L-Bank bei drei Kindern?
Bei drei minderjährigen Kindern stellt die L-Bank über das Z15 bis zu 384.000 Euro bereit, verzinst mit 1,00 Prozent bei 15 Jahren Zinsverbilligung. Getilgt wird mit 2,25 Prozent aus dem Bruttodarlehensbetrag, die ersten 24 Monate bleiben tilgungsfrei. Die Freiburger Beispielfamilie schöpft die 384.000 Euro vollständig aus, in den beiden Anlaufjahren fällt darauf nur der Zins an, ab dem dritten Jahr beginnt die Tilgung.
Wie stark entlasten die 24 tilgungsfreien Monate den Start in Freiburg?
Auf das Z15 fällt in den ersten beiden Jahren ausschließlich der Zins von 1,00 Prozent auf 384.000 Euro an, die Tilgung von 2,25 Prozent beginnt erst im dritten Jahr. Die Gesamtbelastung der fünfköpfigen Beispielfamilie bleibt damit anfangs spürbar unter der Freiburger Vergleichsmiete von etwa 1.500 Euro kalt. In genau diese Phase fallen Wärmepumpeneinbau, Dämmung und Umzug. Wer zeitgleich saniert und wohnt, spürt jeden dieser gesparten Euro doppelt, deshalb rechnen wir die Anlaufzeit in jeden Freiburger Fahrplan fest ein.
Ist die Bruttogrenze von 99.500 Euro für Freiburger Familien realistisch?
Für fünf Haushaltsmitglieder liegt die Grenze bei 99.500 Euro Bruttojahreseinkommen, und Baden-Württemberg prüft tatsächlich das Brutto vom Gehaltszettel, nicht ein kompliziert ermitteltes Nettoeinkommen. Vom Brutto gehen die nachgewiesenen Werbungskosten ab. Bei einer Großfamilie mit einem Vollzeit- und einem Teilzeiteinkommen ist das eine erreichbare Marke. Wir sagen aber auch ehrlich, dass zwei volle akademische Gehälter in Freiburg häufig darüber liegen. Für diese Haushalte bauen wir die Finanzierung ohne Z15 aus KfW-Bausteinen und Bankvergleich.
Wann und wo muss der Förderantrag in Freiburg gestellt werden?
Das Z15 wird über das Förderportal bei der Wohnraumförderungsstelle der Stadt Freiburg beantragt, und zwar zwingend bevor der notarielle Kaufvertrag unterschrieben ist, denn die Unterschrift gilt als Beginn des Vorhabens. Erst wenn die Wohnraumförderungsstelle den Eingang des vollständigen Antrags bestätigt hat, darf auf eigenes Risiko beim Notar unterschrieben werden. Wer die Reihenfolge vertauscht, verliert 384.000 Euro zu 1,00 Prozent ohne jede Heilungsmöglichkeit. Dieselbe Logik gilt für KfW 308, auch dort gehört der Antrag vor den Notartermin. Wir legen deshalb für jeden Kauf einen rückwärts getakteten Terminplan an.
Mindestens ein Jahr bis zur Bewilligung. Was bedeutet das praktisch?
Der Andrang auf die Landeswohnraumförderung ist enorm, aktuell vergeht zwischen vollständigem Antrag und Bewilligung mindestens ein Jahr. Diese Wartezeit gehört zur Wahrheit über das Programm, und im umkämpften Freiburger Markt will sie geplant sein. Unsere Empfehlung lautet, die Vorbereitung lange vor dem konkreten Haus zu beginnen, damit der Antrag beim passenden Haus in St. Georgen oder Landwasser sofort gestellt werden kann. Die Wartemonate nutzen viele Familien, um den Eigenanteil von 15 Prozent vollzumachen und die Sanierung mit dem Energieberater vorzubereiten. Liegt die Eingangsbestätigung vor, ist die Unterschrift auf eigenes Risiko möglich, das Für und Wider klären wir im Einzelfall.
Wie funktioniert der Freiburger Kauf für 540.000 Euro völlig ohne Bank?
Vom Kaufpreis übernimmt der Eigenanteil 47.400 Euro, die Nebenkosten von rund 57.200 Euro tragen ebenfalls eigene Mittel. Für die verbleibenden 492.600 Euro reichen zwei Fördertöpfe. Das Z15 liefert mit 384.000 Euro seinen Höchstbetrag für drei Kinder zu 1,00 Prozent, KfW 308 füllt mit 108.600 Euro von möglichen 180.000 Euro die Lücke zu 1,00 Prozent. Damit kommt der komplette Kauf ohne Bankdarlehen aus. Die Sanierung für 100.000 Euro läuft samt Wärmepumpe über die KfW 261 zu 3,49 Prozent. Ein Bankdarlehen kommt in dieser Rechnung gar nicht vor, der Mischzins liegt bei rund 1,4 Prozent statt 4,25 Prozent Bankzins.
Welche Hürden setzen Eigenanteil, Wohnfläche und Nebenkosten?
Die Landesförderung verlangt 15 Prozent der Gesamtkosten als Eigenanteil, vorrangig aus Guthaben oder einem lastenfreien Grundstück. Bei Freiburger Gesamtkosten von rund 697.200 Euro sind das 104.600 Euro, die zunächst die Nebenkosten von rund 57.200 Euro abdecken und danach 47.400 Euro in den Kaufpreis fließen. Die Nebenkosten selbst bleiben mit rund 10,6 Prozent im Ländervergleich moderat, weil Baden-Württemberg 5,0 Prozent Grunderwerbsteuer erhebt. Für fünf Personen gilt außerdem eine Wohnflächengrenze von 175 Quadratmetern, also 160 plus 15 für die fünfte Person. Das Beispielhaus mit 110 Quadratmetern hat dazu reichlich Abstand.
Welche Beträge der Freiburger Rechnung werden nie zurückgezahlt?
Es sind 5.000 Euro aus der KfW 261. Sie begleitet die energetischen Maßnahmen samt Wärmepumpe auf dem Weg zum Effizienzhaus 55 EE mit 100.000 Euro Kredit und erlässt davon 5 Prozent Tilgungszuschuss. Die KfW rechnet den Betrag auf die letzten Raten an, die Laufzeit wird kürzer und die Monatsrate bleibt gleich. Einen Direktzuschuss aus der KfW 458 gibt es nicht dazu, denn die KfW schließt Einzelmaßnahmen neben einer Effizienzhaus-Sanierung seit dem 21.07.2026 aus. Hinzu kommt ein Posten, der in keiner Zuschussliste steht. 384.000 Euro zu 1,00 Prozent statt 4,25 Prozent Bankzins bedeuten über die 15 Jahre der Zinsverbilligung einen Vorteil von konservativ mehr als 110.000 Euro.
Was tun Freiburger Haushalte, die über der Einkommensgrenze liegen?
Zwei gute akademische Gehälter sprengen die 99.500 Euro schnell, und dann fällt das Z15 weg, aber nicht das Förderprinzip. KfW 308 arbeitet mit dem zu versteuernden Einkommen, das deutlich unter dem Brutto liegt, bei drei Kindern reicht die Grenze bis 110.000 Euro und der Rahmen bis 150.000 Euro. Dazu bleiben KfW 261 mit Tilgungszuschuss und der Heizungszuschuss aus KfW 458 völlig einkommensunabhängig. Ein Besserverdienerhaushalt kombiniert diese Töpfe mit einem Bankdarlehen aus dem Vergleich von über 550 Finanzierungspartner und drückt den Mischzins immer noch weit unter das reine Bankniveau. Welche Variante trägt, rechnen wir im Erstgespräch beide durch.
Hält die Beispielfinanzierung dem Vergleich mit Freiburger Mieten stand?
Ein saniertes Einfamilienhaus mit 110 Quadratmetern kostet in Freiburg gut 1.500 Euro Kaltmiete, Tendenz seit Jahren steigend. Die Beispielrechnung bleibt in den ersten 24 Monaten dank der Anlaufzeit des Z15 darunter, ab dem dritten Jahr kommt die Tilgung dazu, bei einem Mischzins von rund 1,4 Prozent. Der spätere Mehrbetrag gegenüber der Miete finanziert ein Effizienzhaus 55 EE mit Wärmepumpe im eigenen Grundbuch, im teuersten Wachstumsmarkt des Landes. Für dieses Paket empfehlen wir ein Haushaltsnetto ab etwa 4.600 Euro. Ob die Rechnung bei Ihnen aufgeht, prüft der Mieten-oder-Kaufen-Rechner im kostenlosen Erstgespräch.
Rundum-Begleitung in Freiburg. Wer behält L-Bank, KfW und Stadt im Griff?
Wir führen alle Fäden zusammen, vom ersten Blick in den Energieausweis eines Hauses in Haslach oder Weingarten über den Antrag im Förderportal der Wohnraumförderungsstelle der Stadt Freiburg bis zur Zusage der KfW 261 für die Sanierung. Freiburgs Eigenheit ist die Kombination aus knappem Angebot und langer Bewilligungszeit, weshalb wir den Förderfahrplan hier besonders früh aufsetzen. Offen gesagt haben Banken und viele Vermittler wenig Anreiz, solche Konstruktionen vorzuschlagen, weil Förderdarlehen kaum Ertrag abwerfen. Unser Weg ist der umgekehrte. Erst werden alle Töpfe gefüllt, und nur für den Rest treten über 550 Finanzierungspartner gegeneinander an, im Freiburger Beispiel bleibt davon nichts übrig. Die Beratung bleibt kostenlos.
Wann ist es für das Z15-Darlehen in Freiburg zu spät?
Sobald ein Vertrag zu früh unterschrieben ist. Erlaubt ist die Unterschrift erst, wenn die Wohnraumförderungsstelle den Eingang eines vollständigen, prüffähigen und unterschriebenen Förderantrags bestätigt hat. Die L-Bank formuliert das eindeutig, denn ein Vertragsabschluss vor diesem Zeitpunkt schließt die Gewährung eines Z15-Darlehens aus. Geprüft wird zuerst vor Ort, nämlich ob der Antrag vollständig ist und die Voraussetzungen grundsätzlich erfüllt sind. Danach folgt die L-Bank. Wichtig für den Zeitplan ist die Wartezeit von mindestens einem Jahr bis zur Bewilligung, die die L-Bank mit hoher Nachfrage und begrenzten Subventionsmitteln begründet. Wir bringen den Antrag für Ihr Objekt in Freiburg vollständig zur Wohnraumförderungsstelle und formulieren den Kaufvertrag so, dass die Reihenfolge stimmt. Das kostet Sie nichts.
Was kostet das Z15-Darlehen in Freiburg und wie viel gibt es?
Der Sollzins liegt bei 1,00 Prozent im Jahr mit 15 Jahren Zinsbindung, die Tilgung bei 2,25 Prozent, und die ersten 24 Monate bleiben tilgungsfrei. Wie viel möglich ist, richtet sich nach der Haushaltsgröße. Für vier Personen sind es bis zu 344.500 Euro. Mindestens 15 Prozent der Gesamtkosten, das ist die geforderte Eigenleistung. Gefördert werden Haushalte mit mindestens einem minderjährigen Kind, und auch wer das erste Kind in den nächsten sechs Monaten erwartet, ist dabei. Beim Einkommen zählt das Brutto der folgenden zwölf Monate nach Antragstellung abzüglich nachgewiesener Werbungskosten. Selbstnutzung ist Pflicht. Für Freiburg rechnen wir Z15, KfW und Bankdarlehen in einer Summe zusammen, kostenfrei.
Soll ich für meine Immobilienfinanzierung in Freiburg im Breisgau zur Hausbank gehen?
Die Hausbank zeigt Ihnen nur ihre eigenen Konditionen, und das ist selten die beste Wahl. Dieselbe Bank kann bei 20 Prozent Eigenkapital günstig und bei einer Vollfinanzierung teuer sein, und Objekte mit schwacher Energieklasse bewerten die Finanzierungspartner völlig unterschiedlich. Für Freiburg im Breisgau vergleichen wir über 550 Finanzierungspartner mit Ihren tatsächlichen Zahlen und zeigen Ihnen die Ergebnisse offen. Den größten Hebel hat nicht die Bankwahl, sondern die Förderung. Das Z15-Darlehen der L-Bank und die KfW verändern den Mischzins spürbar, und wir bauen den Mix für Freiburg im Breisgau passend zu Ihrem Objekt.
Wie hoch sind die Zinsen für eine Immobilienfinanzierung aktuell?
Tagesaktuelle Konditionen bekommen Sie von uns in wenigen Minuten, weil sich die Sätze täglich ändern. Beleihungsauslauf, Zinsbindung, Bonität und Objektzustand entscheiden über Ihren Satz, weshalb pauschale Bestzinsangaben wenig aussagen. Der Mischzins ist die ehrlichere Kennzahl. KfW und das Z15-Darlehen der L-Bank drücken ihn regelmäßig um ein bis zwei Prozentpunkte. Was das ausmacht, zeigt eine einfache Rechnung. Bei 300.000 Euro Darlehen zählt jeder Prozentpunkt über die ganze Zinsbindung. Ihren persönlichen Satz für Freiburg im Breisgau nennen wir Ihnen im kostenlosen Erstgespräch.
Welches Einkommen brauche ich in Freiburg im Breisgau für 300.000 Euro Darlehen?
Etwa 3.900 Euro netto im Haushalt bei einer reinen Bankfinanzierung. Hinter der Zahl stecken 4,25 Prozent Zins und 2 Prozent Tilgung, begrenzt auf 40 Prozent Ihres Nettoeinkommens. Mit Förderdarlehen sinkt die Hürde deutlich. Bei einem Mischzins von 2,5 Prozent genügen für dieselbe Summe etwa 2.800 Euro Netto. Ihre konkrete Grenze rechnen wir für Freiburg im Breisgau kostenfrei aus, inklusive aller Verpflichtungen.
Was kann ich mir in Freiburg im Breisgau mit 3.000 Euro netto leisten?
Deutlich mehr, als viele denken. 3.000 Euro netto erlauben ein Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem Fördermix aus KfW und dem Z15-Darlehen der L-Bank, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Freiburg im Breisgau liegt der Quadratmeterpreis bei etwa 5.400 Euro, die Förderung macht damit aus rund 43 Quadratmetern etwa 59 Quadratmeter. Nicht vergessen sind die Kaufnebenkosten, die Banken ungern mitfinanzieren.
Wie hoch sind die Immobilienpreise in Freiburg im Breisgau?
Im Schnitt etwa 5.400 Euro je Quadratmeter. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 648.000 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Freiburg im Breisgau liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Ob der Preis angemessen ist, zeigt erst die Gesamtrechnung aus Kaufpreis, Sanierung und Förderung. Wir erstellen für Freiburg im Breisgau eine Vorab-Einwertung, bevor Sie ein Angebot abgeben. Der Postbank Wohnatlas 2026 des HWWI erwartet für Baden-Württemberg bis 2035 einen realen Preisanstieg von 0,59 Prozent pro Jahr. Diese Werte sind inflationsbereinigt. Nominal sieht die Entwicklung freundlicher aus, und die Restschuld wird real ebenfalls leichter.
Noch etwas offen? Im kostenlosen Erstgespräch klären wir Ihre Fragen und legen den Grundstein für Ihr Freiburger Förderpaket.
Jetzt kostenloses Erstgespräch sichernHauskredit in der Region um Freiburg.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Baden-Württemberg-Seiten finden Sie in der Übersicht Hauskredit Baden-Württemberg.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der L-Bank. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
L-Bank Z15, Eigentumsfinanzierung BW nach der Produktseite der L-Bank, dem Merkblatt Basisförderung Z15 (Stand 01.01.2026) und der Konditionenübersicht Eigentumsförderung (Stand 18.09.2026). Der Sollzins beträgt 1,00 Prozent im Jahr bei 15 Jahren Zinsbindung, Stand September 2026, mit 2,25 Prozent Tilgung und 24 tilgungsfreien Anlaufmonaten, die Höchstbeträge staffeln sich nach Haushaltsgröße und liegen für vier Personen bei bis zu 344.500 Euro. Gefordert sind mindestens 15 Prozent der Gesamtkosten als Eigenleistung, mindestens ein minderjähriges Kind oder ein in den nächsten sechs Monaten erwartetes erstes Kind sowie die Selbstnutzung. Maßgeblich ist das Bruttoeinkommen der folgenden zwölf Monate nach Antragstellung abzüglich nachgewiesener Werbungskosten. Der Antrag läuft über die Wohnraumförderungsstelle der Stadt oder des Landkreises, die Vollständigkeit und Fördervoraussetzungen prüft. Ein Kauf- oder Werkvertrag darf erst unterschrieben werden, wenn diese Stelle den Eingang eines vollständigen, prüffähigen und unterschriebenen Förderantrags bestätigt hat, denn ein Vertragsabschluss vor diesem Zeitpunkt schließt die Gewährung eines Z15-Darlehens aus. Die L-Bank weist auf hohe Nachfrage und begrenzte Subventionsmittel hin und nennt eine Wartezeit von mindestens einem Jahr bis zur Bewilligung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Die Rate richtet sich nach dem Bruttobetrag. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Er beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Ein Worst Performing Building ist ein Gebäude der Energieklasse H mit gültigem Bedarfsausweis oder mit einem Endenergiebedarf ab 300 Kilowattstunden je Quadratmeter im Jahr. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt höchstens 70 Prozent, bis 30.000 Euro zu versteuerndes Einkommen und mit Kind bis 40.000 Euro höchstens 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
KfW 308 nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Höchstbeträge nach Kinderzahl: 140.000 Euro bei einem Kind (Einkommensgrenze 90.000 Euro), 160.000 Euro bei zwei Kindern (100.000 Euro), 180.000 Euro ab drei Kindern (110.000 Euro, je weiteres Kind erhöht sich die Einkommensgrenze um 10.000 Euro). Sanierungspflicht innerhalb von 4,5 Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung. Der Antrag gehört vor den notariellen Kaufvertrag.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Freiburg entsteht ein Jahr vor dem Kauf, nicht am Notartisch.
Wir prüfen Einkommensgrenze und Wunschobjekt in St. Georgen, Landwasser, Zähringen, Haslach oder Weingarten, takten Z15, KfW 308, KfW 261 und KfW 458 in der richtigen Reihenfolge, planen die Wartezeit von Anfang an mit und halten über 550 Finanzierungspartner bereit, falls doch ein Restbaustein nötig wird. Kostenlos und unverbindlich.