
 Ihr Berater Sandro Wallisch, Spezialist für Ludwigsfelde und ganz Brandenburg
Immobilienfinanzierung Ludwigsfelde. Die Autostadt vor Berlin holt 30.000 Euro Zuschuss vom Land, Berlin bekommt nichts.
Ludwigsfelde ist die Industriestadt des südlichen Berliner Rands: Mercedes-Benz baut hier seit Jahrzehnten Transporter, die A10 und der Regionalexpress liegen vor der Tür, und der Hausmarkt notiert mit 3.890 Euro je Quadratmeter im Mittel spürbar unter den Nachbargemeinden Richtung Stadtgrenze. Den Schlussstein setzt der Vergleich von über 550 Finanzierungspartnern.
Ihre Rate für Ludwigsfelde mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Ludwigsfelde möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen die ILB-Wohneigentumsförderung und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Hauskredit Ludwigsfelde. Eine Familie mit zwei Kindern kauft in Ludwigsfelde ein älteres Haus für 400.000 Euro und saniert es für 120.000 Euro. Finanziert wird das mit 30.000 Euro ILB-Zuschuss, 230.000 Euro zinsfreiem Baudarlehen, 160.000 Euro KfW 308 und 22.000 Euro Bankanteil aus dem Vergleich von über 550 Finanzierungspartner. Mehr als die Hälfte der Gesamtkosten fördert das Land nicht. Vor dem Beginn muss die Förderzusage der ILB vorliegen, ein Kaufvertrag davor braucht ein kostenfreies Rücktrittsrecht. Ihr kostenloses Erstgespräch: 0391 53161710.
Die Immobilienfinanzierung in Ludwigsfelde verbindet Werkslohn-Solidität mit Landesgeld.
Kaum eine Brandenburger Stadt hängt so sichtbar an einer Erfolgsgeschichte wie Ludwigsfelde am Mercedes-Werk, und kaum eine ist so schnell in Berlin: über die A10, mit dem Regionalexpress oder im Berufsverkehr der Werksschichten. Der Gutachterausschuss von Teltow-Fläming führt die Stadt mit eigener Zeile: 3.890 Euro je Quadratmeter im Mittel aus 26 Verkäufen, bei einer Spanne von 1.870 bis 6.210 Euro und Baujahren von 1900 bis 2023.
Diese Spanne ist die eigentliche Nachricht, denn am unteren Ende stehen die älteren Häuser der Werkssiedlungen, und genau sie öffnen Bestandsbonus und KfW 308. Wer dort kauft und gefördert saniert, landet am Ende nahe der Qualität des Rousseau Parks, aber weit unter dessen Preisen. Wie der Hauskredit in Ludwigsfelde das im Detail leistet, steht in den folgenden Abschnitten.
Der Hauskauf in Ludwigsfelde lässt sich an sechs Zahlen ablesen.
Diese Seite führt Sie Schritt für Schritt durch die Förderung in Ludwigsfelde.
- Die amtlichen Hauspreise für Ludwigsfelde, aus dem Grundstücksmarktbericht des Gutachterausschusses.
- Wie sich der Immobilienkredit in Ludwigsfelde zusammensetzt, aus ILB, KfW und Bankdarlehen.
- Was die Wohneigentumsförderung der ILB leistet, zinsfreies Darlehen, Zuschüsse, Bedingungen.
- Die Einkommensgrenzen mit Rechenweg, samt Verdopplung für selbst genutztes Wohneigentum.
- In welcher Reihenfolge der Antrag läuft, und warum der Notar warten muss.
- Das Praxisbeispiel mit allen Zahlen, Kauf, Sanierung, Förderung, Monatsrate.
- Wo förderfähige Häuser stehen, vom alten Werkssiedlungskern bis zum Rousseau Park.
- Die zwölf häufigsten Fragen samt Antworten, von der Einkommensgrenze bis zur Gebietskulisse.
Der Zinsvergleich für Ludwigsfelde startet mit drei Angaben.
Über 550 Finanzierungspartner stehen für den Bankbaustein Ihres Immobilienkredits in Ludwigsfelde im Vergleich. Der Check kostet nichts und verpflichtet Sie zu nichts.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Was Häuser in Ludwigsfelde kosten und wo die Spanne ihre Chancen versteckt.
Die eigene Zeile im Bericht des Gutachterausschusses bündelt 26 Ludwigsfelder Verkäufe zu einem Mittel von 3.890 Euro je Quadratmeter bei rund 130 Quadratmetern Wohnfläche, was einem Gesamtpreis um die 505.000 Euro entspricht. Entscheidend ist die Bandbreite dahinter: Von 1.870 bis 6.210 Euro je Quadratmeter reicht der Markt, vom Siedlungshaus der Werksjahre bis zum Neubau im Rousseau Park.
Der Blick in die Nachbarschaft ordnet das ein: Großbeeren verlangt 4.525 Euro, Rangsdorf 3.955, Blankenfelde-Mahlow 3.850, und alle drei bieten weder das Arbeitsplatzfundament noch die Infrastruktur einer eigenen Stadt. Ein Immobilienkredit in Ludwigsfelde, der am unteren Ende der Spanne einsteigt und die Differenz in die geförderte Sanierung steckt, nutzt diesen Markt am klügsten aus.
| Stadt am südlichen Berliner Rand | Je m² Wohnfläche | Einordnung |
|---|---|---|
| Großbeeren | Ø 4.525 € | direkter Berliner Rand |
| Rangsdorf | Ø 3.955 € | Berliner Umland |
| Ludwigsfelde | Ø 3.890 € (1.870 bis 6.210 €) | eigene Zeile, 26 Fälle |
| Blankenfelde-Mahlow | Ø 3.850 € | S-Bahn-Gemeinde |
| Luckenwalde | Ø 2.375 € | Kreisstadt im Süden |
So verteilt sich der Immobilienkredit in Ludwigsfelde auf Zuschüsse, zinsfreies Darlehen, KfW und Bank.
Vier Quellen speisen die Ludwigsfelder Finanzierung: Zuschüsse und zinsfreies Baudarlehen von der ILB, den Kaufkredit 308 von der KfW und für die Sanierung entweder KfW 261 oder KfW 458. Um den verbleibenden Baustein bewerben sich über 550 Finanzierungspartner im Vergleich.
Oberhalb der halben Gesamtkosten endet die Landesförderung, und gekürzt wird in diesem Fall allein beim Darlehen, niemals beim Zuschuss. Bei Ludwigsfelder Projektgrößen bleibt die Kappung mild, im Beispiel dieser Seite kostet sie genau 30.000 Euro vom Darlehensmaximum.
Zwanzig Jahre ohne einen Cent Zinsen. Das ist die ILB-Förderung für Ludwigsfelder Familien.
Hinter dem sperrigen Titel der Richtlinie steckt ein einfaches Paket: ein verlorener Zuschuss von 10.000 Euro, ein Baudarlehen bis 230.000 Euro mit zwanzig zinsfreien Jahren ab Vollauszahlung und einer Tilgung von mindestens 3 Prozent zuzüglich ersparter Zinsen sowie 20.000 Euro Extra-Darlehen für alle, die Bestand kaufen und je Quadratmeter Wohnfläche wenigstens 500 Euro in Instandsetzung und Modernisierung investieren.
Die Familienbausteine setzen obendrauf: je Kind 5.000 Euro Darlehen und 10.000 Euro Zuschuss, für jedes während der Bindungszeit geborene Kind ein Tilgungsnachlass von weiteren 10.000 Euro. Liegt das Einkommen bis 20 Prozent über der Grenze, gibt es 10.000 Euro Zuschuss zusätzlich. Nach oben begrenzt die Hälfte der anerkannten Gesamtkosten das Paket, und wenn gekürzt werden muss, trifft es das Darlehen, nie den Zuschuss.
Für Ludwigsfelde bedeutet das Paket: 230.000 Euro laufen zwei Jahrzehnte ohne Zinslast. Verglichen mit einem Bankkredit zu 4,25 Prozent spart das in dieser Zeit rund 150.000 Euro Zinsen, und die 30.000 Euro Zuschuss kommen als Geschenk obendrauf. Das ist der Unterschied zwischen Werksstadt-Rate und Speckgürtel-Rate.
Zehn Minuten hinter der Stadtgrenze dreht sich das Fördervorzeichen um.
Wer in Lichtenrade oder Marienfelde sucht, den letzten Berliner Ortslagen vor Ludwigsfelde, zahlt Berliner Preise und erhält vom Land Berlin keinerlei Kaufförderung, denn die dortige Investitionsbank IBB leitet lediglich KfW-Programme weiter. Wenige Autominuten südlich zahlt die ILB derselben Familie 30.000 Euro Zuschuss und gewährt im Beispiel 230.000 Euro zinsfreies Darlehen, allein weil das Haus in Brandenburg steht.
Ludwigsfelde verstärkt diesen Effekt durch seine Eigenständigkeit: eigene Arbeitsplätze im Werk und im Gewerbepark, eigene Schulen, die Kristalltherme, und ein Hausmarkt, der trotz allem unter Großbeeren und Rangsdorf notiert. Die Kombination aus kürzestem Berlin-Weg, Industrielohn vor Ort und voller Landesförderung gibt es am südlichen Rand nur hier.
Wer in Ludwigsfelde an der Einkommensgrenze zweifelt, sollte erst rechnen lassen.
Auf dem Papier wirken die Grundwerte des Paragrafen 22 BbgWoFG eng, auch in der zum 1. Januar 2024 dynamisierten Höhe: 26.000 Euro für einen Zweipersonenhaushalt, 5.800 Euro je weiterer Person, 2.000 Euro je Kind. Die Einkommensgrenzenverordnung verdoppelt diesen Rahmen jedoch für selbst genutztes Wohneigentum.
Durchgerechnet für zwei Erwachsene mit zwei Kindern: Grundwert 26.000 Euro, die Kinder bringen als Haushaltsmitglieder je 5.800 Euro und als Kinder je 2.000 Euro dazu, macht 41.600 Euro. Die Verdopplung für selbst genutztes Wohneigentum hebt die Schwelle auf 83.200 Euro anrechenbares Jahreseinkommen, mit einem dritten Kind auf 98.800 Euro. Gemessen wird am Einkommen nach den Abzügen des Wohnraumförderungsrechts, das regelmäßig deutlich unter dem Brutto liegt. Ob Ihr Haushalt die Schwelle hält, prüfen wir kostenlos, bevor die Objektsuche startet.
An dieser Reihenfolge hängt die gesamte Förderung, denn vor der Förderzusage darf das Vorhaben nicht beginnen.
Auch in der Autostadt fährt die Förderung nur in eine Richtung. Vor dem Beginn muss die Förderzusage der ILB vorliegen. Eine notarielle Unterschrift für das Siedlungshaus an der du-Chesne-Straße ist davor nur mit kostenfreiem Rücktrittsrecht zulässig. Diese fünf Schritte halten die Spur.
- Budget und Einkommensgrenze prüfen. Wir rechnen das anrechenbare Einkommen und stecken den Kaufrahmen ab, bevor die Objektsuche beginnt.
- Sanierungsbedarf beziffern. Mindestens 500 Euro je Quadratmeter Wohnfläche müssen in das Haus fließen, sonst entfällt der Bestandsbonus.
- Vollständigen ILB-Antrag stellen. Mit der Stellungnahme der Gemeinde und vor jedem Vertrag. Ein Kaufvertrag vor der Zusage braucht ein kostenfreies Rücktrittsrecht.
- Auf die Zusage warten. Vor der Bewilligung darf nichts beginnen, nach der Zusage bleiben sechs Monate bis zum Start.
- Notartermin und Restfinanzierung. KfW-Anträge und der Vergleich von über 550 Finanzierungspartnern laufen parallel, unterschrieben wird zuletzt.
Im Praxisbeispiel kauft eine Ludwigsfelder Familie für 400.000 Euro und saniert für 120.000 Euro, mit 260.000 Euro vom Land.
Das Beispiel setzt im unteren Drittel der Ludwigsfelder Spanne an: 400.000 Euro für ein älteres Haus mit rund 130 Quadratmetern, dazu 120.000 Euro energetische Sanierung, zusammen 520.000 Euro Gesamtkosten. Die Kaufnebenkosten von rund 48.400 Euro stemmt die Familie zusätzlich. An Eigenleistung fordert die Richtlinie 15 Prozent der Gesamtkosten, also 78.000 Euro, davon wenigstens zwei Drittel als Geld.
Der Förderdeckel liegt bei 260.000 Euro, der Hälfte der Gesamtkosten: Die 30.000 Euro Zuschüsse fließen ungekürzt, das zinsfreie Baudarlehen wird vom Maximum auf 230.000 Euro begrenzt. Der KfW-Kredit 308 bringt mit zwei Kindern seine vollen 160.000 Euro zu 1,00 Prozent ein. Dafür wird das Klasse-F-Haus binnen viereinhalb Jahren zum Effizienzhaus 85 EE saniert oder erhält alle vier Einzelmaßnahmen, also Heizung, Fenster, Fassade und Dach. Der Bank verbleiben 22.000 Euro, ein Baustein, den der Vergleich von über 550 Finanzierungspartner zu Konditionen weit unter Normalniveau besetzt.
| Baustein | Betrag | Monatsrate |
|---|---|---|
| Eigenleistung (davon 52.000 € in Geld) | 78.000 € | 0 € |
| ILB-Zuschüsse, nicht rückzahlbar | 30.000 € | 0 € |
| ILB-Baudarlehen, 20 Jahre zinsfrei (gekappt) | 230.000 € | 575,00 € |
| KfW 308 Jung kauft Alt (zwei Kinder, 1,00 %, 30 Jahre) | 160.000 € | rund 515 € |
| Bankdarlehen (4,25 %, 30 Jahre), über 550 Finanzierungspartner im Vergleich | 22.000 € | rund 108 € |
| Gesamt (520.000 € Projekt) | 520.000 € | rund 1.198 € |
Ohne die Programme müsste die Bank 442.000 Euro tragen, was bei 4,25 Prozent auf etwa 2.174 Euro im Monat hinausliefe. Rund 976 Euro Unterschied, jeden Monat, für dasselbe sanierte Haus, und ein während der Laufzeit geborenes Kind brächte zusätzlich 10.000 Euro Darlehenserlass. Stellen Sie Ihre eigene Baustein-Kombination im Mischzinsrechner für die Immobilienfinanzierung zusammen. Ob Kaufen oder Mieten in Ludwigsfelde besser abschneidet, zeigt der Mieten-oder-Kaufen-Rechner, und ob ein Bankdarlehen oder eine Bausparfinanzierung günstiger trägt, stellt unser Vergleichsrechner Bankdarlehen oder Bausparen neutral gegenüber.
Die Richtlinie gilt bis Ende 2028, doch das Budget wird jedes Jahr neu verteilt.
Die Brandenburger Wohneigentumsförderung ist bis zum 31. Dezember 2028 befristet. Das klingt nach viel Zeit, täuscht aber. Die ILB bewilligt im Rahmen der jährlich verfügbaren Haushaltsmittel und ohne Rechtsanspruch, vollständige Anträge werden der Reihe nach bedient. Wer im Herbst einreicht, konkurriert mit allen, die das Jahresbudget schon angezapft haben.
Der Hauskredit in Ludwigsfelde konkurriert um Förderbudget mit dem ganzen Land, um die Häuser aber mit dem Berliner Süden, und beide Uhren ticken gleichzeitig. Den ILB-Antrag schon vor der Objektsuche vorzubereiten kostet nichts und verwandelt beide Fristen in einen Vorsprung.
Förderfähige Häuser stehen in Ludwigsfelde vom Werkssiedlungskern bis in die Ortsteile.
Die Autostadt wächst seit hundert Jahren mit ihrem Werk, entsprechend breit reicht der Bestand vom Siedlungshaus der Dreißigerjahre über DDR-Typen bis zu den neuen Quartieren, und der Hauskredit für Ludwigsfelde trägt die Förderprogramme in das gesamte ältere Segment.
| Lage | Einordnung für Käufer |
|---|---|
| Werkssiedlungskern und du Chesne | die gewachsenen Straßen der Industriejahrzehnte, gesucht und solide |
| Rousseau Park | das junge Vorzeigequartier, dessen Niveau sanierte Altbauten als Maßstab nehmen |
| Ludwigsdorf und Struveshof | ruhige Ränder mit Gärten und altem Baumbestand |
| Genshagen und Löwenbruch | dörfliche Ortsteile nahe Gewerbepark und Autobahnkreuz |
| Siethen und Gröben | Seenähe und Landluft, wenige Minuten vom Werkstor |
Bei der Anschlussfinanzierung in Ludwigsfelde zählt der aktuelle Objektwert, nicht der alte.
Werksarbeitsplätze und Berliner Pendlerdruck halten die Ludwigsfelder Nachfrage stabil, und das spürt jede Anschlussfinanzierung: Läuft die Zinsbindung Ihres Hauskredits in Ludwigsfelde aus, steht der Restschuld ein gewachsener Objektwert gegenüber, was den Verhandlungsspielraum bei alter wie neuer Bank vergrößert.
Wir prüfen zur Anschlussfinanzierung immer beides: die Prolongation der bisherigen Bank und die Umschuldung über den Vergleich von über 550 Finanzierungspartner. Steht ohnehin eine Modernisierung an, gehört sie in denselben Kredit, denn grundbuchlich gesichertes Geld ist deutlich günstiger als ein Blankodarlehen obendrauf.
Über 4.000 begleitete Finanzierungen später sprechen die Bewertungen für sich.
Einkommensgrenze, ILB-Antrag, KfW-Bausteine, Auszahlung: In Ludwigsfelde begleitet Sandro Wallisch den kompletten Weg persönlich, vom Standort Magdeburg aus im ganzen Bundesgebiet.
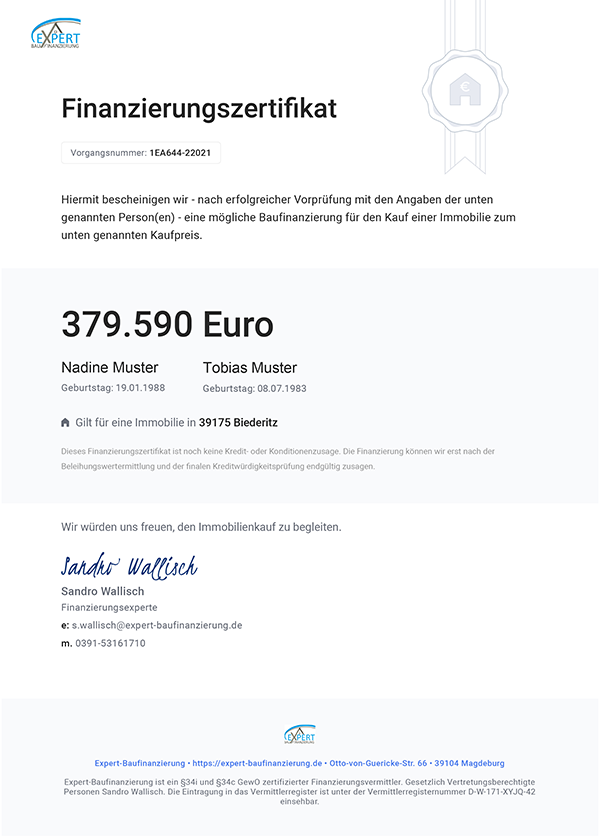
Wer die Finanzierungsbestätigung für Ludwigsfelde in der Hand hat, bietet belastbar und bekommt das Haus.
Sechsundzwanzig Verkäufe im Jahr bei tausenden Werksbeschäftigten mit Kaufinteresse: In Ludwigsfelde entscheidet die Vorbereitung. Mit belegter Finanzierung gehört Ihr Angebot zu denen, die Verkäufer ernst nehmen.
Direkt nach dem ersten Gespräch halten Sie die Bestätigung in der Hand, kostenlos und unverbindlich. Makler und Eigentümer sehen einen geprüften Käufer, während wir im Hintergrund bereits den ILB-Antrag vorbereiten.
Trägt Ihr Einkommen den Hauskauf in Ludwigsfelde? Der Budgetrechner antwortet in Minuten.
Bevor Sie in Ludwigsfelde besichtigen, sollten Sie die Zahl hinter Ihrem Hauskredit in Ludwigsfelde kennen. Der Rechner ermittelt sie aus Einkommen und Wunschrate, inklusive Sanierungsbudget.
Wie schnell Sie schuldenfrei sind, zeigt der Tilgungsrechner mit Sondertilgung.
Was Ihr Hauskredit im Monat kostet, rechnen Sie im Hauskredit Rechner mit aktuellen Konditionen durch.
Mehr Platz zum Rechnen bietet der Budgetrechner als eigene Seite. Die Sanierungsrate kalkuliert der Modernisierungskredit-Rechner, den schnellen Überschlag macht der Immobilienkredit-Rechner.
Ihre Finanzierungsanfrage für Ludwigsfelde nehmen wir hier direkt entgegen.
Beschreiben Sie Ihr Vorhaben, wir melden uns mit einer ersten Einschätzung zu Förderung, Immobilienkredit in Ludwigsfelde und Konditionen.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Die zwölf häufigsten Fragen zur Immobilienfinanzierung in Ludwigsfelde.
Wie hoch sind die Einkommensgrenzen für die ILB-Förderung in Ludwigsfelde?
Maßgeblich ist Paragraf 22 BbgWoFG in der zum 1. Januar 2024 dynamisierten Höhe mit 26.000 Euro für zwei Personen, 5.800 Euro je weiterer Person und 2.000 Euro je Kind, wobei Selbstnutzer das Doppelte ansetzen dürfen. Für eine Familie mit zwei Kindern ergibt das 83.200 Euro anrechenbares Jahreseinkommen, gerechnet nach den Abzügen des Förderrechts. Gerade bei Werkslöhnen mit Schichtzulagen lohnt die genaue Prüfung, denn das anrechenbare Einkommen liegt oft überraschend weit unter dem Brutto.
Wie viel Förderung bekommt eine Familie beim Hauskauf in Ludwigsfelde?
Eine Familie mit zwei Kindern erreicht 30.000 Euro Zuschuss, und das Baudarlehen summiert Grundbetrag, Bestandsbonus und Kinderbausteine auf regulär 260.000 Euro. Da das Land höchstens die Hälfte der anerkannten Gesamtkosten fördert, stehen im Praxisbeispiel dieser Seite 230.000 Euro Darlehen bereit, der Zuschuss übersteht jede Kappung ungekürzt.
Gibt es die ILB-Förderung auch ohne Kinder?
Ja. Ein kinderloser Haushalt erhält innerhalb der Grenzen 10.000 Euro Zuschuss und ein zinsfreies Baudarlehen bis 230.000 Euro, das der Bestandsbonus beim Kauf mit Sanierung um 20.000 Euro aufstockt. Nur KfW 308 bleibt Familien vorbehalten, an seine Stelle tritt dann ein Bankdarlehen aus dem Vergleich.
Was kostet ein Haus in Ludwigsfelde?
Im Mittel 3.890 Euro je Quadratmeter bei rund 130 Quadratmetern, also etwa 505.000 Euro, so die eigene Auswertungszeile aus 26 Verkäufen. Wichtiger ist die Spanne von 1.870 bis 6.210 Euro: Ältere Siedlungshäuser starten weit unter dem Mittel, und genau dieses Segment trägt die Förderprogramme. Großbeeren und Rangsdorf im Umfeld liegen nochmals darüber.
Kann man mit 4.000 Euro netto in Ludwigsfelde ein Haus finanzieren?
Ja. Als tragfähig gelten rund 40 Prozent des Nettos, und das Praxisbeispiel dieser Seite bleibt bei 4.000 Euro netto deutlich darunter, weil von 520.000 Euro Gesamtkosten nur 22.000 Euro über die Bank laufen. Ein Facharbeiterhaushalt aus dem Werk mit zwei Einkommen liegt typischerweise in genau diesem Korridor, und die verdoppelte Einkommensgrenze der ILB lässt ihn je nach Abzügen ins Programm.
Ist Ludwigsfelde günstiger als Berlin?
Ja, und zwar doppelt: Die angrenzenden Berliner Lagen Lichtenrade und Marienfelde handeln Einfamilienhäuser über Ludwigsfelder Niveau, und Berlin kennt keine Landesförderung für den Kauf, die IBB reicht allein KfW-Mittel durch. Südlich der Stadtgrenze addieren sich dagegen 30.000 Euro Zuschuss, das zinsfreie ILB-Darlehen und der niedrigere Kaufpreis zu einem Gesamtvorteil, der im Beispiel dieser Seite den Bankanteil auf 22.000 Euro von 520.000 Euro Gesamtkosten drückt.
Was bedeutet die Gebietskulisse für den Hauskauf in Ludwigsfelde?
Gefordert ist eine Kulisse des besonderen Städtebaurechts in der Stadt, wobei das gekaufte Haus beim Bestandserwerb mit Sanierung nicht selbst darin liegen muss. Ludwigsfelde entwickelt seine Mitte seit Jahren mit Instrumenten der Städtebauförderung, und welche Festlegung Ihr Objekt konkret betrifft, klärt die Stellungnahme der Stadt, die wir für den Antrag einholen.
Wann muss der Antrag bei der ILB gestellt werden?
Bevor irgendetwas bindend wird. Vor dem Beginn muss die Förderzusage vorliegen. Eine Unterschrift beim Notar oder ein Handwerkerauftrag davor ist nur mit kostenfreiem Rücktrittsrecht für den Fall zulässig, dass die Förderung ausbleibt. Sicher ist diese Abfolge: kompletter ILB-Antrag samt Stellungnahme der Stadt, Bewilligung abwarten, danach der Kaufvertrag. Ab Zusage bleiben sechs Monate für den Start.
Wie viel Eigenkapital verlangt die ILB-Förderung?
Die Richtlinie setzt 15 Prozent der Gesamtkosten als Eigenleistung an, mindestens zwei Drittel davon als Geld. Für das Ludwigsfelder Beispiel mit 520.000 Euro Gesamtkosten heißt das 78.000 Euro, davon 52.000 Euro auf dem Konto, während der Rest als eigene Arbeit am Haus zählen darf. Ein schon vorhandenes Grundstück geht mit seinem Verkehrswert in die Quote ein.
Welche KfW-Programme passen in Ludwigsfelde zur ILB-Förderung?
Den Kauf eines Hauses der Klassen F bis H begleitet KfW 308 Jung kauft Alt mit bis zu 160.000 Euro zu 1,00 Prozent für Familien mit zwei Kindern. Dafür muss das Haus binnen viereinhalb Jahren zum Effizienzhaus 85 EE werden oder alle vier Einzelmaßnahmen erhalten, also Heizung, Fenster, Fassade und Dach. Für die Sanierung passt entweder KfW 261 mit bis zu 150.000 Euro samt Tilgungszuschuss oder der Heizungszuschuss 458 als Einzelmaßnahme. Beides zusammen für dasselbe Haus schließt die KfW seit Juli 2026 aus. Wir takten alle Anträge samt Fristen aufeinander.
Wie hoch sind die Kaufnebenkosten in Ludwigsfelde?
In Brandenburg kommen rund 12,1 Prozent auf den Kaufpreis: 6,5 Prozent Grunderwerbsteuer, etwa 2 Prozent für Notar und Grundbuch sowie bis zu 3,57 Prozent Maklerprovision. Beim Beispielkauf für 400.000 Euro sind das gut 48.000 Euro, die kein Förderprogramm übernimmt und die deshalb zusätzlich zur Eigenleistung eingeplant werden müssen.
Wer begleitet in Ludwigsfelde den Weg von der Förderprüfung bis zur Auszahlung?
Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, seit 2002 im Finanzgeschäft, betreut jede Immobilienfinanzierung in Ludwigsfelde persönlich: von der Einkommens- und Objektprüfung über den vollständigen ILB-Antrag und die KfW-Anträge samt Energieeffizienz-Experte bis zum Bankvergleich über 550 Finanzierungspartner. Von der Hausbank kommt der Hinweis auf diese Programme selten, zu gering die Marge, bei uns beginnt die Rechnung damit.
Welche Bank ist die beste für eine Immobilienfinanzierung in Ludwigsfelde?
Die Frage lässt sich seriös nur für Ihren Fall beantworten, denn Zinsen und Risikogrenzen verschieben sich wöchentlich. Eine Bank, die bei viel Eigenkapital vorn liegt, fällt bei einer Vollfinanzierung oft zurück, und bei unsanierten Häusern gehen die Bewertungen weit auseinander. Für Ludwigsfelde vergleichen wir die Angebote von über 550 Finanzierungspartnern nebeneinander. Entscheidend ist am Ende ohnehin nicht der Zins einer einzelnen Bank, sondern Ihr Mischzins über alle Bausteine, denn das zinsfreie ILB-Baudarlehen und die KfW drücken ihn deutlich stärker als jeder Zinsvergleich. Für Ihr Haus in Ludwigsfelde rechnen wir beides zusammen.
Was ist derzeit ein realistischer Zinssatz für eine Immobilienfinanzierung?
Das sagen wir Ihnen tagesaktuell, denn die Sätze bewegen sich täglich. Ihr persönlicher Satz hängt an vier Größen, nämlich Beleihungsauslauf, Zinsbindung, Ihre finanzielle Situation und das Haus. Aussagekräftiger ist ohnehin der Mischzins über alle Bausteine. Wer KfW und das zinsfreie ILB-Baudarlehen einbaut, liegt regelmäßig ein bis zwei Prozentpunkte unter dem reinen Bankangebot. Ein Prozentpunkt weniger zählt bei 300.000 Euro Darlehen über die ganze Zinsbindung. Was für Ihr Vorhaben in Ludwigsfelde erreichbar ist, rechnen wir kostenfrei aus.
Reicht mein Einkommen für 300.000 Euro Immobilienkredit?
Für eine reine Bankfinanzierung brauchen Sie rund 3.900 Euro Haushaltsnetto. Gerechnet ist das mit 4,25 Prozent Zins und 2 Prozent Tilgung, und die Belastung sollte 40 Prozent Ihres Nettos nicht übersteigen. Mit Förderung wird es leichter. Bei 2,5 Prozent Mischzins reichen rund 2.800 Euro netto. Was in Ihrem Fall trägt, rechnen wir für Ludwigsfelde im kostenlosen Erstgespräch aus.
Hauskredit in der Region um Ludwigsfelde.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Brandenburg-Seiten finden Sie in der Übersicht Hauskredit Brandenburg.
Förderangaben, Quellen und Stand
Alle Förderzahlen dieser Seite stammen aus den amtlichen Unterlagen des Landes Brandenburg und der KfW, alle Marktzahlen aus den Grundstücksmarktberichten der Gutachterausschüsse. Stand der Angaben: September 2026.
Quellen und Pflichtangaben im Detail
Wohneigentumsförderung nach der Richtlinie zur Förderung von selbstgenutztem Wohneigentum des Landes Brandenburg, in Kraft ab 1. Januar 2026, außer Kraft mit Ablauf des 31. Dezember 2028. Zuschuss 10.000 Euro, Baudarlehen bis 230.000 Euro, zwanzig Jahre zinsfrei ab Vollauszahlung, Tilgung mindestens 3 Prozent zuzüglich ersparter Zinsen. Beim Bestandserwerb zusätzlich 20.000 Euro Baudarlehen, je Kind 5.000 Euro Baudarlehen und 10.000 Euro Zuschuss, Tilgungsnachlass 10.000 Euro je während der Bindung geborenem Kind. Die Förderung beträgt höchstens 50 Prozent der anerkannten Gesamtkosten, gekürzt werden vorrangig die Darlehen. Eigenleistung mindestens 15 Prozent der Gesamtkosten, davon wenigstens zwei Drittel in Geldmitteln. Voraussetzung sind mindestens 500 Euro Instandsetzung und Modernisierung je Quadratmeter Wohnfläche, zwanzig Jahre Selbstnutzung als Hauptwohnsitz und der Antrag bei der ILB vor Vorhabensbeginn. Vor dem Beginn muss die Förderzusage vorliegen. Zulässig ist ein Vertrag mit kostenfreiem Rücktrittsrecht für den Fall, dass die Förderung ausbleibt. Ein Rechtsanspruch besteht nach Paragraf 11 Absatz 4 BbgWoFG nicht, die ILB entscheidet im Rahmen der verfügbaren Haushaltsmittel. Entgelte: 2 Prozent des Nominalbetrags einmalig, 0,5 Prozent jährlich auf die Restschuld.
Einkommensgrenzen nach Paragraf 22 BbgWoFG in der zum 1. Januar 2024 dynamisierten Höhe (Bekanntmachung MIL vom 6. Juni 2023, ABl. S. 678): 18.500 Euro für eine Person, 26.000 Euro für zwei Personen, je weitere Person 5.800 Euro, je Kind 2.000 Euro. Überschreitung um bis zu 100 Prozent nach Paragraf 2 BbgWoFEGV. KfW-Angaben nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21. Juli 2026, dem Merkblatt Kredit Nr. 308 in der Fassung 08/2026 und dem Merkblatt zur Heizungsförderung 458 in der Fassung 07/2026, gültig ab 21. Juli 2026. Zinssatz KfW 308 laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. KfW 308 fördert selbst genutzte Häuser und Eigentumswohnungen der Klassen F bis H. Die Sanierung muss binnen 4,5 Jahren zum Effizienzhaus 85 EE führen oder die vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung umfassen. KfW 261 und die Einzelmaßnahmen nach KfW 458 oder BAFA schließen sich seit dem 21. Juli 2026 für dasselbe Haus aus, zwischen beiden liegen mindestens drei Jahre. Die Stufe Effizienzhaus 55 im Klimafreundlichen Neubau ist nach dem Merkblatt 297/298 in der Fassung 07/2026 befristet, ein Enddatum nennt die KfW dort nicht.
Marktzahlen für Ludwigsfelde aus dem Grundstücksmarktbericht 2025 des Gutachterausschusses für Grundstückswerte im Landkreis Teltow-Fläming, eigene Auswertungszeile für Ludwigsfelde samt Vergleichswerten der Nachbargemeinden und Bodenrichtwertniveaus, sowie aus dem Grundstücksmarktbericht 2025 des Oberen Gutachterausschusses des Landes Brandenburg.
Förderprogramme ändern sich, verbindlich sind immer die Zusagen der ILB und der KfW. Fachlich verantwortlich für diese Seite ist Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, Immobiliardarlehensvermittler mit Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung, seit 2002 in der Finanzbranche.
Ihr Hauskredit in Ludwigsfelde beginnt mit dem ILB-Antrag, nicht mit der Unterschrift.
Ein Bankanteil von 22.000 Euro statt der ganzen Summe liegt im Beispiel zwischen gefördertem und ungefördertem Weg. Diese Differenz entscheidet sich an der Reihenfolge, denn ein Kaufvertrag vor der Förderzusage braucht ein kostenfreies Rücktrittsrecht. Im kostenlosen Rechentermin gehen wir Einkommensgrenze, Objekt und Förderrahmen durch, bevor Sie suchen.