
 Ihr Berater Sandro Wallisch, Spezialist für Potsdam und ganz Brandenburg
Immobilienfinanzierung Potsdam. Die ILB legt bis zu 30.000 Euro Zuschuss dazu und verlangt zwanzig Jahre lang keinen Zins.
Potsdam ist der teuerste Hausmarkt Brandenburgs, das verschweigen wir nicht. Den Kauf einer älteren Immobilie trägt zusätzlich KfW 308, die Sanierung übernimmt KfW 261 oder KfW 458, den Rest holt der Vergleich von über 550 Finanzierungspartnern. Der Haken ist der Kalender. Vor dem Beginn muss die Förderzusage der ILB vorliegen, ein Kaufvertrag davor braucht ein kostenfreies Rücktrittsrecht.
Ihre Rate für Potsdam mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Potsdam möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen die ILB-Wohneigentumsförderung und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Hauskredit Potsdam. Eine Familie mit zwei Kindern kauft ein Bestandshaus für 480.000 Euro, saniert für 120.000 Euro, erhält 34.750 Euro geschenkt und tilgt 260.000 Euro davon komplett ohne Zinsen.
Die Wohneigentumsförderung des Landes Brandenburg besteht aus einem Zuschuss von 10.000 Euro und einem Baudarlehen von 230.000 Euro, das zwanzig Jahre zinsfrei bleibt. Beim Kauf eines Bestandsgebäudes kommen 20.000 Euro Darlehen dazu, je Kind weitere 5.000 Euro Darlehen und 10.000 Euro Zuschuss. Vor dem Beginn muss die Förderzusage der Investitionsbank des Landes Brandenburg vorliegen, zulässig ist ein Kaufvertrag mit kostenfreiem Rücktrittsrecht. Die Eigenleistung beträgt mindestens 15 Prozent, die Förderung höchstens die Hälfte der Gesamtkosten. Die Richtlinie gilt bis Ende 2028, ein Rechtsanspruch besteht nicht.
Die Immobilienfinanzierung in Potsdam gelingt dort, wo Babelsberg zu teuer ist und der Bestand rechnet.
Wer in Potsdam ein Haus sucht, kennt das Muster. In Babelsberg und an den Seen rufen Verkäufer Preise auf, die selbst gute Einkommen sprengen, und der Neubau startet laut Gutachterausschuss bei 5.350 Euro je Quadratmeter. Die Chance liegt eine Preisklasse darunter. Häuser mit Baujahr vor 1960 wechseln im Median für 4.540 Euro je Quadratmeter den Besitzer, in Randlagen wie Waldstadt, Am Stern, Fahrland oder Eiche auch darunter. Diese Häuser brauchen eine Sanierung, und genau dafür zahlt das Land. Ein Hauskredit Potsdam wird so zur Rechenaufgabe mit drei Töpfen, dem zinsfreien ILB-Baustein, den KfW-Programmen für Kauf und Sanierung und dem Bankdarlehen aus dem Vergleich von über 550 Finanzierungspartnern.
Diese Seite führt Sie durch alle Bausteine, mit den amtlichen Zahlen des Gutachterausschusses und den Bedingungen aus der Förderrichtlinie.
An diesen sechs Zahlen entscheidet sich, ob der Hauskredit in Potsdam für Sie aufgeht.
Diese Seite führt Sie Schritt für Schritt durch die Potsdamer Förderung.
- Was Häuser in Potsdam wirklich kosten, mit den amtlichen Zahlen des Gutachterausschusses.
- Wie sich der Immobilienkredit in Potsdam zusammensetzt, aus ILB, KfW und Bankdarlehen.
- Was die Wohneigentumsförderung der ILB leistet, zinsfreies Darlehen, Zuschüsse, Bedingungen.
- Ob Ihr Einkommen in die Grenzen passt, mit konkreten Zahlen statt Verweisen.
- Warum die Förderzusage vor dem Beginn vorliegen muss und wie der Weg zur ILB aussieht.
- Ein durchgerechnetes Beispiel für eine Familie mit zwei Kindern.
- Zwölf Fragen und Antworten zum Hauskredit Potsdam und zur Immobilienfinanzierung in Potsdam.
Starten Sie Ihren Zinsvergleich für Potsdam in einer halben Minute.
Für den Bankanteil an Ihrem Immobilienkredit in Potsdam vergleichen wir die Konditionen von über 550 Finanzierungspartnern. Tragen Sie Ihr Vorhaben ein, das Ergebnis ist kostenlos und unverbindlich.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Potsdam ruft die höchsten Hauspreise Brandenburgs auf, und genau darin steckt die Chance im Bestand.
Der Gutachterausschuss der Landeshauptstadt wertet jedes Jahr die beurkundeten Kaufverträge aus, das sind echte Abschlüsse und keine Portalwünsche. Für 2025 ergibt sich ein klares Bild. Ein freistehendes Haus kostete im Durchschnitt 691.000 Euro, so viel wie nirgends sonst im Land, mit steigender Tendenz.
| Baujahr | Median je m² Wohnfläche | typische Wohnfläche |
|---|---|---|
| vor 1960 | 4.540 € | rund 160 m² |
| 1960 bis 1990 | 4.430 € | rund 130 m² |
| 1991 bis 2001 | 5.280 € | rund 145 m² |
| 2002 bis 2020 | 5.350 € | rund 150 m² |
Zwischen dem Haus von 1975 und dem Haus von 2015 liegen im Median gut 900 Euro je Quadratmeter, bei 140 Quadratmetern also rund 130.000 Euro. Diese Differenz ist Ihr Sanierungsbudget, und sie bestimmt die ganze Immobilienfinanzierung in Potsdam. Wer das ältere Haus kauft und energetisch saniert, holt sich den Unterschied über die Förderung zurück, denn nur der Bestand öffnet die Töpfe der ILB und den KfW 308. Für die Sanierung verlangt die ILB mindestens 500 Euro je Quadratmeter Wohnfläche, das passt zu einer ernsthaften energetischen Modernisierung ohnehin zusammen.
Zur Einordnung der Landesvergleich aus demselben Bericht. Im Berliner Umland ohne Potsdam kostet das freistehende Haus im Schnitt 493.000 Euro, im weiteren Metropolenraum 247.000 Euro. Wer im Potsdamer Speckgürtel sucht, etwa in Werder oder im Umland von Potsdam-Mittelmark, findet unsere Nachbarseiten über die Übersicht Hauskredit Brandenburg.
So verteilt sich der Immobilienkredit in Potsdam auf ein zinsfreies Landesdarlehen, die KfW und die Bank.
Kein einzelner Topf finanziert einen Hauskredit in Potsdam allein. Die Kunst liegt in der Reihenfolge und der Kombination, und die sieht bei einem Bestandskauf mit Sanierung so aus.
Baustein 1. Das zinsfreie ILB-Darlehen mit Zuschuss
Die Wohneigentumsförderung des Landes bringt 230.000 Euro Baudarlehen, beim Bestandskauf 250.000 Euro, je Kind weitere 5.000 Euro. Zwanzig Jahre lang fällt kein Zins an, getilgt wird mit mindestens 3 Prozent im Jahr. Dazu kommen 10.000 Euro Zuschuss plus 10.000 Euro je Kind.
Baustein 2. KfW 308 für den Kauf der älteren Immobilie
Jung kauft Alt fördert Familien mit mindestens einem minderjährigen Kind beim Kauf eines Hauses oder einer Eigentumswohnung der Energieklassen F, G oder H. Mit einem Kind bis 140.000 Euro, mit zwei Kindern bis 160.000 Euro, ab drei Kindern bis 180.000 Euro, zu 1,00 Prozent bei 26 bis 35 Jahren Laufzeit. Bedingung ist die Sanierung binnen viereinhalb Jahren zum Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen, also Heizung, Fenster, Fassade und Dach.
Baustein 3. KfW 261 oder KfW 458 für die Sanierung
Der KfW 261 finanziert die Sanierung zum Effizienzhaus mit bis zu 150.000 Euro je Wohneinheit zu 3,49 Prozent und erlässt beim Effizienzhaus 55 EE 5 Prozent der Kreditsumme. Weitere 10 Prozentpunkte Bonus für Worst Performing Buildings gibt es nur bei Klasse H oder mindestens 300 kWh je Quadratmeter. Wer statt des Effizienzhauses nur die Heizung tauscht, erhält aus KfW 458 30 Prozent Grundförderung und als Selbstnutzer 16 Prozent Klimageschwindigkeitsbonus beim Tausch einer Öl-, Kohle-, Gasetagen- oder Nachtspeicherheizung oder einer mindestens 20 Jahre alten Gas- oder Biomasseheizung, höchstens 22.400 Euro. Beide Programme schließen sich für dasselbe Haus aus.
Baustein 4. Das Bankdarlehen aus dem Vergleich von über 550 Finanzierungspartnern
Was nach Förderung und Eigenkapital übrig bleibt, finanziert die Bank mit dem besten Zins aus dem Marktvergleich. Weil die Förderbausteine den Bankanteil am Immobilienkredit in Potsdam klein halten, sinkt der Beleihungsauslauf, und genau das drückt den Zinssatz noch einmal.
Ein Wort zur Ehrlichkeit. Banken und viele Vermittler bieten Förderdarlehen selten von sich aus an, denn an einem zinsfreien Landesdarlehen verdient niemand eine Marge. Das ist kein Vorwurf, sondern ein Anreizproblem, und es erklärt, warum Käufer die Programme so oft erst nach dem Notartermin entdecken, wenn es zu spät ist. Wir bauen die Förderung von Anfang an in die Immobilienfinanzierung Potsdam ein.
Die Wohneigentumsförderung der ILB kostet zwanzig Jahre lang keinen Zins und schenkt Familien fünfstellige Zuschüsse.
Für den Hauskredit in Potsdam ist dieses Programm der stärkste Baustein, denn kein anderes Bundesland kombiniert derzeit ein so hohes zinsfreies Darlehen mit echten Zuschüssen. Die Richtlinie zur Förderung von selbstgenutztem Wohneigentum gilt vom 1. Januar 2026 bis zum 31. Dezember 2028, Bewilligungsstelle ist die Investitionsbank des Landes Brandenburg.
| Bestandteil | Betrag |
|---|---|
| Zuschuss, nicht rückzahlbar | 10.000 € |
| Zinsfreies Baudarlehen | 230.000 € |
| Zusatzdarlehen beim Kauf eines Bestandsgebäudes | 20.000 € |
| Je Kind zusätzlich | 5.000 € Darlehen und 10.000 € Zuschuss |
| Haushalte mit geringen Einkünften | weitere 10.000 € Zuschuss |
| Kind, das während der Bindung geboren wird | 10.000 € Tilgungsnachlass |
Die Bedingungen gehören genauso auf den Tisch. Gefördert wird der Kauf eines Bestandsgebäudes nur, wenn Sie mindestens 500 Euro je Quadratmeter Wohnfläche in Instandsetzung und Modernisierung stecken. Die Summe aller Förderungen bleibt auf die Hälfte der anerkannten Gesamtkosten begrenzt. Als Eigenleistung verlangt die ILB beim Bestandskauf mindestens 15 Prozent der Gesamtkosten, davon wenigstens zwei Drittel in Geld. Sie verpflichten sich zu zwanzig Jahren Selbstnutzung als Hauptwohnsitz. Und die ILB berechnet ein Verwaltungsentgelt von einmalig 2 Prozent des Darlehens plus 0,5 Prozent jährlich auf die Restschuld. Bei 260.000 Euro sind das 5.200 Euro zu Beginn und im ersten Jahr 1.300 Euro, danach sinkt das jährliche Entgelt mit der Restschuld. Das ist der komplette Preis für zwanzig Jahre ohne Zinsen und damit weit günstiger als jedes Bankdarlehen.
Ein Rechtsanspruch auf die Förderung besteht nicht, die ILB entscheidet nach Ermessen im Rahmen der verfügbaren Haushaltsmittel. Das ist kein Grund zur Sorge, aber ein Grund zur Eile, denn wer früh im Jahr vollständig beantragt, steht in der Reihenfolge vorn.
Zwanzig S-Bahn-Minuten weiter in Berlin fehlt dieser Baustein komplett.
Wer in Berlin kauft, bekommt vom Land keinen Cent Kaufförderung. Die Investitionsbank Berlin leitet für den Erwerb lediglich die KfW-Programme durch, eigene Zuschüsse gibt es dort nur für Solaranlagen und Gründächer. Auf der Brandenburger Seite der Stadtgrenze sieht die Rechnung anders aus, denn die ILB zahlt einer Familie mit zwei Kindern 30.000 Euro Zuschuss und stellt bis zu 260.000 Euro Baudarlehen zwanzig Jahre lang zinsfrei.
Für Potsdam heißt das: Der Umzug über die Havel wird vom Land bezahlt, während dieselbe Familie in Berlin-Zehlendorf oder Spandau leer ausgeht. Rechnet man den Zuschuss und den Zinsvorteil des zinsfreien Darlehens zusammen, liegt der Brandenburg-Vorteil über die ersten zwanzig Jahre bei einem sechsstelligen Betrag. Genau deshalb prüfen wir für Pendlerfamilien immer beide Seiten der Stadtgrenze.
Die Einkommensgrenzen der ILB sind großzügiger, als die meisten Potsdamer Familien vermuten.
Die häufigste Frage zur geförderten Immobilienfinanzierung in Potsdam betrifft das Einkommen, und die Antwort überrascht regelmäßig. Die Grundwerte stehen in Paragraf 22 des Brandenburgischen Wohnraumförderungsgesetzes, seit dem 1. Januar 2024 in dynamisierter Höhe. Ein Zweipersonenhaushalt darf 26.000 Euro anrechenbares Jahreseinkommen haben, jede weitere Person erhöht die Grenze um 5.800 Euro, jedes Kind um weitere 2.000 Euro. Bei selbst genutztem Wohneigentum dürfen diese Grenzen um bis zu 100 Prozent überschritten werden.
| Haushalt | Grenze | verdoppelt für Wohneigentum |
|---|---|---|
| Paar ohne Kinder | 26.000 € | 52.000 € |
| Familie mit einem Kind | 33.800 € | 67.600 € |
| Familie mit zwei Kindern | 41.600 € | 83.200 € |
| Familie mit drei Kindern | 49.400 € | 98.800 € |
Entscheidend ist das Wort anrechenbar. Gerechnet wird nicht mit dem Brutto, sondern nach den Abzügen des Wohnraumförderungsrechts, unter anderem für Steuern und Sozialversicherung. Eine Familie mit zwei Kindern und deutlich über 90.000 Euro Bruttoeinkommen kann deshalb innerhalb der Grenze liegen. Ob das bei Ihnen passt, rechnen wir vor dem Antrag verbindlich durch, diese Prüfung gehört bei uns zum kostenlosen Erstgespräch.
An dieser Reihenfolge hängt die gesamte Förderung, denn vor der Förderzusage darf das Vorhaben nicht beginnen.
Die wichtigste Regel der Brandenburger Förderung ist unscheinbar und kostet bei Missachtung sechsstellige Beträge. Ein Vorhaben darf vor der Förderzusage nicht begonnen werden. Als Beginn zählt bereits der notarielle Kaufvertrag, außer er enthält ein kostenfreies Rücktrittsrecht für den Fall, dass die Förderung ausbleibt. Wer erst kauft und dann fragt, verliert den KfW 308 und ohne dieses Rücktrittsrecht auch die ILB-Förderung.
- Objekt und Förderfähigkeit prüfen. Energieklasse, Sanierungsbedarf von mindestens 500 Euro je Quadratmeter, Gebietskulisse des Ortes und Ihre Einkommensgrenze. Das erledigen wir vor jedem weiteren Schritt.
- Finanzierung strukturieren. ILB-Baustein, KfW-Programme und Bankanteil aus dem Vergleich von über 550 Finanzierungspartnern, mit Eigenleistung von mindestens 15 Prozent und Nebenkosten von rund 12,1 Prozent.
- Antrag bei der ILB einreichen. Direkt bei der Investitionsbank des Landes Brandenburg, die Gemeinde steuert eine Stellungnahme zu den städtebaulichen Rahmenbedingungen bei.
- Zusage abwarten, dann beurkunden. Erst mit der Förderzusage unterschreiben Sie den Kaufvertrag. Der Baubeginn folgt spätestens sechs Monate nach der Zusage, bezugsfertig soll das Haus in der Regel binnen 24 Monaten sein.
Zur Gebietskulisse gehört eine Besonderheit, die oft missverstanden wird. Grundsätzlich fördert das Land in festgelegten Gebieten wie Sanierungsgebieten oder Vorranggebieten Wohnen. Für den Kauf eines Bestandsgebäudes mit Sanierung genügt es jedoch, dass der Ort eine solche Kulisse überhaupt hat, das Haus selbst muss nicht darin liegen. Potsdam weist förmlich festgelegte Sanierungsgebiete und Entwicklungsbereiche aus, der Grundstücksmarktbericht der Landeshauptstadt führt sie in einem eigenen Abschnitt. Die Prüfung im Einzelfall übernehmen wir.
Im Praxisbeispiel kauft eine Potsdamer Familie für 480.000 Euro, saniert für 120.000 Euro und braucht dafür kein einziges klassisches Bankdarlehen.
Zinssätze Stand September 2026. Eine Familie mit zwei Kindern kauft ein Einfamilienhaus mit 120 Quadratmetern am Stern, Baujahr 1975, Energieklasse G, für 480.000 Euro und saniert für 120.000 Euro auf Effizienzhaus 55 EE. Die Gesamtkosten liegen bei 600.000 Euro, dazu kommen rund 58.000 Euro Nebenkosten aus eigenen Mitteln.
| Baustein | Betrag | Monatsrate |
|---|---|---|
| ILB-Baudarlehen, zwanzig Jahre zinsfrei | 260.000 € | 650 € reine Tilgung |
| ILB-Zuschüsse, nicht rückzahlbar | 30.000 € | 0 € |
| KfW 308 Jung kauft Alt, zwei Kinder, 1,00 %, 30 Jahre | 125.000 € | rund 402 € |
| KfW 261 für die Sanierung, 3,49 %, 30 Jahre | 95.000 € | rund 426 € |
| Eigene Mittel, 15 Prozent der Gesamtkosten | 90.000 € | 0 € |
Zusammen decken die Bausteine die 600.000 Euro vollständig, ein klassisches Bankdarlehen ist in dieser Konstellation gar nicht nötig. Die monatliche Gesamtrate für diesen Hauskredit in Potsdam liegt bei rund 1.478 Euro, davon kosten 650 Euro keinen einzigen Cent Zinsen. Geschenkt werden der Familie 30.000 Euro ILB-Zuschuss und beim Effizienzhaus 55 EE weitere 4.750 Euro Tilgungszuschuss aus dem KfW 261, zusammen 34.750 Euro. Den Bonus für Worst Performing Buildings gibt es für dieses Haus der Klasse G nicht, er setzt Klasse H oder mindestens 300 kWh je Quadratmeter voraus. Der Tilgungszuschuss verkürzt die Laufzeit des KfW-Kredits, die Rate bleibt gleich. Die Förderung von 290.000 Euro bleibt unter der Hälfte der Gesamtkosten, die Deckelung ist also eingehalten. Der KfW-261-Zins von 3,49 Prozent gilt bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung, verbindlich ist die Zusage.
Zum Vergleich die Rechnung ohne Förderung. 510.000 Euro Bankdarlehen bei 4,25 Prozent Zins und einer Tilgung von 2 Prozent kosten rund 2.656 Euro im Monat. Die Familie im Beispiel spart also rund 1.178 Euro monatlich und startet mit 34.750 Euro Geschenken.
Stellen Sie Ihre eigene Baustein-Kombination im Mischzinsrechner für die Immobilienfinanzierung zusammen. Ob Kaufen oder Mieten in Potsdam besser abschneidet, zeigt der Mieten-oder-Kaufen-Rechner, und ob ein Bankdarlehen oder eine Bausparfinanzierung günstiger trägt, stellt unser Vergleichsrechner Bankdarlehen oder Bausparen neutral gegenüber.
Die Richtlinie gilt bis Ende 2028, doch das Budget wird jedes Jahr neu verteilt.
Die Brandenburger Wohneigentumsförderung ist bis zum 31. Dezember 2028 befristet. Das klingt nach viel Zeit, täuscht aber. Die ILB bewilligt im Rahmen der jährlich verfügbaren Haushaltsmittel und ohne Rechtsanspruch, vollständige Anträge werden der Reihe nach bearbeitet. Dazu kommt der Kalender des Marktes. Der Gutachterausschuss meldet für Potsdam steigende Preise, jedes Jahr Warten macht das Haus teurer und die Förderung wertvoller. Wer 2026 kauft, sichert sich beides, den heutigen Preis und den vollen Fördertopf.
Förderfähige Häuser stehen in Potsdam vor allem dort, wo die Stadt in den Sechzigern und Siebzigern gewachsen ist.
Babelsberg bleibt das begehrteste Pflaster der Stadt, mit Altbauten, Medienstandort und Preisen, die regelmäßig über dem Median liegen. Wer dort fündig wird, kauft oft ein Haus mit Baujahr vor 1948, und genau diese Häuser erfüllen die Energieklassen F bis H für den KfW 308 am häufigsten. Bezahlbarer wird es in der Waldstadt und Am Stern, wo Ein- und Zweifamilienhäuser der Sechziger und Siebziger stehen, außerdem in Drewitz. Im Norden bieten Fahrland, Neu Fahrland und Groß Glienicke Bestand mit Grundstücken, die im Umlandvergleich noch vernünftig bepreist sind, im Westen sind es Eiche und Golm mit Nähe zu Universität und Wissenschaftspark.
Für alle diese Lagen gilt dieselbe Rechnung. Das ältere Haus kostet im Median 4.430 bis 4.540 Euro je Quadratmeter, der sanierte Neubaustandard 5.350 Euro. Die Lücke dazwischen finanziert das Land mit, über das zinsfreie ILB-Darlehen und die Tilgungszuschüsse der KfW. Ein Immobilienkredit Potsdam, der diese Reihenfolge beachtet, schlägt jede Standardfinanzierung.
Läuft Ihre Zinsbindung aus, arbeitet der Potsdamer Markt für Sie.
Steigende Preise haben eine angenehme Nebenwirkung für alle, die ihren Hauskredit in Potsdam schon bedienen. Der Beleihungsauslauf sinkt von allein, denn die Restschuld trifft auf einen gestiegenen Objektwert. Bei der Anschlussfinanzierung verhandeln wir mit genau diesem Argument und vergleichen wieder über 550 Finanzierungspartner. Wer die Verlängerung mit einer Modernisierung verbindet, holt sich zusätzlich die Zuschüsse von BAFA und KfW in die Rechnung. Mehr dazu auf unserer Seite zur Anschlussfinanzierung.
Über 4.000 begleitete Finanzierungen später sprechen die Bewertungen für sich.
Von der Prüfung der Einkommensgrenze über den ILB-Antrag bis zur Auszahlung des letzten Zuschusses begleitet Sandro Wallisch jede Immobilienfinanzierung in Potsdam persönlich, bundesweit vom Standort Magdeburg aus.
Wer die Finanzierungsbestätigung für Potsdam in der Hand hat, bietet belastbar und bekommt das Haus.
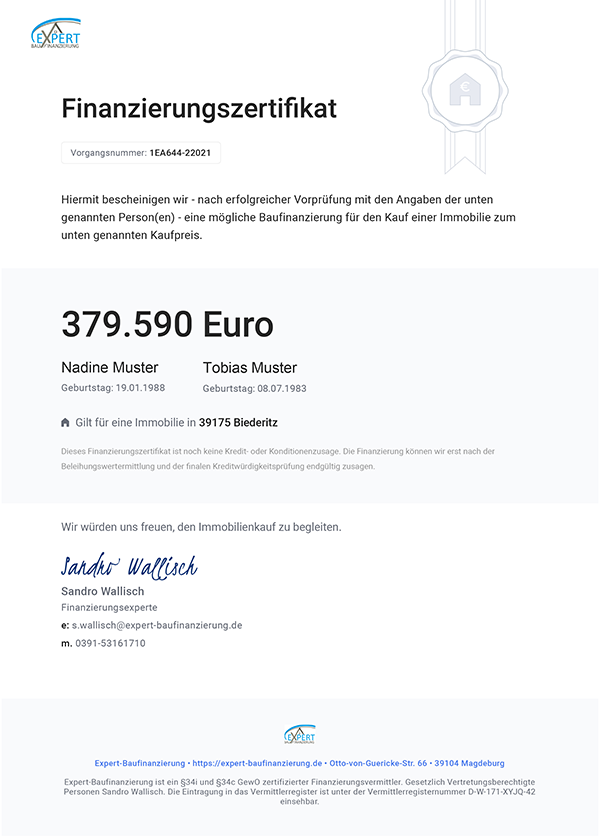
Auf dem Potsdamer Markt entscheiden oft Tage, und die geprüfte Immobilienfinanzierung in Potsdam ist dabei Ihr stärkstes Argument. Verkäufer und Makler nehmen das Angebot ernst, hinter dem eine geprüfte Finanzierung steht. Wir erstellen Ihnen nach der Erstprüfung eine Finanzierungsbestätigung, mit der Sie in Besichtigungen und Verhandlungen auftreten, während wir parallel den ILB-Antrag vorbereiten. So verlieren Sie kein Objekt an schnellere Bieter und keine Förderung an den Kalender.
Passt Potsdam in Ihr Budget? Der Rechner sagt es Ihnen sofort.
Ermitteln Sie, welche Kaufsumme Ihr Einkommen trägt, bevor Sie das erste Exposé anfragen. Das ist der ehrliche Startpunkt für jeden Hauskredit Potsdam.
Wie schnell Sie schuldenfrei sind, zeigt der Tilgungsrechner mit Sondertilgung.
Was Ihr Hauskredit im Monat kostet, rechnen Sie im Hauskredit Rechner mit aktuellen Konditionen durch.
Lieber im Vollbild rechnen? Hier geht es zum Budgetrechner als eigene Seite. Für geplante Sanierungsraten lohnt der Modernisierungskredit-Rechner, und eine schnelle Ersteinschätzung liefert der Immobilienkredit-Rechner.
Stellen Sie Ihre Finanzierungsanfrage für Potsdam direkt und kostenlos.
Beschreiben Sie Ihr Vorhaben, wir melden uns mit einer ersten Einschätzung zu Förderung, Immobilienkredit Potsdam und Konditionen.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Diese zwölf Fragen zum Hauskredit Potsdam hören wir am häufigsten.
Wie hoch sind die Einkommensgrenzen für die ILB Wohneigentumsförderung?
Die Grundwerte stehen in Paragraf 22 des Brandenburgischen Wohnraumförderungsgesetzes, seit dem 1. Januar 2024 in dynamisierter Höhe. Ein Zweipersonenhaushalt darf 26.000 Euro anrechenbares Jahreseinkommen haben, jede weitere Person bringt 5.800 Euro dazu und jedes Kind noch einmal 2.000 Euro. Bei selbst genutztem Wohneigentum dürfen diese Grenzen um bis zu 100 Prozent überschritten werden. Für eine Familie mit zwei Kindern sind damit bis zu 83.200 Euro anrechenbares Einkommen möglich. Gerechnet wird nach den Abzügen des Wohnraumförderungsrechts, nicht mit dem Brutto. Wer brutto deutlich darüber liegt, kann die Grenze trotzdem einhalten, diese Prüfung übernehmen wir.
Wie viel Förderung bekommt eine Familie in Potsdam von der ILB?
Die Grundförderung besteht aus 10.000 Euro Zuschuss und einem zinsfreien Baudarlehen von 230.000 Euro. Beim Kauf eines Bestandsgebäudes kommen 20.000 Euro Darlehen dazu, je Kind weitere 5.000 Euro Darlehen und 10.000 Euro Zuschuss. Eine Familie mit zwei Kindern kommt so auf 260.000 Euro zinsfreies Darlehen und 30.000 Euro geschenkten Zuschuss. Die Summe der Förderungen ist auf die Hälfte der anerkannten Gesamtkosten begrenzt.
Gibt es die ILB-Förderung auch ohne Kinder?
Ja. Die Grundförderung aus 10.000 Euro Zuschuss und 230.000 Euro zinsfreiem Baudarlehen gilt unabhängig von Kindern, beim Bestandskauf zuzüglich 20.000 Euro Darlehen. Kinder erhöhen die Beträge, sind aber keine Voraussetzung. Anders als beim KfW 308, der ein minderjähriges Kind im Haushalt verlangt.
Was kostet ein Haus in Potsdam pro Quadratmeter?
Der Gutachterausschuss der Landeshauptstadt weist für 2025 im Median 4.540 Euro je Quadratmeter für Häuser mit Baujahr vor 1960 aus und 5.350 Euro für Baujahre 2002 bis 2020. Der durchschnittliche Gesamtkaufpreis eines freistehenden Hauses liegt bei 691.000 Euro, Tendenz steigend. Grundlage sind beurkundete Kaufverträge, nicht Angebotspreise.
Kann man mit 3.000 Euro netto in Potsdam ein Haus finanzieren?
3.000 Euro netto tragen bei 4,25 Prozent Zins und 2 Prozent Tilgung ein Bankdarlehen von rund 230.000 Euro. Mit dem zinsfreien ILB-Baustein, der die Durchschnittsbelastung deutlich senkt, sind bei gleichem Einkommen spürbar höhere Summen möglich. Für ein frei stehendes Haus im Potsdamer Stadtgebiet bleibt das Budget trotzdem knapp, realistischer sind ältere Bestandsobjekte in Randlagen oder eine Eigentumswohnung. Was in Ihrem Fall trägt, rechnen wir im kostenlosen Erstgespräch aus.
Wie funktioniert das zinsfreie Baudarlehen der ILB genau?
Das Darlehen bleibt ab der Vollauszahlung zwanzig Jahre lang zinsfrei, danach gelten Kapitalmarktkonditionen. Getilgt wird mit mindestens 3 Prozent im Jahr zuzüglich der ersparten Zinsen, bei 260.000 Euro ohne einen Cent Zinsen. Die ILB berechnet ein Verwaltungsentgelt von einmalig 2 Prozent des Darlehensbetrags und 0,5 Prozent jährlich auf die Restschuld, das nennen wir offen, denn es ist der komplette Preis für zwanzig zinsfreie Jahre.
Was bedeutet die Gebietskulisse in Brandenburg?
Die Richtlinie fördert grundsätzlich in festgelegten Gebieten, etwa Sanierungsgebieten, Vorranggebieten Wohnen oder Bebauungsplänen der Innenentwicklung. Für den Kauf eines Bestandsgebäudes mit Sanierung genügt es aber, dass der Ort überhaupt eine solche Kulisse hat, das Haus selbst muss nicht darin liegen. Die Landeshauptstadt Potsdam weist förmlich festgelegte Sanierungsgebiete und Entwicklungsbereiche aus. Ob Ihr Wunschobjekt die Voraussetzung erfüllt, prüfen wir vor dem Antrag, das gehört zu unserer Begleitung.
Wann muss der Antrag bei der ILB gestellt werden?
Vor dem Beginn des Vorhabens, bis dahin muss auch die Förderzusage vorliegen. Der Kaufvertrag zählt bereits als Beginn, außer er enthält ein kostenfreies Rücktrittsrecht für den Fall, dass die Förderung ausbleibt. Der Antrag geht direkt an die Investitionsbank des Landes Brandenburg, die Gemeinde gibt eine Stellungnahme ab. Ein Rechtsanspruch besteht nicht, die ILB entscheidet nach Ermessen im Rahmen der verfügbaren Mittel. Wer früh im Jahr beantragt, hat die besseren Karten, und die Richtlinie läuft ohnehin nur bis zum 31. Dezember 2028.
Wie viel Eigenkapital verlangt die ILB-Förderung?
Beim Bestandskauf mit Sanierung mindestens 15 Prozent der Gesamtkosten als Eigenleistung, davon wenigstens zwei Drittel in Geld. Der Wert eines eigenen Grundstücks wird angerechnet. Dazu kommen die Kaufnebenkosten von rund 12,1 Prozent in Brandenburg, die Sie aus eigenen Mitteln tragen sollten.
Welche KfW-Programme passen in Potsdam zur ILB-Förderung dazu?
Beim Kauf einer älteren Immobilie der Energieklassen F bis H ist KfW 308 Jung kauft Alt der Kaufbaustein, mit einem Kind bis 140.000 Euro, mit zwei Kindern bis 160.000 Euro, ab drei Kindern bis 180.000 Euro, jeweils zu 1,00 Prozent. Die Sanierung zum Effizienzhaus finanziert KfW 261 mit bis zu 150.000 Euro je Wohneinheit und Tilgungszuschuss, beim Effizienzhaus 55 EE sind es 5 Prozent. Mit dem Bonus für Worst Performing Buildings, also bei Klasse H oder mindestens 300 kWh je Quadratmeter, sind es 15 Prozent. Wer nur die Heizung tauscht, erhält aus KfW 458 30 Prozent Grundförderung und als Selbstnutzer unter Bedingungen 16 Prozent Klimageschwindigkeitsbonus. KfW 261 und KfW 458 schließen sich für dasselbe Haus aus. Jedes dieser Programme lässt sich mit dem ILB-Darlehen kombinieren, dieselbe Maßnahme darf nur nicht doppelt gefördert werden.
Wie hoch sind die Kaufnebenkosten in Potsdam?
Rund 12,1 Prozent des Kaufpreises. Darin stecken 6,5 Prozent Grunderwerbsteuer, etwa 2 Prozent für Notar und Grundbuch sowie üblicherweise 3,57 Prozent Maklerprovision. Bei einem Kaufpreis von 480.000 Euro sind das gut 58.000 Euro, die zusätzlich zum Eigenkapital bereitliegen sollten.
Wer begleitet in Potsdam den kompletten Weg von der Förderprüfung bis zur Auszahlung?
Wir übernehmen die gesamte Strecke. Erst prüfen wir Einkommensgrenzen, Gebietskulisse und Energieklasse des Objekts, dann stellen wir den ILB-Antrag so, dass die Förderzusage vor dem Kaufvertrag vorliegt, und binden KfW 308 sowie für die Sanierung KfW 261 oder KfW 458 in der richtigen Reihenfolge ein und vergleichen für den Bankanteil die Konditionen von über 550 Finanzierungspartnern. Viele Banken bieten Förderdarlehen von sich aus nicht aktiv an, weil daran wenig verdient ist. Genau deshalb lohnt der Weg über einen Vermittler, der die Programme täglich beantragt. Das Erstgespräch ist kostenlos, Sie erreichen uns unter 0391 53161710.
Welche Bank ist die beste für eine Immobilienfinanzierung in Potsdam?
Die Frage lässt sich seriös nur für Ihren Fall beantworten, denn Zinsen und Risikogrenzen verschieben sich wöchentlich. Eine Bank, die bei viel Eigenkapital vorn liegt, fällt bei einer Vollfinanzierung oft zurück, und bei unsanierten Häusern gehen die Bewertungen weit auseinander. Für Potsdam vergleichen wir die Angebote von über 550 Finanzierungspartnern nebeneinander. Entscheidend ist am Ende ohnehin nicht der Zins einer einzelnen Bank, sondern Ihr Mischzins über alle Bausteine, denn das zinsfreie ILB-Baudarlehen und die KfW drücken ihn deutlich stärker als jeder Zinsvergleich. Für Ihr Haus in Potsdam rechnen wir beides zusammen.
Was ist derzeit ein realistischer Zinssatz für eine Immobilienfinanzierung?
Das sagen wir Ihnen tagesaktuell, denn die Sätze bewegen sich täglich. Ihr persönlicher Satz hängt an vier Größen, nämlich Beleihungsauslauf, Zinsbindung, Ihre finanzielle Situation und das Haus. Aussagekräftiger ist ohnehin der Mischzins über alle Bausteine. Wer KfW und das zinsfreie ILB-Baudarlehen einbaut, liegt regelmäßig ein bis zwei Prozentpunkte unter dem reinen Bankangebot. Ein Prozentpunkt weniger zählt bei 300.000 Euro Darlehen über die ganze Zinsbindung. Was für Ihr Vorhaben in Potsdam erreichbar ist, rechnen wir kostenfrei aus.
Reicht mein Einkommen für 300.000 Euro Immobilienkredit?
Für eine reine Bankfinanzierung brauchen Sie rund 3.900 Euro Haushaltsnetto. Gerechnet ist das mit 4,25 Prozent Zins und 2 Prozent Tilgung, und die Belastung sollte 40 Prozent Ihres Nettos nicht übersteigen. Mit Förderung wird es leichter. Bei 2,5 Prozent Mischzins reichen rund 2.800 Euro netto. Was in Ihrem Fall trägt, rechnen wir für Potsdam im kostenlosen Erstgespräch aus.
Hauskredit in der Region um Potsdam.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Brandenburg-Seiten finden Sie in der Übersicht Hauskredit Brandenburg.
Förderangaben, Quellen und Stand
Alle Förderzahlen dieser Seite stammen aus den amtlichen Unterlagen des Landes Brandenburg und der KfW, alle Marktzahlen aus den Grundstücksmarktberichten der Gutachterausschüsse. Stand der Angaben: September 2026.
Quellen und Pflichtangaben im Detail
Wohneigentumsförderung nach der Richtlinie zur Förderung von selbstgenutztem Wohneigentum des Landes Brandenburg, in Kraft ab 1. Januar 2026, außer Kraft mit Ablauf des 31. Dezember 2028. Grundförderung 10.000 Euro Zuschuss und 230.000 Euro zinsfreies Baudarlehen, beim Bestandserwerb zusätzlich 20.000 Euro Darlehen, je Kind 5.000 Euro Darlehen und 10.000 Euro Zuschuss. Darlehen ab Vollauszahlung zwanzig Jahre zinsfrei, Tilgung mindestens 3 Prozent zuzüglich ersparter Zinsen, Verwaltungsentgelt einmalig 2 Prozent und 0,5 Prozent jährlich. Summe der Förderungen höchstens 50 Prozent der anerkannten Gesamtkosten. Eigenleistung beim Bestandserwerb mindestens 15 Prozent, davon zwei Drittel in Geldmitteln. Mindestens 500 Euro Instandsetzung und Modernisierung je Quadratmeter Wohnfläche. Zwanzig Jahre Selbstnutzung. Antrag vor Vorhabensbeginn bei der Investitionsbank des Landes Brandenburg. Vor dem Beginn muss die Förderzusage vorliegen, zulässig ist ein Vertrag mit kostenfreiem Rücktrittsrecht für den Fall, dass die Förderung ausbleibt. Ein Rechtsanspruch besteht gemäß Paragraf 11 Absatz 4 BbgWoFG nicht. Gebietskulisse nach Nummer 4 der Richtlinie, beim Bestandserwerb genügt eine Kulisse im Ort.
Einkommensgrenzen nach Paragraf 22 des Brandenburgischen Wohnraumförderungsgesetzes in der zum 1. Januar 2024 dynamisierten Höhe (Bekanntmachung MIL vom 6. Juni 2023, ABl. S. 678), 18.500 Euro für eine Person, 26.000 Euro für zwei Personen, je weitere Person 5.800 Euro, je Kind weitere 2.000 Euro, bei Wohneigentum Überschreitung um bis zu 100 Prozent nach Paragraf 2 der Wohnraumförderungseinkommensgrenzenverordnung.
KfW 308 nach dem Merkblatt 308 in der Fassung 08/2026, Kreditbetrag 140.000, 160.000 oder 180.000 Euro bei einem, zwei oder mindestens drei Kindern unter 18 Jahren, zu versteuerndes Haushaltseinkommen höchstens 90.000, 100.000 oder 110.000 Euro und 10.000 Euro mehr je weiterem Kind, selbst genutzte Häuser und Eigentumswohnungen der Energieklassen F, G oder H, Sanierung binnen viereinhalb Jahren zum Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung. Zinssatz KfW 308 laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21. Juli 2026, bis 150.000 Euro je Wohneinheit, Tilgungszuschuss 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, 10 Prozentpunkte Worst-Performing-Building-Bonus bei Energieklasse H oder einem Endenergiebedarf ab 300 kWh je Quadratmeter, 5 Prozentpunkte Nachhaltigkeits-Klasse, 15 Prozentpunkte für serielle Sanierung, zusammen bis 40 Prozent. Zinssatz KfW 261 laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. KfW 261 und die Einzelmaßnahmen nach KfW 458 oder BAFA schließen sich seit dem 21. Juli 2026 für dasselbe Haus aus, zwischen beiden liegen mindestens drei Jahre. KfW 458 nach dem Merkblatt in der Fassung 07/2026, gültig ab 21. Juli 2026, 30 Prozent Grundförderung, 16 Prozent Klimageschwindigkeitsbonus für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus je nach zu versteuerndem Einkommen, förderfähige Kosten im Einfamilienhaus 28.000 Euro, Höchstzuschuss 22.400 Euro.
Marktzahlen aus dem Grundstücksmarktbericht 2025 des Gutachterausschusses für Grundstückswerte in der Landeshauptstadt Potsdam sowie dem Bericht des Oberen Gutachterausschusses des Landes Brandenburg, Berichtszeitraum Kalenderjahr 2025, Grundlage sind beurkundete Kaufverträge. Kaufnebenkosten Brandenburg rund 12,1 Prozent aus 6,5 Prozent Grunderwerbsteuer, etwa 2 Prozent Notar und Grundbuch sowie üblicherweise 3,57 Prozent Maklerprovision. Der Bankzins im Vergleich ohne Förderung ist eine Annahme, verbindlich sind die Zusagen der Finanzierungspartner. Diese Seite ersetzt keine Rechts- oder Steuerberatung.
Ihr Hauskredit in Potsdam beginnt mit dem Antrag bei der ILB, nicht mit dem Notartermin.
Wer die Reihenfolge kennt, bekommt zwanzig zinsfreie Jahre und fünfstellige Zuschüsse. Wer sie nicht kennt, unterschreibt ohne Rücktrittsrecht vor der Zusage beim Notar und verliert alles davon. Lassen Sie uns vorher rechnen. Das Erstgespräch kostet nichts und klärt Einkommensgrenze, Objekt und Förderweg an einem Termin. Im Jahr gilt die Brandenburger Förderung in voller Höhe.