
 Ihr Berater Sandro Wallisch, Spezialist für Weimar und das Weimarer Land
Immobilienfinanzierung Weimar. KfW 308 und EigenheimPlus in der Klassikerstadt.
Goethe, Schiller, Bauhaus und UNESCO-Welterbe an jeder zweiten Ecke machen Weimar nach Jena zum zweitteuersten Pflaster Thüringens. Den Erstrangbaustein für den Rest verhandeln wir mit über 550 Finanzierungspartnern.
Ihre Rate für Weimar mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Weimar möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen TAB EigenheimPlus, den Thüringer Familienzuschuss und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Weimar. Familie mit drei Kindern kauft ein Haus von 1928 für 300.000 Euro und saniert es für 160.000 Euro auf Effizienzhaus 55 EE, getragen von KfW 308 und KfW 261.
Eine Familie mit drei Kindern (zu versteuerndes Einkommen bis 110.000 Euro) kauft in Weimar ein Einfamilienhaus mit 110 Quadratmetern, Baujahr 1928, Energieklasse G, Kaufpreis 300.000 Euro. KfW 308 Jung kauft Alt stellt 180.000 Euro zu 1,00 Prozent bereit und deckt damit 60 Prozent des Kaufpreises, die Bank finanziert die restlichen 120.000 Euro im ersten Rang zu 4,25 Prozent. Die Sanierung zum Effizienzhaus 55 EE trägt KfW 261 mit 122.000 Euro zu 3,49 Prozent, die Wärmepumpe läuft darin mit. Fünf Prozent davon, also 6.100 Euro, erlässt die KfW als Tilgungszuschuss. Die restlichen 38.000 Euro laufen über die Bank. Einen Zuschuss aus KfW 458 gibt es daneben nicht, denn Einzelmaßnahmen und Effizienzhaus-Sanierung schließen sich seit dem 21. Juli 2026 aus. 460.000 Euro Darlehen über 30 Jahre. Das Gesamtvolumen liegt inklusive rund 10,6 Prozent Nebenkosten bei etwa 492.000 Euro, der Mischzins bei rund 2,78 Prozent. Ein einziges Bankdarlehen zu 4,25 Prozent käme spürbar teurer.
Wo Weltliteratur wohnt und die Regionalbahn in 15 Minuten Erfurt erreicht, hat die Immobilienfinanzierung in Weimar ihren eigenen Takt.
Kaum eine deutsche Stadt dieser Größe trägt so viel Weltgeltung. Goethehaus, Schillerhaus und das Bauhaus-Erbe ziehen Kulturpublikum aus aller Welt an, die Bauhaus-Universität hält die Stadt jung, und die Regionalbahn bringt Pendler in einer Viertelstunde zum Erfurter Hauptbahnhof. Diese Mischung treibt die Quadratmeterpreise auf rund 3.030 Euro und macht Weimar zum zweitteuersten Markt des Freistaats. Die Chance liegt im unsanierten Bestand für 2.500 bis 2.700 Euro, denn dort greifen sämtliche Förderbausteine gleichzeitig.
Ihre Immobilienfinanzierung in Weimar konstruieren wir konsequent von der Förderung aus. Zuerst die Anträge für KfW 308 und gegebenenfalls EigenheimPlus, denn beide gehören zwingend vor den Notartermin. Dann der passende Sanierungsbaustein, also entweder KfW 261 als Effizienzhaus oder KfW 458 für die Heizung. Erst zum Schluss folgt der Erstrangbaustein aus dem Vergleich von über 550 Finanzierungspartnern. Alle Fristen und Reihenfolgen managen wir ohne Zusatzkosten. Eigentümer im Weimarer Land mit auslaufender Zinsbindung erhalten von uns die ehrliche Zweitmeinung zur Anschlussfinanzierung.
Weimar lässt sich für Hauskäufer in sechs Kennzahlen fassen.
Was Sie auf dieser Weimar-Seite erwartet.
- Was Häuser zwischen Ilmpark und Ettersberg 2026 kosten.
- Wie KfW und Thüringer Aufbaubank den Immobilienkredit in Weimar verbilligen.
- Was Thüringen selbst fördert und was der Bund dazugibt.
- Warum EigenheimPlus und KfW vor den Notartermin gehören.
- Was der TAB-Familienzuschuss in Weimar derzeit wert ist.
- Wie KfW 308 und KfW 261 ein Haus von 1928 auf Effizienzhaus 55 EE bringen.
- Was Westvorstadt, Schöndorf und Oberweimar für Käufer bereithalten.
- Der Budgetrechner nennt Ihre Obergrenze für den Immobilienkredit in Weimar.
- Zwölf Antworten ordnen den Immobilienkredit in Weimar ein.
Das Welterbe hat seinen Preis und prägt den Weimarer Häusermarkt 2026.
Rund 3.030 Euro pro Quadratmeter zahlen Käufer in Weimar im Schnitt, nur Jena liegt in Thüringen darüber. Getragen wird das Niveau von Kulturpublikum, Bauhaus-Universität und Erfurt-Pendlern, die in 15 Bahnminuten am Hauptbahnhof der Landeshauptstadt stehen. Für die Immobilienfinanzierung in Weimar entscheidend ist die Lücke zum unsanierten Bestand, der mit 2.500 bis 2.700 Euro gehandelt wird. Wer diese Lücke mit geförderter Sanierung schließt, kauft sich den Wertzuwachs zum Vorzugspreis.
Die Weimarer Wertformel. Ein unsaniertes Haus für 300.000 Euro plus 160.000 Euro Sanierung ergibt ein Effizienzhaus 55 in Welterbe-Nachbarschaft, dessen Marktwert nach Fertigstellung am oberen Preisband von gut 3.000 Euro pro Quadratmeter gemessen wird. Davon laufen 302.000 Euro über KfW 308 und KfW 261 zu 1,00 und 3,49 Prozent, dazu kommen 6.100 Euro Tilgungszuschuss. Sanierte Vergleichsobjekte kosten sofort mehr und lassen jeden Förderbaustein ungenutzt.
Bundesförderung und ein Landesdarlehen tragen den Immobilienkredit in Weimar.
Thüringen fördert Wohneigentum über das zinsverbilligte Landesdarlehen EigenheimPlus der Thüringer Aufbaubank. Der Zuschuss für Familien ist ein zweites Programm, seine Mittel für 2026 sind vergeben. Geschenktes Geld kommt deshalb vom Bund. Was viele Käufer nicht ahnen, ist die Zurückhaltung vieler Finanzierungspartner und Vermittler bei genau diesen Programmen, denn an durchgeleiteten KfW-Krediten und Landesdarlehen verdienen sie kaum etwas. Unsere Konzepte starten deshalb grundsätzlich bei der Förderung und enden beim Bankdarlehen, nicht umgekehrt.
KfW 308 stemmt 60 Prozent des Weimarer Kaufpreises
Jung kauft Alt fördert ausschließlich den Erwerb und ausschließlich Familien mit mindestens einem Kind unter 18. Ein Kind bringt 140.000 Euro bei zu versteuerndem Einkommen bis 90.000 Euro, zwei Kinder 160.000 Euro bis 100.000 Euro, ab drei Kindern gibt es 180.000 Euro bis 110.000 Euro. Verlangt wird selbst genutztes Wohneigentum der Klasse F, G oder H, also auch eine Eigentumswohnung. Dazu kommt binnen 4,5 Jahren die Sanierung zum Effizienzhaus 85 EE oder wahlweise alle vier Einzelmaßnahmen, nämlich Heizungstausch, Fenster, Fassade und Dach. In Weimar trifft das 180.000-Euro-Limit auf Kaufpreise um 300.000 Euro, der Förderkredit übernimmt also 60 Prozent der Kaufsumme zu 1,00 Prozent.
KfW 261 streicht 6.100 Euro von der Schuld
Der Sanierungskredit fördert die Effizienzhaus-Stufen 40, 55 und 70 je EE mit bis zu 150.000 Euro pro Wohneinheit. Springt ein Haus der Klasse G von 1928 auf Effizienzhaus 55 EE, erlässt die KfW fünf Prozent der Kreditsumme. Den Worst-Performing-Building-Bonus von zehn Prozentpunkten gibt es erst bei Energieklasse H oder ab 300 Kilowattstunden je Quadratmeter und Jahr. Von 122.000 Euro Kreditsumme bleiben so 6.100 Euro Erlass. Die Rate rechnet die KfW auf den Bruttobetrag zu 3,49 Prozent, der Erlass verkürzt am Ende die Laufzeit. Einkommensgrenzen oder Kinderpflicht gibt es hier nicht, gefördert werden ausschließlich energetische Maßnahmen. Die neue Heizung läuft hier mit, KfW 458 entfällt dann.
KfW 458 ist der Weg ohne Effizienzhaus
Wer die Heizung einzeln tauscht statt das ganze Haus auf Effizienzhausstandard zu bringen, bekommt 30 Prozent Grundförderung als Direktzuschuss. Selbstnutzer erhalten 16 Prozentpunkte Klimageschwindigkeitsbonus beim Tausch einer Öl-, Kohle-, Gasetagen- oder Nachtspeicherheizung sowie einer mindestens 20 Jahre alten Gas- oder Biomasseheizung. Bei niedrigem zu versteuernden Einkommen kommen bis zu 40 Prozentpunkte Einkommensbonus dazu. Biomasse ist förderfähig. Zuerst schließen Sie den Vertrag mit aufschiebender oder auflösender Bedingung, dann stellen Sie den Antrag, dann beginnen die Arbeiten. Ab Februar 2027 sinkt der Klimabonus. Neben einer Sanierung nach KfW 261 gibt es KfW 458 nicht.
Thüringen fördert mit einem zinsverbilligten Darlehen, nicht mit einem Zuschuss.
Im Wohneigentum führt die Thüringer Aufbaubank für Privatpersonen zwei Programme. EigenheimPlus ist ein zinsverbilligtes Darlehen über Ihre Hausbank, der Familienzuschuss ist für 2026 ausgeschöpft. Wer in Weimar kauft und saniert, holt den geschenkten Teil deshalb beim Bund.
EigenheimPlus reicht jetzt bis 250.000 Euro
Das Merkblatt mit Stand 08/2026 hebt den Rahmen auf 5.000 bis 250.000 Euro je Vorhaben, vorher waren es 150.000 Euro. Gefördert werden Erwerb und Modernisierung von selbst genutztem Wohneigentum in Thüringen, bis zu 100 Prozent der Kosten. Für Sie heißt das, auch ein großer Sanierungsanteil passt in das Landesdarlehen, wenn Ihre Hausbank mitzieht.
Der Antrag gehört vor den Kaufvertrag
Als Vorhabensbeginn gelten der notarielle Kaufvertrag und der Abschluss von Liefer- und Leistungsverträgen. Planung und Beratung dürfen vorher stattfinden. Gestellt wird der Antrag bei einem Finanzierungsinstitut Ihrer Wahl, nicht bei der Aufbaubank. Möglich sind Laufzeiten von 5, 10, 20 oder 30 Jahren und bis zu ein tilgungsfreies Jahr. Den Zins setzt Ihre Hausbank nach Bonität und Sicherheiten fest.
Geschenktes Geld kommt vom Bund
Den Zuschussteil trägt in Weimar die KfW. Bei der Sanierung zum Effizienzhaus 55 EE erlässt KfW 261 fünf Prozent der Kreditsumme, im Praxisbeispiel 6.100 Euro. Wer stattdessen einzelne Maßnahmen umsetzt, erhält für die Heizung über KfW 458 einen Direktzuschuss. Beide Wege zusammen schließt die KfW seit dem 21. Juli 2026 aus, und dazwischen liegen drei Jahre Sperre. Welcher Weg für Ihr Haus mehr bringt, rechnen wir vorher aus.
EigenheimPlus und KfW 308 müssen vor den Kaufvertrag, sonst schnappt die Notarfalle zu.
Beide Programme werten die notarielle Unterschrift als Vorhabensbeginn. Wer zuerst beim Notar sitzt und danach den Antrag stellt, verliert den Anspruch endgültig, beim KfW-308-Kaufkredit ebenso wie beim zinsverbilligten TAB-Darlehen EigenheimPlus mit seinen 5.000 bis 250.000 Euro für bis zu 100 Prozent der Kosten. Gerade in Weimar drängt der Markt zur Eile, denn gut geschnittene Altbauten in der Westvorstadt oder Nordvorstadt sind selten lange verfügbar, und Makler schieben Notartermine gern eng. Unsere Antwort ist Vorbereitung. Sobald Ihr Objekt feststeht, reichen wir die Anträge ein, und erst mit den Zusagen in der Tasche wird unterschrieben. Diese Disziplin kostet wenige Tage und rettet im Beispielfall einen Förderbaustein von 180.000 Euro zu 1,00 Prozent.
Der Zinsvergleich für Weimar liefert Ihre Konditionen in 30 Sekunden.
Eckdaten eintragen, und unser System durchsucht sofort alle über 550 Finanzierungspartner nach den Konditionen, die für Ihren Hauskredit in Weimar heute erreichbar sind.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Eine Weimarer Familie kauft ein Haus von 1928 für 300.000 Euro und bringt es für 160.000 Euro auf Effizienzhaus 55 EE. Stand .
Drei Kinder öffnen in der Klassikerstadt die höchste Stufe der KfW 308, nämlich 180.000 Euro zu 1,00 Prozent. Vier Kreditbausteine und ein Tilgungszuschuss ergeben eine Rate, die sich über die ersten zehn Jahre nicht ändert.
Gerechnet wird mit einem Einfamilienhaus in Weimar der Energieklasse G zu 300.000 Euro Kaufpreis
Eine Familie mit drei Kindern kauft ein Einfamilienhaus mit 110 Quadratmetern, Baujahr 1928, Energieklasse G, unsaniert, etwa in Schöndorf oder am Rand der Nordvorstadt. Ein Elternteil pendelt mit der Regionalbahn in 15 Minuten nach Erfurt, das andere arbeitet in Weimar. Mit der Sanierung zum Effizienzhaus 55 EE übertreffen Sie die KfW-308-Auflage zum Effizienzhaus 85 EE mit Reserve und sichern sich den Tilgungszuschuss der KfW 261.
- Kaufpreis 300.000 Euro (Energieklasse G, Baujahr 1928, damit KfW-308-fähig).
- Kaufnebenkosten von rund 10,6 Prozent, also rund 31.800 Euro, aus eigenen Mitteln. Gesamtvolumen inklusive Sanierung rund 492.000 Euro.
- Empfohlen sind Nebenkosten plus Baustellenpuffer als Eigenkapital, zusammen etwa 40.000 Euro. Einen Pflichteigenanteil schreibt Thüringen nicht vor.
- Für die energetischen Maßnahmen fallen 130.000 Euro an, davon Wärmepumpe 22.000 Euro, Fenster 26.000 Euro, Dachdämmung mit Eindeckung 46.000 Euro, Fassadendämmung 24.000 Euro, Kellerdeckendämmung 5.000 Euro, Lüftungsanlage 7.000 Euro.
- Nicht energetische Arbeiten kosten 30.000 Euro, nämlich Bad 18.000 Euro und Elektro 12.000 Euro.
- Den Kauf stemmen KfW 308 mit 180.000 Euro aus der Staffel für drei Kinder und die Bank mit 120.000 Euro im ersten Rang. Statt oder neben dem Bankbaustein kommt TAB EigenheimPlus als zinsverbilligtes Durchleitungsdarlehen infrage, dessen Zins die Bonität bestimmt.
- Die Sanierung trägt KfW 261 mit 122.000 Euro für das Effizienzhaus 55 EE, die Wärmepumpe läuft darin mit. Die restlichen 38.000 Euro laufen über die Bank.
- Einen Zuschuss aus KfW 458 gibt es daneben nicht. Seit dem 21. Juli 2026 schließen sich Einzelmaßnahmen und Effizienzhaus-Sanierung aus, dazwischen liegen drei Jahre Sperre.
- Zuerst gehen die Anträge für KfW 308 und gegebenenfalls EigenheimPlus raus, dann folgt der Notartermin, danach die Handwerkeraufträge nach der Zusage für KfW 261. Den TAB-Familienzuschuss reichen wir nach, sobald die Mittel wieder frei sind.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
KfW 308 Jung kauft Alt 3 Kinder, zu versteuerndes Einkommen bis 110.000 Euro, Höchststufe 180.000 Euro voll ausgeschöpft. Deckt 60 Prozent des Kaufpreises. |
180.000 € | 1,00 % (30 Jahre) | ~579 € |
|
Bank Erstrang Kaufpreis Der Kaufpreisrest nach KfW 308, aus über 550 Finanzierungspartnern verglichen. Alternativ oder ergänzend über TAB EigenheimPlus möglich, Zins dort bonitätsabhängig. |
120.000 € | 4,25 % (30 Jahre) | ~590 € |
|
KfW 261 Effizienzhaus 55 EE samt Wärmepumpe 122.000 Euro Kreditsumme, 5 % Tilgungszuschuss = 6.100 Euro Erlass. Der Erlass verkürzt die Laufzeit, die Rate bleibt gleich. Nur energetische Maßnahmen. |
122.000 € | 3,49 % (30 Jahre) | ~547 € |
|
Bank Restsanierung Energetischer Rest plus nicht energetische Arbeiten wie Bad und Elektro. |
38.000 € | 4,25 % (30 Jahre) | ~187 € |
| Gesamte Monatsrate, Annuität über 30 Jahre gerechnet | ~492.000 € Gesamtvolumen, 6.100 € Tilgungszuschuss | Mischzins ~2,78 % | ~1.903 € |
| Vergleichsmiete saniertes EFH 110 m² Weimar | gemietet, ohne Vermögensaufbau | entfällt | ~1.350 € kalt |
Ihre eigene Kombination der Bausteine prüfen Sie im Mischzinsrechner für die Immobilienfinanzierung. Ob Eigentum Ihre Miete schlägt, zeigt der Mieten-oder-Kaufen-Rechner. Beim Bankanteil lohnt zudem die Grundsatzfrage, ob sofort getilgt oder tilgungsausgesetzt ein Bausparvertrag bespart wird. Viele Finanzierungspartner empfehlen bevorzugt die Bausparvariante, weil dort die höhere Provision winkt. Beide Wege stellt unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung neutral gegenüber.
Ehrlichkeit gehört zur Rechnung. Die Rate von rund 1.903 Euro übersteigt die Weimarer Vergleichsmiete von rund 1.350 Euro kalt um rund 553 Euro. Dafür entsteht Eigentum an einem frisch auf Effizienzhaus 55 EE sanierten Haus in einer Stadt, deren Nachfrage von Welterbe, Bauhaus-Universität und Erfurter Arbeitsmarkt gleichzeitig gespeist wird, und rund 840 Euro der Rate sind im ersten Jahr Tilgung, also eigenes Vermögen. Der Mischzins liegt bei rund 2,78 Prozent, dazu kommen 6.100 Euro Tilgungszuschuss der KfW 261. Wer dasselbe Paket über ein einziges Bankdarlehen zu 4,25 Prozent finanziert, zahlt rund 2.263 Euro und damit rund 360 Euro mehr. Der Bankzins entspricht dem günstigsten machbaren Angebot unserer Finanzierungspartner bei 80 Prozent Beleihung. Empfohlen ist ein Haushaltsnetto ab etwa 4.800 Euro.
TAB Wohneigentum für Familien bringt in Weimar 15.000 Euro, sobald die Mittel wieder fließen.
Auf dem Papier zahlt die Thüringer Aufbaubank Familien mit Kind unter 18 beim Ersterwerb 5 Prozent des Kaufpreises bis maximal 400.000 Euro, beim Weimarer Beispielhaus also 15.000 Euro. In der Realität sind die Mittel für 2026 durch vorliegende Anträge gebunden, neue Bewilligungen ruhen. Deshalb taucht dieser Baustein in unserer Beispielrechnung bewusst nicht auf, kein Konzept sollte auf ihm lasten. Die gute Nachricht steckt im Verfahren, denn der Antrag wird erst nach dem notariellen Kaufvertrag gestellt. Anträge nimmt die Aufbaubank weiter entgegen, berücksichtigt werden sie derzeit nicht. Die Richtlinie sieht den 30. November als Frist vor und tritt mit Ablauf des 31. Dezember 2026 außer Kraft. Ihr Kauf kann also stattfinden, während wir die Mittelfreigabe beobachten, und sobald wieder bewilligt wird, reichen wir für Sie ein. Klappt es, kommen die 15.000 Euro als Bonus obendrauf, versprochen ist hier nichts.
Vom Theaterplatz bis an die Ilm zeigt sich, wo Weimar kauft.
Die Preisspanne der Stadt ist schmaler als ihr Charakterreichtum. Ob Bürgerhaus im Zentrum oder Siedlungshaus am Ettersberg, die Förderkulisse aus KfW und Thüringer Aufbaubank gilt in jeder Lage identisch.
Westvorstadt
Bürgerhäuser aus der Zeit um 1900 in Gehweite von Theaterplatz und Goethehaus, gehandelt um 2.900 bis 3.200 Euro pro Quadratmeter. Viele Objekte tragen Energieklasse F bis H und öffnen damit KfW 308 zusammen mit dem Sanierungskredit KfW 261.
Typische Käufer sind Altbauliebhaber, die Kultur zu Fuß erreichen wollen.
Nordvorstadt
Vorkriegsvillen und Einfamilienhäuser mit Gärten um 2.800 Euro pro Quadratmeter, dazu kurze Wege zur Bauhaus-Universität. Baujahre wie unser Beispielhaus von 1928 prägen hier ganze Straßenzüge.
Typische Käufer sind Familien und Hochschulangehörige mit Platzbedarf.
Schöndorf
Der Stadtteil im Norden am Ettersberg bietet Siedlungshäuser ab etwa 2.500 Euro pro Quadratmeter, den moderatesten Einstieg der Stadt. Der Bestand wartet überwiegend auf die energetische Kur, die KfW 308 und KfW 261 freischaltet.
Typische Käufer sind Erstkäufer mit Förderfokus und Budgetdisziplin.
Oberweimar
Dörflicher Ortskern am Ilmlauf südöstlich des Parks, Häuser um 2.600 bis 2.800 Euro pro Quadratmeter. Wer morgens durch den Park an der Ilm zur Arbeit radelt, wohnt hier an einer der schönsten Strecken Thüringens.
Typische Käufer sind Naturorientierte mit Innenstadtjob.
Tiefurt
Der kleine Ortsteil rund um Schloss und Park Tiefurt verbindet Landgefühl mit fünf Autominuten in die Stadt. Ältere Anwesen und Höfe erscheinen selten am Markt und finden schnell Abnehmer, gute Vorbereitung entscheidet.
Typische Käufer sind Ruhesuchende mit Geduld bei der Objektsuche.
Weimarer Land
Apolda, Bad Berka, Blankenhain oder Kranichfeld unterbieten das Stadtniveau deutlich und bleiben per Bahn oder Auto eng angebunden. Sämtliche Bundesprogramme und das Landesdarlehen EigenheimPlus gelten im gesamten Freistaat unverändert.
Typische Käufer sind Preisbewusste mit Pendelbereitschaft Richtung Weimar, Erfurt oder Jena.
Läuft Ihre Zinsbindung aus? Der Marktcheck holt für Weimar das bessere Anschlussangebot.
Wer sein Haus in Weimar oder im Weimarer Land vor Jahren finanziert hat, bekommt von der Hausbank meist ein bequemes, selten ein günstiges Verlängerungsangebot. Gerade Weimarer Objekte werden dank der stabilen Nachfrage von vielen Finanzierungspartnern hervorragend bewertet, was bei einem Wechsel bares Geld bringt. Per Forward-Darlehen sichern Sie sich das heutige Zinsniveau bis zu fünf Jahre im Voraus. Ein halber Prozentpunkt Unterschied entlastet bei 150.000 Euro Restschuld um rund 750 Euro pro Jahr.
Mandanten berichten aus über 4.000 begleiteten Finanzierungen.
Von der Objektprüfung über die richtig getaktete Antragskette bei KfW und Thüringer Aufbaubank bis zur Finanzierungsbestätigung für den Verkäufer begleitet Sandro Wallisch jede Immobilienfinanzierung in Weimar persönlich.
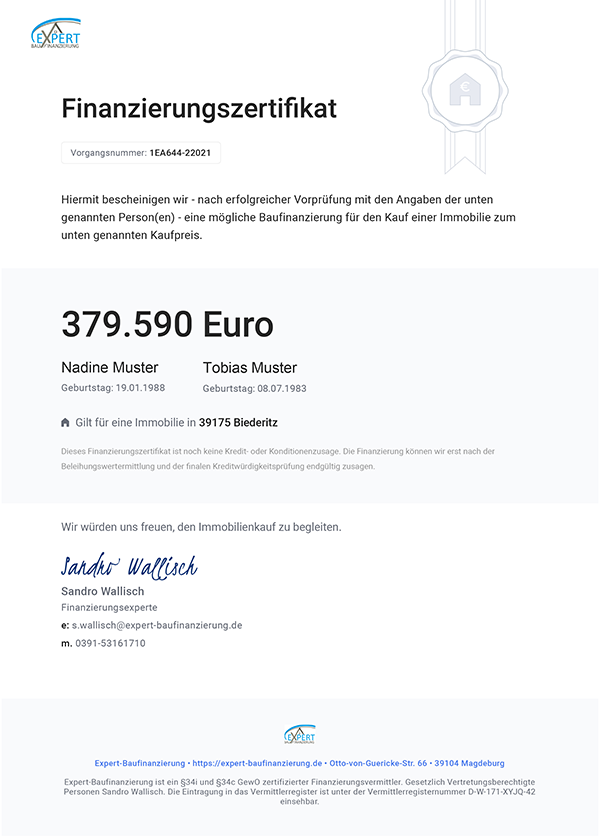
Wer geprüft bietet, bekommt den Zuschlag. Die Finanzierungsbestätigung für Weimar liegt sofort bereit.
Gefragte Weimarer Altbauten sammeln oft mehrere Interessenten in der ersten Woche. Verkäufer und Makler entscheiden sich dann für den Bewerber, dessen Finanzierung schwarz auf weiß belegt ist.
Nach dem ersten Beratungsgespräch stellen wir Ihnen das Zertifikat aus. Damit treten Sie in der Westvorstadt, in Schöndorf oder im Weimarer Land als geprüfter Käufer auf. Kostenlos und unverbindlich.
Der Budgetrechner nennt Ihre persönliche Obergrenze in der Klassikerstadt.
Nettoeinkommen und Wunschrate genügen, und der Rechner steckt den realistischen Rahmen für Ihren Hauskredit in Weimar inklusive Sanierungsanteil ab.
Ihre Finanzierungsanfrage für Weimar geht in wenigen Minuten raus. Das kostet nichts und verpflichtet zu nichts.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.

Zwölf Antworten ordnen den Immobilienkredit in Weimar ein.
Kann ich mir ein Haus in Weimar trotz der zweithöchsten Preise Thüringens leisten?
Weimar liegt mit rund 3.030 Euro pro Quadratmeter direkt hinter Jena, unsanierter Bestand ist mit 2.500 bis 2.700 Euro deutlich günstiger zu haben. Genau dort setzt die Förderrechnung an. Ein unsaniertes Einfamilienhaus mit 110 Quadratmetern kostet rund 300.000 Euro, und eine Familie mit drei Kindern erhält über KfW 308 davon 180.000 Euro zu 1,00 Prozent, also 60 Prozent des Kaufpreises. Die Sanierung läuft über KfW 261 zu 3,49 Prozent und bringt 6.100 Euro Tilgungszuschuss. Der Mischzins sinkt damit auf rund 2,78 Prozent, gegenüber 4,25 Prozent bei einer reinen Bankfinanzierung.
Welche Förderung gibt Thüringen selbst für die Sanierung?
Der Freistaat fördert die Sanierung über das zinsverbilligte Darlehen EigenheimPlus der Thüringer Aufbaubank, nicht über einen eigenen Zuschuss. Finanziert werden 5.000 bis 250.000 Euro für Erwerb und Modernisierung von selbst genutztem Wohneigentum in Thüringen, ausgezahlt über Ihre Hausbank. Den geschenkten Teil trägt der Bund. KfW 261 erlässt bei der Sanierung zum Effizienzhaus 55 EE fünf Prozent der Kreditsumme, im Weimarer Beispiel 6.100 Euro. Wer statt des Effizienzhauses einzelne Maßnahmen umsetzt, bekommt für die Heizung KfW 458 als Direktzuschuss. Beide Wege zusammen schließt die KfW seit dem 21. Juli 2026 aus.
Wie viel vom Weimarer Kaufpreis übernimmt KfW 308?
Sechzig Prozent. Mit drei Kindern unter 18 und einem zu versteuernden Einkommen bis 110.000 Euro stellt KfW 308 Jung kauft Alt 180.000 Euro zu 1,00 Prozent auf 30 Jahre bereit. Das unsanierte Weimarer Beispielhaus kostet 300.000 Euro, die verbleibenden 120.000 Euro finanziert die Bank aus dem Vergleich von über 550 Finanzierungspartner im ersten Rang. Voraussetzung ist selbst genutztes Wohneigentum der Klasse F, G oder H, also auch eine Eigentumswohnung, dazu binnen 4,5 Jahren die Sanierung zum Effizienzhaus 85 EE oder wahlweise alle vier Einzelmaßnahmen. Der Antrag muss vor dem Kaufvertrag gestellt sein.
Was kostet ein sanierungsbedürftiges Haus in Weimar 2026?
Der Weimarer Durchschnitt liegt bei rund 3.030 Euro pro Quadratmeter, unsanierte Objekte wechseln für 2.500 bis 2.700 Euro den Besitzer. Ein Haus mit 110 Quadratmetern und Energieklasse G kostet damit typischerweise 275.000 bis 300.000 Euro. Das Angebot reicht von Bürgerhäusern der Westvorstadt über Vorkriegsvillen der Nordvorstadt bis zu Siedlungshäusern in Schöndorf und dörflichen Anwesen in Oberweimar und Tiefurt. Nach Jena ist Weimar der zweitteuerste Markt des Freistaats, getragen von Kulturpublikum, Bauhaus-Universität und Erfurt-Pendlern.
Welche Weimarer Lagen passen zu einem KfW-308-Vorhaben?
Gesucht wird unsanierter Bestand der Energieklassen F bis H, und den gibt es in fast jedem Viertel. Die Westvorstadt liefert Bürgerhäuser aus der Zeit um 1900, die Nordvorstadt Vorkriegsvillen mit Gärten. Schöndorf im Norden bietet Siedlungshäuser zu den moderatesten Preisen der Stadt, Oberweimar und Tiefurt punkten mit dörflichem Charakter an Park und Ilm. Unser Beispielhaus von 1928 steht stellvertretend für die Baujahre, die in Weimar den Markt prägen und die Förderkriterien fast automatisch erfüllen.
Mit welchen Kaufnebenkosten muss ich in Weimar rechnen?
In Thüringen summieren sich Grunderwerbsteuer von 5,0 Prozent, Notar und Grundbuch mit rund 2 Prozent und die übliche Maklercourtage von 3,57 Prozent auf etwa 10,6 Prozent des Kaufpreises. Beim Weimarer Beispielhaus für 300.000 Euro sind das rund 31.800 Euro. Diese Summe gehört ins Eigenkapital, denn Banken finanzieren Nebenkosten grundsätzlich nicht mit. Das Gesamtvolumen des Projekts inklusive Sanierung liegt bei etwa 492.000 Euro.
Warum müssen EigenheimPlus und KfW 308 vor den Notartermin?
Beide Programme werten den notariellen Kaufvertrag als Vorhabensbeginn. Wer erst unterschreibt und dann beantragt, verliert den Anspruch unwiderruflich, bei KfW 308 genauso wie beim TAB-Durchleitungsdarlehen EigenheimPlus. In Weimar, wo begehrte Objekte schnell vergriffen sind, drängen Verkäufer und Makler gern auf einen zügigen Termin. Genau dann zahlt sich Vorbereitung aus. Wir stellen die Anträge, sobald das Objekt feststeht, und erst nach den Zusagen geht es zum Notar. Diese Reihenfolge kostet wenige Tage und sichert je nach Konstellation Vorteile im hohen fünfstelligen Bereich.
Wie viel Eigenkapital verlangt ein Hauskauf in Weimar?
Einen gesetzlichen Mindestanteil kennt Thüringen nicht, die Praxis setzt die Grenze trotzdem. Mindestens sollten die Nebenkosten von rund 31.800 Euro plus ein Sanierungspuffer vorhanden sein, zusammen etwa 40.000 Euro. Da die Bank im Weimarer Beispiel 120.000 Euro im ersten Rang und 38.000 Euro für die Restsanierung trägt, verbessert jeder zusätzliche Euro Eigenkapital den Zins spürbar. Auch der Tilgungszuschuss der KfW 261 von 6.100 Euro entlastet, weil er die Restschuld senkt, ohne je zurückgezahlt zu werden.
Ist der TAB-Zuschuss Wohneigentum für Familien in Weimar aktuell verfügbar?
Momentan nein. Das Programm zahlt Familien mit Kind unter 18 beim Ersterwerb 5 Prozent des Kaufpreises bis maximal 400.000 Euro, beim Weimarer Beispiel wären das 15.000 Euro. Die Mittel für 2026 sind allerdings durch vorliegende Anträge gebunden, neue Bewilligungen ruhen. Wir rechnen Finanzierungen deshalb ohne diesen Baustein und behandeln ihn als möglichen Bonus. Da der Antrag ohnehin erst nach dem notariellen Kaufvertrag gestellt wird, kostet das Warten auf die Mittelfreigabe keine Kaufchance. Wir beobachten den Status für unsere Mandanten und reichen ein, sobald wieder bewilligt wird.
Wie viel Geld gibt es im Weimarer Beispiel geschenkt?
Geschenkt sind 6.100 Euro. Die Sanierung zum Effizienzhaus 55 EE läuft über KfW 261 mit 122.000 Euro, davon erlässt die KfW fünf Prozent als Tilgungszuschuss. Der Erlass verkürzt die Laufzeit, die Monatsrate bleibt gleich. Einen Zuschuss aus KfW 458 gibt es daneben nicht, denn Einzelmaßnahmen und Effizienzhaus-Sanierung schließen sich seit dem 21. Juli 2026 aus, mit drei Jahren Sperre zwischen beiden. Der größere Hebel liegt ohnehin im Zins. KfW 308 zu 1,00 Prozent und KfW 261 zu 3,49 Prozent drücken den Mischzins deutlich unter die 4,25 Prozent eines einzigen Bankdarlehens.
Wie schlägt sich die Monatsrate gegen Miete und Einkommen in Weimar?
Ein saniertes Haus mit 110 Quadratmetern kostet in Weimar rund 1.350 Euro Kaltmiete, das Praxisbeispiel finanziert 460.000 Euro Darlehen über 30 Jahre. Der Aufschlag von rund 553 Euro finanziert Eigentum an einem auf Effizienzhaus 55 EE gebrachten Haus in einer der gefragtesten Städte Ostdeutschlands, und ein großer Teil der Rate ist im ersten Jahr Tilgung, also eigenes Vermögen. Der Mischzins liegt bei rund 2,78 Prozent über alle Bausteine, dazu kommen 6.100 Euro Tilgungszuschuss. Banken akzeptieren üblicherweise bis zu 40 Prozent des Nettoeinkommens für die Wohnkosten, empfehlenswert ist deshalb ein Haushaltsnetto ab etwa 4.800 Euro. Die individuelle Gegenüberstellung liefert der Mieten-oder-Kaufen-Rechner im Erstgespräch.
Wer taktet in der Rundum-Begleitung für Weimar KfW, Thüringer Aufbaubank und Erstrangbank aufeinander ab?
Diese Koordination übernehmen wir komplett. Ein Weimarer Konzept aus KfW 308, für die Sanierung entweder KfW 261 oder KfW 458 und gegebenenfalls EigenheimPlus scheitert in der Praxis fast nie am Geld, sondern an der Reihenfolge. KfW 308 und EigenheimPlus gehören vor den Notartermin, der Sanierungsantrag gehört vor den Beginn der Arbeiten. Im kostenlosen Erstgespräch prüfen wir Energieausweis, Einkommensgrenzen und Kombinierbarkeit, danach stellen wir jeden Antrag fristgerecht, verhandeln den Erstrangbaustein mit über 550 Finanzierungspartnern und halten den TAB-Familienzuschuss im Blick, bis die Mittel wieder fließen. Ein Ansprechpartner, keine Zusatzkosten.
Kann ich EigenheimPlus in Weimar auch nach dem Notartermin beantragen?
Nein, danach ist es zu spät. Der notarielle Kaufvertrag gilt bei der Thüringer Aufbaubank bereits als Vorhabensbeginn, ebenso der Abschluss von Liefer- und Leistungsverträgen. Planungsleistungen und Beratungsleistungen zählen ausdrücklich nicht dazu, Sie dürfen also vorher rechnen und planen. Der Weg führt über ein Finanzierungsinstitut Ihrer Wahl, nicht direkt zur TAB. Die Hausbank reicht das Darlehen durch, haftet dafür und bestimmt den Zins nach Bonität und Sicherheiten. Möglich sind 5.000 bis 250.000 Euro je Vorhaben, Auszahlung 100 Prozent, bis zu ein Jahr tilgungsfrei. Die Höchstsätze des Konditionentableaus, gültig ab 15. September 2026, liegen zwischen 4,32 und 4,52 Prozent je nach Laufzeit. Eine Einkommensgrenze kennt das Programm nicht. Wer das Geld nicht sofort abruft, zahlt ab dem sechsten Monat nach Zusage 0,10 Prozent Bereitstellungsprovision pro Monat. Wir stellen den Antrag für Ihr Objekt in Weimar rechtzeitig vor dem Notartermin.
Gibt es in Weimar zusätzlich einen Zuschuss vom Land Thüringen?
Ja, und er wird oft übersehen. Über die Förderrichtlinie Wohneigentum für Familien zahlt der Freistaat einen einmaligen Zuschuss von 5 Prozent des Kaufpreises, der nicht zurückgezahlt wird. Gerechnet wird auf höchstens 400.000 Euro Kaufpreis, was 20.000 Euro ergibt. Beim Baugrundstück sind es höchstens 100.000 Euro und damit 5.000 Euro. Es braucht mindestens ein Kind unter 18 mit Kindergeldanspruch im Haushalt, und es muss der erste Wohneigentumserwerb sein. Wer schon Eigentum hat, bekommt nichts. Hauptwohnsitz und fünf Jahre Selbstnutzung sind Pflicht. Der zeitliche Ablauf ist die Falle. Bei diesem Zuschuss muss die Grunderwerbsteuer bei Antragstellung bezahlt sein, der Antrag kommt also nach dem Kaufvertrag. EigenheimPlus dagegen muss vorher beantragt sein. Wer beides will, braucht beide Termine in der richtigen Reihenfolge. Ein Rechtsanspruch besteht nicht. Die TAB entscheidet im Rahmen der Haushaltsmittel, bei Knappheit zählt die Reihenfolge der vollständigen Anträge, und die Richtlinie endet am 31. Dezember 2026. Für Ihr Objekt in Weimar rechnen wir beide Programme gegen.
Welche Bank ist die beste für eine Immobilienfinanzierung in Weimar?
Die Frage lässt sich seriös nur für Ihren Fall beantworten, denn Zinsen und Risikogrenzen verschieben sich wöchentlich. Ein Institut, das bei viel Eigenkapital vorn liegt, fällt bei einer Vollfinanzierung oft zurück, und bei unsanierten Häusern gehen die Bewertungen weit auseinander. Für Weimar vergleichen wir die Angebote von über 550 Finanzierungspartnern nebeneinander. Entscheidend ist am Ende ohnehin nicht der Zins einer einzelnen Bank, sondern Ihr Mischzins über alle Bausteine, denn TAB EigenheimPlus und die KfW drücken ihn deutlich stärker als jeder Zinsvergleich. Für Ihr Objekt in Weimar rechnen wir beides zusammen.
Was ist derzeit ein realistischer Zinssatz für eine Immobilienfinanzierung?
Das sagen wir Ihnen tagesaktuell, denn die Sätze bewegen sich täglich. Ihr persönlicher Satz hängt an vier Größen, nämlich Beleihungsauslauf, Zinsbindung, Bonität und Objekt. Aussagekräftiger ist ohnehin der Mischzins über alle Bausteine. Wer KfW und TAB EigenheimPlus einbaut, liegt regelmäßig ein bis zwei Prozentpunkte unter dem reinen Bankangebot. Ein Prozentpunkt weniger zählt bei 300.000 Euro Darlehen über die ganze Zinsbindung. Was für Ihr Vorhaben in Weimar erreichbar ist, rechnen wir kostenfrei aus.
Reicht mein Einkommen für 300.000 Euro Immobilienkredit?
Für eine reine Bankfinanzierung brauchen Sie rund 3.900 Euro Haushaltsnetto. Gerechnet ist das mit 4,25 Prozent Zins und 2 Prozent Tilgung, und die Rate sollte 40 Prozent Ihres Nettos nicht übersteigen. Mit Förderung wird es leichter. Bei 2,5 Prozent Mischzins reichen rund 2.800 Euro netto. Was in Ihrem Fall trägt, rechnen wir für Weimar im kostenlosen Erstgespräch aus.
Kann man mit 3.000 Euro netto in Weimar ein Haus finanzieren?
Ja. 3.000 Euro netto tragen ein Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem Fördermix aus KfW und TAB EigenheimPlus, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Weimar liegt der Quadratmeterpreis bei etwa 3.030 Euro, die Förderung macht damit aus rund 76 Quadratmetern etwa 105 Quadratmeter. Die Kaufnebenkosten sollten Sie zusätzlich aus eigenen Mitteln tragen.
Was kostet ein Haus in Weimar pro Quadratmeter?
Rund 3.030 Euro je Quadratmeter im Durchschnitt. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 363.600 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Weimar liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Ob sich der Kauf rechnet, entscheidet die Summe aus Kaufpreis, Sanierung und Förderung über TAB EigenheimPlus und die KfW. Diese Rechnung machen wir für Weimar kostenfrei. Der Postbank Wohnatlas 2026 des HWWI erwartet für Thüringen bis 2035 real 0,2 Prozent Rückgang pro Jahr. Real heißt nach Abzug der Inflation, nominal liegt die Entwicklung also höher, und Ihre Restschuld schrumpft in derselben Zeit real mit.
Ihre Frage fehlt? Im kostenlosen Erstgespräch beantworten wir sie und rechnen gleich Ihr persönliches Weimarer Förderkonzept mit.
Kostenloses Erstgespräch buchenHauskredit in der Region um Weimar.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Thüringen-Seiten finden Sie in der Übersicht Hauskredit Thüringen.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der Thüringer Aufbaubank. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
TAB EigenheimPlus nach dem Merkblatt der Thüringer Aufbaubank, Stand 08/2026 (TAB-08.26), und dem Konditionentableau mit Zinssätzen gültig ab 15.09.2026. Finanziert werden 5.000 bis 250.000 Euro je Vorhaben für Erwerb und Modernisierung von selbst genutztem Wohneigentum in Thüringen. Die Vergabe erfolgt ausschließlich über Finanzierungsinstitute, die für den durchgeleiteten Kredit haften, den Zinssatz setzt die Hausbank nach Bonität und Werthaltigkeit der Sicherheiten fest. Der Antrag muss vor Vorhabensbeginn vorliegen, wobei der Abschluss von Liefer- und Leistungsverträgen sowie der notarielle Kaufvertrag bereits als Beginn gelten. Die Bereitstellungsprovision beträgt 0,10 Prozent pro Monat ab Zusage plus sechs Monate und zwei Bankarbeitstage. Sondertilgungen sind nur gegen Vorfälligkeitsentschädigung möglich. Nicht finanziert werden Umschuldungen, Nachfinanzierungen bereits begonnener Vorhaben und Objekte außerhalb Thüringens.
Wohneigentum für Familien nach der Förderrichtlinie RLFamWoE des Thüringer Ministeriums für Infrastruktur und Landwirtschaft vom 07.06.2024. Der Zuschuss beträgt 5 Prozent des im notariellen Kaufvertrag vereinbarten Kaufpreises, die Bemessungsgrundlage ist auf 400.000 Euro bei Wohneinheiten und 100.000 Euro bei Baugrundstücken begrenzt. Unter 1.000 Euro Zuschuss greift eine Bagatellgrenze. Gefördert wird nur der Ersterwerb durch Familien mit mindestens einem im Haushalt gemeldeten Kind unter 18 Jahren und eigenem Kindergeldanspruch. Die Grunderwerbsteuer muss bei Antragstellung vollständig bezahlt sein, die Zweckbindung beträgt fünf Jahre Selbstnutzung als Hauptwohnung. Ein Rechtsanspruch besteht nicht, die Bewilligungsstelle entscheidet nach pflichtgemäßem Ermessen im Rahmen der verfügbaren Haushaltsmittel und bei Mittelknappheit nach der Reihenfolge vollständig eingereichter Anträge. Die Richtlinie tritt mit Ablauf des 31.12.2026 außer Kraft, Anträge sind bis zum 30. November zu stellen. Die für 2026 vorgesehenen Mittel sind nach Angabe der Thüringer Aufbaubank vollständig vergeben. Neue Anträge sind weiter möglich, werden derzeit aber nicht berücksichtigt.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Die Rate richtet sich nach dem Bruttobetrag, der Tilgungszuschuss verkürzt die Laufzeit. Der Tilgungszuschuss beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building, also Energieklasse H nach gültigem Energiebedarfsausweis oder ein Endenergiebedarf ab 300 Kilowattstunden je Quadratmeter und Jahr, weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre.
KfW 308 nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Höchstbeträge nach Kinderzahl: 140.000 Euro bei einem Kind (Einkommensgrenze 90.000 Euro), 160.000 Euro bei zwei Kindern (100.000 Euro), 180.000 Euro ab drei Kindern (110.000 Euro, je weiteres Kind erhöht sich die Einkommensgrenze um 10.000 Euro). Sanierungspflicht innerhalb von 4,5 Jahren nach Zusage, wahlweise zum Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt höchstens 70 Prozent, bis 30.000 Euro zu versteuerndem Einkommen und mit Kind bis 40.000 Euro höchstens 80 Prozent. Biomasse ist förderfähig. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Vor dem Antrag steht ein Liefer- oder Leistungsvertrag mit aufschiebender oder auflösender Bedingung, danach beginnt das Vorhaben. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihre Immobilienfinanzierung in Weimar beginnt vor dem Notartermin.
Wir prüfen Ihr Wunschobjekt in der Westvorstadt, in Schöndorf, an der Ilm oder im Weimarer Land, sichern KfW 308 und EigenheimPlus vor dem Notartermin, wählen für die Sanierung zwischen KfW 261 und KfW 458 und verhandeln den Erstrangbaustein mit über 550 Finanzierungspartnern. Kostenlos und unverbindlich.