
 Ihr Berater Sandro Wallisch, Spezialist für Essen und ganz Nordrhein-Westfalen
Immobilienfinanzierung Essen. Der Kaufpreis läuft komplett über Förderdarlehen.
Zwischen Zeche Zollverein im Norden und Baldeneysee im Süden hat Essen zwei Gesichter, und für Familien zählt das nördliche. Der Antrag beim Amt für Wohnen muss gestellt sein, bevor Sie beim Notar unterschreiben.
Ihre Rate für Essen mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Essen möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen die Eigentumsförderung der NRW.BANK und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Im Essener Norden kauft eine Familie mit 3 Kindern ein Haus von 1936 für 345.000 Euro komplett aus Förderdarlehen, saniert für 165.000 Euro auf Effizienzhaus 55, bekommt 26.350 Euro erlassen. Für 510.000 Euro Darlehen über 30 Jahre liegt der Mischzins bei rund 1,7 Prozent.
Eine Familie mit drei Kindern erwirbt im Essener Norden ein Einfamilienhaus mit 115 Quadratmetern, Baujahr 1936, Energieklasse G, Kaufpreis 345.000 Euro. Der Kauf kommt vollständig ohne Bank aus. KfW 308 Jung kauft Alt steuert 180.000 Euro zu 1,00 Prozent bei, die Öffentliche Eigentumsförderung NRW liefert 195.000 Euro zu 0,5 Prozent auf 30 Jahre im Nachrang, mit 2 Prozent Tilgung plus 0,5 Prozent Verwaltungskostenbeitrag ab dem dritten Jahr. Der Rahmen läge mit Grunddarlehen 184.000 Euro plus dreimal 24.000 Euro Familienbonus sogar bei 256.000 Euro, und 10 Prozent der abgerufenen Summe, also 19.500 Euro, erlässt das Land als Tilgungsnachlass. Für die Sanierung bringt KfW 261 137.000 Euro brutto mit 6.850 Euro Tilgungszuschuss, die Wärmepumpe läuft darin mit. Ein Zuschuss aus KfW 458 kommt deshalb nicht dazu, denn beides zusammen schließt die KfW seit dem 21.07.2026 aus. Das einzige Bankdarlehen der ganzen Finanzierung deckt mit 28.000 Euro Bad und Elektrik. Erlassen und geschenkt werden 26.350 Euro. Inklusive der NRW-typischen Nebenkosten von rund 12,1 Prozent (rund 41.700 Euro) liegt das Gesamtvolumen bei etwa 552.000 Euro, das geforderte Eigenkapital von 7,5 Prozent bei rund 41.400 Euro, der Mischzins bei rund 1,7 Prozent. Mit maximalem Förderanteil rechnet sich die Immobilienfinanzierung in Essen auf diese Art.
Die Immobilienfinanzierung in Essen deckt den Kaufpreis zwischen Zollverein und Baldeneysee ohne eine einzige Bank.
Wo einst der Krupp-Konzern seine Werkssiedlungen baute, sitzen heute RWE, Evonik und Aldi Nord, die Zeche Zollverein trägt den Welterbetitel und 2017 durfte sich Essen Grüne Hauptstadt Europas nennen. Der Wohnungsmarkt spiegelt diese Geschichte in einem scharfen Gefälle. Nördlich der A40 kosten unsanierte Häuser aus der Zwischenkriegszeit und den Zechenjahren 2.600 bis 2.900 Euro pro Quadratmeter, südlich davon verlangt der Markt für vergleichbare Objekte den doppelten Preis. Energieklasse F bis H im Norden ist dabei kein Makel, sondern der Schlüssel zu gleich zwei Förderkrediten.
Ihren Hauskredit in Essen konstruieren wir vom Förderrahmen aus. Zuerst sichern wir die Eigentumsförderung des Landes beim Amt für Wohnen und parallel KfW 308, beides zwingend vor dem Notartermin. Im Beispiel dieser Seite tragen diese beiden Darlehen den Kaufpreis vollständig, und aus dem Vergleich von über 550 Finanzierungspartnern kommt lediglich ein kleiner Sanierungsbaustein. Wer in Essen bereits Eigentum besitzt und auf das Ende der Zinsbindung zusteuert, bekommt von uns den kompletten Marktüberblick für die Anschlussfinanzierung.
Sechs Kennzahlen beschreiben den Hauskauf in Essen.
Diese Essen-Seite gliedert sich in neun Abschnitte.
- Das Nord-Süd-Gefälle der Essener Hauspreise 2026.
- KfW 308, KfW 261, KfW 458 und die NRW-Wohnraumförderung arbeiten zusammen.
- Die Öffentliche Eigentumsförderung NRW mit Familienbonus und Tilgungsnachlass.
- Warum das Amt für Wohnen vor dem Notar an der Reihe ist.
- Im Praxisbeispiel finanzieren zwei Förderdarlehen ein Haus von 1936 für 345.000 Euro komplett.
- Die Eigentumsförderung Modernisierung mit 0 Prozent Startzins für die ersten fünf Jahre.
- Altenessen, Katernberg, Stoppenberg, Frohnhausen, Borbeck und Steele im Überblick.
- Der Budgetrechner misst Ihren Spielraum für den Hauskredit in Essen.
- Zwölf Fragen und Antworten zum Immobilienkredit in Essen.
Der Essener Hausmarkt 2026 teilt sich in zwei Preiswelten.
Die A40 wirkt in Essen wie ein Preisäquator. Südlich davon, Richtung Rüttenscheid, Bredeney und Baldeneysee, bewegen sich Häuser auf dem Niveau wohlhabender Großstadtlagen. Nördlich davon, wo Zechen und Werkssiedlungen die Stadt geprägt haben, wechseln unsanierte Bestandshäuser für 2.600 bis 2.900 Euro pro Quadratmeter den Besitzer. Für die Immobilienfinanzierung in Essen ist dieser Norden das eigentliche Fördergebiet, denn Baujahre wie 1936 und Energieklasse F bis H erfüllen exakt die Eintrittsbedingungen von KfW 308, des Sanierungskredits KfW 261 und der Landesförderung.
Die Essener Rechnung. Ein unsaniertes Haus für 345.000 Euro plus 165.000 Euro Sanierung ergibt ein Effizienzhaus 55 für 510.000 Euro Projektkosten. Der komplette Kaufpreis stammt aus zwei Förderdarlehen zu 1,00 und 0,5 Prozent, dazu erlassen Land und Bund 26.350 Euro. Wer im Essener Süden ein bereits saniertes Haus gleicher Größe sucht, zahlt dafür deutlich mehr und verzichtet auf jeden dieser Vorteile.
Woraus setzt sich der Immobilienkredit in Essen zusammen?
Nordrhein-Westfalen stellt neben die KfW-Programme des Bundes das stärkste Landesdarlehen der Republik, die Öffentliche Eigentumsförderung mit Familienbonus und Tilgungsnachlass. Dazu sollten Sie wissen, dass Banken und viele Vermittler diese Bausteine selten von sich aus anbieten, weil Förderdarlehen kaum Marge oder Provision abwerfen. Genau deshalb beginnt unsere Arbeit an der anderen Stelle. Zuerst wird jeder Fördertopf ausgeschöpft, erst danach entsteht überhaupt ein Bankanteil, in Essen bleibt davon oft nur ein Rest für die Sanierung übrig.
KfW 308 stellt 180.000 Euro zu 1,00 Prozent
Jung kauft Alt richtet sich ausschließlich an Familien mit mindestens einem Kind unter 18 Jahren und fördert allein den Kaufpreis. Bei einem Kind stehen 140.000 Euro zur Verfügung, sofern das zu versteuernde Einkommen 90.000 Euro nicht übersteigt, bei zwei Kindern 160.000 Euro bis 100.000 Euro, bei drei und mehr Kindern 180.000 Euro bis 110.000 Euro. Gefordert ist selbst genutztes Wohneigentum der Energieklasse F, G oder H, also auch eine Eigentumswohnung. Binnen 4,5 Jahren folgt entweder das Effizienzhaus 85 EE oder es folgen alle vier Einzelmaßnahmen, also Heizungstausch, neue Fenster, Fassadendämmung und Dachdämmung. Die Essener Beispielfamilie mit drei Kindern ruft davon 150.000 Euro ab. Beantragt sein muss der Baustein, bevor der Notartermin stattfindet.
KfW 261 erlässt 6.850 Euro der Sanierung
Der Sanierungskredit fördert die Effizienzhaus-Stufen 40, 55 und 70 jeweils EE. Für das Effizienzhaus 55 EE gibt es 5 Prozent Tilgungszuschuss. Den Worst-Performing-Building-Bonus von 10 Prozentpunkten gibt es nur bei Energieklasse H oder ab 300 kWh Endenergiebedarf je Quadratmeter und Jahr, dafür reicht die Klasse G des Hauses von 1936 nicht. Von 137.000 Euro Kreditsumme streicht die KfW 5 Prozent, das sind 6.850 Euro. Die Rate läuft auf den Bruttobetrag zu 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung, der Zuschuss verkürzt später die Laufzeit. Einkommensgrenzen oder Kinderpflicht gibt es nicht, bis zu 150.000 Euro je Wohneinheit sind möglich, verwendbar allein für energetische Maßnahmen.
KfW 458 ist die Alternative zum Effizienzhaus
Wer nicht zum Effizienzhaus saniert, bekommt für die neue Heizung 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus. Im Essener Beispiel bleibt KfW 458 außen vor, denn mit KfW 261 zusammen geht es seit dem 21.07.2026 nicht mehr. Haushalte mit niedrigem zu versteuerndem Einkommen können über den Einkommensbonus noch höher kommen. Wichtig sind drei Punkte. Biomasseheizungen bleiben förderfähig, vor dem Antrag gehört ein Vertrag mit aufschiebender oder auflösender Bedingung, und ab Februar 2027 schrumpft der Klimabonus.
In Essen zahlt die Öffentliche Eigentumsförderung NRW eines der stärksten Landesdarlehen Deutschlands aus.
Vergleichbare Beträge zu vergleichbarem Zins legen nur wenige Länder auf den Tisch. Essen gehört zur Kostenkategorie 4, das Grunddarlehen der Einkommensgruppe A beträgt hier 184.000 Euro, und je Kind wächst es um den Familienbonus von 24.000 Euro. Für die Beispielfamilie mit drei Kindern ergibt das einen Rahmen von bis zu 256.000 Euro, von dem 195.000 Euro abgerufen werden. Der Zins von 0,5 Prozent steht für volle 30 Jahre fest.
0,5 Prozent Zins über drei Jahrzehnte, 3,75 Prozentpunkte unter dem Bankzins
Gegen die 4,25 Prozent eines Bankdarlehens wirkt der Landeszins wie aus einer anderen Zeit, und er gilt ohne Zinsänderungsrisiko über die gesamte Laufzeit von 30 Jahren. Beim Bestandskauf tilgt das Darlehen mit 2 Prozent, ab dem dritten Jahr kommt ein Verwaltungskostenbeitrag von 0,5 Prozent dazu, in den ersten beiden Jahren fallen nur Zins und Tilgung an. Gegenüber 4,25 Prozent Bankzins spart der Landeszins auf 195.000 Euro 3,75 Prozentpunkte.
19.500 Euro fordert das Land nicht zurück
Die Einkommensgruppe A erhält einen Tilgungsnachlass von 10 Prozent des Darlehens inklusive Familienbonus. Bei 195.000 Euro erlässt das Land also 19.500 Euro der Rückzahlung, fest zugesagt und ohne Bedingungen jenseits der regulären Förderkriterien. Dazu kommt die Nachrangigkeit im Grundbuch, die überall dort wie Eigenkapital wirkt, wo doch noch eine Bank beteiligt ist, im Essener Beispiel beim kleinen Sanierungsdarlehen.
Die Einkommensgrenze liegt niedriger, als sie beim ersten Lesen wirkt
Für ein Paar mit drei Kindern endet Gruppe A bei 50.520 Euro anrechenbarem Jahreseinkommen. Gemeint ist nicht das Brutto, sondern der Wert nach Abzügen, Pauschalen und Freibeträgen, sodass ein deutlich höheres Bruttogehalt noch hineinpassen kann. Trotzdem bleibt die Grenze anspruchsvoll, das gehört zur Wahrheit. Wer sie um bis zu 40 Prozent überschreitet, landet in Gruppe B mit immerhin 110.000 Euro Darlehen in Essen, jedoch mit 5 Jahren Zinsbindung und ohne Tilgungsnachlass. Die Einstufung rechnen wir im Erstgespräch exakt durch.
Ohne den Gang zum Amt für Wohnen vor dem Notartermin sind in Essen 214.500 Euro verloren.
Die Eigentumsförderung beantragen Sie nicht bei einer Bank und nicht bei der NRW.BANK direkt, sondern bei der Bewilligungsbehörde Ihrer Stadt, in Essen ist das das Amt für Wohnen. Dort werden Einkommen und Tragbarkeit geprüft, und der Antrag muss laufen, bevor der notarielle Kaufvertrag unterschrieben ist. Wer die Reihenfolge vertauscht, verliert das Landesdarlehen von 195.000 Euro samt Tilgungsnachlass von 19.500 Euro unwiederbringlich, und für KfW 308 gilt dieselbe Frist. An diesem Behördenschritt scheitern in der Praxis mehr Essener Käufe als an der Bonität, schlicht weil niemand rechtzeitig darauf hinweist. Wir terminieren deshalb jeden Kauf vom Notartermin aus rückwärts und stellen sicher, dass beide Anträge nachweisbar vorher liegen.
Der Zinsvergleich für Essen ist in einer halben Minute angestoßen.
Geben Sie Ihre Eckdaten ein, und unser System fragt alle über 550 Finanzierungspartner ab. So sehen Sie sofort, welche Konditionen für Ihren Hauskredit in Essen aktuell realistisch sind.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Für 345.000 Euro geht im Beispiel ein Essener Haus von 1936 an eine Familie, die Sanierung auf Effizienzhaus 55 kostet 165.000 Euro. Konditionen Stand .
Eine Familie mit drei Kindern stemmt ein Essener Bestandshaus, den Kaufpreis tragen zwei Förderdarlehen komplett, und der Bank bleibt ein kleiner Baustein für die Sanierung.
Im Essener Norden kostet das Beispielhaus der Energieklasse G 345.000 Euro
Eine Familie mit drei Kindern kauft ein Einfamilienhaus mit 115 Quadratmetern, Baujahr 1936, Energieklasse G, unsaniert, etwa in Altenessen oder Katernberg. Für KfW 308 gilt bei drei Kindern die Grenze von 110.000 Euro zu versteuerndem Einkommen, für die Eigentumsförderung die Gruppe-A-Grenze von 50.520 Euro anrechenbar nach Abzügen, beides klären wir vor jedem Antrag. Die Sanierung auf Effizienzhaus 55 bringt 5 Prozent Tilgungszuschuss der KfW 261 und übertrifft die KfW-308-Pflicht zum Effizienzhaus 85 EE deutlich.
- Kaufpreis 345.000 Euro (Energieklasse G, Baujahr 1936, damit für KfW 308 qualifiziert).
- Kaufnebenkosten von rund 12,1 Prozent, also rund 41.700 Euro, aus eigenen Mitteln. Die Grunderwerbsteuer von 6,5 Prozent macht sie zu den höchsten Deutschlands. Gesamtvolumen inklusive Sanierung rund 552.000 Euro.
- Der Förderrahmen des Landes ergäbe mit 184.000 Euro Grunddarlehen und dreimal 24.000 Euro Familienbonus bis zu 256.000 Euro, abgerufen werden davon 195.000 Euro.
- Die Eigentumsförderung verlangt 7,5 Prozent der Gesamtkosten als Eigenkapital, hier rund 41.400 Euro, wobei Geldmittel, Grundstückswert und in Grenzen Eigenleistung zählen.
- Die energetische Sanierung schlägt mit 137.000 Euro zu Buche, davon 23.000 Euro Wärmepumpe, 26.000 Euro Fenster, 48.000 Euro Dachdämmung mit Neueindeckung, 24.000 Euro Fassadendämmung, 7.000 Euro Kellerdeckendämmung und 9.000 Euro Lüftungsanlage.
- Für Bad und Elektrik kommen 28.000 Euro dazu, aufgeteilt in 17.000 Euro und 11.000 Euro.
- Den Kaufpreis von 345.000 Euro stemmen KfW 308 mit 150.000 Euro und die Eigentumsförderung mit 195.000 Euro allein, ohne jedes Bankdarlehen.
- Die energetischen Arbeiten über 137.000 Euro laufen vollständig in KfW 261, die Wärmepumpe eingeschlossen. Für Bad und Elektrik bleiben 28.000 Euro bei der Bank als einzigem Bankbaustein.
- Ein Zuschuss aus KfW 458 kommt nicht dazu. Seit dem 21.07.2026 schließen sich Effizienzhaus-Sanierung und Einzelmaßnahmen aus, und zwischen beiden liegen drei Jahre Sperre.
- Der Antrag beim Amt für Wohnen als Bewilligungsbehörde und der KfW-308-Antrag gehen zuerst raus, dann folgt der Notartermin, und die Handwerkeraufträge richten sich nach der Zusage für KfW 261.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
KfW 308 Jung kauft Alt 3 Kinder, zu versteuerndes Einkommen bis 110.000 Euro, Höchstbetrag 180.000 Euro, genutzt werden 150.000 Euro. Antrag vor dem Notartermin. |
150.000 € | 1,00 % (30 Jahre) | ~482 € |
|
Öffentliche Eigentumsförderung NRW Grunddarlehen 184.000 Euro plus Familienbonus, Rahmen bis 256.000 Euro. Nachrangig im Grundbuch, Tilgung 2 % plus 0,5 % Verwaltungskostenbeitrag ab Jahr 3. Antrag bei der Bewilligungsbehörde (Amt für Wohnen) vor dem Notartermin. |
195.000 € | 0,5 % (30 Jahre) | ~488 € |
|
Tilgungsnachlass Eigentumsförderung 10 % des Landesdarlehens inklusive Familienbonus werden in Einkommensgruppe A erlassen. Keine Rückzahlung. |
-19.500 € Erlass | kein Kredit | 0 € |
|
KfW 261 Effizienzhaus 55 EE 137.000 Euro brutto einschließlich Wärmepumpe, 5 % Tilgungszuschuss = 6.850 Euro Erlass. Die Rate läuft auf den Bruttobetrag, der Zuschuss verkürzt die Laufzeit. Nur energetische Maßnahmen. |
137.000 € | 3,49 % (30J, 5 % TZS) | ~614 € |
|
Bank Restsanierung (einziges Bankdarlehen) Bad und Elektrik, aus über 550 Finanzierungspartnern verglichen. |
28.000 € | 4,25 % (30 Jahre) | ~138 € |
| Gesamte Monatsrate, Kaufpreis komplett aus Förderdarlehen | ~552.000 € Gesamtvolumen, 26.350 € erlassen und geschenkt | Mischzins ~1,7 % | ~1.722 € |
| Vergleichsmiete saniertes EFH 115 m² Essen | gemietet, ohne Vermögensaufbau | entfällt | ~1.300 € kalt |
Ihre eigene Kombination der Bausteine simulieren Sie im Mischzinsrechner für die Immobilienfinanzierung. Ob Kaufen gegen Mieten rechnerisch vorn liegt, zeigt der Mieten-oder-Kaufen-Rechner. Beim Bankbaustein stellt sich zudem die Frage, ob Sie direkt tilgen oder tilgungsausgesetzt über einen Bausparvertrag laufen, eine Variante, die Banken wegen der höheren Provision gern zuerst vorschlagen. Beide Wege stellt unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung neutral gegenüber.
Schöngerechnet wird hier nichts. Die Gesamtrate von rund 1.722 Euro liegt etwa 200 Euro über der Essener Vergleichsmiete von rund 1.300 Euro kalt für ein saniertes Haus dieser Größe. Für diesen Aufschlag entsteht Eigentum an einem frisch auf Effizienzhaus 55 gebrachten Haus, getragen von einem Mischzins von rund 1,7 Prozent, während Miete für immer verschwindet. Erlassen und geschenkt werden 26.350 Euro, nämlich 19.500 Euro Tilgungsnachlass des Landes und 6.850 Euro Tilgungszuschuss der KfW 261. Dieselben 510.000 Euro allein über ein Bankdarlehen zu 4,25 Prozent kosten rund 2.509 Euro im Monat. Als Fundament empfehlen wir ein Haushaltsnettoeinkommen ab etwa 4.400 Euro.
Die Eigentumsförderung Modernisierung kostet fünf Jahre lang 0,0 Prozent Zins.
Das Land fördert zusätzlich die Modernisierung selbst, mit Darlehen zwischen 5.000 und 220.000 Euro, in den ersten 5 Jahren zu 0,0 Prozent Zins und danach zu 0,5 Prozent. Bei hohen energetischen Standards ist sogar ein Tilgungsnachlass von bis zu 50 Prozent möglich. Wer bis zum Bewilligungsschluss am 30.11.2026 bewilligt wird, zahlt außerdem zwei Jahre lang keinen Verwaltungskostenbeitrag. Wer in Essen ein sanierungsbedürftiges Haus im Blick hat, sollte dieses Fenster nicht verstreichen lassen. Weil die Konditionen vom Einzelfall abhängen, rechnen wir den Baustein nicht pauschal ins Praxisbeispiel ein, sondern prüfen im Erstgespräch, ob er Ihre Rate weiter senkt.
Wo hält Essen noch förderfähigen Bestand für Familien bereit?
Rüttenscheid und der Baldeneysee sind die Postkartenseiten der Stadt, bezahlbare Einstiege liegen nördlich und westlich davon. Dort stehen Zechenhäuser, Zwischenkriegsbauten und Siedlungszeilen, häufig in Energieklasse F bis H, und genau dieses Profil verlangen KfW 308 und die Sanierungsprogramme.
Altenessen
Das frühere Zechenherz der Stadt bietet Bestandshäuser für 2.600 bis 2.800 Euro pro Quadratmeter, die U-Bahn fährt direkt in die Innenstadt. Der Altbestand aus Zechen- und Zwischenkriegszeit wartet vielerorts auf die energetische Erneuerung und passt damit exakt ins Förderraster.
Typische Käufer sind Familien mit knappem Budget und maximalem Förderanspruch.
Katernberg
In Sichtweite des Doppelbocks der Zeche Zollverein reihen sich Werkssiedlungen und Häuser um 2.600 bis 2.700 Euro pro Quadratmeter. Baujahr 1936 wie im Beispielhaus dieser Seite ist hier Alltag, das Welterbe vor der Tür gibt es kostenlos dazu.
Typische Käufer sind Sanierer mit Sinn für Industriegeschichte.
Stoppenberg
Rund um die alte Stiftskirche wohnt es sich ruhiger als im übrigen Norden, Häuser starten um 2.700 Euro pro Quadratmeter. Wer hier ein unsaniertes Objekt findet, kombiniert dörfliche Züge mit dem vollen Zugriff auf beide Förderdarlehen.
Typische Käufer sind Familien, die Ruhe suchen und die Baustelle nicht scheuen.
Frohnhausen
Der dicht bebaute Westen liegt bei rund 2.900 Euro pro Quadratmeter und punktet mit S-Bahn, kurzen Wegen und urbaner Infrastruktur. Zwischen den Mehrfamilienzeilen finden sich immer wieder Einfamilienhäuser und Doppelhaushälften mit Förderprofil.
Typische Käufer sind Berufspendler, die Stadtnähe über Gartengröße stellen.
Borbeck
Mit Schlosspark und gewachsenen Wohnstraßen gilt Borbeck als freundlichste Ecke des Essener Nordwestens, Häuser kosten um 2.800 Euro pro Quadratmeter. Der ältere Bestand trägt oft Klasse F bis H und öffnet damit beide Fördertüren zugleich.
Typische Käufer sind Familien mit Wunsch nach Grün und etablierter Nachbarschaft.
Steele
Der historische Ortskern an der Ruhr verbindet Altstadtflair mit S-Bahn-Knoten, Bestandshäuser bewegen sich zwischen den Preiswelten von Nord und Süd. Wer flussnah wohnen will, ohne Südpreise zu zahlen, sucht hier, und die Förderprogramme gelten selbstverständlich auch an der Ruhr.
Typische Käufer sind Paare und Familien mit Blick auf Wasser und Anbindung.
Die Zinsbindung endet? Essener Eigentümer haben mehr Auswahl, als sie denken.
Wenn Ihre Zinsbindung in Essen oder im Ruhrgebiet in den nächsten Jahren ausläuft, sollte das Prolongationsangebot der Hausbank nur der Startpunkt sein, nie das Ende. Gerade die stabile Nachfrage im Essener Süden und die Aufwertung des Nordens verschaffen Eigentümern eine gute Verhandlungsbasis. Ein Forward-Darlehen friert das heutige Zinsniveau bis zu fünf Jahre im Voraus ein. Schon ein halber Prozentpunkt weniger bedeutet bei 200.000 Euro Restschuld rund 1.000 Euro Ersparnis pro Jahr.
Kunden aus über 4.000 begleiteten Finanzierungen schildern die Zusammenarbeit.
Vom ersten Blick auf den Energieausweis des Wunschobjekts über den Gang zur Bewilligungsbehörde bis zur Finanzierungsbestätigung für den Verkäufer begleitet Sandro Wallisch jede Immobilienfinanzierung in Essen persönlich.
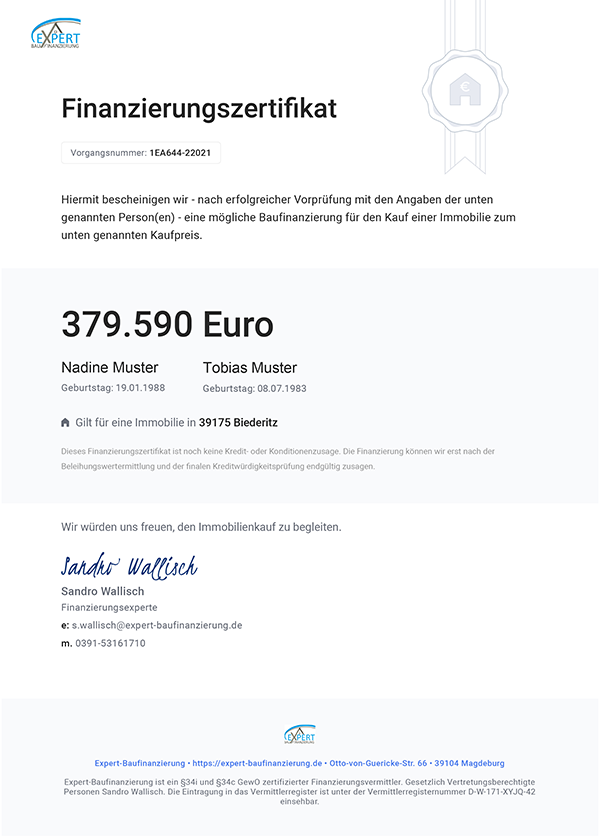
Die Finanzierungsbestätigung für Essen überzeugt Verkäufer mit einem belastbaren Nachweis.
Günstige Häuser in Altenessen oder Borbeck sind schneller vergeben, als viele erwarten, und den Zuschlag erhält, wer seine Zahlungsfähigkeit belegen kann. Eine geprüfte Finanzierung hebt Sie aus der Reihe der Interessenten heraus.
Das Dokument erhalten Sie direkt nach dem ersten Beratungsgespräch und treten damit bei Maklern und Eigentümern im gesamten Stadtgebiet als sicherer Käufer auf. Kostenlos und unverbindlich.
Reicht Ihr Einkommen für Essen? Rechnen Sie es hier nach.
Tragen Sie Nettoeinkommen und Wunschrate ein, und der Rechner steckt den realistischen Rahmen für Ihren Hauskredit in Essen ab, Sanierungsanteil eingeschlossen.
Ihre Finanzierungsanfrage für Essen nehmen wir direkt und kostenlos entgegen.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Zwölf Fragen und Antworten zum Immobilienkredit in Essen.
Ist der Hauskauf in Essen 2026 eine gute Idee?
Essen hat sich vom Sitz des Krupp-Konzerns zur Grünen Hauptstadt Europas 2017 gewandelt und beherbergt heute Konzernzentralen von RWE, Evonik und Aldi Nord. Der Markt zeigt ein scharfes Gefälle. Im Essener Norden, etwa in Altenessen, Katernberg oder Stoppenberg, steht unsanierter Bestand für 2.600 bis 2.900 Euro pro Quadratmeter, während dasselbe Haus im Süden am Baldeneysee das Doppelte kostet. Genau dieser Nordbestand qualifiziert sich für KfW 308 zu 1,00 Prozent und die Öffentliche Eigentumsförderung NRW zu 0,5 Prozent. Im Rechenbeispiel dieser Seite deckt das den kompletten Kaufpreis ohne Bank, bei einem Mischzins von rund 1,7 Prozent und 26.350 Euro, die erlassen oder geschenkt werden.
Was ist die Öffentliche Eigentumsförderung NRW?
Nordrhein-Westfalen vergibt über die Wohnraumförderung ein Landesdarlehen zu 0,5 Prozent Zins auf 30 Jahre, ausgezahlt für den Kauf von selbstgenutztem Wohneigentum. Essen zählt zur Kostenkategorie 4, das Grunddarlehen der Einkommensgruppe A beträgt hier 184.000 Euro. Je Kind kommt ein Familienbonus von 24.000 Euro dazu, bei drei Kindern wächst der Rahmen also auf bis zu 256.000 Euro. Die Familie im Essener Beispiel ruft davon 195.000 Euro ab. Getilgt wird beim Bestandskauf mit 2 Prozent, ab dem dritten Jahr kommt ein Verwaltungskostenbeitrag von 0,5 Prozent hinzu. Obendrauf erlässt das Land 10 Prozent der Summe als Tilgungsnachlass.
Wie kommt der Tilgungsnachlass von 19.500 Euro zustande?
Die Eigentumsförderung der Einkommensgruppe A enthält einen fest zugesagten Erlass von 10 Prozent des Darlehens inklusive Familienbonus. Bei den 195.000 Euro im Essener Beispiel streicht das Land also 19.500 Euro von der Rückzahlung, ohne Gegenleistung und ohne Antragstellung über das normale Verfahren hinaus. Dieser Nachlass existiert ausschließlich in Gruppe A, die Zweitvariante Gruppe B erhält ihn nicht. Zusammen mit dem Tilgungszuschuss der KfW 261 von 6.850 Euro summiert sich das geschenkte Geld der Beispielrechnung auf 26.350 Euro.
Warum entscheidet das Amt für Wohnen über den Zeitplan beim Notar?
Die Landesförderung muss bewilligt oder zumindest beantragt sein, bevor der notarielle Kaufvertrag unterschrieben wird. Zuständig ist die Bewilligungsbehörde, in Essen das Amt für Wohnen der Stadt, das auch Einkommen und Tragbarkeit prüft. Wer die Reihenfolge umdreht und zuerst unterschreibt, verliert Grunddarlehen, Familienbonus und Tilgungsnachlass vollständig, im Beispiel also 195.000 Euro Darlehen und 19.500 Euro Erlass. Für KfW 308 gilt dieselbe zeitliche Logik. Wir planen jeden Essener Kauf deshalb rückwärts vom Notartermin und legen beide Anträge nachweisbar davor.
Liegt unser Einkommen noch in Gruppe A?
Für ein Paar mit drei Kindern endet Einkommensgruppe A bei 50.520 Euro. Diese Zahl beschreibt jedoch das anrechenbare Jahreseinkommen nach Abzügen, Pauschalen und Freibeträgen, nicht das Bruttogehalt, und je nach Konstellation passt ein deutlich höheres Brutto noch hinein. Ehrlich gesagt bleibt die Hürde trotzdem spürbar, weshalb wir die Einstufung immer im Erstgespräch durchrechnen, bevor Pläne entstehen. Wer bis zu 40 Prozent darüber liegt, fällt in Gruppe B und erhält in Essen immerhin noch 110.000 Euro Landesdarlehen mit 5 Jahren Zinsbindung, allerdings ohne den Tilgungsnachlass. Für KfW 308 gilt daneben die eigene Grenze von 110.000 Euro zu versteuerndem Einkommen bei drei Kindern.
Funktioniert der Kauf in Essen wirklich komplett ohne Bankdarlehen?
Im Rechenbeispiel ja. Der Kaufpreis von 345.000 Euro wird vollständig aus zwei Förderdarlehen gedeckt, nämlich 150.000 Euro KfW 308 zu 1,00 Prozent und 195.000 Euro Eigentumsförderung zu 0,5 Prozent. Keine Bank verdient am Kauf mit, was den Mischzins der Gesamtfinanzierung auf rund 1,7 Prozent drückt. Ein Bankdarlehen taucht nur für den Sanierungsrest von 42.000 Euro auf. Dazu sollten Sie wissen, dass Banken und viele Vermittler solche Konstruktionen selten vorschlagen, weil an Förderdarlehen kaum Marge oder Provision hängt. Wir bauen die Finanzierung bewusst von den Förderbausteinen her auf.
Was kosten Häuser im Essener Norden und Süden 2026?
Kaum eine deutsche Großstadt trennt ihre Wohnlagen so deutlich wie Essen. Nördlich der A40, in Altenessen, Katernberg und Stoppenberg, werden unsanierte Zechenhäuser und Bestandsbauten für 2.600 bis 2.900 Euro pro Quadratmeter gehandelt. Südlich davon, Richtung Rüttenscheid, Bredeney und Baldeneysee, ruft der Markt für vergleichbare Häuser das Doppelte auf. Dazwischen liegen Frohnhausen, Borbeck und Steele mit solidem Bestand zu moderaten Kursen. Das Beispielhaus dieser Seite mit 115 Quadratmetern und Baujahr 1936 kostet 345.000 Euro und trägt Energieklasse G, womit es beide Förderkredite gleichzeitig freischaltet.
Wie schwer wiegen die Kaufnebenkosten in Nordrhein-Westfalen?
Nordrhein-Westfalen erhebt 6,5 Prozent Grunderwerbsteuer, den bundesweiten Spitzensatz. Mit rund 2 Prozent für Notar und Grundbuch sowie 3,57 Prozent Maklercourtage entstehen Nebenkosten von rund 12,1 Prozent des Kaufpreises, die höchsten in Deutschland. Beim Essener Beispielhaus für 345.000 Euro sind das rund 41.700 Euro aus eigener Tasche, denn diese Posten finanziert keine Förderbank mit. Genau diese Belastung ist unser Argument, den Rest der Finanzierung maximal über die günstigen Landes- und Bundesprogramme zu bauen, damit das teuerste Bundesland beim Zins zum günstigsten wird.
Woraus setzen sich die 26.350 Euro geschenktes Geld zusammen?
Drei Posten müssen nie zurückgezahlt werden. Der Tilgungsnachlass der Eigentumsförderung streicht 10 Prozent des Landesdarlehens, im Beispiel 19.500 Euro. Die KfW 261 gibt für den Sprung auf Effizienzhaus 55 EE 5 Prozent Tilgungszuschuss, also 6.850 Euro. Den Worst-Performing-Building-Bonus gibt es nur bei Energieklasse H oder ab 300 kWh Endenergiebedarf je Quadratmeter und Jahr, dafür reicht Klasse G nicht. Ein Zuschuss aus KfW 458 kommt nicht dazu, weil Einzelmaßnahmen und Effizienzhaus-Sanierung sich seit dem 21.07.2026 ausschließen. In Summe 26.350 Euro, zusätzlich zum dauerhaften Zinsvorteil der beiden Förderdarlehen zu 1,00 und 0,5 Prozent.
Welches Eigenkapital und Nettoeinkommen setzt das Essener Beispiel voraus?
Die Eigentumsförderung verlangt 7,5 Prozent der Gesamtkosten als Eigenkapital, im Beispiel rund 41.400 Euro, wobei neben Geldmitteln auch Grundstückswert und in Grenzen Eigenleistung zählen. Praktisch entspricht das ungefähr den Nebenkosten von rund 41.700 Euro, die ohnehin aus eigenen Mitteln kommen müssen, dazu raten wir zu einem Puffer für die Baustelle. Die Beispielrate liegt über der Essener Vergleichsmiete von rund 1.300 Euro kalt für ein saniertes Haus dieser Größe. Wir empfehlen ein Haushaltsnettoeinkommen ab etwa 4.400 Euro, damit die Finanzierung auch Elternzeiten und Zinsänderungen aushält.
Was bietet die Eigentumsförderung Modernisierung und warum drängt die Zeit?
Neben dem Kaufbaustein fördert das Land auch die Modernisierung selbst mit Darlehen zwischen 5.000 und 220.000 Euro, in den ersten 5 Jahren zu 0,0 Prozent Zins und danach zu 0,5 Prozent. Bei hohen energetischen Standards winkt ein Tilgungsnachlass von bis zu 50 Prozent. Wer bis zum Bewilligungsschluss am 30.11.2026 bewilligt wird, zahlt außerdem zwei Jahre lang keinen Verwaltungskostenbeitrag. Weil die Konditionen stark vom Einzelfall abhängen, rechnen wir diesen Baustein nicht pauschal ins Praxisbeispiel, sondern prüfen ihn individuell im Erstgespräch.
Wer hält bei der Rundum-Begleitung in Essen Amt für Wohnen, KfW und Bank zusammen?
Bei uns läuft alles über einen Ansprechpartner, von der Prüfung des Energieausweises Ihres Wunschobjekts in Altenessen oder Frohnhausen bis zur Auszahlung des letzten Bausteins. Die Essener Besonderheit ist der Weg über die Bewilligungsbehörde, denn die Eigentumsförderung beantragen Sie beim Amt für Wohnen der Stadt vor dem Notartermin, parallel dazu KfW 308, und beim Zuschuss KfW 458 steht der Vertrag mit aufschiebender oder auflösender Bedingung vor dem Antrag. Viele Vermittler lassen diese Bausteine unerwähnt, weil daran wenig verdient ist, wir machen daraus die Grundlage der gesamten Finanzierung. Einkommensprüfung, Antragsreihenfolge und der Vergleich von über 550 Finanzierungspartnern für den Sanierungsrest kommen aus einer Hand, kostenlos und ohne Zusatzgebühr.
Wie hoch fällt die Eigentumsförderung NRW in Essen aus?
Maßgeblich sind Kostenkategorie und Einkommensgruppe. Die Grunddarlehen reichen von 100.000 Euro in K1 über 115.000 in K2 und 148.000 in K3 bis 184.000 Euro in K4, jeweils Gruppe A. In Gruppe B sind es 59.000, 69.000, 88.000 und 110.000 Euro. Der Familienbonus liegt bei 24.000 Euro je Kind oder je Person mit Schwerbehinderung. Nur beim Neubau gibt es 30.000 Euro für den Effizienzhaus-40-Standard, bis 25.000 Euro für die Standortaufbereitung und bis 17.000 Euro für Holzbau. Der Zinssatz beträgt 0,5 Prozent im Jahr, in Gruppe A für 30 Jahre festgeschrieben, in Gruppe B für fünf Jahre. Ab dem dritten Jahr nach Leistungsbeginn kommt ein Verwaltungskostenbeitrag von 0,5 Prozent im Jahr hinzu. Besonders wertvoll ist der Tilgungsnachlass von 10 Prozent auf das Grunddarlehen samt Familienbonus, den es nur in Einkommensgruppe A gibt. Wir rechnen für Essen den kompletten Fördermix samt Bankanteil durch, ohne Zusatzkosten.
Wie lange gibt es die Eigentumsförderung in Essen noch?
Befristet ist nur die Freistellung vom Verwaltungskostenbeitrag in den ersten zwei Jahren. Sie gilt für Förderanträge, die bis zum Bewilligungsschlusstermin am 30.11.2026 bewilligt werden. Der Antrag muss außerdem vor dem notariellen Kaufvertrag oder vor dem Baubeginn vorliegen. Gestellt wird er nicht bei der NRW.BANK, sondern bei Ihrer Stadt- oder Kreisverwaltung als Bewilligungsbehörde. Die NRW.BANK refinanziert, bewilligt wird vor Ort. Die Sicherung erfolgt nachrangig in Höhe des Darlehensbetrags abzüglich Tilgungsnachlass. Ihr erster Rang bleibt frei, die Bank rechnet mit besserer Zinsstufe. Angesichts von 6,5 Prozent Grunderwerbsteuer lohnt jeder Baustein. Für Ihr Vorhaben in Essen stellen wir den Antrag rechtzeitig vor dem Notartermin, ohne Zusatzkosten.
Welche Bank ist die beste für eine Immobilienfinanzierung in Essen?
Die Frage lässt sich seriös nur für Ihren Fall beantworten, denn Zinsen und Risikogrenzen verschieben sich wöchentlich. Ein Institut, das bei viel Eigenkapital vorn liegt, fällt bei einer Vollfinanzierung oft zurück, und bei unsanierten Häusern gehen die Bewertungen weit auseinander. Für Essen vergleichen wir die Angebote von über 550 Finanzierungspartnern nebeneinander. Entscheidend ist am Ende ohnehin nicht der Zins einer einzelnen Bank, sondern Ihr Mischzins über alle Bausteine, denn die Eigentumsförderung NRW und die KfW drücken ihn deutlich stärker als jeder Zinsvergleich. Für Ihr Objekt in Essen rechnen wir beides zusammen.
Was ist derzeit ein realistischer Zinssatz für eine Immobilienfinanzierung?
Das sagen wir Ihnen tagesaktuell, denn die Sätze bewegen sich täglich. Ihr persönlicher Satz hängt an vier Größen, nämlich Beleihungsauslauf, Zinsbindung, Bonität und Objekt. Aussagekräftiger ist ohnehin der Mischzins über alle Bausteine. Wer KfW und die Eigentumsförderung NRW einbaut, liegt regelmäßig ein bis zwei Prozentpunkte unter dem reinen Bankangebot. Ein Prozentpunkt weniger bedeutet bei 300.000 Euro Darlehen 3.000 Euro weniger Zinsen im Jahr. Was für Ihr Vorhaben in Essen erreichbar ist, rechnen wir kostenfrei aus.
Reicht mein Einkommen für 300.000 Euro Immobilienkredit?
Für eine reine Bankfinanzierung brauchen Sie rund 3.900 Euro Haushaltsnetto. Gerechnet ist das für 300.000 Euro mit 4,25 Prozent Zins und 2 Prozent Tilgung, und die Rate sollte 40 Prozent Ihres Nettos nicht übersteigen. Mit Förderung wird es leichter. Bei 2,5 Prozent Mischzins reichen für dieselbe Summe rund 2.800 Euro netto. Was in Ihrem Fall trägt, rechnen wir für Essen im kostenlosen Erstgespräch aus.
Kann man mit 3.000 Euro netto in Essen ein Haus finanzieren?
Ja. 3.000 Euro netto tragen bei 4,25 Prozent Zins und 2 Prozent Tilgung ein Bankdarlehen von rund 230.000 Euro. Mit einem Fördermix aus KfW und der Eigentumsförderung NRW, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Essen liegt der Quadratmeterpreis bei etwa 2.900 Euro, die Förderung macht damit aus rund 79 Quadratmetern etwa 110 Quadratmeter. Die Kaufnebenkosten sollten Sie zusätzlich aus eigenen Mitteln tragen.
Was kostet ein Haus in Essen pro Quadratmeter?
Rund 2.900 Euro je Quadratmeter im Durchschnitt. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 348.000 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Essen liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Ob sich der Kauf rechnet, entscheidet die Summe aus Kaufpreis, Sanierung und Förderung über die Eigentumsförderung NRW und die KfW. Diese Rechnung machen wir für Essen kostenfrei. Der Postbank Wohnatlas 2026 des HWWI erwartet für Nordrhein-Westfalen bis 2035 nur geringe reale Zuwächse, einzelne Städte wie Wuppertal liegen über 0,6 Prozent pro Jahr. Real heißt nach Abzug der Inflation, nominal liegt die Entwicklung also höher, und Ihre Restschuld schrumpft in derselben Zeit real mit.
Etwas offen geblieben? Im kostenlosen Erstgespräch klären wir Ihre Frage und rechnen direkt Ihr persönliches Essener Förderkonzept durch.
Jetzt kostenloses Erstgespräch sichernHauskredit in der Region um Essen.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Nordrhein-Westfalen-Seiten finden Sie in der Übersicht Hauskredit Nordrhein-Westfalen.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der NRW.BANK. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
Eigentumsförderung Nordrhein-Westfalen nach der Produktseite der NRW.BANK zur Eigentumsförderung und der Förderrichtlinie Öffentliches Wohnen im Land Nordrhein-Westfalen in der Fassung vom 23.03.2026. Das Grunddarlehen richtet sich nach der Kostenkategorie der Gemeinde und der Einkommensgruppe und beträgt in K1 bis zu 100.000 Euro (Gruppe A) beziehungsweise 59.000 Euro (Gruppe B), in K2 bis zu 115.000 und 69.000 Euro, in K3 bis zu 148.000 und 88.000 Euro und in K4 bis zu 184.000 und 110.000 Euro. Der Familienbonus beträgt 24.000 Euro je Kind oder je Person mit Schwerbehinderung. Nur beim Neubau gibt es weitere Zusatzdarlehen für den Effizienzhaus-40-Standard mit 30.000 Euro, für die Standortaufbereitung bis 25.000 Euro und für Holzbau bis 17.000 Euro. Der Zinssatz liegt bei 0,5 Prozent im Jahr, die Zinsbindung bei 30 Jahren in Gruppe A und fünf Jahren in Gruppe B, ab dem dritten Jahr nach Leistungsbeginn kommt ein Verwaltungskostenbeitrag von 0,5 Prozent im Jahr hinzu. Beim Erwerb beträgt der Tilgungsnachlass 10 Prozent des Grunddarlehens einschließlich Familienbonus, gewährt wird er nur in Einkommensgruppe A. 50 Prozent gibt es nur auf die Zusatzdarlehen beim Neubau. Gesichert wird nachrangig in Höhe des Darlehensbetrags abzüglich Tilgungsnachlass. Der Antrag ist auf den vorgegebenen Vordrucken vor Abschluss des notariellen Kaufvertrags beziehungsweise vor Baubeginn bei der Stadt- oder Kreisverwaltung als Bewilligungsbehörde zu stellen, die NRW.BANK refinanziert. Befristet ist nur die Freistellung vom Verwaltungskostenbeitrag in den ersten zwei Jahren. Sie gilt für Förderanträge, die bis zum Bewilligungsschlusstermin am 30.11.2026 bewilligt werden.
KfW 308 nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Höchstbeträge nach Kinderzahl: 140.000 Euro bei einem Kind (Einkommensgrenze 90.000 Euro), 160.000 Euro bei zwei Kindern (100.000 Euro), 180.000 Euro ab drei Kindern (110.000 Euro, je weiteres Kind erhöht sich die Einkommensgrenze um 10.000 Euro). Sanierungspflicht innerhalb von 4,5 Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Er beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building, also Energieklasse H oder ein Endenergiebedarf ab 300 kWh je Quadratmeter und Jahr, weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt maximal 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Vor dem Antrag gehört ein Liefervertrag oder Leistungsvertrag mit aufschiebender oder auflösender Bedingung, erst danach beginnt die Maßnahme. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Essen beginnt beim Amt für Wohnen, nicht am Notartisch.
Wir prüfen Ihr Wunschobjekt in Altenessen, Katernberg, Stoppenberg, Frohnhausen, Borbeck oder Steele, sichern Eigentumsförderung, Familienbonus, Tilgungsnachlass, KfW 308 und die passende Sanierungsförderung in der richtigen Reihenfolge und vergleichen über 550 Finanzierungspartner für den Sanierungsrest. Kostenlos und unverbindlich.