
 Ihr Berater Sandro Wallisch, Spezialist für Bochum und ganz NRW
Immobilienfinanzierung Bochum. Über 90 Prozent des Kaufpreises stammen aus Förderdarlehen zu 0,5 und 1,00 Prozent.
Von Wattenscheid bis Langendreer stehen in der Stadt des Bergbau-Museums und der Ruhr-Universität reihenweise Zechen- und Nachkriegshäuser mit Energieklasse F bis H, in den Randlagen deutlich unter dem Bochumer Hausschnitt von etwa 3.555 Euro pro Quadratmeter. Alles hängt an einer einzigen Reihenfolge. Für die Bankbausteine vergleichen wir über 550 Finanzierungspartner.
Ihre Rate für Bochum mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Bochum möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen die Eigentumsförderung der NRW.BANK und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
In Bochum kauft eine Familie mit 1 Kind ein Bestandshaus für 300.000 Euro, finanziert den Kauf zu über 90 Prozent aus Förderdarlehen, saniert für 150.000 Euro auf Effizienzhaus 55 EE, erhält 23.350 Euro geschenkt. Für 450.000 Euro Darlehen über 30 Jahre liegt der Mischzins bei rund 1,9 Prozent.
Gekauft wird ein Einfamilienhaus mit 110 Quadratmetern in Bochum, Baujahr 1958, Energieklasse G, für 300.000 Euro. Den Löwenanteil des Kaufpreises schultern zwei Förderdarlehen. Die öffentliche Eigentumsförderung NRW steuert 172.000 Euro zu 0,5 Prozent über 30 Jahre bei, zusammengesetzt aus 148.000 Euro Grunddarlehen der Kostenkategorie 3 und 24.000 Euro Familienbonus, nachrangig im Grundbuch. KfW 308 Jung kauft Alt liefert 140.000 Euro zu 1,00 Prozent. Der Bankanteil am Kauf schrumpft auf 28.000 Euro zu 4,25 Prozent. Das Land erlässt obendrein 17.200 Euro Tilgungsnachlass. Die Sanierung deckt KfW 261 mit 123.000 Euro brutto und 6.150 Euro Tilgungszuschuss, die Wärmepumpe läuft darin mit. Ein Zuschuss aus KfW 458 kommt deshalb nicht dazu, denn beides zusammen schließt die KfW seit dem 21.07.2026 aus. Nur 27.000 Euro für Bad und Elektrik laufen über den Vergleich von über 550 Finanzierungspartnern. Verschenkt werden 23.350 Euro. Mit rund 12,1 Prozent Nebenkosten (rund 36.300 Euro) liegt das Gesamtvolumen bei etwa 486.000 Euro, der Mischzins bei rund 1,9 Prozent. Die Immobilienfinanzierung in Bochum sieht genau dann so aus, wenn zuerst die Förderung gerechnet wird.
In Bochum stemmt ein Landesdarlehen fast den ganzen Kauf, und die Immobilienfinanzierung baut darauf auf.
Zwischen Jahrhunderthalle, Kemnader See und dem Förderturm des Bergbau-Museums hat Bochum den Sprung von der Zechenstadt zur Wissenschaftsstadt geschafft, ohne seine Wohnviertel zu verteuern wie Köln oder Düsseldorf. Die Häuser der Bergarbeiter- und Wiederaufbaujahre prägen ganze Ortsteile, tragen meist Energieklasse F bis H und sind in Randlagen wie Wattenscheid oder Werne für Preise unter dem Stadtschnitt zu haben. Ein solches Profil öffnet KfW 308, die Sanierungsförderung und das volle Landesdarlehen zugleich.
Beim Hauskredit in Bochum stellen wir die Förderlogik an den Anfang statt ans Ende. Bevor irgendjemand beim Notar sitzt, liegt die Bewilligung des Amts für Wohnen für die Eigentumsförderung NRW vor und der KfW-308-Antrag ist gestellt, denn diese beiden Bausteine übernehmen im Beispiel über 90 Prozent des Kaufpreises. Erst für die kleinen Restsummen tritt eine Bank an, und die suchen wir aus dem Vergleich von über 550 Finanzierungspartner aus. Auch wer in Bochum bereits abzahlt und dessen Zinsbindung ausläuft, bekommt von uns den vollständigen Marktcheck für die Anschlussfinanzierung.
Sechs Zahlen umreißen den Hauskauf in Bochum.
Diese Seite führt Sie in neun Schritten durch den Hauskredit in Bochum.
- Hauspreise 2026 in Bochum und seinen Ortsteilen.
- KfW 308, KfW 261, KfW 458 und das Landesdarlehen im Zusammenspiel.
- Die Eigentumsförderung NRW bringt in Kostenkategorie 3 Grunddarlehen, Familienbonus und Tilgungsnachlass.
- An der Reihenfolge mit dem Amt für Wohnen hängen 189.200 Euro.
- Das Rechenbeispiel kauft ein Bestandshaus für 300.000 Euro zu über 90 Prozent gefördert.
- Die Eigentumsförderung Modernisierung startet mit 0 Prozent in den ersten Jahren, und die Frist läuft.
- Wattenscheid, Langendreer, Wiemelhausen, Weitmar und Werne im Überblick.
- Der Budgetrechner zeigt, was Ihr Einkommen in Bochum wirklich trägt.
- Zwölf Fragen und Antworten zum Immobilienkredit in Bochum.
Der Bochumer Hausmarkt bleibt 2026 im Herzen des Ruhrgebiets bezahlbar.
Etwa 3.555 Euro pro Quadratmeter kostet ein Haus im Bochumer Stadtschnitt, spürbar weniger als in Düsseldorf oder Köln und selbst unter dem Niveau vieler Umlandgemeinden des Rheinlands. Für die Immobilienfinanzierung in Bochum interessanter sind die Randlagen. In Wattenscheid, Werne oder Teilen von Langendreer wechseln unsanierte Häuser der Zechen- und Wiederaufbaujahre für deutlich weniger den Eigentümer, und ihr Energieausweis weist regelmäßig Klasse F bis H aus. Was auf den ersten Blick nach Sanierungslast aussieht, ist auf den zweiten der Schlüssel zu KfW 308, zum Sanierungskredit KfW 261 und zur vollen Eigentumsförderung NRW.
Ein Bochumer Beispiel macht die Rechnung greifbar. 300.000 Euro für ein unsaniertes Bestandshaus plus 150.000 Euro für die Sanierung ergeben ein Effizienzhaus 55 EE für 450.000 Euro Projektkosten. Über 90 Prozent des Kaufpreises fließen dabei aus zwei Förderdarlehen zu 0,5 und 1,00 Prozent, und 23.350 Euro der Gesamtsumme fordert niemand jemals zurück. Ein bereits saniertes Haus dieser Größe kostet am Markt mehr und bringt keinen dieser Vorteile mit.
Vier Programme und ein Erlass bilden den Immobilienkredit in Bochum.
Zu den KfW-Programmen des Bundes legt Nordrhein-Westfalen mit der öffentlichen Eigentumsförderung das mit Abstand größte Landesdarlehen der Republik, samt Familienbonus und Tilgungsnachlass. Dabei gilt eine unbequeme Marktwahrheit. Banken und viele Vermittler bringen diese Bausteine selten von sich aus ins Spiel, weil an Förderkrediten kaum Marge oder Provision hängt. Unser Ansatz dreht die Reihenfolge um. Erst wird jeder Topf ausgeschöpft, dann erst darf eine Bank mitverdienen, und im Bochumer Beispiel bleibt ihr beim Kauf gerade noch ein Baustein von 28.000 Euro.
KfW 308 stellt 100.000 Euro für den Kauf
Das Programm Jung kauft Alt steht ausschließlich Familien mit mindestens einem Kind unter 18 Jahren offen und finanziert allein den Kaufpreis. Bei einem Kind sind bis zu 140.000 Euro drin, sofern das zu versteuernde Einkommen 90.000 Euro nicht übersteigt, bei zwei Kindern 160.000 Euro bis 100.000 Euro, ab drei Kindern 180.000 Euro bis 110.000 Euro. Gefordert ist ein Einfamilienhaus, eine Doppelhaushälfte oder eine Wohnung der Klasse F, G oder H, die binnen 4,5 Jahren nach Zusage Effizienzhaus 85 EE erreicht. Für die Bochumer Beispielfamilie liefert der Baustein 100.000 Euro zu 1,00 Prozent, der Antrag gehört vor den Notartermin.
KfW 261 schenkt 6.150 Euro auf die Sanierung
Gefördert werden die Effizienzhaus-Stufen 40, 55 und 70, jeweils mit EE-Klasse. Für das Effizienzhaus 55 EE gibt es 5 Prozent Tilgungszuschuss. Den Worst-Performing-Building-Bonus von 10 Prozentpunkten gibt es nur bei Energieklasse H oder ab 300 kWh Endenergiebedarf je Quadratmeter und Jahr, dafür reicht die Klasse G des Bochumer Beispielhauses nicht. Von 123.000 Euro Kreditsumme streicht die KfW 5 Prozent, das sind 6.150 Euro. Die Rate läuft auf den Bruttobetrag zu 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung, der Zuschuss verkürzt später die Laufzeit. Einkommen und Kinderzahl bleiben hier außen vor, bis zu 150.000 Euro je Wohneinheit sind möglich, allerdings strikt für energetische Maßnahmen.
KfW 458 ist die Alternative zum Effizienzhaus
Wer nicht zum Effizienzhaus saniert, bekommt für die neue Heizung 30 Prozent Grundförderung plus 16 Prozent Klimageschwindigkeitsbonus. Im Bochumer Beispiel bleibt KfW 458 außen vor, denn mit KfW 261 zusammen geht es seit dem 21.07.2026 nicht mehr. Haushalte mit niedrigem zu versteuerndem Einkommen können obendrein bis zu 40 Prozent Einkommensbonus erreichen. Drei Regeln muss man kennen. Biomasseheizungen bleiben förderfähig, vor dem Antrag gehört ein Vertrag mit aufschiebender oder auflösender Bedingung, und ab Februar 2027 sinkt der Klimabonus schrittweise.
Die Eigentumsförderung NRW bringt in Bochum 172.000 Euro zu 0,5 Prozent auf den Tisch.
Bochum ist in der NRW-Wohnraumförderung der Kostenkategorie 3 zugeordnet, das Grunddarlehen der Einkommensgruppe A beträgt hier 148.000 Euro. Über den Familienbonus legt das Land für jedes Kind und jede Person mit Schwerbehinderung 24.000 Euro nach, die Beispielfamilie mit einem Kind kommt so auf 172.000 Euro. Verzinst wird das Ganze mit 0,5 Prozent über volle 30 Jahre, ein Wert, den ein frei finanziertes Bankdarlehen kaum erreicht, und nur wenige Landesprogramme reichen Familien vergleichbar große Darlehen.
Der Zins von 0,5 Prozent liegt gut drei Punkte unter dem Bankangebot
0,5 Prozent gegen 4,25 Prozent bei der Bank, festgeschrieben für drei Jahrzehnte. Die Tilgung beträgt beim Bestandskauf 2 Prozent, ab dem dritten Jahr kommt ein Verwaltungskostenbeitrag von 0,5 Prozent dazu. In den ersten beiden Jahren fallen nur Zins und Tilgung an. Gegenüber 4,25 Prozent Bankzins spart der Landeszins auf 172.000 Euro 3,75 Prozentpunkte, drei Jahrzehnte lang.
Der Tilgungsnachlass streicht 17.200 Euro aus der Restschuld
Auf das Darlehen samt Familienbonus gewährt das Land der Einkommensgruppe A einen Tilgungsnachlass von 10 Prozent. Von den 172.000 Euro der Bochumer Familie streicht NRW also 17.200 Euro ersatzlos, der größte Einzelbetrag der insgesamt 23.350 Euro geschenkten Förderung. Zusätzlich steht das Darlehen nachrangig im Grundbuch, gegenüber der erstrangigen Bank wirkt es damit wie Eigenkapital und verbessert deren Kondition für die ohnehin kleinen Restbausteine. Gruppe B kennt diesen Nachlass nicht.
Die Einkommensgrenze klingt strenger, als sie am Ende gerechnet wird
Bei einem Paar mit einem Kind endet die Gruppe A bei 35.740 Euro. Das ist ausdrücklich das anrechenbare Jahreseinkommen nach pauschalen Abzügen und Freibeträgen und nicht das Brutto, dem je nach Konstellation ein deutlich höheres Gehalt entsprechen kann. Die Grenze ist also weniger streng, als die nackte Zahl vermuten lässt, verbindlich stufen wir im Erstgespräch ein. Bis zu 40 Prozent darüber greift die Gruppe B mit 88.000 Euro Darlehen in Bochum, fünf Jahren Zinsbindung und ohne Tilgungsnachlass, immer noch weit unter jedem Bankzins. In beiden Gruppen verlangt das Land 7,5 Prozent der Gesamtkosten als Eigenkapital, zur Hälfte auch als Eigenleistung möglich.
An der Reihenfolge aus Amt für Wohnen und Notartermin hängen in Bochum 189.200 Euro.
Anlaufstelle für die Eigentumsförderung NRW ist keine Bank, sondern die Bewilligungsbehörde, für Bochumer Vorhaben das Amt für Wohnen der Stadt Bochum, das dabei auch die Tragbarkeit der Gesamtfinanzierung bewertet. Als Beginn des Vorhabens zählt bereits die Unterschrift unter den notariellen Kaufvertrag. Wer sie setzt, bevor die Bewilligung da ist, hat 172.000 Euro Landesdarlehen samt Familienbonus und den Erlass von 17.200 Euro unwiderruflich verspielt, zusammen 189.200 Euro, auf die kein Rechtsanspruch besteht. KfW 308 kennt dieselbe Falle. Unserer Erfahrung nach platzen an dieser Formalie mehr Förderchancen als an jeder Bonitätsprüfung, weil schlicht niemand rechtzeitig darauf hinweist. Deshalb takten wir jeden Bochumer Kauf vom Behördentermin aus und setzen den Notar ans Ende der Kette.
Der Zinsvergleich für Bochum ist in unter einer Minute startklar.
Ein paar Eckdaten genügen, und unser System fragt live bei über 550 Finanzierungspartner ab, welche Konditionen Ihr Hauskredit in Bochum aktuell erreichen kann.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Eine Bochumer Familie kauft ein Bestandshaus für 300.000 Euro und bringt es für 150.000 Euro auf Effizienzhaus 55 EE. Konditionen Stand .
Fünf Kreditbausteine, ein Tilgungszuschuss der KfW und ein Erlass vom Land tragen das Vorhaben einer Familie mit einem Kind. Bemerkenswert an der Bochumer Variante ist die Gewichtung. Über 90 Prozent des Kaufpreises kommen aus Förderdarlehen, der Bank bleibt beim Kauf ein Mini-Baustein.
Das Beispielhaus in Bochum trägt Energieklasse G und kostet 300.000 Euro
Gekauft wird ein unsaniertes Einfamilienhaus mit 110 Quadratmetern, Baujahr 1958, Energieklasse G, beispielsweise in Wattenscheid oder Werne. Für KfW 308 gilt bei einem Kind die Grenze von 90.000 Euro zu versteuerndem Einkommen, für das Landesdarlehen die anrechenbare Gruppe-A-Grenze von 35.740 Euro nach Abzügen, beide Werte klären wir vor jedem Antrag. Die Sanierung zielt auf Effizienzhaus 55 EE, bringt damit 5 Prozent Tilgungszuschuss der KfW 261 und übererfüllt zugleich die Effizienzhaus-85-Auflage aus KfW 308.
- Kaufpreis 300.000 Euro, mit Energieklasse G und Baujahr 1958 für KfW 308 und die Landesförderung qualifiziert.
- Nebenkosten rund 12,1 Prozent, also rund 36.300 Euro aus eigenen Mitteln. Die Grunderwerbsteuer von 6,5 Prozent macht NRW zum teuersten Nebenkosten-Bundesland, was den maximalen Fördereinsatz umso wichtiger macht. Gesamtvolumen mit Sanierung etwa 486.000 Euro.
- Das Land stellt 148.000 Euro Grunddarlehen der Kostenkategorie 3 und 24.000 Euro Familienbonus für das Kind bereit, zusammen 172.000 Euro, nachrangig im Grundbuch gesichert.
- An Eigenkapital verlangt die Landesförderung 7,5 Prozent der Gesamtkosten, also rund 36.500 Euro, davon bis zur Hälfte als anerkannte Eigenleistung.
- Auf die energetischen Maßnahmen entfallen 123.000 Euro, nämlich 23.000 Euro Wärmepumpe, 24.000 Euro Fenster, 44.000 Euro Dach, 21.000 Euro Fassadendämmung, 5.000 Euro Kellerdecke und 6.000 Euro Lüftungsanlage.
- Nicht energetisch sind 27.000 Euro, davon 15.000 Euro für das Bad und 12.000 Euro für die Elektrik.
- Für den Kauf kommen 172.000 Euro Eigentumsförderung NRW, 100.000 Euro KfW 308 und 28.000 Euro Bank zusammen, über 90 Prozent der 300.000 Euro also aus Fördertöpfen.
- Die energetischen Arbeiten über 123.000 Euro laufen vollständig in KfW 261, die Wärmepumpe eingeschlossen. Für Bad und Elektrik bleiben 27.000 Euro bei der Bank.
- Ein Zuschuss aus KfW 458 kommt nicht dazu. Seit dem 21.07.2026 schließen sich Effizienzhaus-Sanierung und Einzelmaßnahmen aus, und zwischen beiden liegen drei Jahre Sperre.
- Zuerst bewilligt das Amt für Wohnen der Stadt Bochum als Bewilligungsbehörde, parallel läuft der KfW-308-Antrag, danach folgt der Notartermin, und die Handwerkeraufträge gehen erst nach der Zusage für KfW 261 raus.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
Eigentumsförderung NRW 148.000 Euro Grunddarlehen (Kostenkategorie 3) + 24.000 Euro Familienbonus. Tilgung 2 %, ab Jahr 3 plus 0,5 % Verwaltungskostenbeitrag, Jahre 1 und 2 günstiger. Antrag beim Amt für Wohnen (Bewilligungsbehörde) vor dem Notartermin. |
172.000 € | 0,5 % (30 Jahre) | ~430 € (konservativ ab Jahr 3) |
|
Tilgungsnachlass Eigentumsförderung 10 % des Landesdarlehens inklusive Familienbonus entfallen. Nur Einkommensgruppe A. Keine Rückzahlung. |
-17.200 € Erlass | geschenkt | 0 € |
|
KfW 308 Jung kauft Alt 1 Kind, zu versteuerndes Einkommen bis 90.000 Euro, Limit 140.000 Euro. Antrag vor dem Notartermin. |
100.000 € | 1,00 % (30 Jahre) | ~322 € |
|
Bank Kaufrest Verbleibende Kaufpreislücke nach beiden Förderdarlehen, aus über 550 Finanzierungspartnern verglichen. Das nachrangige Landesdarlehen wirkt hier wie Eigenkapital. |
28.000 € | 4,25 % (30 Jahre) | ~138 € |
|
KfW 261 Effizienzhaus 55 EE 123.000 Euro brutto einschließlich Wärmepumpe, 5 % Tilgungszuschuss = 6.150 Euro Erlass. Die Rate läuft auf den Bruttobetrag, der Zuschuss verkürzt die Laufzeit. Nur energetische Maßnahmen. |
123.000 € | 3,49 % (30J, 5 % TZS) | ~552 € |
|
Bank Sanierungsrest Bad und Elektrik, aus über 550 Finanzierungspartnern verglichen. |
27.000 € | 4,25 % (30 Jahre) | ~133 € |
| Gesamte Monatsrate, in den Jahren 1 und 2 wegen des späteren Verwaltungskostenbeitrags niedriger | ~486.000 € Gesamtvolumen, 23.350 € geschenkt | Mischzins ~1,9 % | ~1.575 € |
| Vergleichsmiete saniertes EFH 110 m² Bochum | gemietet, ohne Vermögensaufbau | entfällt | ~1.100 € kalt |
Wie sich Ihre persönliche Bausteinmischung auf den Zins auswirkt, zeigt der Mischzinsrechner für die Immobilienfinanzierung. Die Grundsatzfrage Kaufen oder Mieten beantwortet der Mieten-oder-Kaufen-Rechner mit Ihren Zahlen. Beim Bankanteil stellt sich zudem die Wahl zwischen klassischer Tilgung und tilgungsausgesetzter Bausparlösung, die Banken wegen der höheren Provision gern empfehlen. Neutral gegeneinander gerechnet wird das im Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung.
Verschweigen wollen wir dabei nichts. Mit rund 1.575 Euro liegt die Gesamtrate etwa 360 Euro über der Bochumer Vergleichsmiete von rund 1.100 Euro kalt für ein saniertes Haus dieser Größe, in den ersten beiden Jahren etwas weniger. Dafür gehört der Familie ein komplett auf Effizienzhaus 55 EE gebrachtes Eigenheim, gestützt von 23.350 Euro, die nie zurückgezahlt werden, nämlich 17.200 Euro Tilgungsnachlass und 6.150 Euro Tilgungszuschuss der KfW 261, das Ganze zu einem Mischzins von rund 1,9 Prozent. Dieselben 450.000 Euro allein über ein Bankdarlehen zu 4,25 Prozent kosten rund 2.214 Euro im Monat. Als Haushaltsnetto empfehlen wir mindestens etwa 4.100 Euro.
Die Eigentumsförderung Modernisierung startet mit 0 Prozent Zins für fünf Jahre.
Für Sanierer hält das Land ein zweites Darlehen bereit, die Eigentumsförderung Modernisierung über 5.000 bis 220.000 Euro. Die ersten fünf Jahre laufen zu 0,0 Prozent Zins, anschließend zu 0,5 Prozent, und wer hohe energetische Standards erreicht, kann bis zu 50 Prozent der Summe erlassen bekommen. Wer bis zum Bewilligungsschluss am 30.11.2026 bewilligt wird, zahlt außerdem zwei Jahre lang keinen Verwaltungskostenbeitrag. Wer in Bochum eine Modernisierung vor sich hat, sollte diesen Baustein deshalb jetzt prüfen lassen und nicht erst im kommenden Jahr. Weil die Konditionen vom Einzelfall abhängen, taucht er im Rechenbeispiel oben bewusst nicht auf, wir kalkulieren ihn im Erstgespräch für Ihr konkretes Objekt.
Wo finden sich in Bochum die förderfähigen Häuser?
Das Bermudadreieck, das Schauspielhaus und der Campus der Ruhr-Universität machen Bochum lebendig, gekauft wird jedoch in den gewachsenen Ortsteilen. Dort dominieren Häuser der Bergbau- und Wiederaufbauzeit das Straßenbild, überwiegend in den Energieklassen F bis H, und genau diese Klassen sind die Eintrittskarte in KfW 308 und die Sanierungsförderung.
Wattenscheid
Bis 1975 selbstständige Stadt, heute Bochums preiswertester großer Stadtbezirk mit reichlich Zechen- und Siedlungsbestand um 3.100 bis 3.300 Euro pro Quadratmeter. Wer unsanierte Klasse-G-Häuser sucht, wird hier am schnellsten fündig.
Typische Käufer sind Familien, die maximale Förderquote mit niedrigem Einstiegspreis verbinden.
Langendreer
Der große Stadtteil an der Grenze zu Dortmund bietet Nachkriegshäuser um 3.300 bis 3.500 Euro pro Quadratmeter, dazu S-Bahn-Anbindung in beide Innenstädte und ein lebendiges Kulturleben rund um den alten Bahnhof.
Typische Käufer sind Pendler mit Arbeitsplatz zwischen Bochum und Dortmund.
Wiemelhausen
Südlich der Innenstadt Richtung Universität gelegen, mit gepflegten Wohnstraßen um 3.700 bis 3.900 Euro pro Quadratmeter. Auch hier finden sich ältere Bestände mit Sanierungsbedarf, deren Energieausweis die Fördertüren öffnet.
Typische Käufer sind Beschäftigte von Uni und Kliniken mit kurzen Wegen.
Weitmar
Mit Schlosspark, Ruhrnähe und viel Grün gehört Weitmar um 3.700 Euro pro Quadratmeter zu den gefragten Lagen. Zwischen den gepflegten Beständen stehen immer wieder unsanierte Häuser der 1950er und 1960er, ideale KfW-308-Kandidaten.
Typische Käufer sind Familien mit Wunsch nach ruhiger Lage und Naherholung vor der Tür.
Werne
Rund um die frühere Zeche Robert Müser reihen sich Bergarbeiterhäuser um 3.000 bis 3.200 Euro pro Quadratmeter, der günstigste Fördereinstieg der Stadt. Solide Substanz, kleine Grundstücke und Energieklassen, die jedes Programm freischalten.
Typische Käufer sind Erstkäufer, die Eigenleistung in die Eigenkapitalquote von 7,5 Prozent einbringen.
Rund um Bochum
Auch in Herne, Witten oder Castrop-Rauxel wartet günstiger Bestand. KfW-Programme und Eigentumsförderung NRW gelten im ganzen Land, es ändern sich lediglich die zuständige Bewilligungsbehörde und je nach Kommune die Kostenkategorie mit ihrer Darlehenshöhe.
Typische Käufer sind flexible Suchende, die den Radius um wenige Kilometer erweitern.
Bei der Anschlussfinanzierung in Bochum überzeugt das Hausbank-Angebot nur selten.
Läuft Ihre Zinsbindung in Bochum oder im mittleren Ruhrgebiet demnächst aus, verdient das Prolongationsschreiben Ihrer Bank grundsätzlich eine Gegenprüfung. Bochumer Objekte werden dank stabiler Nachfrage von vielen Finanzierungspartnern solide bewertet, was Ihnen im Bieterwettbewerb der Banken Verhandlungsmacht gibt. Mit einem Forward-Darlehen lässt sich das heutige Zinsniveau bis zu fünf Jahre vor Ablauf sichern, und bereits ein halber Prozentpunkt Unterschied bedeutet bei 200.000 Euro Restschuld rund 1.000 Euro Ersparnis pro Jahr.
Über 4.000 Finanzierungen haben wir begleitet, hier kommen unsere Kundinnen und Kunden zu Wort.
Von der ersten Einschätzung des Energieausweises über den Gang zum Amt für Wohnen bis zur Finanzierungsbestätigung für den Verkäufer begleitet Sandro Wallisch jede Immobilienfinanzierung in Bochum von Anfang bis Ende persönlich.
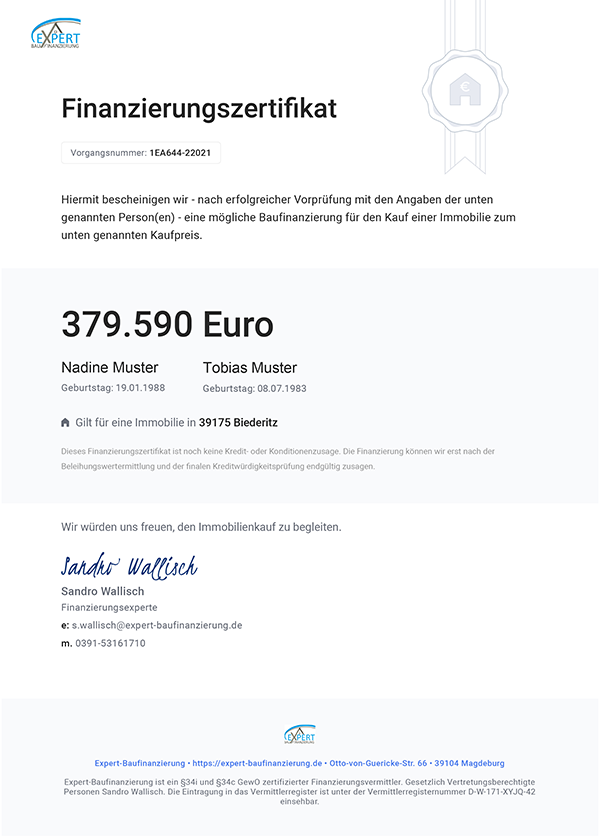
Mit der Finanzierungsbestätigung für Bochum bieten Sie geprüft und liegen im Rennen vorn.
Gut geschnittene Häuser in Weitmar oder Wiemelhausen finden schnell neue Eigentümer, und den Zuschlag erhält meist, wer seine Finanzierung schwarz auf weiß belegen kann. Genau diesen Nachweis liefern wir Ihnen.
Direkt nach dem ersten Beratungsgespräch stellen wir das Zertifikat aus, mit dem Sie bei Maklern und Verkäufern im gesamten Bochumer Stadtgebiet als geprüfter Interessent auftreten. Kostenlos und unverbindlich.
Passt Bochum in Ihr Budget? Der Rechner sagt es Ihnen sofort.
Nettoeinkommen und Wunschrate eingeben, und schon steckt der Rechner den realistischen Rahmen für Ihren Hauskredit in Bochum inklusive Sanierungsanteil ab.
Stellen Sie Ihre Finanzierungsanfrage für Bochum direkt und kostenlos.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Zwölf Fragen und Antworten zum Immobilienkredit in Bochum.
Was macht Bochum 2026 zu einem lohnenden Pflaster für Förderkäufer?
Bochum verbindet Ruhr-Universität, Bermudadreieck und Bergbau-Museum mit einem Hausmarkt, dessen Schnitt bei etwa 3.555 Euro pro Quadratmeter liegt. In Randlagen wie Wattenscheid oder Werne stehen unsanierte Zechen- und Nachkriegshäuser der Energieklassen F bis H spürbar darunter, das Beispielobjekt dieser Seite kostet 300.000 Euro. Da die Stadt in der NRW-Wohnraumförderung der Kostenkategorie 3 zugeordnet ist, stehen einer Familie mit einem Kind 172.000 Euro Landesdarlehen zu 0,5 Prozent offen, dazu 100.000 Euro aus KfW 308 zu 1,00 Prozent, bewusst unter dem Höchstbetrag von 140.000 Euro. Beide Bausteine zusammen stemmen über 90 Prozent des Kaufpreises, die Bank steuert beim Kauf nur noch 28.000 Euro bei, und 23.350 Euro fließen als Geschenk.
Wie hoch fällt die Eigentumsförderung NRW in Bochum aus?
Für selbstgenutztes Wohneigentum reicht das Land über die Wohnraumförderung ein Darlehen aus, dessen Höhe von der Kostenkategorie der Kommune abhängt. Bochum zählt zur Kategorie 3, das Grunddarlehen der Einkommensgruppe A beträgt hier 148.000 Euro. Mit dem Familienbonus von 24.000 Euro für das Kind wächst der Rahmen der Beispielfamilie auf 172.000 Euro, verzinst mit 0,5 Prozent über volle 30 Jahre und nachrangig im Grundbuch gesichert. Getilgt wird beim Kauf einer Bestandsimmobilie mit 2 Prozent, ab dem dritten Jahr fällt zusätzlich ein Verwaltungskostenbeitrag von 0,5 Prozent an. Als Sahnehäubchen erlässt das Land 10 Prozent der Summe, in Bochum also 17.200 Euro.
Welche Rolle spielt der Familienbonus beim Bochumer Landesdarlehen?
Je Kind im Haushalt und ebenso je Person mit Schwerbehinderung legt das Land 24.000 Euro auf das Grunddarlehen der Eigentumsförderung NRW obendrauf. Aus den 148.000 Euro der Bochumer Kostenkategorie 3 werden für die Beispielfamilie mit einem Kind so 172.000 Euro, komplett zu 0,5 Prozent über 30 Jahre. Der Bonus zählt außerdem bei der Berechnung des Tilgungsnachlasses mit, jedes weitere Kind vergrößert also nicht nur das Darlehen, sondern auch den erlassenen Betrag. Im Beispiel ergeben die 10 Prozent auf 172.000 Euro einen Erlass von 17.200 Euro.
Was ist der Tilgungsnachlass und wie viel bringt er in Bochum?
Haushalte der Einkommensgruppe A bekommen 10 Prozent des Landesdarlehens samt Familienbonus dauerhaft aus der Restschuld gestrichen, ohne Gegenleistung und ohne Rückforderung. Bei den 172.000 Euro der Bochumer Beispielfamilie sind das 17.200 Euro, der größte Brocken der insgesamt 23.350 Euro, die in dieser Rechnung verschenkt werden. Kaum ein anderes Landesprogramm, das wir auf diesen Städteseiten durchrechnen, erlässt vergleichbare Summen. Wer in die Gruppe B fällt, geht beim Nachlass leer aus, weshalb die Einkommenseinstufung vor dem Antrag bares Geld wert ist.
Liegt unser Einkommen über der Grenze der Gruppe A?
Diese Frage lässt sich ohne Rechnung nicht beantworten, und genau deshalb sollte niemand vorschnell abwinken. Für ein Paar mit einem Kind endet die Gruppe A bei 35.740 Euro, gemeint ist das anrechenbare Jahreseinkommen nach pauschalen Abzügen und Freibeträgen, keinesfalls das Brutto. Je nach Familienkonstellation steckt dahinter ein erheblich höheres Bruttogehalt, die Hürde ist also niedriger, als sie klingt. Verbindlich klären wir die Einstufung im Erstgespräch. Bis zu 40 Prozent oberhalb der Grenze greift die Gruppe B, in Bochum mit 88.000 Euro Darlehen, allerdings nur fünf Jahren Zinsbindung und ohne Tilgungsnachlass, dennoch günstiger als jedes Bankangebot.
Weshalb entscheidet die Reihenfolge von Amt und Notar über 189.200 Euro?
Zuständig für die Eigentumsförderung NRW ist nicht die Hausbank, sondern die Bewilligungsbehörde, für Bochumer Käufer das Amt für Wohnen der Stadt Bochum. Mit der Unterschrift unter den notariellen Kaufvertrag gilt das Vorhaben als begonnen, jeder später gestellte Antrag wird abgelehnt. Auf dem Spiel stehen im Beispiel 172.000 Euro Landesdarlehen und 17.200 Euro Erlass, zusammen 189.200 Euro, für die es keinen Rechtsanspruch und keine zweite Chance gibt. Auch KfW 308 akzeptiert nur Anträge vor dem Notartermin. Unsere Planung beginnt darum immer beim Termin mit der Behörde, der Notar kommt zuletzt.
Stimmt es, dass in Bochum über 90 Prozent des Kaufpreises aus Fördertöpfen kommen?
Ja, das zeigt die Rechnung dieser Seite. Vom Kaufpreis des Beispielhauses von 300.000 Euro übernimmt die Eigentumsförderung NRW 172.000 Euro zu 0,5 Prozent und KfW 308 weitere 100.000 Euro zu 1,00 Prozent, möglich wären bis 140.000 Euro. Das sind 272.000 Euro oder knapp 91 Prozent aus zwei Förderdarlehen, die Bank finanziert beim Kauf nur den Rest von 28.000 Euro zu 4,25 Prozent. Diese Gewichtung drückt den Mischzins der Gesamtfinanzierung auf rund 1,9 Prozent, ein Niveau, das mit reinen Bankbausteinen unerreichbar bleibt.
Wie gehen Bochumer Käufer mit den Nebenkosten von 12,1 Prozent um?
An der Grunderwerbsteuer von 6,5 Prozent führt in Nordrhein-Westfalen kein Weg vorbei, zusammen mit etwa 2 Prozent für Notar und Grundbuch und der üblichen Maklercourtage von 3,57 Prozent summieren sich rund 12,1 Prozent Nebenkosten, bundesweit der Höchstwert. Für das Bochumer Beispielhaus zu 300.000 Euro bedeutet das rund 36.300 Euro aus eigener Tasche. Diese Wahrheit verschweigen wir nicht, wir drehen sie um. Gerade weil der Staat beim Erwerb so kräftig zulangt, gehört jeder verfügbare Fördertopf ausgeschöpft, und mit 23.350 Euro geschenktem Geld gibt NRW mehr zurück, als die Steuer kostet.
Woraus setzen sich die 23.350 Euro geschenktes Geld zusammen?
Drei Posten landen dauerhaft auf der Habenseite der Familie. Erstens erlässt die Eigentumsförderung NRW 10 Prozent des Landesdarlehens von 172.000 Euro, also 17.200 Euro. Zweitens gibt KfW 261 für den Sprung auf Effizienzhaus 55 EE einen Tilgungszuschuss von 5 Prozent, von 123.000 Euro Kreditsumme also 6.150 Euro. Den Worst-Performing-Building-Bonus gibt es nur bei Energieklasse H oder ab 300 kWh Endenergiebedarf je Quadratmeter und Jahr, dafür reicht Klasse G nicht. Ein Zuschuss aus KfW 458 kommt nicht dazu, weil Einzelmaßnahmen und Effizienzhaus-Sanierung sich seit dem 21.07.2026 ausschließen. Addiert ergeben sich 23.350 Euro, die niemals zurückgezahlt werden, zusätzlich zu den Vorzugszinsen von 0,5 und 1,00 Prozent.
Mit welchem Eigenkapital und Einkommen funktioniert das Bochumer Rechenbeispiel?
Das Landesprogramm setzt Eigenkapital von 7,5 Prozent der Gesamtkosten voraus, im Beispiel rund 36.500 Euro. Neben Geldvermögen und einem eventuell vorhandenen Grundstück wird bis zur Hälfte dieses Betrags auch Eigenleistung anerkannt, eigenhändiges Tapezieren, Dämmen oder Bodenverlegen zahlt also buchstäblich mit ein. Damit bewegt sich der Betrag in derselben Größenordnung wie die Nebenkosten von rund 36.300 Euro. Für das Bochumer Beispiel empfehlen wir ein Haushaltsnetto ab etwa 4.000 Euro. Daneben verlangt KfW 308 bei einem Kind ein zu versteuerndes Einkommen bis 90.000 Euro, die Gruppe A des Landes rechnet mit der anrechenbaren Grenze von 35.740 Euro.
Lohnt die Beispielrate gegenüber der Bochumer Kaltmiete?
Für ein saniertes Einfamilienhaus mit 110 Quadratmetern werden in Bochum rund 1.100 Euro Kaltmiete aufgerufen. Die Beispielrate liegt darüber, in den ersten beiden Jahren etwas weniger, weil der Verwaltungskostenbeitrag des Landesdarlehens erst ab Jahr drei greift. Für diese Differenz erwirbt die Familie ein vollständig auf Effizienzhaus 55 EE gebrachtes Eigenheim, kassiert 23.350 Euro geschenkte Förderung und baut Monat für Monat Vermögen auf, während Miete ersatzlos abfließt. Ob die Rechnung auch bei Ihnen aufgeht, prüft der Mieten-oder-Kaufen-Rechner im kostenlosen Erstgespräch.
Wer behält bei der Rundum-Begleitung in Bochum Behörde, KfW und Bankvergleich im Griff?
Sämtliche Fäden laufen bei uns zusammen, angefangen bei der Prüfung des Energieausweises Ihres Wunschhauses in Wattenscheid oder Langendreer bis zur letzten Auszahlung. In Bochum entscheidet die Taktung, denn das Amt für Wohnen der Stadt Bochum muss die Eigentumsförderung NRW als Bewilligungsbehörde genehmigen und der KfW-308-Antrag gestellt sein, bevor beim Notar unterschrieben wird, während beim Zuschuss KfW 458 der Vertrag mit aufschiebender oder auflösender Bedingung vor dem Antrag steht. Offen gesagt bieten viele Banken und Vermittler diese Programme von sich aus nicht an, weil an Förderdarlehen kaum verdient wird. Wir stufen Ihre Einkommensgruppe ein, terminieren jeden Antrag und holen für die verbleibenden Bankbausteine Angebote aus über 550 Finanzierungspartner ein, kostenlos und ohne Extragebühr.
Was bringt die Eigentumsförderung in Bochum zusätzlich zum Grunddarlehen?
Neben dem Grunddarlehen, das je Kostenkategorie zwischen 100.000 und 184.000 Euro in Gruppe A liegt, gibt es mehrere Zusatzdarlehen. Dazu kommt der Familienbonus von 24.000 Euro je Kind oder je Person mit Schwerbehinderung. Nur beim Neubau gibt es weitere Zusatzdarlehen für den Effizienzhaus-40-Standard mit 30.000 Euro, für die Standortaufbereitung bis 25.000 Euro und für Holzbau bis 17.000 Euro. Verzinst wird mit 0,5 Prozent im Jahr, in Gruppe A dreißig Jahre fest und in Gruppe B fünf Jahre. Ab dem dritten Jahr nach Leistungsbeginn fällt ein Verwaltungskostenbeitrag von 0,5 Prozent im Jahr an. Dazu kommt der Tilgungsnachlass von 10 Prozent des Grunddarlehens samt Familienbonus, gewährt allerdings nur in Einkommensgruppe A. Was für Ihr Objekt in Bochum zusammenkommt, rechnen wir mit KfW und Bankanteil in einer Summe. Kostenfrei im Erstgespräch.
Wann muss der Antrag für die Eigentumsförderung in Bochum gestellt sein?
Vor dem Abschluss des notariellen Kaufvertrags, beim Bauen vor dem Baubeginn. Danach ist die Förderung verloren. Nicht die NRW.BANK bewilligt, sondern die Kommune. Die Bank refinanziert das Darlehen im Hintergrund. Eingetragen wird nachrangig, in Höhe des Darlehensbetrags abzüglich Tilgungsnachlass. Damit bleibt der erste Rang für die Bank frei und deren Zins sinkt. Weil NRW mit 6,5 Prozent die höchste Grunderwerbsteuer Deutschlands verlangt, zählt jeder Fördereuro doppelt. Wir stellen den Antrag für Ihr Objekt in Bochum und takten ihn vor den Notartermin. Kostenfrei.
Bei welcher Bank bekomme ich in Bochum die besten Konditionen?
Das wechselt wöchentlich, deshalb ist die ehrliche Antwort immer die gleiche, nämlich vergleichen statt raten. Je nach Eigenkapital, Energieklasse und Objektart liegt mal die eine, mal die andere Bank vorn. Wir vergleichen für Ihr Objekt in Bochum über 550 Finanzierungspartner mit Ihren echten Daten und legen Ihnen das Ergebnis als Liste vor. Wichtiger als der beste Bankzins ist der Mischzins über alle Bausteine. die Eigentumsförderung NRW und die KfW-Programme senken ihn stärker, als es ein Bankwechsel je könnte. Genau diese Kombination stellen wir für Bochum zusammen.
Mit welchem Zins muss ich in Bochum rechnen?
Eine belastbare Zahl bekommen Sie von uns am selben Tag, alles andere wäre geraten. Der Zins hängt an Beleihungsauslauf, Zinsbindung, Bonität und am Objekt selbst, deshalb ist jede pauschale Zahl im Internet mit Vorsicht zu genießen. Rechnen Sie lieber mit dem Mischzins über alle Bausteine. Mit KfW und die Eigentumsförderung NRW liegen unsere Kunden regelmäßig ein bis zwei Prozentpunkte darunter. Bei 300.000 Euro Darlehen entspricht ein Prozentpunkt 3.000 Euro Zinsen im Jahr. Für Bochum holen wir die tagesaktuellen Sätze aus über 550 Finanzierungspartnern.
Wie viel muss ich verdienen für 300.000 Euro Kredit?
Rund 3.900 Euro Haushaltsnetto, wenn Sie klassisch über die Bank finanzieren. Gerechnet wird mit 4,25 Prozent Zins und 2 Prozent Tilgung, und mehr als 40 Prozent vom Netto sollte die Rate nicht ausmachen. Über den Fördermix mit 2,5 Prozent Mischzins sinkt die Hürde, sodass rund 2.800 Euro Haushaltsnetto ausreichen. Wir rechnen Ihre echte Haushaltsrechnung für Bochum kostenlos durch und nennen Ihnen eine Zahl, mit der Sie beim Makler auftreten können.
Reichen 3.000 Euro netto für ein Haus in Bochum?
In den meisten Fällen ja. Aus 3.000 Euro netto ergibt sich bei 4,25 Prozent Zins und 2 Prozent Tilgung ein tragbares Bankdarlehen von rund 230.000 Euro. Mit einem Fördermix aus KfW und der Eigentumsförderung NRW, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Bochum liegt der Quadratmeterpreis bei etwa 3.555 Euro, die Förderung macht damit aus rund 65 Quadratmetern etwa 90 Quadratmeter. Hinzu kommen die Kaufnebenkosten, die aus Eigenkapital kommen sollten.
Ist der Immobilienpreis in Bochum noch angemessen?
Der Durchschnitt liegt bei etwa 3.555 Euro je Quadratmeter. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 426.600 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Bochum liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Den Preis allein sollten Sie nie bewerten. Erst Kaufpreis, Sanierungskosten und Förderung ergeben ein Bild, und genau das rechnen wir für Bochum durch. Der Postbank Wohnatlas 2026 des HWWI erwartet für Nordrhein-Westfalen bis 2035 nur geringe reale Zuwächse, einzelne Städte wie Wuppertal liegen über 0,6 Prozent pro Jahr. Real bedeutet inflationsbereinigt. Nominal fällt die Entwicklung höher aus, und parallel verliert auch Ihre Restschuld real an Gewicht.
Ihre Frage fehlt in dieser Liste? Dann beantworten wir sie im kostenlosen Erstgespräch und schnüren gleich Ihr persönliches Bochumer Förderpaket.
Kostenloses Erstgespräch vereinbarenHauskredit in der Region um Bochum.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Nordrhein-Westfalen-Seiten finden Sie in der Übersicht Hauskredit Nordrhein-Westfalen.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der NRW.BANK. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
Eigentumsförderung Nordrhein-Westfalen nach der Produktseite der NRW.BANK zur Eigentumsförderung und der Förderrichtlinie Öffentliches Wohnen im Land Nordrhein-Westfalen in der Fassung vom 23.03.2026. Das Grunddarlehen richtet sich nach der Kostenkategorie der Gemeinde und der Einkommensgruppe und beträgt in K1 bis zu 100.000 Euro (Gruppe A) beziehungsweise 59.000 Euro (Gruppe B), in K2 bis zu 115.000 und 69.000 Euro, in K3 bis zu 148.000 und 88.000 Euro und in K4 bis zu 184.000 und 110.000 Euro. Der Familienbonus beträgt 24.000 Euro je Kind oder je Person mit Schwerbehinderung. Nur beim Neubau gibt es weitere Zusatzdarlehen für den Effizienzhaus-40-Standard mit 30.000 Euro, für die Standortaufbereitung bis 25.000 Euro und für Holzbau bis 17.000 Euro. Der Zinssatz liegt bei 0,5 Prozent im Jahr, die Zinsbindung bei 30 Jahren in Gruppe A und fünf Jahren in Gruppe B, ab dem dritten Jahr nach Leistungsbeginn kommt ein Verwaltungskostenbeitrag von 0,5 Prozent im Jahr hinzu. Beim Erwerb beträgt der Tilgungsnachlass 10 Prozent des Grunddarlehens einschließlich Familienbonus, gewährt wird er nur in Einkommensgruppe A. 50 Prozent gibt es nur auf die Zusatzdarlehen beim Neubau. Gesichert wird nachrangig in Höhe des Darlehensbetrags abzüglich Tilgungsnachlass. Der Antrag ist auf den vorgegebenen Vordrucken vor Abschluss des notariellen Kaufvertrags beziehungsweise vor Baubeginn bei der Stadt- oder Kreisverwaltung als Bewilligungsbehörde zu stellen, die NRW.BANK refinanziert. Befristet ist nur die Freistellung vom Verwaltungskostenbeitrag in den ersten zwei Jahren. Sie gilt für Förderanträge, die bis zum Bewilligungsschlusstermin am 30.11.2026 bewilligt werden.
KfW 308 nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Höchstbeträge nach Kinderzahl: 140.000 Euro bei einem Kind (Einkommensgrenze 90.000 Euro), 160.000 Euro bei zwei Kindern (100.000 Euro), 180.000 Euro ab drei Kindern (110.000 Euro, je weiteres Kind erhöht sich die Einkommensgrenze um 10.000 Euro). Sanierungspflicht innerhalb von 4,5 Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Er beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building, also Energieklasse H oder ein Endenergiebedarf ab 300 kWh je Quadratmeter und Jahr, weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt maximal 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Vor dem Antrag gehört ein Liefervertrag oder Leistungsvertrag mit aufschiebender oder auflösender Bedingung, erst danach beginnt die Maßnahme. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Bochum startet mit der Bewilligung, nicht mit der Unterschrift.
Wir checken Ihr Wunschhaus in Wattenscheid, Langendreer, Wiemelhausen, Weitmar oder Werne, bringen Eigentumsförderung NRW, Familienbonus, Tilgungsnachlass, KfW 308 und die passende Sanierungsförderung in die richtige Abfolge und vergleichen über 550 Finanzierungspartner für die Restbausteine. Kostenlos und unverbindlich.