
 Ihr Berater Sandro Wallisch, Spezialist für Geesthacht und das Herzogtum Lauenburg
Immobilienfinanzierung Geesthacht. Die Elbe zum Südost-Tarif, gefördert von KfW und IB.SH.
Geesthacht ist die größte Stadt im Kreis Herzogtum Lauenburg und der preiswerteste Zugang zur Elbe in Reichweite Hamburgs. Der Hausbestand aus der Industrie-Ära der 1950er bis 1970er Jahre steckt fast überall in Energieklasse F bis H, und genau dort setzt KfW 308 Jung kauft Alt mit bis zu 180.000 Euro zu 1,00 Prozent an. Für den Rest vergleichen wir über 550 Finanzierungspartner.
Ihre Rate für Geesthacht mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Geesthacht möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen IB.SH Immo Eigentum und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Geesthacht. Familie mit 3 Kindern kauft ein Haus am Geesthang für 345.000 Euro und saniert für 185.000 Euro. Rund 530.000 Euro Darlehen über 30 Jahre bei einem Mischzins von rund 3,25 Prozent.
Eine Familie mit drei Kindern (Haushaltseinkommen bis 110.000 Euro) kauft in der Geesthachter Oberstadt ein Einfamilienhaus mit 120 Quadratmetern, Energieklasse G, unsaniert, Kaufpreis 345.000 Euro. KfW 308 Jung kauft Alt liefert 150.000 Euro zu 1,00 Prozent, der Rahmen reicht bei drei Kindern bis 180.000 Euro. IB.SH Immo Eigentum steuert 125.000 Euro zu 4,64 Prozent mit 2 Prozent Tilgung im 2. Grundbuchrang bei, wodurch der Beleihungsauslauf der Erstrangbank sinkt und deren Zins fällt. Die Bank finanziert nur noch 70.000 Euro Kaufpreisrest im 1. Rang. Bei der Sanierung stellt KfW 261 120.000 Euro samt Wärmepumpe mit 6.000 Euro Tilgungszuschuss bereit, die restlichen 65.000 Euro trägt die Bank. Einen Zuschuss aus KfW 458 gibt es daneben nicht, die KfW schließt diese Kombination seit dem 21.07.2026 aus. Rund 530.000 Euro Darlehen bei einem Mischzins von rund 3,25 Prozent. Die Gesamtkosten liegen inklusive 12,1 Prozent Nebenkosten bei rund 572.000 Euro. Die Kaltmiete für ein vergleichbares saniertes Haus liegt in Geesthacht bei rund 1.400 Euro, hier entsteht dafür Eigentum an der Elbe, und 6.000 Euro Tilgungszuschuss muss nicht zurückgezahlt werden. So sieht Immobilienfinanzierung Geesthacht mit vollem Fördereinsatz aus.
Immobilienfinanzierung Geesthacht. Elbstadt mit Industrie-Erbe und viel Förderbestand.
Geesthacht liegt am Geesthang über der Elbe, dort wo Schleswig-Holstein an den Südostrand der Metropolregion Hamburg grenzt. Die Stadt wuchs mit Sprengstoffwerken, Pumpspeicherwerk und Forschungszentrum, und aus dieser Industrie-Ära stammen ganze Straßenzüge an Siedlungshäusern der 1950er bis 1970er Jahre. Energetisch bedeutet das Klasse F bis H, förderpolitisch bedeutet es freie Bahn für KfW 308 Jung kauft Alt und das IB.SH-Darlehen des Landes im Nachrang.
Wir setzen Ihren Hauskredit in Geesthacht aus allen passenden Bausteinen zusammen, von KfW 308 über KfW 261 oder KfW 458 bis zu IB.SH Immo Eigentum, und holen für den verbleibenden Bankanteil Angebote von über 550 Finanzierungspartner ein. Sämtliche Förderanträge stellen wir fristgerecht für Sie, ohne Zusatzkosten. Eigentümer in Geesthacht und im Herzogtum Lauenburg mit auslaufender Zinsbindung bekommen von uns den vollständigen Marktcheck für die Anschlussfinanzierung.
Geesthacht in Kennzahlen. Der Marktüberblick für Käufer an der Oberelbe.
So ist diese Seite aufgebaut.
- Immobilienpreise in Geesthacht und den Ortsteilen 2026.
- Die Förderbausteine für den Hauskauf in Geesthacht.
- IB.SH Immo Eigentum. Wie der Nachrang den Bankzins senkt.
- Praxisbeispiel. Haus in der Oberstadt kaufen und komplett sanieren.
- Oberstadt, Düneberg, Grünhof-Tesperhude und weitere Lagen.
- Budgetrechner. Wie viel Geesthacht mein Einkommen trägt.
- Häufige Fragen zum Immobilienkredit in Geesthacht.
Derselbe Fluss, ein Drittel weniger. Immobilienpreise Geesthacht 2026.
Wer in der Metropolregion Hamburg an der Elbe wohnen will, hat zwei Richtungen zur Wahl. Am Westrand kostet die Elblage ein Drittel mehr, im Südosten liegt Geesthacht mit durchschnittlich rund 3.100 Euro pro Quadratmeter deutlich darunter. Für die geförderte Immobilienfinanzierung Geesthacht zählt vor allem der unsanierte Bestand aus der Industrie-Ära, der ab 2.600 bis 2.800 Euro pro Quadratmeter gehandelt wird und energetisch fast immer in Klasse F bis H steckt.
Der Geesthacht-Effekt. Weil der Schienenanschluss fehlt und die Pendler über Bus und B5 nach Bergedorf fahren, bewertet der Markt die Geesthachter Elblage rund ein Drittel niedriger als vergleichbare Lagen am Westrand der Metropolregion. Für Käufer mit Homeoffice-Anteil oder Arbeitsplatz im Hamburger Osten ist das eine Preislücke ohne Qualitätslücke. Wer den G-Klasse-Bestand nimmt und über KfW 261 saniert, bekommt zusätzlich 6.000 Euro Tilgungszuschuss.
Volle Kinderstaffel plus Landeshebel. Die Förderbausteine für den Immobilienkredit in Geesthacht.
Der Geesthachter Bestand aus der Industrie-Ära ist solide gebaut und energetisch aus der Zeit gefallen, für Förderprogramme ist das die ideale Kombination. Ein offenes Wort dazu gehört an den Anfang. Viele Banken und Vermittler sprechen KfW-Programme von sich aus nicht an, weil sie daran kaum verdienen. Wir drehen die Reihenfolge um und beginnen jedes Konzept bei der maximalen Förderung, das Bankdarlehen kommt zuletzt.
KfW 308 für den Kauf
Jung kauft Alt fördert ausschließlich den Kaufpreis, nie die Sanierung, und nur Familien mit mindestens einem Kind unter 18 Jahren. Ein Kind bringt 140.000 Euro bei einem zu versteuernden Haushaltseinkommen bis 90.000 Euro, zwei Kinder 160.000 Euro (bis 100.000 Euro), ab drei Kindern sind es 180.000 Euro (bis 110.000 Euro). Gefördert werden Häuser und Eigentumswohnungen der Energieklasse F, G oder H, die Sie selbst bewohnen, wie sie in der Oberstadt und in Düneberg der Normalfall sind. Binnen 4,5 Jahren nach Zusage wird saniert, zum Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen, also Heizungstausch, neue Fenster, Fassadendämmung und Dachdämmung. Der Zins beträgt 1,00 Prozent bei 26 bis 35 Jahren Laufzeit und ist 10 Jahre fest. Der Antrag gehört vor den Notartermin.
KfW 261 für die Sanierung
KfW 261 fördert die Sanierung zum Effizienzhaus, ohne Einkommens- oder Kindergrenzen und mit bis zu 150.000 Euro je Wohneinheit, ausschließlich für energetische Maßnahmen. Für Effizienzhaus 55 EE gibt es 5 Prozent Tilgungszuschuss. Den Worst-Performing-Building-Bonus von weiteren 10 Prozentpunkten bekommt nur ein Haus der Klasse H oder mit mindestens 300 kWh Endenergiebedarf je Quadratmeter, ein Haus der Klasse G erreicht ihn nicht. Im Praxisbeispiel sind das bei 120.000 Euro Kredit samt Wärmepumpe 6.000 Euro. Der Zins beträgt 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Die Rate richtet sich nach dem vollen Kreditbetrag, der Zuschuss verkürzt später die Laufzeit.
KfW 458 für die Heizung
KfW 458 fördert den Heizungstausch als Einzelmaßnahme, etwa auf Wärmepumpe oder Biomasse. Es gibt 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus für Selbstnutzer, die eine Öl-, Kohle-, Gasetagen- oder Nachtspeicherheizung oder eine mindestens 20 Jahre alte Gas- oder Biomasseheizung tauschen. Ab Februar 2027 sinkt der Bonus halbjährlich. Haushalte mit niedrigem zu versteuernden Einkommen erhalten einen gestaffelten Einkommensbonus von bis zu 40 Prozent, mit Kind steigt die Einkommensgrenze um 10.000 Euro. Zuerst schließen Sie den Vertrag mit dem Heizungsbauer mit aufschiebender oder auflösender Bedingung, dann stellen Sie den Antrag. Mit einer Effizienzhaus-Sanierung nach KfW 261 lässt sich KfW 458 im selben Haus nicht kombinieren, deshalb läuft die Wärmepumpe im Praxisbeispiel über KfW 261.
Zwei Ränge, eine Rechnung. Das leistet IB.SH Immo Eigentum für Ihren Geesthachter Erstrang.
Das Landesdarlehen der Investitionsbank Schleswig-Holstein sieht mit 4,64 Prozent nominal zunächst unspektakulär aus. Sein Wert steckt nicht im Zinssatz, sondern in der Position im Grundbuch. Der Mechanismus in drei Schritten.
Der Nachrang im Grundbuch
IB.SH Immo Eigentum finanziert 15.000 bis 200.000 Euro für selbstgenutztes Wohneigentum in Schleswig-Holstein, aktuell zu 4,64 Prozent nominal bei 10 Jahren Zinsbindung und 2 Prozent Tilgung. Rechnerisch ist das Darlehen nach rund 26 Jahren getilgt, typischerweise vor dem Renteneintritt. Es steht im 2. Grundbuchrang, den 1. Rang behält die erstfinanzierende Bank für sich allein. Eine Kombination mit KfW 124 ist ausgeschlossen, die Konditionen sind freibleibend.
Die Zinswirkung
Der Zinssatz jeder Bank hängt am Beleihungsauslauf, also am Anteil des Objektwerts, der im 1. Rang fremdfinanziert wird. Übernimmt die IB.SH im Geesthachter Praxisfall 125.000 Euro im Nachrang, bleibt der Erstrangbank nur ein Kaufpreisrest von 70.000 Euro. Ein derart kleiner Erstrang landet in einer deutlich besseren Zinsstufe, und dieser Effekt gleicht den nominal höheren IB.SH-Zins in der Gesamtrechnung oft mehr als aus.
Die Eigenbeteiligung
Verlangt werden 7,5 Prozent der Gesamtkosten als Eigenbeteiligung, im Beispielfall rund 42.900 Euro. Möglich sind Eigenkapital, Arbeitsleistung am Objekt oder eine Mischung. Einkommensgrenzen kennt das Programm nicht. Für spätere Modernisierungen hält die IB.SH zusätzlich Immofix, Immoflex mit 10 Prozent Sondertilgung pro Jahr und Immokonstant mit 35 Jahren Zinssicherheit bereit. Welcher Baustein an welche Stelle gehört, stimmen wir für Ihr Geesthachter Objekt ab.
Familie mit Kind und kleinerem Einkommen? Dann prüfen Sie zusätzlich die soziale Wohnraumförderung der IB.SH. Sie gibt bis zu 100.000 Euro zu 0 Prozent Zins für 20 Jahre. So funktioniert die IB.SH-Förderung beim Hauskauf.
Zinsvergleich für Geesthacht. Eckdaten eintragen, über 550 Finanzierungspartner antworten.
Ein paar Angaben genügen. Unser System durchsucht sofort alle Partnerbanken und zeigt, welche Konditionen für Ihren Hauskredit in Geesthacht heute erreichbar sind.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Praxisbeispiel Geesthacht. G-Klasse-Haus für 345.000 Euro kaufen und für 185.000 Euro sanieren. Konditionen Stand .
So rechnet sich eine voll geförderte Finanzierung für eine Familie mit drei Kindern in der Geesthachter Oberstadt. Fünf Bausteine, klare Aufgabenteilung, zwei Grundbuchränge, die füreinander arbeiten.
Das Ausgangsszenario. EFH Oberstadt, Energieklasse G, Kaufpreis 345.000 Euro
Eine Familie mit drei Kindern (Haushaltseinkommen bis 110.000 Euro) kauft in der Oberstadt ein unsaniertes Einfamilienhaus mit 120 Quadratmetern aus der Industrie-Ära der 1960er Jahre, Energieklasse G. Ein Elternteil pendelt über die B5 nach Bergedorf, das andere arbeitet in Geesthacht. Ziel ist ein komplett saniertes Haus mit Wärmepumpe und einer Rate, die neben drei Kindern dauerhaft tragbar bleibt.
- Kaufpreis 345.000 Euro (Energieklasse G, damit KfW-308-fähig).
- Kaufnebenkosten von 12,1 Prozent, rund 41.700 Euro aus Eigenkapital. Dieses Eigenkapital deckt zugleich weitgehend die IB.SH-Eigenbeteiligung von 7,5 Prozent der Gesamtkosten (rund 42.900 Euro auf rund 572.000 Euro), die genaue Anrechnung wird mit der IB.SH abgestimmt.
- Energetische Maßnahmen 120.000 Euro. Wärmepumpe 23.000 Euro, Heizkörpertausch 11.000 Euro, Fenster und Haustür 21.000 Euro, Dachdämmung mit Neueindeckung 43.000 Euro, Fassadendämmung 14.000 Euro, Kellerdeckendämmung 5.000 Euro, Lüftung 3.000 Euro.
- Nicht-energetische Arbeiten 65.000 Euro. Zwei Bäder 25.000 Euro, Elektro 15.000 Euro, Böden 11.000 Euro, Maler 9.000 Euro, Wasserleitungen 5.000 Euro.
- Finanzierung Kauf. KfW 308 mit 150.000 Euro, IB.SH Immo Eigentum mit 125.000 Euro im Nachrang, Bank mit 70.000 Euro Kaufpreisrest im 1. Rang.
- Finanzierung Sanierung. KfW 261 mit 120.000 Euro für alle energetischen Maßnahmen samt Wärmepumpe und 6.000 Euro Tilgungszuschuss, Bank mit 65.000 Euro für den Rest. KfW 458 kommt nicht dazu, weil die KfW beide Programme im selben Haus ausschließt.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
KfW 308 Jung kauft Alt 3 Kinder, Haushaltseinkommen bis 110.000 Euro, Staffel bis 180.000 Euro. Deckt fast die Hälfte des Kaufpreises. |
150.000 € | 1,00 % (30 Jahre) | ~482 € |
|
IB.SH Immo Eigentum (Nachrang) Landesdarlehen im 2. Grundbuchrang. Senkt den Beleihungsauslauf der Erstrangbank und damit deren Zinsstufe. |
125.000 € | 4,64 % + 2 % Tilgung (10J ZB) | ~692 € |
|
Bank Kaufpreisrest im 1. Rang Mini-Erstrang dank KfW 308 und IB.SH, entsprechend günstige Zinsstufe. |
70.000 € | 4,25 % (30 Jahre) | ~344 € |
|
KfW 261 Effizienzhaus 55 EE Samt Wärmepumpe. 5 % Tilgungszuschuss = 6.000 Euro Erlass. Er verkürzt die Laufzeit, die Rate bleibt gleich. Nur energetische Maßnahmen. |
120.000 € | 3,49 % (30 Jahre) | ~538 € |
|
Bank Restmodernisierung Nicht-energetische Arbeiten wie Bäder, Elektro, Böden, Maler. |
65.000 € | 4,25 % (30 Jahre) | ~320 € |
| Gesamte Monatsrate | ~572.000 € Gesamtvolumen, 6.000 € Tilgungszuschuss | Mischzins ~3,25 % | ~2.376 € |
| Vergleichsmiete saniertes EFH 120 m² Geesthacht | gemietet, ohne Vermögensaufbau | entfällt | ~1.400 € kalt |
Ihre eigene Baustein-Kombination prüfen Sie im Mischzinsrechner für die Immobilienfinanzierung. Ob Kaufen für Sie die Miete schlägt, zeigt der Mieten-oder-Kaufen-Rechner. Beim Bankanteil bleibt eine Grundsatzentscheidung offen, nämlich sofort tilgen oder tilgungsausgesetzt mit Bausparvertrag ansparen. Banken raten gern zur Bausparvariante, weil dort mehr Provision anfällt. Unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung stellt beide Wege neutral gegenüber.
Wir rechnen ehrlich. Die Rate von rund 2.376 Euro liegt über der Geesthachter Vergleichsmiete von rund 1.400 Euro kalt für ein saniertes Haus dieser Größe. Der Aufpreis kauft allerdings etwas. Jeder Monat tilgt eigenes Vermögen statt fremdes, am Ende steht ein Effizienzhaus mit Wärmepumpe am Geesthang, und 6.000 Euro Tilgungszuschuss aus KfW 261 verkürzen die Laufzeit des Kredits. Dazu kommt das Aufholpotenzial einer Elbstadt, die der Markt bislang ein Drittel unter dem Westrand bewertet.
Vom Geesthang bis zum Elbstrand. Die Geesthachter Lagen im Käufercheck.
Geesthacht zieht sich vom Elbufer den Geesthang hinauf, und mit der Höhe wechseln Baujahr, Preis und Charakter. Die Förderkulisse ist überall dieselbe, das Angebot an F-bis-H-Bestand nicht. Wir rechnen die Lage in Ihr Konzept ein.
Oberstadt
Oben auf dem Geesthang liegen die Siedlungsstraßen der 1950er bis 1970er Jahre, entstanden für die Beschäftigten der Industrie-Ära. Kaum ein Haus schafft eine bessere Energieklasse als F, die Preise gehören zu den niedrigsten der Stadt. Für KfW-308-Käufer ist die Oberstadt die erste Adresse in Geesthacht.
Typische Käufer: Familien mit Förderfokus und Sanierungsplan.
Düneberg
Der Westen der Stadt wuchs einst um die Dünenberger Sprengstoffwerke und bietet heute bodenständige Wohnstraßen mit Nachkriegsbestand ab etwa 2.650 Euro pro Quadratmeter. Die Richtung Hamburg orientierte Lage macht Düneberg für Bergedorf-Pendler interessant.
Typische Käufer: Pendler mit Preisbewusstsein.
Zentrum und Elbufer
Unten am Fluss liegen Fußgängerzone, Menzer-Werft-Platz und die Elbpromenade. Der Bestand ist gemischt, sanierte Objekte kosten spürbar mehr, unsanierte Ausnahmen mit Klasse F bis H tauchen immer wieder auf und sind dann schnell weg.
Typische Käufer: Käufer mit Wunsch nach kurzen Wegen und Wasserblick.
Grünhof-Tesperhude
Im Osten schiebt sich der Ortsteil zwischen Wald und Elbstrand, mit Spazierwegen direkt am Wasser. Das Angebot ist klein, die Nachfrage stabil, die Preise liegen über dem Stadtschnitt. Förderfähiger Altbestand kommt vor, verlangt aber Geduld bei der Suche.
Typische Käufer: Naturliebhaber ohne Zeitdruck.
Besenhorst
Ganz im Westen, dort wo Geesthacht an Hamburg heranrückt, liegt Besenhorst mit ruhigem Bestand und dem kürzesten Weg zur B5 Richtung Bergedorf. Wer die S-Bahn-Anbindung ab Bergedorf täglich nutzt, spart hier die meiste Fahrzeit.
Typische Käufer: Hamburg-Pendler mit Fokus auf den Arbeitsweg.
Umland im Herzogtum Lauenburg
Börnsen, Escheburg, Wiershop oder Hamwarde liegen wenige Minuten vor der Stadtgrenze und bieten oft größere Grundstücke fürs gleiche Geld. Alle Bundes- und Landesprogramme inklusive IB.SH Immo Eigentum gelten dort unverändert, gefördert wird in ganz Schleswig-Holstein.
Typische Käufer: Flexible Suchende mit Gartenwunsch.
Anschlussfinanzierung in Geesthacht. Restschuld ausschreiben statt stillschweigend verlängern.
Wer in Geesthacht oder im Herzogtum Lauenburg vor dem Ende der Zinsbindung steht, bekommt von der Hausbank meist ein Verlängerungsangebot ohne Marktvergleich. Banken bewerten Elblagen sehr unterschiedlich, und wir kennen aus über 550 Finanzierungspartner die Häuser, die fair rechnen. Mit einem Forward-Darlehen sichern Sie sich heutige Konditionen bis zu fünf Jahre im Voraus. Ein halber Prozentpunkt weniger spart bei 200.000 Euro Restschuld rund 1.000 Euro pro Jahr.
Über 4.000 begleitete Finanzierungen. Kundenurteile im Überblick.
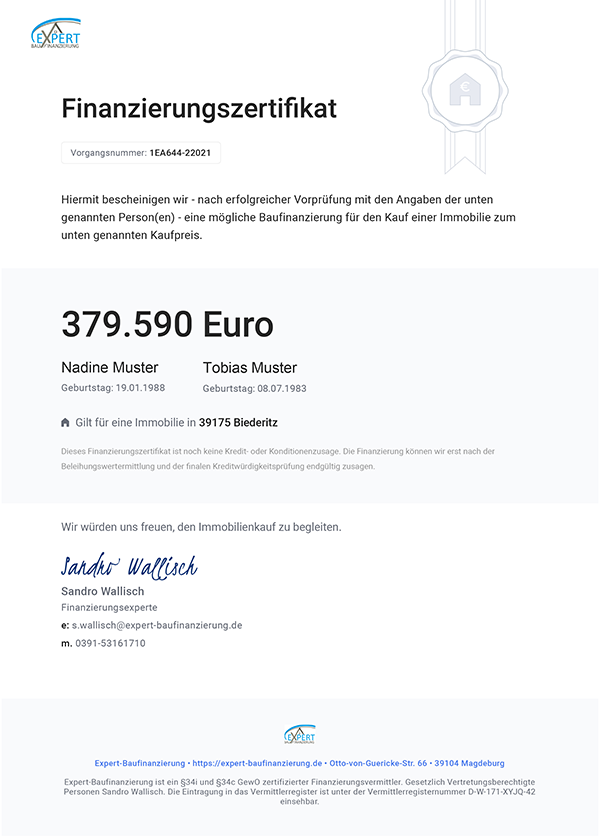
Von der Objektprüfung über die Förderanträge bis zur Finanzierungsbestätigung, mit der Sie beim Verkäufer als sicherer Käufer auftreten, begleitet Sandro Wallisch jede Immobilienfinanzierung in Geesthacht persönlich.
Finanzierungsbestätigung für Geesthacht. Ihr Pluspunkt, wenn das passende Haus am Geesthang auf den Markt kommt.
Förderfähige Häuser in der Oberstadt, in Düneberg oder Besenhorst finden schnell Interessenten, auch aus Hamburg. Verkäufer und Makler geben Käufern den Vorzug, die ihre Finanzierungsfähigkeit belegen.
Nach dem ersten Beratungsgespräch erhalten Sie eine schriftliche Finanzierungsbestätigung von uns. Mit diesem Zertifikat treten Sie bei Maklern und Verkäufern als geprüfter Käufer auf. Kostenlos und unverbindlich.
Passt Geesthacht in mein Budget? Der Rechner liefert den Rahmen sofort.
Nettoeinkommen und Wunschrate eingeben, und Sie sehen den realistischen Kaufpreisrahmen für Ihren Hauskredit in Geesthacht inklusive Sanierungsanteil.
Ihre Finanzierungsanfrage für Geesthacht. Kostenlos und direkt.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Häufige Fragen zum Immobilienkredit in Geesthacht.
Lohnt sich ein Hauskauf in Geesthacht 2026?
Geesthacht ist der günstigste Weg an die Elbe in Hamburg-Nähe. Häuser kosten im Schnitt rund 3.100 Euro pro Quadratmeter, unsanierter Bestand aus den 1950er bis 1970er Jahren startet bei 2.600 bis 2.800 Euro. Am Westrand der Metropolregion, etwa in Wedel, kostet dieselbe Lage-Qualität rund ein Drittel mehr. Weil der Bestand aus der Industrie-Ära fast durchweg in Energieklasse F bis H steckt, greift KfW 308 für Familien mit bis zu 180.000 Euro zu 1,00 Prozent, dazu kommen KfW 261 oder die Einzelmaßnahmen nach KfW 458 sowie IB.SH Immo Eigentum.
Bekommt eine Familie mit drei Kindern in Geesthacht wirklich 180.000 Euro aus KfW 308?
Ja, wenn die Bedingungen passen. Ab drei Kindern unter 18 Jahren und einem Haushaltseinkommen bis 110.000 Euro gilt die volle Staffel von 180.000 Euro zu 1,00 Prozent bei 26 bis 35 Jahren Laufzeit und 10 Jahren Zinsbindung. Gefördert wird ausschließlich der Kaufpreis eines selbst genutzten Hauses oder einer Wohnung der Energieklasse F, G oder H. Verpflichtend sind die Sanierung binnen 4,5 Jahren zum Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen und der Antrag vor dem Notartermin. Bei einem Geesthachter Kaufpreis von 345.000 Euro deckt das Programm damit gut die Hälfte.
Welchen Vorteil hat das IB.SH-Darlehen im zweiten Grundbuchrang für Geesthachter Käufer?
IB.SH Immo Eigentum stellt 15.000 bis 200.000 Euro für selbstgenutztes Wohneigentum in Schleswig-Holstein bereit, aktuell zu 4,64 Prozent nominal bei 10 Jahren Zinsbindung und 2 Prozent Tilgung. Entscheidend ist die Grundbuchposition. Das Landesdarlehen tritt in den 2. Rang zurück, die Erstrangbank sichert nur noch einen kleinen Teil ab, ihr Beleihungsauslauf fällt und ihre Zinsstufe wird besser. Verlangt werden 7,5 Prozent Eigenbeteiligung an den Gesamtkosten. Mit KfW 124 ist das Programm nicht kombinierbar, die Konditionen sind freibleibend.
Wie teuer sind Häuser in Geesthacht im Vergleich zu Wedel und Hamburg?
Geesthacht liegt mit durchschnittlich rund 3.100 Euro pro Quadratmeter deutlich unter dem Hamburger Niveau und rund ein Drittel unter Wedel am Westrand der Metropolregion, wo Elblage schnell über 4.000 Euro kostet. Unsanierte Häuser der Energieklassen F bis H sind in Geesthacht ab 2.600 bis 2.800 Euro pro Quadratmeter zu haben. Ein sanierungsbedürftiges Einfamilienhaus mit 120 Quadratmetern ist ab etwa 345.000 Euro realistisch, direkt an der Elbe und keine 30 Kilometer von der Hamburger Innenstadt entfernt.
Welche Ortsteile von Geesthacht passen zum Förderkauf?
Die Oberstadt auf dem Geesthang und Düneberg im Westen bestehen zu großen Teilen aus Siedlungshäusern der 1950er bis 1970er Jahre, die aus der Zeit der Sprengstoffwerke und der Industrieansiedlung stammen und energetisch fast immer in Klasse F bis H liegen. Genau das ist die Eintrittskarte für KfW 308. Besenhorst im Westen Richtung Hamburg bietet ähnlichen Bestand in Pendlerlage. Grünhof-Tesperhude im Osten punktet mit Wald und Elbufer, hat aber weniger Angebot. Das Zentrum am Elbufer ist gemischt und bei sanierten Objekten teurer.
Wie komme ich von Geesthacht ohne eigenen Bahnhof nach Hamburg?
Geesthacht hat keinen S-Bahn-Anschluss, die Verbindung läuft über Busse und die B5 nach Bergedorf, wo die S-Bahn Richtung Hamburger Innenstadt übernimmt. Berufspendler kalkulieren je nach Verkehr 45 bis 60 Minuten bis in die City. Dieser fehlende Schienenanschluss ist der Hauptgrund, warum die Elblage in Geesthacht rund ein Drittel weniger kostet als am Westrand der Metropolregion. Wer Homeoffice-Tage hat oder in Bergedorf und Umgebung arbeitet, kauft hier denselben Fluss zum kleineren Preis.
Wie hoch ist die Eigenbeteiligung bei IB.SH Immo Eigentum in Geesthacht?
Die IB.SH verlangt 7,5 Prozent der Gesamtkosten als Eigenbeteiligung. Im Geesthachter Praxisbeispiel mit rund 572.000 Euro Gesamtkosten aus Kaufpreis, Nebenkosten und Sanierung sind das rund 42.900 Euro. Möglich sind Eigenkapital, Arbeitsleistung am Objekt oder eine Mischung. In vielen Fällen deckt das Eigenkapital für die Kaufnebenkosten von rund 41.700 Euro diese Anforderung schon weitgehend ab. Die genaue Anrechnung klären wir mit der IB.SH für Ihren Einzelfall.
Mit welchen Kaufnebenkosten muss ich in Schleswig-Holstein rechnen?
In Schleswig-Holstein summieren sich die Kaufnebenkosten auf rund 12,1 Prozent des Kaufpreises. Enthalten sind 6,5 Prozent Grunderwerbsteuer, der höchste Satz in Deutschland, dazu rund 2 Prozent für Notargebühren und Grundbuchgebühren sowie bis zu 3,57 Prozent Maklercourtage. Beim Geesthachter Beispielhaus für 345.000 Euro entstehen so rund 41.700 Euro, die keine Bank mitfinanziert und die aus eigenen Mitteln kommen müssen.
In welcher Reihenfolge stelle ich die Förderanträge für ein Haus in Geesthacht?
Jeder Antrag gehört vor den Start des jeweiligen Schritts. KfW 308 muss vor der Unterschrift beim Notar beantragt sein, KfW 261 vor Beginn der Arbeiten, und auch das IB.SH-Darlehen wird vor Beginn beantragt. Wer statt des Effizienzhauses Einzelmaßnahmen mit KfW 458 plant, schließt zuerst den Vertrag mit dem Heizungsbauer mit aufschiebender oder auflösender Bedingung und stellt dann den Antrag. Wer die Reihenfolge verpasst, verliert den jeweiligen Anspruch ersatzlos. Wir takten die Anträge bei KfW, BAFA und IB.SH für Sie durch und stimmen sie mit Notartermin und Sanierungsfahrplan ab.
Welches Nettoeinkommen trägt die Rate aus dem Geesthachter Praxisbeispiel?
Als Faustregel gilt die 40-Prozent-Grenze, Kreditrate plus Wohnnebenkosten sollten unter 40 Prozent des Haushaltsnettos bleiben. Für die rund 530.000 Euro Darlehen aus dem Praxisbeispiel empfehlen wir ein Nettoeinkommen ab etwa 5.900 Euro. Zwei Verdiener mit Arbeitsplätzen in Geesthacht, Bergedorf oder Hamburg erreichen das häufig. Der Fördermix drückt den Mischzins auf rund 3,25 Prozent, deshalb trägt dasselbe Einkommen hier spürbar mehr Kreditsumme als bei einer reinen Bankfinanzierung. Die belastbare Zahl liefert das kostenlose Erstgespräch.
Die Rate liegt über der Geesthachter Vergleichsmiete. Rechnet sich der Kauf dennoch?
Ein saniertes Haus mit 120 Quadratmetern kostet in Geesthacht rund 1.400 Euro Kaltmiete, die Beispielrate liegt darüber. Der Unterschied hat aber eine Gegenleistung. Jeder Monat tilgt eigenes Vermögen statt das des Vermieters, am Ende steht ein Effizienzhaus mit Wärmepumpe am Geesthang, und 6.000 Euro Tilgungszuschuss aus KfW 261 muss nicht zurückgezahlt werden. Dazu kommt das Aufholpotenzial einer Elbstadt, die günstiger bewertet ist als der Westrand der Metropolregion. Ob die Rechnung für Sie aufgeht, zeigt der Mieten-oder-Kaufen-Vergleich im Erstgespräch.
Rundum-Begleitung: Wer koordiniert in Geesthacht die vier Bausteine bis zur Schlüsselübergabe?
Wir. Eine Geesthachter Finanzierung mit KfW 308, KfW 261, IB.SH Immo Eigentum und Bankdarlehen hat viele bewegliche Teile, und alle müssen zeitlich zusammenpassen. Im Erstgespräch prüfen wir die Energieklasse Ihres Wunschhauses am Geesthang und die Einkommensgrenzen der Kinderstaffel. Anschließend bauen wir den Sanierungsplan, klären die 7,5-Prozent-Eigenbeteiligung der IB.SH, reichen sämtliche Anträge fristgerecht ein und holen für den Erstrang das beste Angebot aus über 550 Finanzierungspartnern. Sie haben durchgehend einen Ansprechpartner, vom ersten Anruf bis zum Einzug in Geesthacht.
Warum verbessert das IB.SH-Darlehen in Geesthacht meinen Bankzins?
Weil es im Nachrang steht. Möglich sind 15.000 bis 200.000 Euro mit festem Sollzins für 10 oder 15 Jahre. Aktuell liegt der Satz bei 4,64 Prozent für 10 Jahre und 4,87 Prozent für 15 Jahre, jeweils bei 1 Prozent Tilgung. Die Sicherheit ist eine Grundschuld im Rang nach dem Finanzierungspartner. Dieser Nachrang senkt den Beleihungsauslauf der Bank und ermöglicht dort günstigere Konditionen. An Eigenbeteiligung sind 7,5 Prozent der Gesamtkosten gefordert, in Form von Eigenkapital und oder Arbeitsleistung. Gefördert werden nur selbst genutzte Immobilien, Ferienwohnungen und Zweitwohnsitze sind ausgeschlossen. Für Ihr Objekt in Geesthacht rechnen wir Landesdarlehen, KfW und Bankanteil in einer Summe.
Welche Fristen und Nebenkosten hat das IB.SH-Darlehen in Geesthacht?
Bis zur Vollauszahlung zahlen Sie nur Zinsen. Die Tilgung beginnt im Monat nach der Vollauszahlung, spätestens aber 24 Monate nach der Darlehenszusage. Ab dem siebten Monat nach der Zusage fallen auf den nicht abgerufenen Teil 3 Prozent Bereitstellungszinsen im Jahr an. Für die Eintragung der Grundschuld werden 354 Euro fällig. Beantragt wird über Ihren Finanzierungspartner, also die Bank oder Sparkasse, die den Erstrang übernimmt. Beide Bausteine gehören deshalb von Anfang an zusammen verhandelt. Für den Erstrang vergleichen wir über 550 Finanzierungspartner und stimmen das IB.SH-Darlehen darauf ab, für Geesthacht kostenfrei.
Welche Bank ist die beste für eine Immobilienfinanzierung in Geesthacht?
Die Frage lässt sich seriös nur für Ihren Fall beantworten, denn Zinsen und Risikogrenzen verschieben sich wöchentlich. Ein Institut, das bei viel Eigenkapital vorn liegt, fällt bei einer Vollfinanzierung oft zurück, und bei unsanierten Häusern gehen die Bewertungen weit auseinander. Für Geesthacht vergleichen wir die Angebote von über 550 Finanzierungspartnern nebeneinander. Entscheidend ist am Ende ohnehin nicht der Zins einer einzelnen Bank, sondern Ihr Mischzins über alle Bausteine, denn die KfW-Darlehen senken ihn stärker als jeder Zinsvergleich. Für Ihr Objekt in Geesthacht rechnen wir beides zusammen.
Was ist derzeit ein realistischer Zinssatz für eine Immobilienfinanzierung?
Das sagen wir Ihnen tagesaktuell, denn die Sätze bewegen sich täglich. Ihr persönlicher Satz hängt an vier Größen, nämlich Beleihungsauslauf, Zinsbindung, Bonität und Objekt. Aussagekräftiger ist ohnehin der Mischzins über alle Bausteine. Im Praxisbeispiel dieser Seite liegt er mit Förderdarlehen bei rund 3,25 Prozent, eine reine Bankfinanzierung kostet 4,25 Prozent. Ein Prozentpunkt weniger zählt bei 300.000 Euro Darlehen über die ganze Zinsbindung. Was für Ihr Vorhaben in Geesthacht erreichbar ist, rechnen wir kostenfrei aus.
Reicht mein Einkommen für 300.000 Euro Immobilienkredit?
Für eine reine Bankfinanzierung brauchen Sie rund 3.900 Euro Haushaltsnetto. Gerechnet ist das mit 4,25 Prozent Zins und 2 Prozent Tilgung, und die Rate sollte 40 Prozent Ihres Nettos nicht übersteigen. Mit Förderung wird es leichter. Bei 2,5 Prozent Mischzins reichen rund 2.800 Euro netto. Was in Ihrem Fall trägt, rechnen wir für Geesthacht im kostenlosen Erstgespräch aus.
Kann man mit 3.000 Euro netto in Geesthacht ein Haus finanzieren?
Ja. 3.000 Euro netto tragen ein Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem KfW-Fördermix, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Geesthacht liegt der Quadratmeterpreis bei etwa 3.100 Euro, die Förderung macht damit aus rund 74 Quadratmetern etwa 103 Quadratmeter. Die Kaufnebenkosten sollten Sie zusätzlich aus eigenen Mitteln tragen.
Was kostet ein Haus in Geesthacht pro Quadratmeter?
Rund 3.100 Euro je Quadratmeter im Durchschnitt. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 372.000 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Geesthacht liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Ob sich der Kauf rechnet, entscheidet die Summe aus Kaufpreis, Sanierung und Förderung über IB.SH Immo Eigentum und die KfW. Diese Rechnung machen wir für Geesthacht kostenfrei. Der Postbank Wohnatlas 2026 des HWWI erwartet für Schleswig-Holstein bis 2035 real 0,8 Prozent Anstieg pro Jahr, den höchsten Wert aller Bundesländer. Real heißt nach Abzug der Inflation, nominal liegt die Entwicklung also höher, und Ihre Restschuld schrumpft in derselben Zeit real mit.
Ihre Frage ist nicht dabei? Wir beantworten sie im kostenlosen Erstgespräch, zusammen mit Ihrem persönlichen Förderkonzept.
Kostenloses Erstgespräch buchenHauskredit in der Region um Geesthacht.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Schleswig-Holstein-Seiten finden Sie in der Übersicht Hauskredit Schleswig-Holstein.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der Investitionsbank Schleswig-Holstein. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
IB.SH Immo Eigentum nach der Produktseite der Investitionsbank Schleswig-Holstein. Das Darlehen reicht von 15.000 bis 200.000 Euro mit festem Sollzins für 10 oder 15 Jahre, aktuell 4,64 Prozent bei 10 Jahren und 4,87 Prozent bei 15 Jahren, jeweils bei 1 Prozent Tilgung. Gesichert wird über eine Grundschuld im Rang nach dem Finanzierungspartner, wodurch bei der mitfinanzierenden Bank günstigere Konditionen möglich werden. Die Eigenbeteiligung beträgt 7,5 Prozent der Gesamtkosten in Form von Eigenkapital und oder Arbeitsleistung. Gefördert werden Privatpersonen als Eigentümer einer selbst genutzten Immobilie, Ferienwohnungen und Zweitwohnsitze sind ausgenommen. Bis zur Vollauszahlung fallen nur Zinsen an, die Tilgung beginnt im Monat nach der Vollauszahlung, spätestens 24 Monate nach der Darlehenszusage. Ab dem siebten Monat nach der Zusage werden 3 Prozent Bereitstellungszinsen im Jahr berechnet. Für die Eintragung der Grundschuld fallen 354 Euro an. Der Antrag läuft über den Finanzierungspartner.
KfW 308 nach dem Merkblatt der KfW in der Fassung 08/2026. Zinssatz laut Produktseite kfw.de/308 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Die Höchstbeträge richten sich nach der Kinderzahl, 140.000 Euro bei einem Kind (Einkommensgrenze 90.000 Euro), 160.000 Euro bei zwei Kindern (100.000 Euro), 180.000 Euro ab drei Kindern (110.000 Euro, je weiteres Kind erhöht sich die Einkommensgrenze um 10.000 Euro). Sanierungspflicht innerhalb von 4,5 Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Der Tilgungszuschuss beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building, also Energieklasse H oder ein Endenergiebedarf ab 300 kWh je Quadratmeter, weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt maximal 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit für Geesthacht. Der kostenlose Start ist ein Anruf.
Wir prüfen Ihr Wunschobjekt in der Oberstadt, in Düneberg, Grünhof-Tesperhude oder im Herzogtum Lauenburg, rechnen KfW 308, KfW 261, KfW 458, BAFA und IB.SH Immo Eigentum durch und vergleichen über 550 Finanzierungspartner für den Rest. Kostenlos und unverbindlich.