
 Ihr Berater Sandro Wallisch, Spezialist für Esslingen und ganz Baden-Württemberg
Immobilienfinanzierung Esslingen. Kauf und Sanierung komplett aus Fördermitteln, ganz ohne Bankdarlehen.
Wer in der Fachwerkstadt am Neckar wohnt, hat Stuttgart per S-Bahn in einer Viertelstunde erreicht und zahlt trotzdem weniger als in der Landeshauptstadt. In den ersten 24 Monaten bleibt die Beispielfinanzierung dieser Seite klar unter der örtlichen Vergleichsmiete. Für jeden Restbedarf holen wir Angebote von über 550 Finanzierungspartnern ein.
Ihre Rate für Esslingen mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Esslingen möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen das Z15-Darlehen der L-Bank und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand:
Esslingen am Neckar. Eine Familie mit 2 Kindern finanziert den Kaufpreis von 440.000 Euro allein aus Z15 und KfW 308, saniert für 110.000 Euro auf Effizienzhaus 55 EE und finanziert Kauf und Sanierung zu rund 1,5 Prozent Mischzins, 5.500 Euro Tilgungszuschuss werden erlassen.
Ein Vierpersonenhaushalt unter der Bruttoeinkommensgrenze von 90.000 Euro erwirbt in Esslinger Randlage ein Bestandshaus mit 100 Quadratmetern, Energieklasse G, für 440.000 Euro. Die Nebenkosten von rund 10,6 Prozent, also rund 46.600 Euro, sowie 42.900 Euro des Kaufpreises trägt der Pflicht-Eigenanteil von 15 Prozent in Höhe von 89.500 Euro. Für den verbleibenden Kaufanteil von 397.100 Euro genügen zwei Förderdarlehen. Das Z15 der L-Bank bringt seinen Höchstbetrag bei zwei Kindern von 344.500 Euro zu 1,00 Prozent mit 15 Jahren Zinsverbilligung, 2,25 Prozent Tilgung und 24 tilgungsfreien Anlaufmonaten ein. KfW 308 steuert 52.600 Euro zu 1,00 Prozent bei. Die Sanierung von 110.000 Euro läuft vollständig über die KfW 261, samt Wärmepumpe, zu 3,49 Prozent. Der Tilgungszuschuss von 5 Prozent, also 5.500 Euro, verkürzt später die Laufzeit. Ein Zuschuss aus der KfW 458 kommt nicht dazu, denn die KfW schließt Einzelmaßnahmen neben der Effizienzhaus-Sanierung seit dem 21.07.2026 aus. Ein Bankdarlehen braucht diese Familie gar nicht. In den ersten 24 Monaten bleibt die Belastung unter der Kaltmiete von etwa 1.300 Euro, Mischzins rund 1,5 Prozent, Gesamtkosten rund 596.600 Euro. Der Antrag muss vor dem Kaufvertrag bei der Wohnraumförderungsstelle der Stadt Esslingen am Neckar liegen, die Bewilligung dauert derzeit mindestens ein Jahr. Mit vollem Landesbaustein gelingt die Immobilienfinanzierung in Esslingen auch bei Altstadtpreisen.
Immobilienfinanzierung Esslingen. Über der Fachwerkkulisse thront die Burg, darunter geht die Förderrechnung auf.
Esslingen trägt seine Geschichte offen zur Schau. Die mittelalterliche Altstadt mit ihren Fachwerkzeilen, die Burg über den Weinbergen und der Neckar mitten hindurch machen die Stadt zu einer der begehrtesten Adressen der Region Stuttgart. Für Käufer interessanter ist die zweite Seite der Medaille. In den Höhen- und Tallagen wie Zollberg, Berkheim oder Mettingen wartet Bestand aus den Nachkriegsjahrzehnten, dessen Energieausweis häufig Klasse F bis H zeigt und der damit sämtliche großen Förderprogramme gleichzeitig aufschließt.
Ein Hauskredit in Esslingen entsteht bei uns nicht am Bankschalter, sondern beim Förderfundament. Der erste Weg führt über das Förderportal zur Wohnraumförderungsstelle der Stadt Esslingen am Neckar, denn ohne bestätigten Antrag vor dem Kaufvertrag verfallen 344.500 Euro zu 1,00 Prozent unwiederbringlich, und die Bewilligung verlangt aktuell mindestens ein Jahr Geduld. Wer diesen Zeitplan von Beginn an kennt, kauft am Ende zum Bruchteil des Bankzinses. Und falls bei Ihnen in Esslingen bereits eine laufende Finanzierung auf das Zinsbindungsende zusteuert, übernehmen wir genauso den kompletten Marktvergleich für die Anschlussfinanzierung.
Sechs Kennzahlen, die den Hauskauf in Esslingen bestimmen.
Diese Esslingen-Seite führt Sie durch folgende Themen.
- Was Häuser 2026 in Esslingen und seinen Stadtteilen kosten.
- Z15, KfW 308 und KfW 261 im Zusammenspiel, KfW 458 als Alternative.
- Das Z15 der L-Bank mit Zins, Tilgung und allen Grenzen.
- Warum der Weg zuerst zur Wohnraumförderungsstelle führt.
- Klartext zur Wartezeit von mindestens einem Jahr.
- Praxisbeispiel. Ein Kaufpreis von 440.000 Euro kommt ganz ohne Bankdarlehen aus.
- Zusatzförderung der L-Bank für Effizienz und Barrierefreiheit.
- Zollberg, Berkheim, Mettingen, Hohenkreuz und Oberesslingen im Profil.
- Budgetrechner. Was Ihr Hauskredit in Esslingen tragen darf.
- Zwölf Antworten zum Immobilienkredit in Esslingen.
Von der Burg bis zum Zollberg reicht das Preisgefüge für Häuser in Esslingen 2026.
Im Stadtschnitt kostet ein Haus in Esslingen etwa 4.500 Euro pro Quadratmeter, womit die Stadt merklich unter Stuttgart bleibt und für Pendler zur rechenbaren Alternative wird. Zwischen den Stadtteilen klaffen die Preise jedoch auseinander. Innenstadtnahe Lagen und die Halbhöhen rund um die Burg spielen oben mit, während Zollberg, Berkheim und Mettingen den Einstieg spürbar erleichtern. Für die Immobilienfinanzierung in Esslingen ist genau dieser ältere Bestand Gold wert, denn Energieklasse F bis H im Ausweis ist die Voraussetzung für KfW 308 und die höchsten Sanierungszuschüsse.
Die Esslinger Rechnung. Ein unsaniertes Haus in Randlage für 440.000 Euro plus 110.000 Euro Sanierung wird für Gesamtkosten von rund 596.600 Euro zum Effizienzhaus 55 EE mit Wärmepumpe. Der Kaufpreis stammt vollständig aus dem Eigenanteil und zwei Förderdarlehen zu je 1,00 Prozent, dazu erlässt die KfW 261 einen Tilgungszuschuss von 5.500 Euro. Wer stattdessen fertig saniert kauft, zahlt in Esslingen deutlich mehr und lässt sämtliche Fördertöpfe links liegen.
Drei Förderbausteine für einen Immobilienkredit in Esslingen, den keine Bank so anbietet.
Die L-Bank verbilligt mit dem Z15 den Zins für Familien auf 1,00 Prozent und legt 24 tilgungsfreie Anlaufmonate obendrauf, dazu treten KfW 308 für den Kauf und KfW 261 für die Sanierung samt Heizung. Ehrlich gesagt erfahren die wenigsten Käufer davon aus eigenem Antrieb ihrer Bank, denn an Förderdarlehen verdienen Finanzierungspartner und viele Vermittler kaum etwas, ohne dass ihnen daraus ein Vorwurf zu machen wäre. Wir arbeiten in umgekehrter Reihenfolge. Jeder Fördertopf wird zuerst geleert, und im Esslinger Beispiel bleibt für die Bank exakt null übrig.
KfW 308 mit reichlich Reserve im Rahmen
Das Programm Jung kauft Alt vergibt zinsgünstige Darlehen ausschließlich an Familien mit mindestens einem Kind unter 18 Jahren, die ein Objekt der Energieklasse F, G oder H erwerben. Mit einem Kind sind bis 140.000 Euro drin bei zu versteuerndem Einkommen bis 90.000 Euro, mit zwei Kindern bis 160.000 Euro bei einer Grenze von 100.000 Euro, ab drei Kindern bis 180.000 Euro bei 110.000 Euro. Das gekaufte Haus muss binnen 4,5 Jahren mindestens den Standard Effizienzhaus 85 EE erreichen, alternativ genügen alle vier Einzelmaßnahmen, also Heizungstausch, Fenster, Fassade und Dach. Gefördert werden auch Eigentumswohnungen. Im Esslinger Beispiel werden nur 52.600 Euro zu 1,00 Prozent benötigt, der Rahmen ist also nicht einmal zur Hälfte ausgereizt. Der Antrag gehört zwingend vor den Notartermin.
KfW 261 finanziert die Sanierung samt Wärmepumpe
Sanierungen auf die Effizienzhaus-Stufen 40, 55 oder 70, jeweils mit Erneuerbare-Energien-Klasse, fördert die KfW 261 mit bis zu 150.000 Euro je Wohneinheit. Im Esslinger Beispiel laufen 110.000 Euro darüber, denn die Wärmepumpe gehört zur Effizienzhaus-Sanierung dazu. Der Zinssatz liegt bei 3,49 Prozent über 30 Jahre. Beim Effizienzhaus 55 EE beträgt der Tilgungszuschuss 5 Prozent, hier also 5.500 Euro. Er wird auf die letzten Raten angerechnet und verkürzt die Laufzeit, die Rate bleibt gleich. Den Zuschlag für ein Worst Performing Building gibt es nur bei Energieklasse H mit gültigem Bedarfsausweis oder ab 300 Kilowattstunden Endenergiebedarf je Quadratmeter im Jahr, Klasse G reicht dafür nicht. Weder Einkommensgrenzen noch Kinderzahl spielen hier eine Rolle.
KfW 458 ist die Alternative ohne Effizienzhaus
Wer nur die Heizung tauscht und kein Effizienzhaus anstrebt, bekommt statt eines Kredits einen echten Zuschuss. Für eine Wärmepumpe zu 23.000 Euro wären das 46 Prozent, zusammengesetzt aus 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus, also 10.580 Euro direkt aufs Konto. Den Bonus bekommen Selbstnutzer beim Tausch einer Öl-, Kohle-, Gasetagen- oder Nachtspeicherheizung sowie einer mindestens 20 Jahre alten Gas- oder Biomasseheizung. Liegt das zu versteuernde Einkommen niedrig, kommt ein Einkommensbonus von bis zu 40 Prozent dazu. Biomasseheizungen sind förderfähig, ab Februar 2027 schmilzt der Klimabonus stufenweise ab. Vor dem Antrag gehört ein Liefervertrag oder Leistungsvertrag mit aufschiebender oder auflösender Bedingung geschlossen. Neben einer Sanierung nach KfW 261 gibt es die KfW 458 im selben Haus nicht, dazwischen liegen drei Jahre Sperre.
Hinter dem Z15 der L-Bank stecken 1,00 Prozent Zins und 15 Jahre Zinsverbilligung.
Kern der Landeswohnraumförderung Baden-Württemberg ist das Z15 mit einem auf 1,00 Prozent verbilligten Zins über 15 Jahre und einer Tilgung von 2,25 Prozent aus dem Bruttodarlehensbetrag. Bereitstellungszinsen entfallen komplett. Der Rahmen wächst mit jedem Kind. Bei einem Kind stehen 292.000 Euro zur Verfügung, bei zwei Kindern 344.500 Euro, bei drei Kindern 384.000 Euro. Die Esslinger Beispielfamilie schöpft den Betrag für zwei Kinder bis auf den letzten Euro aus.
Mehr als 100.000 Euro Zinsersparnis
Die 344.500 Euro laufen beim Z15 zu 1,00 statt 4,25 Prozent Bankzins, also zu weniger als einem Viertel. Über die gesamten 15 Jahre der Zinsverbilligung summiert sich der Unterschied konservativ gerechnet auf mehr als 100.000 Euro. Diese Ersparnis steht auf keinem Zuschussbescheid und ist doch der größte Einzelposten der ganzen Esslinger Kalkulation, weit vor dem Tilgungszuschuss der KfW 261.
24 Monate lang zahlen Sie nur den Zins
Die L-Bank räumt jedem Z15 zwei tilgungsfreie Anlaufjahre ein. Beim vollen Betrag von 344.500 Euro fällt dadurch anfangs nur der Zins von 1,00 Prozent an, und die gesamte Monatsbelastung der Familie startet klar unter der Esslinger Vergleichsmiete von etwa 1.300 Euro kalt. In dieser Zeit laufen Umzug, Sanierung und Einrichtung, also die teuerste Phase des Projekts. Die Anlaufzeit fängt genau diese Belastungsspitze ab und verschafft dem Haushaltsbudget zwei Jahre Luft zum Ankommen.
Die Voraussetzungen kommen ohne Kleingedrucktes aus
Gefordert sind mindestens ein minderjähriges Kind, wobei auch ein Kind zählt, dessen Geburt in den nächsten sechs Monaten ansteht, Selbstnutzung des Hauses in Baden-Württemberg, ein Eigenanteil von 15 Prozent der Gesamtkosten und die Wohnflächengrenze von 160 Quadratmetern bei vier Personen. Die Einkommensgrenze liegt für einen Vierpersonenhaushalt bei 90.000 Euro Bruttojahreseinkommen, bei fünf Personen bei 99.500 Euro. Da das Land mit Bruttowerten rechnet, genügt für die erste Einschätzung der Blick auf die Gehaltsabrechnung. Abgezogen werden die nachgewiesenen Werbungskosten.
Die Wohnraumförderungsstelle kommt vor dem Notartermin, und an dieser Reihenfolge hängen 344.500 Euro.
Das Z15 beantragen Sie weder bei Ihrer Hausbank noch unmittelbar bei der L-Bank, sondern über das Förderportal bei der Wohnraumförderungsstelle der Stadt Esslingen am Neckar. Die Unterschrift beim Notar gilt förderrechtlich als Beginn des Vorhabens und schließt eine spätere Bewilligung aus. Erlaubt ist die Unterschrift auf eigenes Risiko erst, nachdem die Wohnraumförderungsstelle den Eingang des vollständigen Antrags bestätigt hat. Für KfW 308 gilt die gleiche Regel mit dem Antrag vor dem Notartermin. Erfahrungsgemäß platzen mehr Förderansprüche an dieser Formalie als an jeder Einkommensgrenze, einfach weil niemand rechtzeitig darauf hinweist. Deshalb terminieren wir bei jedem Esslinger Vorhaben zuerst die Anträge und erst danach den Notar.
Klartext zur Wartezeit. Bis zur Bewilligung vergeht mindestens ein Jahr, und daraus lässt sich einiges machen.
Die Kehrseite des günstigen Zinses ist der Andrang auf das Programm. Zwischen vollständigem Antrag und Bewilligung vergeht derzeit mindestens ein Jahr, und diese Zahl gehört auf den Tisch, bevor irgendjemand ein Haus reserviert. Aus unserer Sicht spricht das nicht gegen das Programm, sondern für einen frühen Start. Den Antrag stellen Sie, sobald die Suche am Zollberg, in Berkheim oder in Oberesslingen ein konkretes Haus ergeben hat. Vorher klären wir Einkommensgrenze, Höchstbetrag und Eigenanteil, damit dann alles bereitliegt. Die Wartemonate füllen das Sparkonto für den Eigenanteil von 15 Prozent, geben Raum für Energieberatung und Handwerkerangebote, und nach der Eingangsbestätigung der Wohnraumförderungsstelle bleibt die Option, auf eigenes Risiko zu unterschreiben, die wir je nach Objekt und Marktlage gemeinsam bewerten. Unser Rat für Esslingen lautet darum, das Erstgespräch rund ein Jahr vor dem geplanten Kauf zu führen statt eine Woche vor der Besichtigung.
In 30 Sekunden vergleichen Sie die Zinsen für Esslingen.
Wenige Angaben reichen aus, dann prüft unser System bei über 550 Finanzierungspartner, welche Konditionen Ihr Hauskredit in Esslingen aktuell erzielen kann.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Praxisbeispiel Esslingen. Eine Familie kauft ein Bestandshaus für 440.000 Euro und saniert es für 110.000 Euro zum Effizienzhaus 55 EE. Konditionen Stand .
Die folgende Kalkulation zeigt, wie eine vierköpfige Familie in Esslingen mit drei Förderdarlehen zum sanierten Eigenheim kommt. Das Besondere daran ist, dass keine einzige Geschäftsbank gebraucht wird.
Das Ausgangsszenario. Ein Einfamilienhaus der Energieklasse G in Esslinger Randlage kostet 440.000 Euro
Eine Familie mit zwei Kindern findet in Mettingen oder am Zollberg ein unsaniertes Einfamilienhaus mit 100 Quadratmetern und Energieklasse G. Das Bruttoeinkommen des Haushalts bleibt unter der Vierpersonengrenze von 90.000 Euro, womit zugleich die KfW-308-Grenze von 100.000 Euro zu versteuerndem Einkommen eingehalten ist. Die Sanierung zielt auf Effizienzhaus 55 EE und übertrifft damit die Vorgabe Effizienzhaus 85 EE aus KfW 308 deutlich.
- Kaufpreis 440.000 Euro für 100 Quadratmeter in Randlage, weit unter der Wohnflächengrenze von 160 Quadratmetern.
- Nebenkosten von rund 10,6 Prozent, also rund 46.600 Euro. Zusammen mit der Sanierung ergeben sich Gesamtkosten von rund 596.600 Euro.
- Eigenanteil-Pflicht der Landesförderung. 15 Prozent der Gesamtkosten, hier 89.500 Euro, vorrangig aus Guthaben oder einem lastenfreien Grundstück. Er bezahlt die Nebenkosten und 42.900 Euro des Kaufpreises.
- Zu finanzierender Kaufanteil 397.100 Euro. Das Z15 übernimmt den vollen Rahmen für zwei Kinder von 344.500 Euro, KfW 308 die übrigen 52.600 Euro. Keine Bank am Kaufpreis beteiligt.
- Energetische Maßnahmen 110.000 Euro über KfW 261. Dach 32.000 Euro, Fassadendämmung 23.000 Euro, Fenster 21.000 Euro, Lüftung 7.000 Euro, Kellerdeckendämmung 4.000 Euro, Wärmepumpe 23.000 Euro.
- Kein Zuschuss aus KfW 458. Seit dem 21.07.2026 schließt die KfW Einzelmaßnahmen und Effizienzhaus-Sanierung für dasselbe Gebäude aus, dazwischen liegen drei Jahre Sperre. Die Wärmepumpe läuft deshalb im KfW-261-Kredit mit.
- Kein Bankbaustein. Die gesamte Finanzierung kommt mit Z15, KfW 308 und KfW 261 aus.
- Tilgungszuschuss. Die KfW 261 erlässt 5 Prozent von 110.000 Euro, also 5.500 Euro. Der Betrag wird auf die letzten Raten angerechnet und verkürzt die Laufzeit.
- Reihenfolge. Erst der Antrag im Förderportal der Wohnraumförderungsstelle der Stadt Esslingen am Neckar samt KfW-308-Antrag, dann der Notar, danach die Handwerkeraufträge nach der Zusage der KfW 261.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
Z15-Darlehen der L-Bank Höchstbetrag bei 2 Kindern voll ausgeschöpft. Zins 1,00 %, 15 Jahre Zinsverbilligung, Tilgung 2,25 %, 24 Monate tilgungsfrei (Jahre 1 und 2 nur ~287 Euro). Antrag vor dem Kaufvertrag bei der Wohnraumförderungsstelle der Stadt Esslingen am Neckar. |
344.500 € | 1,00 % (15 Jahre) | ~933 € (ab Jahr 3) |
|
KfW 308 Jung kauft Alt 2 Kinder, zu versteuerndes Einkommen bis 100.000 Euro, Limit 160.000 Euro, abgerufen werden 52.600 Euro als Lückenschluss. Antrag vor dem Notartermin. Zins 1,00 %, 10 Jahre Zinsbindung. |
52.600 € | 1,00 % (30 Jahre) | ~169 € |
|
KfW 261 Effizienzhaus 55 EE 110.000 Euro für alle energetischen Gewerke samt Wärmepumpe. Tilgungszuschuss 5 % = 5.500 Euro. Er verkürzt die Laufzeit, die Rate bleibt gleich. |
110.000 € | 3,49 % (30 Jahre) | ~493 € |
| Gesamte Monatsrate ab Jahr 3, in den ersten 24 Monaten dank tilgungsfreier Anlaufzeit nur ~949 Euro | ~596.600 € Gesamtkosten, 5.500 € Tilgungszuschuss | Mischzins ~1,5 % | ~1.595 € |
| Vergleichsmiete saniertes EFH 100 m² Esslingen | gemietet, ohne Vermögensaufbau | entfällt | ~1.300 € kalt |
Welche Gesamtkondition Ihre persönliche Bausteinmischung ergibt, verrät der Mischzinsrechner für die Immobilienfinanzierung. Die Grundsatzfrage Kaufen oder Mieten klärt der Mieten-oder-Kaufen-Rechner. Und wenn beim Bankbaustein eine tilgungsausgesetzte Bausparlösung ins Spiel gebracht wird, die Banken wegen der höheren Provision gern empfehlen, liefert unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung die neutrale Gegenüberstellung.
Auch hier bleiben wir bei den ehrlichen Zahlen. Ab dem dritten Jahr übersteigt die Gesamtrate von rund 1.595 Euro die Esslinger Vergleichsmiete von etwa 1.300 Euro kalt um knapp 300 Euro, während die ersten 24 Monate mit rund 949 Euro deutlich darunter liegen. Dieser Aufpreis erwirbt ein vollständig saniertes Effizienzhaus 55 EE mit Wärmepumpe im Eigentum statt einer Mietwohnung ohne Rückfluss. Dieselben 507.100 Euro über ein einziges Bankdarlehen zu 4,25 Prozent kosteten rund 2.495 Euro im Monat, also rund 900 Euro mehr. Hinzu kommen 5.500 Euro Tilgungszuschuss und ein Z15-Zinsvorteil von konservativ mehr als 100.000 Euro über 15 Jahre gegenüber 4,25 Prozent Bankzins. Der Mischzins aller Bausteine beträgt rund 1,4 Prozent, empfohlen ist ein Haushaltsnetto ab etwa 4.400 Euro.
Im zweiten Topf der L-Bank liegt die Zusatzförderung für Energieeffizienz und Barrierefreiheit.
Über das Z15 hinaus stellt die Landeswohnraumförderung eine Zusatzförderung bereit. Für energetische Maßnahmen und für Barrierefreiheit gibt es jeweils bis zu 50.000 Euro, in den Varianten Sanierung Plus und Denkmal bis zu 120.000 Euro, ebenfalls zu 1,00 Prozent bei zehn Jahren Laufzeit, 3,00 Prozent Tilgung und zwei tilgungsfreien Anlaufjahren, ergänzt um einen Tilgungszuschuss von 3 Prozent bis höchstens 1.500 Euro. Beim Kauf eines Gebäudes, das älter als vier Jahre ist, sind Modernisierungen mitförderfähig, sodass dieser Baustein je nach Objekt einen Teil der KfW 261 oder des Bankdarlehens ablösen kann. Weil das stark vom Einzelfall abhängt, halten wir ihn aus dem Praxisbeispiel heraus und rechnen ihn im Erstgespräch für Ihr konkretes Esslinger Haus durch.
Fünf Esslinger Lagen, in denen Förderhäuser zu finden sind.
Die Postkarte zeigt Fachwerk, Burgstaffel und Weinberge, gekauft wird aber überwiegend in den Stadtteilen an Hang und Hochfläche. Dort dominiert Wohnbestand der 1950er bis 1970er Jahre, dessen Energieausweis regelmäßig Klasse F bis H ausweist, und genau diese Einstufung verlangen KfW 308 und die Sanierungsförderung als Zugangsvoraussetzung. Hier die wichtigsten Suchreviere für den Hauskredit in Esslingen.
Zollberg
Hoch über dem Neckartal gelegen, bietet der Zollberg Siedlungshäuser und Reihenhäuser der Nachkriegsjahrzehnte für etwa 4.000 bis 4.200 Euro pro Quadratmeter. Viele Gebäude sind energetisch im Originalzustand und damit wie gemacht für das Förderprofil dieser Seite.
Typische Käufer sind junge Familien, die Aussichtslage und vollen Förderzugang kombinieren.
Berkheim
Auf der Filderhochfläche gelegen, hat sich Berkheim seinen eigenständigen Charakter bewahrt. Bestandshäuser wechseln für etwa 4.100 bis 4.300 Euro pro Quadratmeter den Eigentümer, häufig mit Garten und unsaniertem Energieprofil aus den Sechzigerjahren.
Typische Käufer sind Haushalte mit Arbeitsplatz auf den Fildern oder am Flughafen.
Mettingen
Zwischen Weinbergen und Werksgelände markiert Mettingen mit etwa 3.900 bis 4.100 Euro pro Quadratmeter den günstigsten Esslinger Einstieg. Die Nähe zu den großen Arbeitgebern im Neckartal macht den Stadtteil für Berufspendler doppelt interessant.
Typische Käufer sind Erstkäufer, die den Z15-Rahmen mit knappem Budget voll ausreizen.
Hohenkreuz
Oberhalb der Altstadt gelegen, verbindet Hohenkreuz ruhige Wohnstraßen mit kurzen Wegen ins Zentrum. Mit etwa 4.300 bis 4.500 Euro pro Quadratmeter liegt der Stadtteil am oberen Rand der förderfähigen Spanne, belohnt aber mit einer der beliebtesten Familienlagen.
Typische Käufer sind Haushalte knapp unter der Bruttogrenze mit gutem Eigenanteil.
Oberesslingen
Mit eigenem S-Bahn-Halt und breitem Wohnungsmix ist Oberesslingen das bevölkerungsreichste Quartier der Stadt. Häuser kosten etwa 4.200 bis 4.400 Euro pro Quadratmeter, darunter viel Bestand aus den Fünfziger- und Sechzigerjahren mit schwachem Energieausweis.
Typische Käufer sind Stuttgart-Pendler, die täglich auf die S-Bahn angewiesen sind.
Rund um Esslingen
Wer die Suche nach Plochingen, Wernau oder Ostfildern ausweitet, stößt auf weiteren bezahlbaren Bestand. Das Z15 gilt landesweit, es ändert sich nur die zuständige Wohnraumförderungsstelle der jeweiligen Kommune, und die KfW-Programme kennen ohnehin keine Ortsgrenzen.
Typische Käufer sind flexible Familien mit Arbeitsplatz in Esslingen oder Stuttgart.
Anschlussfinanzierung in Esslingen. In guten Lagen verhandeln Sie am Ende besser.
Läuft Ihre Zinsbindung in Esslingen oder im Landkreis in den nächsten Jahren aus, sollten Sie das Verlängerungsangebot Ihrer Hausbank nie ungeprüft unterschreiben. Objekte im S-Bahn-Einzugsgebiet von Stuttgart bewerten Banken durchweg stabil, was Ihnen beim Neuabschluss Verhandlungsmacht verschafft. Über ein Forward-Darlehen lässt sich das heutige Zinsniveau bis zu fünf Jahre vor Ablauf festschreiben, und schon ein halber Prozentpunkt weniger bedeutet bei 200.000 Euro Restschuld rund 1.000 Euro Ersparnis pro Jahr.
Über 4.000 begleitete Finanzierungen. Das sagen unsere Kundinnen und Kunden.
Von der ersten Einschätzung des Energieausweises bis zur Auszahlung des letzten Zuschusses steht Sandro Wallisch bei jeder Immobilienfinanzierung in Esslingen persönlich an Ihrer Seite.
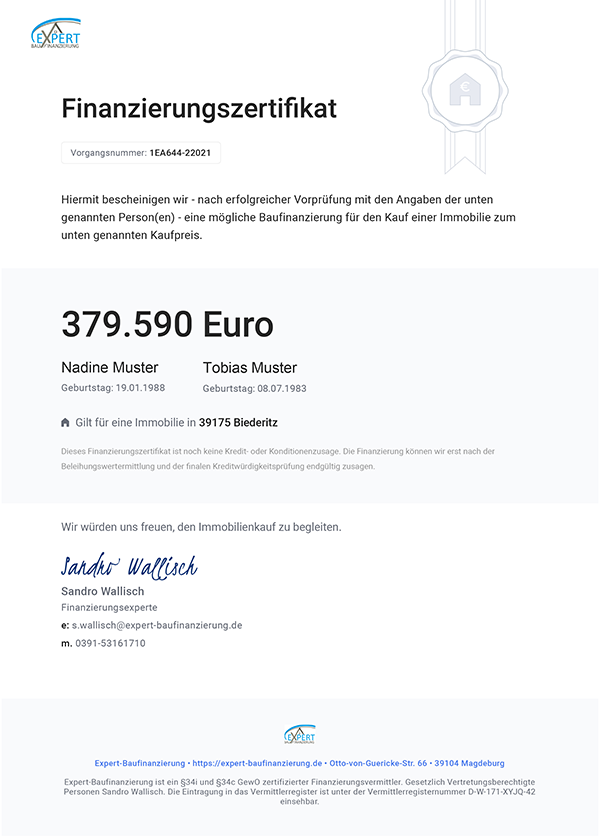
Finanzierungsbestätigung für Esslingen. Damit liegen Sie im Bieterrennen vorn.
Förderfähige Bestandshäuser am Zollberg oder in Berkheim sind rar und schnell vergeben. Eigentümer und Makler entscheiden sich im Zweifel für den Interessenten, dessen Finanzierung bereits schwarz auf weiß geprüft ist.
Ihr Zertifikat stellen wir direkt nach dem ersten Beratungsgespräch aus. Damit treten Sie im gesamten Esslinger Stadtgebiet als verlässlicher Käufer auf, kostenlos und ohne jede Verpflichtung.
Wie viel Esslingen steckt in Ihrem Budget? Rechnen Sie es hier nach.
Tragen Sie Nettoeinkommen und gewünschte Rate ein, und der Rechner grenzt den machbaren Rahmen für Ihren Hauskredit in Esslingen inklusive Sanierungskosten ein.
Fragen Sie Ihre Finanzierung für Esslingen jetzt an. Direkt und kostenlos.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.

Zwölf Antworten zum Immobilienkredit in Esslingen.
Warum lohnt sich der geförderte Hauskauf in Esslingen am Neckar gerade jetzt?
Esslingen verbindet eine der schönsten Fachwerk-Altstädte des Landes mit einer S-Bahn, die Pendler in rund einer Viertelstunde nach Stuttgart bringt. Häuser kosten hier im Schnitt etwa 4.500 Euro pro Quadratmeter, doch am Zollberg, in Berkheim und in Mettingen wird älterer Bestand mit Energieklasse F bis H spürbar darunter angeboten. Genau solche Objekte öffnen der vierköpfigen Beispielfamilie dieser Seite den Zugang zum Z15 der L-Bank mit 344.500 Euro zu 1,00 Prozent und zu KfW 308, sodass der Kaufpreis von 440.000 Euro vollständig ohne Bankdarlehen finanziert wird. Aus der KfW 261 kommen 5.500 Euro Tilgungszuschuss obendrauf.
Welche Konditionen bietet das Z15 der L-Bank einer Esslinger Familie?
Das Z15 gehört zur Landeswohnraumförderung Baden-Württemberg und richtet sich an Haushalte mit mindestens einem minderjährigen Kind, die selbst einziehen. Der Zins beträgt 1,00 Prozent bei 15 Jahren Zinsverbilligung, die Tilgung 2,25 Prozent aus dem Bruttodarlehensbetrag, dazu kommen 24 tilgungsfreie Anlaufmonate. Mit zwei Kindern stehen bis zu 344.500 Euro bereit, die im Esslinger Rechenbeispiel komplett abgerufen werden. In den beiden Startjahren fallen darauf nur die Zinsen von 1,00 Prozent an, ab dem dritten Jahr beginnt die Tilgung.
Was bedeutet die tilgungsfreie Anlaufzeit in den ersten 24 Monaten?
Während der tilgungsfreien Anlaufzeit berechnet die L-Bank auf das Z15 ausschließlich den Zins von 1,00 Prozent. Die Tilgung setzt erst im dritten Jahr ein, darum bleibt die gesamte Monatsbelastung der Esslinger Beispielfamilie in den ersten beiden Jahren unter der örtlichen Vergleichsmiete. Der Esslinger Mietmarkt verlangt für ein vergleichbares saniertes Haus etwa 1.300 Euro kalt. Die Familie wohnt also zwei Jahre lang im Eigentum günstiger als zur Miete, und zwar exakt in der Phase, in der Umzugskosten, Handwerkertermine und neue Möbel das Konto ohnehin fordern.
Reicht unser Einkommen? Die Bruttogrenze liegt bei 90.000 Euro.
Ein Vierpersonenhaushalt darf für das Z15 bis zu 90.000 Euro Bruttojahreseinkommen verdienen, ein Fünfpersonenhaushalt bis zu 99.500 Euro. Baden-Württemberg setzt bewusst am Brutto an, sodass jede Familie ihre Chance mit einem Blick auf die Gehaltsabrechnungen selbst überschlagen kann. Vom Brutto der folgenden zwölf Monate gehen die nachgewiesenen Werbungskosten ab. Gerade in der Region Stuttgart mit ihren guten Industriegehältern lohnt die genaue Prüfung, die wir vor jedem Antrag kostenlos übernehmen.
Wo und wann wird das Z15 für ein Haus in Esslingen beantragt?
Zuständig ist die Wohnraumförderungsstelle der Stadt Esslingen am Neckar, der Antrag läuft über das Förderportal des Landes. Entscheidend ist der Zeitpunkt, denn der notarielle Kaufvertrag gilt als Vorhabensbeginn und macht eine spätere Förderung unmöglich. Erst wenn die Wohnraumförderungsstelle den Eingang des vollständigen Antrags bestätigt hat, darf auf eigenes Risiko unterschrieben werden. Dieselbe Logik gilt für KfW 308, auch dort muss der Antrag vor dem Notartermin stehen. Wir bauen deshalb jeden Esslinger Finanzierungsfahrplan vom Notartermin aus rückwärts auf, damit keine der beiden Fristen reißt.
Mindestens ein Jahr bis zur Bewilligung. Was heißt das für die Haussuche in Esslingen?
Wegen der enormen Nachfrage vergeht zwischen vollständigem Antrag und Bewilligung der Landeswohnraumförderung derzeit mindestens ein Jahr. Diesen Punkt nennen wir jedem Interessenten gleich im ersten Gespräch, denn verschwiegen wird er andernorts oft genug. Richtig eingeplant wird aus der Wartezeit ein Vorteil. Den Antrag stellen Sie, sobald ein konkretes Haus am Zollberg oder in Berkheim feststeht, denn die Wohnraumförderungsstelle prüft Ihr Vorhaben mit allen Zahlen. Bis dahin wächst das Sparguthaben für den Eigenanteil weiter und Energieberater sowie Handwerker lassen sich in Ruhe auswählen. Bis zur Zusage überbrückt eine Zwischenfinanzierung den Z15-Anteil, das lässt die L-Bank ausdrücklich zu. Liegt die Eingangsbestätigung vor, ist eine Unterschrift auf eigenes Risiko denkbar, deren Chancen und Risiken wir individuell durchsprechen.
Wie wird der Esslinger Kaufpreis von 440.000 Euro komplett ohne Bank gestemmt?
Die Rechnung beginnt beim Eigenanteil von 89.500 Euro, der die Nebenkosten von rund 46.600 Euro begleicht und zusätzlich 42.900 Euro in den Kaufpreis einbringt. Offen bleiben 397.100 Euro, und die verteilen sich auf zwei Förderdarlehen. Das Z15 steuert seinen Höchstbetrag für zwei Kinder von 344.500 Euro zu 1,00 Prozent bei, KfW 308 füllt die verbleibenden 52.600 Euro zu 1,00 Prozent auf, wobei vom Programmrahmen für zwei Kinder von 160.000 Euro sogar noch reichlich Luft bleibt. Ein Bankkredit kommt in dieser Rechnung gar nicht vor, denn auch die Sanierung läuft vollständig über die KfW 261. Der Mischzins landet deshalb bei etwa 1,5 Prozent.
Was verlangen Eigenanteil von 15 Prozent und Wohnflächengrenze von 160 Quadratmetern?
Die Landeswohnraumförderung setzt einen Eigenanteil von 15 Prozent der Gesamtkosten voraus, vorrangig aus Guthaben oder einem lastenfreien Grundstück. Bei Esslinger Gesamtkosten von rund 596.600 Euro sind das 89.500 Euro, die im Beispiel die kompletten Nebenkosten und einen Teil des Kaufpreises abdecken. Zusätzlich begrenzt das Land die Wohnfläche auf 160 Quadratmeter für vier Personen, jede weitere Person erhöht das Limit um 15 Quadratmeter. Das Beispielhaus mit 100 Quadratmetern bleibt weit innerhalb dieser Grenze.
Wie kommen die 5.500 Euro zustande, die nie zurückgezahlt werden?
Der Betrag stammt aus der KfW 261. Die energetischen Maßnahmen samt Wärmepumpe bringen das Haus mit Energieklasse G auf Effizienzhaus 55 EE und laufen über ein Darlehen von 110.000 Euro. Davon erlässt der Tilgungszuschuss von 5 Prozent genau 5.500 Euro. Die KfW rechnet ihn auf die letzten Raten an, die Laufzeit wird kürzer und die Monatsrate bleibt gleich. Einen Direktzuschuss aus der KfW 458 gibt es nicht dazu, denn die KfW schließt Einzelmaßnahmen neben einer Effizienzhaus-Sanierung seit dem 21.07.2026 aus. Unabhängig davon spart das Z15 mit 344.500 Euro zu 1,00 Prozent statt 4,25 Prozent Bankzins über die 15 Jahre der Zinsverbilligung mehr als 100.000 Euro.
Wie hoch sind die Nebenkosten beim Hauskauf in Esslingen konkret?
In Baden-Württemberg summieren sich Grunderwerbsteuer von 5,0 Prozent, Notargebühren und Grundbuchgebühren von rund 2,0 Prozent sowie die übliche Maklerprovision von 3,57 Prozent auf etwa 10,6 Prozent des Kaufpreises. Beim Esslinger Beispielhaus für 440.000 Euro entstehen so rund 46.600 Euro, die stets aus eigenen Mitteln stammen müssen. Verglichen mit Ländern, in denen die Grunderwerbsteuer höher liegt, kommen Käufer im Südwesten damit günstiger weg. Im Rechenbeispiel übernimmt der Pflicht-Eigenanteil von 89.500 Euro diese Summe vollständig und legt zusätzlich 42.900 Euro auf den Kaufpreis.
Rechnet sich die Beispielfinanzierung gegen die Esslinger Miete?
Für ein saniertes Einfamilienhaus dieser Größenordnung ruft der Esslinger Markt etwa 1.300 Euro Kaltmiete auf. Die Beispielfamilie liegt in den ersten 24 Monaten dank der tilgungsfreien Anlaufzeit klar darunter, ab dem dritten Jahr kommt die Tilgung dazu. Der Mischzins über alle Bausteine beträgt rund 1,5 Prozent. Der spätere Mehrbetrag gegenüber der Miete fließt in ein Haus, das nach der Sanierung den Standard Effizienzhaus 55 EE mit Wärmepumpe erreicht und der Familie gehört, während Miete dauerhaft verloren geht. Als Faustwert empfehlen wir für dieses Paket ein Haushaltsnettoeinkommen ab etwa 4.000 Euro und rechnen die Entscheidung im Erstgespräch individuell durch.
Wie sieht die Rundum-Begleitung für einen Hauskauf in Esslingen aus?
Wir begleiten Esslinger Käufer vom ersten Blick in den Energieausweis eines Hauses in Mettingen oder Oberesslingen über den Antrag im Förderportal der Wohnraumförderungsstelle der Stadt Esslingen am Neckar bis zur letzten Zuschussauszahlung nach dem Heizungstausch. Weil die Bewilligung derzeit mindestens ein Jahr braucht, takten wir den gesamten Ablauf entsprechend früh. Offen gesagt haben Banken und viele Vermittler wenig Antrieb, Förderdarlehen aktiv anzubieten, da sie daran kaum verdienen. Unsere Reihenfolge ist eine andere. Zuerst werden Z15, KfW 308 und die passende Sanierungsförderung gesichert, erst danach vergleichen wir für jeden Rest über 550 Finanzierungspartner, komplett kostenlos.
Wie läuft der Antrag für das Z15-Darlehen der L-Bank in Esslingen?
Der Antrag geht nicht an die L-Bank, sondern an die Wohnraumförderungsstelle Ihrer Stadt oder Ihres Landkreises. Sobald diese den Eingang eines vollständigen, prüffähigen und unterschriebenen Antrags bestätigt hat, dürfen Sie den Kauf- oder Werkvertrag auf eigenes Risiko unterschreiben. Wörtlich heißt es, dass ein Vertragsabschluss vor diesem Zeitpunkt die Gewährung eines Z15-Darlehens ausschließt. Die zuständige Wohnraumförderungsstelle prüft, ob der Antrag vollständig ist und die Fördervoraussetzungen grundsätzlich erfüllt sind. Erst danach geht die Sache zur L-Bank. Rechnen Sie mit Geduld, denn die L-Bank verweist auf hohe Nachfrage und begrenzte Subventionsmittel sowie eine Wartezeit von mindestens einem Jahr bis zur Bewilligung. Bei Ihrem Kauf in Esslingen übernehmen wir den Antrag bei der Wohnraumförderungsstelle und passen den Zeitplan an. Ohne Zusatzkosten.
Wie hoch fällt das Z15-Darlehen für einen Kauf in Esslingen aus?
Zu 1,00 Prozent Sollzins bei 15 Jahren Zinsbindung und 2,25 Prozent Tilgung, mit 24 tilgungsfreien Anlaufmonaten. Der Höchstbetrag hängt an der Haushaltsgröße, ein Vierpersonenhaushalt kommt auf bis zu 344.500 Euro. Als Eigenleistung sind mindestens 15 Prozent der Gesamtkosten gefordert. Es braucht mindestens ein minderjähriges Kind, oder das erste Kind wird in den nächsten sechs Monaten erwartet. Gerechnet wird mit dem Bruttoeinkommen der folgenden zwölf Monate nach Antragstellung abzüglich nachgewiesener Werbungskosten. Die Immobilie müssen Sie selbst nutzen. Was für Ihr Vorhaben in Esslingen zusammenkommt, rechnen wir mit KfW und Bankanteil in einer Summe kostenfrei durch.
Bei welcher Bank bekomme ich in Esslingen am Neckar die besten Konditionen?
Das wechselt wöchentlich, deshalb ist die ehrliche Antwort immer die gleiche, nämlich vergleichen statt raten. Je nach Eigenkapital, Energieklasse und Objektart liegt mal die eine, mal die andere Bank vorn. Wir vergleichen für Ihr Objekt in Esslingen am Neckar über 550 Finanzierungspartner mit Ihren echten Daten und legen Ihnen das Ergebnis als Liste vor. Wichtiger als der beste Bankzins ist der Mischzins über alle Bausteine. Das Z15-Darlehen der L-Bank und die KfW-Programme senken ihn stärker, als es ein Bankwechsel je könnte. Genau diese Kombination stellen wir für Esslingen am Neckar zusammen.
Mit welchem Zins muss ich in Esslingen am Neckar rechnen?
Eine belastbare Zahl bekommen Sie von uns am selben Tag, alles andere wäre geraten. Der Zins hängt an Beleihungsauslauf, Zinsbindung, Bonität und am Objekt selbst, deshalb ist jede pauschale Zahl im Internet mit Vorsicht zu genießen. Rechnen Sie lieber mit dem Mischzins über alle Bausteine. Mit KfW und das Z15-Darlehen der L-Bank liegen unsere Kunden regelmäßig ein bis zwei Prozentpunkte darunter. Bei 300.000 Euro Darlehen zählt jeder Prozentpunkt über die ganze Zinsbindung. Für Esslingen am Neckar holen wir die tagesaktuellen Sätze aus über 550 Finanzierungspartnern.
Wie viel muss ich verdienen für 300.000 Euro Kredit?
Rund 3.900 Euro Haushaltsnetto, wenn Sie klassisch über die Bank finanzieren. Gerechnet wird mit 4,25 Prozent Zins und 2 Prozent Tilgung, und mehr als 40 Prozent vom Netto sollte die Belastung nicht ausmachen. Mit dem Fördermix und 2,5 Prozent Mischzins reichen rund 2.800 Euro Haushaltsnetto. Wir rechnen Ihre echte Haushaltsrechnung für Esslingen am Neckar kostenlos durch und nennen Ihnen eine Zahl, mit der Sie beim Makler auftreten können.
Reichen 3.000 Euro netto für ein Haus in Esslingen am Neckar?
In den meisten Fällen ja. Aus 3.000 Euro netto ergibt sich ein tragbares Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem Fördermix aus KfW und dem Z15-Darlehen der L-Bank, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Esslingen am Neckar liegt der Quadratmeterpreis bei etwa 4.500 Euro, die Förderung macht damit aus rund 51 Quadratmetern etwa 71 Quadratmeter. Hinzu kommen die Kaufnebenkosten, die aus Eigenkapital kommen sollten.
Ist der Immobilienpreis in Esslingen am Neckar noch angemessen?
Der Durchschnitt liegt bei etwa 4.500 Euro je Quadratmeter. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 540.000 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Esslingen am Neckar liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Den Preis allein sollten Sie nie bewerten. Erst Kaufpreis, Sanierungskosten und Förderung ergeben ein Bild, und genau das rechnen wir für Esslingen am Neckar durch. Der Postbank Wohnatlas 2026 des HWWI erwartet für Baden-Württemberg bis 2035 einen realen Preisanstieg von 0,59 Prozent pro Jahr. Real bedeutet inflationsbereinigt. Nominal fällt die Entwicklung höher aus, und parallel verliert auch Ihre Restschuld real an Gewicht.
Noch etwas unklar? Im kostenlosen Erstgespräch klären wir jede offene Frage und stellen direkt Ihr persönliches Esslinger Förderpaket zusammen.
Jetzt kostenloses Erstgespräch sichernHauskredit in der Region um Esslingen.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Baden-Württemberg-Seiten finden Sie in der Übersicht Hauskredit Baden-Württemberg.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der L-Bank. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
L-Bank Z15, Eigentumsfinanzierung BW nach der Produktseite der L-Bank, dem Merkblatt Basisförderung Z15 (Stand 01.01.2026) und der Konditionenübersicht Eigentumsförderung (Stand 18.09.2026). Der Sollzins beträgt 1,00 Prozent im Jahr bei 15 Jahren Zinsbindung, Stand September 2026, mit 2,25 Prozent Tilgung und 24 tilgungsfreien Anlaufmonaten, die Höchstbeträge staffeln sich nach Haushaltsgröße und liegen für vier Personen bei bis zu 344.500 Euro. Gefordert sind mindestens 15 Prozent der Gesamtkosten als Eigenleistung, mindestens ein minderjähriges Kind oder ein in den nächsten sechs Monaten erwartetes erstes Kind sowie die Selbstnutzung. Maßgeblich ist das Bruttoeinkommen der folgenden zwölf Monate nach Antragstellung abzüglich nachgewiesener Werbungskosten. Der Antrag läuft über die Wohnraumförderungsstelle der Stadt oder des Landkreises, die Vollständigkeit und Fördervoraussetzungen prüft. Ein Kauf- oder Werkvertrag darf erst unterschrieben werden, wenn diese Stelle den Eingang eines vollständigen, prüffähigen und unterschriebenen Förderantrags bestätigt hat, denn ein Vertragsabschluss vor diesem Zeitpunkt schließt die Gewährung eines Z15-Darlehens aus. Die L-Bank weist auf hohe Nachfrage und begrenzte Subventionsmittel hin und nennt eine Wartezeit von mindestens einem Jahr bis zur Bewilligung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Die Rate richtet sich nach dem Bruttobetrag. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Er beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Ein Worst Performing Building ist ein Gebäude der Energieklasse H mit gültigem Bedarfsausweis oder mit einem Endenergiebedarf ab 300 Kilowattstunden je Quadratmeter im Jahr. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt höchstens 70 Prozent, bis 30.000 Euro zu versteuerndes Einkommen und mit Kind bis 40.000 Euro höchstens 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
KfW 308 nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Höchstbeträge nach Kinderzahl: 140.000 Euro bei einem Kind (Einkommensgrenze 90.000 Euro), 160.000 Euro bei zwei Kindern (100.000 Euro), 180.000 Euro ab drei Kindern (110.000 Euro, je weiteres Kind erhöht sich die Einkommensgrenze um 10.000 Euro). Sanierungspflicht innerhalb von 4,5 Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung. Der Antrag gehört vor den notariellen Kaufvertrag.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Esslingen startet mit dem Förderantrag, nicht mit dem Banktermin.
Wir prüfen Ihr Wunschobjekt am Zollberg, in Berkheim, Mettingen, Hohenkreuz oder Oberesslingen, bringen Z15, KfW 308, KfW 261 und KfW 458 in die richtige Reihenfolge, planen die Wartezeit von Beginn an mit ein und holen für den Sanierungsrest Angebote von über 550 Finanzierungspartnern. Kostenlos und unverbindlich.