
 Ihr Berater Sandro Wallisch, Spezialist für Mainz und ganz Rheinland-Pfalz
Immobilienfinanzierung Mainz. Zwei Förderdarlehen bringen zusammen bis zu 350.000 Euro in die Finanzierung. Durchgerechnet an einem Reihenhaus.
Mainz führt die amtliche Häusertabelle von Rheinland-Pfalz an. Für ein freistehendes Haus in guter Lage liegt der Richtwert bei 995.000 Euro. Deshalb zeigen wir die Finanzierung an einem Reihenhaus. Die Investitions- und Strukturbank Rheinland-Pfalz (ISB) kann bis zu 190.000 Euro zu 3,70 Prozent beisteuern. Im Beispiel auf dieser Seite kommen 14.250 Euro Tilgungszuschuss hinzu. Selbst ein bereits unterschriebener Kaufvertrag schließt die Förderung nicht automatisch aus. Bei Antragstellung darf die Beurkundung höchstens zwei Monate zurückliegen.
Berechnen Sie Ihre Rate für Mainz mit echten Zinsen von heute.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Zahlen ein. In zwei Minuten sehen Sie, welche Rate für Ihr Haus in Mainz möglich ist. Wir vergleichen über 550 Finanzierungspartner und rechnen das ISB-Darlehen und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Quelle der Förderzahlen sind die ISB-Konditionen gültig ab 25.08.2026 (geprüft am 20.09.2026) und kfw.de; gerechnet hat Sandro Wallisch, Expert-Baufinanzierung, Magdeburg.
Immobilienfinanzierung Mainz. Familie mit zwei Kindern kauft ein Reihenhaus im Bestand für 620.000 Euro, saniert für 90.000 Euro, erhält 190.000 Euro ISB-Darlehen zu 3,70 Prozent mit 14.250 Euro Tilgungszuschuss geschenkt plus 160.000 Euro KfW 308 und finanziert zu rund 3,4 Prozent Mischzins.
Ein Paar mit zwei Kindern und anrechenbarem Einkommen unter der ISB-Grenze kauft in Mainz ein Reihenhaus der Energieklasse F für 620.000 Euro und saniert für 90.000 Euro. Mit Kaufnebenkosten von 10,6 Prozent, also 65.720 Euro, entstehen Gesamtkosten von 775.720 Euro, denn die ISB zählt die Nebenkosten ausdrücklich zu den förderfähigen Gesamtkosten. Die Familie bringt 10 Prozent Eigenkapital mit, also 77.572 Euro. Das ISB-Darlehen Wohneigentum würde bei zwei Kindern und Ankauf mit Sanierung 50 Prozent der Gesamtkosten erlauben, das wären 387.860 Euro, der Mainzer Höchstbetrag von 190.000 Euro deckelt jedoch deutlich früher. Auf die 190.000 Euro zu 3,70 Prozent schenkt das Land 7,5 Prozent Tilgungszuschuss, also 14.250 Euro. KfW 308 Jung kauft Alt trägt nach dem Merkblatt 308 in der Fassung 08/2026 bei zwei Kindern 160.000 Euro zu 1,00 Prozent. Den Rest von 348.148 Euro finanziert die Bank zu 4,25 Prozent, verglichen aus über 550 Finanzierungspartnern. Über alle drei Bausteine ergibt sich ein Mischzins von rund 3,4 Prozent statt 4,25 Prozent bei einer reinen Bankfinanzierung. Der Förderantrag läuft über die Stadtverwaltung Mainz, der Kaufvertrag darf dabei höchstens zwei Monate zurückliegen.
Immobilienfinanzierung Mainz. Warum die teuerste Stadt des Landes einen eigenen Rechenweg braucht.
Mainz ist Landeshauptstadt, Sitz von BioNTech und ZDF, Universitätsstadt mit der Johannes-Gutenberg-Universität und hat rund 220.000 Einwohner. Zugleich ist es der teuerste Hausmarkt in Rheinland-Pfalz. Der Landesgrundstücksmarktbericht setzt für ein freistehendes Haus in guter Lage 995.000 Euro als Richtwert an, den höchsten Wert im Land. Wer hier ehrlich rechnet, plant mit dem Reihenhaus, das der Gutachterausschuss Mainz im Bestand zwischen 400.000 und 698.000 Euro sieht.
Ihren Hauskredit in Mainz bauen wir trotzdem vom Förderdarlehen her auf, denn Förderung ist hier ein Baustein und kein Wunder. Zuerst prüfen wir das anrechenbare Einkommen gegen die ISB-Grenze, danach die Stufe bis 60 Prozent darüber und als dritten Weg das ISB-Darlehen Wohneigentum Universell 710 ohne Einkommensgrenze. Für den Bankanteil vergleichen wir über 550 Finanzierungspartner. Läuft bei Ihnen bereits eine Finanzierung auf das Ende der Zinsbindung zu, übernehmen wir den Marktvergleich für die Anschlussfinanzierung gleich mit. Unser Büro ist in Magdeburg, beraten wird telefonisch und online.
Sechs Kennzahlen zeigen, worauf es beim Hauskauf in Mainz ankommt.
Diese Themen erwarten Sie auf der Mainz-Seite.
- Hauspreise 2026 in Mainz mit den amtlichen Zahlen des Gutachterausschusses.
- ISB-Darlehen Wohneigentum, ISB-Darlehen 710, KfW 308, KfW 261 und KfW 458 im Zusammenspiel.
- Das ISB-Darlehen ehrlich vorgerechnet, mit Kosten, Nachrang und Einkommensgrenze.
- Warum nach dem Notartermin nur zwei Monate für den Förderantrag bleiben.
- Zinsvergleich für den Bankanteil aus über 550 Finanzierungspartnern.
- Praxisbeispiel Hauskredit Mainz. Ein Reihenhaus für 620.000 Euro mit drei Bausteinen finanziert.
- Gonsenheim, Bretzenheim, Hechtsheim, Oberstadt und Laubenheim im Profil, dazu das Umland.
- Budgetrechner. Ihr realistischer Rahmen für den Kauf in Mainz.
- Zwölf Fragen zum Hauskredit in Mainz beantworten wir hier.
Der Hausmarkt in Mainz 2026. Die amtlichen Zahlen zeigen, warum das Reihenhaus der realistische Weg ist.
Mainz steht im Landesgrundstücksmarktbericht 2025 an der Spitze. Der Richtwert für ein freistehendes Haus in guter Lage liegt bei 995.000 Euro zum Stichtag 01.01.2024, die Bodenwerte reichen bis 1.230 Euro je Quadratmeter, beides Höchstwerte in Rheinland-Pfalz. Dieser Richtwert beschreibt ein normiertes freistehendes Haus und nicht den Durchschnitt aller Verkäufe. Die echten Kaufpreise stehen im Grundstücksmarktbericht der Stadt, den der Gutachterausschuss Mainz kostenfrei veröffentlicht. Danach wechselten freistehende Einfamilienhäuser 2024 zwischen 420.000 und 905.000 Euro den Besitzer. Reihen- und Reihenendhäuser im Bestand lagen zwischen 400.000 und 698.000 Euro, ein neues Reihenendhaus kostete rund 921.000 Euro. Für die Immobilienfinanzierung in Mainz heißt das ehrlich gesagt, dass das freistehende Haus für viele Familien nicht die Rechengrundlage ist. Das Reihenhaus ist es.
Die Mainz-Rechnung. Ein Reihenhaus für 620.000 Euro plus 90.000 Euro Sanierung ergibt mit Nebenkosten Gesamtkosten von 775.720 Euro. Davon tragen das ISB-Darlehen 190.000 Euro zu 3,70 Prozent und KfW 308 weitere 160.000 Euro zu 1,00 Prozent, zusammen 350.000 Euro. Dazu schenkt das Land 14.250 Euro Tilgungszuschuss. Der Rest bleibt eine große Bankfinanzierung, und genau deshalb sagen wir es offen. Förderung ist in Mainz ein Baustein und kein Wunder, aber ein Baustein, der im Beispiel den Mischzins auf rund 3,4 Prozent drückt.
Viele Suchende wollen eine Prognose für die Immobilienpreise in Mainz. Eine seriöse Punktprognose kann niemand liefern. Belegt ist der aktuelle Trend. Der Obere Gutachterausschuss meldet für Ein- und Zweifamilienhäuser im Land seit 2024 wieder eine leichte Aufwärtsbewegung. Mainz bleibt dabei die teuerste Stadt der Landestabelle. Planbar ist dagegen die Struktur der Finanzierung. Genau dort setzen die Förderbausteine an.
Immobilienkredit Mainz. Zwei Förderdarlehen tragen im Beispiel 350.000 Euro und das Land schenkt 14.250 Euro obendrauf.
Rheinland-Pfalz fördert den Kauf von selbstgenutztem Wohneigentum über die Investitions- und Strukturbank Rheinland-Pfalz (ISB) mit einem Darlehen zu 3,70 Prozent und einem Tilgungszuschuss, den niemand zurückzahlt. Ehrlich gesagt werden Sie davon bei Ihrer Hausbank selten hören. An Förderdarlehen verdienen Banken und viele Vermittler kaum etwas, entsprechend zurückhaltend werden sie angeboten. Unsere Reihenfolge ist eine andere. Erst werden die Fördertöpfe ausgeschöpft, dann entsteht der Bankanteil. In Mainz bleibt er trotzdem der größte einzelne Baustein, im Praxisbeispiel 348.148 Euro von 775.720 Euro Gesamtkosten. Genau das meinen wir mit dem ehrlichen Satz dieser Seite. Förderung ist in Mainz ein Baustein und kein Wunder, aber ein Baustein, der den Mischzins auf rund 3,4 Prozent drückt.
Das ISB-Darlehen übernimmt 190.000 Euro und lässt der Bank den ersten Rang
Das ISB-Darlehen Wohneigentum besteht aus einem Grunddarlehen von 30 Prozent der Gesamtkosten und Zusatzdarlehen von je 5 Prozent für jedes Kind, für den Ankauf und für eine bauliche Maßnahme ab 10.000 Euro. Eine Familie mit zwei Kindern kommt beim Ankauf mit Sanierung auf 50 Prozent der Gesamtkosten. In Mainz wären das 387.860 Euro, der Höchstbetrag der Fördermietenstufe 7 deckelt bei 190.000 Euro. Der Deckel bindet hier also deutlich, und trotzdem lohnt der Baustein doppelt. Zu den förderfähigen Gesamtkosten zählen ausdrücklich auch Notar, Grunderwerbsteuer und Makler, und auf das Darlehen schenkt das Land 7,5 Prozent Tilgungszuschuss, im Beispiel 14.250 Euro. Der Zins von 3,70 Prozent bei 20 Jahren Zinsbindung gilt ab dem 25.08.2026 nach den ISB-Konditionen, getilgt wird mit 1,55 Prozent.
KfW 308 legt 160.000 Euro zu 1,00 Prozent dazu
Jung kauft Alt richtet sich an Familien mit mindestens einem Kind unter 18 Jahren, die ein Bestandshaus der Energieklassen F, G oder H kaufen. Nach dem Merkblatt 308 in der Fassung 08/2026 sind es bis zu 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern und 180.000 Euro ab drei Kindern. Die Einkommensgrenze liegt bei 90.000, 100.000 oder 110.000 Euro zu versteuerndem Haushaltseinkommen. Bedingung ist die Sanierung binnen viereinhalb Jahren, wahlweise auf Effizienzhaus 85 EE oder über Einzelmaßnahmen wie Fenster, Heizung und Dach. Der Sollzins liegt bei 1,00 Prozent für 26 bis 35 Jahre Laufzeit, fest für 10 Jahre. Im Beispiel läuft der Baustein über 30 Jahre. In der Praxis strukturieren wir jede Finanzierung mit mindestens 50.000 Euro Bankanteil, denn kaum eine Bank begleitet eine reine Förderfinanzierung. In Mainz ist das kein Engpass, der Bankanteil bleibt bei diesen Preisen ohnehin groß.
Für tiefere Sanierungen stehen KfW 261, KfW 458 und das ISB-Darlehen 505 bereit
Im Praxisbeispiel läuft die Sanierung von 90.000 Euro in den drei Kreditbausteinen mit. Wer das Haus gleich zum Effizienzhaus macht, kann stattdessen die KfW 261 mit bis zu 150.000 Euro je Wohneinheit einplanen. Ihr Zins hängt an der gewählten Laufzeit und nicht am Effizienzstandard, dazu erlässt die KfW je nach erreichter Stufe einen Teil der Schuld als Tilgungszuschuss. Für den reinen Heizungstausch zahlt die KfW 458 einen Zuschuss von 46 Prozent, bei einer Wärmepumpe für 22.000 Euro also 10.120 Euro. Wichtig für die Planung ist der Ausschluss. Wer die Heizung über KfW 458 fördern lässt, ist drei Jahre für KfW 261 gesperrt und umgekehrt. Und das Land hält mit dem ISB-Darlehen Modernisierung 505 einen eigenen Sanierungsbaustein mit bis zu 25 Prozent Tilgungszuschuss bereit. Welcher Weg bei Ihrem Haus vorn liegt, rechnen wir vor dem ersten Handwerkerauftrag durch.
Wir rechnen Ihnen das ISB-Darlehen ehrlich vor, mit Kosten, Nachrang und Einkommensgrenze.
3,70 Prozent liegen gut einen halben Punkt unter den 4,25 Prozent eines guten Bankdarlehens. Der Blick auf den Zins allein unterschätzt das Programm trotzdem. Der Tilgungszuschuss von 14.250 Euro und der Nachrang im Grundbuch verändern die ganze Finanzierung. Trotzdem ist das Darlehen kein Selbstläufer. Vier Eigenschaften sollten Sie kennen, bevor Sie es einplanen.
Die Kosten. 1 Prozent einmalig und Bereitstellungszinsen ab dem 6. Monat
Die ISB berechnet einmalig 1 Prozent Bearbeitungsentgelt, mindestens 250 Euro, im Beispiel 1.900 Euro. Wird das Darlehen beim Kauf nicht binnen sechs Monaten abgerufen, kommen Bereitstellungszinsen von 0,25 Prozent je Monat dazu. Sondertilgungen sind bis 10 Prozent der Darlehenssumme je Kalenderjahr kostenfrei möglich. Nach 20 Jahren endet die Zinsbindung, für die dann noch offene Restschuld gilt ein neuer Zins. Bis dahin hat der Tilgungszuschuss die Restschuld bereits um 14.250 Euro verringert. Alle diese Posten stehen in unserer Rechnung offen drin, damit Sie das Förderdarlehen mit dem Bankdarlehen wirklich vergleichen können.
Der Nachrang. Bei der Bank zählt das Darlehen wie Eigenkapital
Das ISB-Darlehen steht im Grundbuch hinter dem Bankdarlehen, unter 16.000 Euro sogar ganz ohne Grundschuldeintrag. Für die Bank sieht Ihre Finanzierung dadurch so aus, als hätten Sie 190.000 Euro mehr Eigenkapital mitgebracht. Der Beleihungsauslauf sinkt, also das Verhältnis des Bankdarlehens zum von der Bank angesetzten Wert der Immobilie. Ein niedrigerer Beleihungsauslauf bringt bei vielen Finanzierungspartnern einen besseren Zinssatz auf den Bankanteil, und gerade in Mainz mit seinem großen Bankanteil zählt jeder Zehntelpunkt. Nicht jede Bank bewertet den Nachrang gleich. Genau deshalb vergleichen wir den Bankanteil über 550 Finanzierungspartner.
Die Grenze. Mainz rechnet mit dem anrechenbaren Einkommen, nicht mit dem Brutto
Die Einkommensgrenzen gelten für das anrechenbare Einkommen nach Paragraf 14 des Landeswohnraumförderungsgesetzes. Vom Brutto gehen pauschale Abzüge von bis zu 30 Prozent ab. Für eine Familie mit zwei Kindern entspricht der volle Tilgungszuschuss von 7,5 Prozent deshalb einem Bruttoeinkommen bis rund 71.500 Euro. Förderfähig bleibt die Familie bis rund 103.400 Euro brutto, dann mit 5 Prozent Tilgungszuschuss, also 9.500 statt 14.250 Euro. Diese zweite Stufe ist in Mainz wichtiger als anderswo im Land, denn zwei volle Gehälter von BioNTech, ZDF oder Universität liegen häufig über der Grundgrenze und noch innerhalb der 60-Prozent-Stufe. Ihr anrechenbares Einkommen rechnen wir vor dem Antrag exakt durch.
Der dritte Weg. Das ISB-Darlehen 710 kennt keine Einkommensgrenze
Liegt Ihr Haushalt über beiden Stufen, bleibt das ISB-Darlehen Wohneigentum Universell 710 mit 25.000 bis 100.000 Euro. Es kennt weder eine Einkommensgrenze noch eine Wohnflächengrenze und läuft nur zusammen mit einer finanzierenden Bank, exakt unser Modell. Ehrlich gesagt ist es mit 4,90 Prozent teurer als das Bankdarlehen unseres Beispiels, der Abstand beträgt 0,65 Prozentpunkte. Sein Wert liegt woanders. Es geht hinter die Bank ins Grundbuch und wirkt dort wie Eigenkapital, was bei knappen Rücklagen den Zins der Hauptfinanzierung verbessern kann. Wir rechnen beide Varianten nebeneinander, mit und ohne diesen Baustein, und Sie sehen den Unterschied in Euro.
Zwei Regeln noch, ehrlich genannt. Die Wohnflächengrenze liegt bei 145 Quadratmetern für bis zu vier Personen, beim Ankauf kommen 15 Quadratmeter dazu. Ein Mainzer Reihenhaus bleibt meist darunter, ein großes freistehendes Haus nicht immer. Und einen Rechtsanspruch auf die Förderung gibt es nicht, die Mittel richten sich nach der Haushaltslage des Landes. Beides prüfen wir, bevor Ihre Planung darauf baut.
Nach dem Notartermin bleiben Ihnen in Mainz genau zwei Monate für den Förderantrag.
Beantragt wird das ISB-Darlehen Wohneigentum nicht bei einer Bank und auch nicht direkt bei der ISB, sondern per Formblatt bei der Verwaltung am Ort der Immobilie. Für Käufe im Stadtgebiet ist das die Stadtverwaltung Mainz, im Umland die zuständige Stadt- oder Kreisverwaltung. Nach der Förderbestätigung entscheidet die ISB und zahlt aus. Grundsätzlich darf vor der Förderzusage nicht mit dem Vorhaben begonnen werden. Beim Ankauf gilt eine Besonderheit, die Rheinland-Pfalz von den meisten anderen Ländern unterscheidet. Der Kaufvertrag darf beim Antrag bereits beurkundet sein, solange er höchstens zwei Monate zurückliegt. Der Notar darf also zuerst ran, danach läuft die Uhr. Wer die Frist verstreichen lässt, verliert im Beispiel dieser Seite 190.000 Euro Förderdarlehen und 14.250 Euro Tilgungszuschuss. Beim ISB-Darlehen 710 läuft der Antrag online direkt bei der ISB, auch dort gilt die Zwei-Monate-Regel für den Kaufvertrag. Wir planen jeden Kauf in Mainz rückwärts vom Notartermin und bereiten die Unterlagen vollständig vor. Eine Rechtsberatung ersetzt das nicht.
Ihren Zinsvergleich für Mainz starten Sie in einer halben Minute.
Ihre Zahlen eingeben und unser System fragt sofort bei über 550 Finanzierungspartnern an, welcher Zins für Ihren Hauskredit in Mainz heute erreichbar ist. Das ISB-Darlehen und die KfW-Programme rechnen wir im Gespräch dazu, denn der Nachrang kann den Bankzins zusätzlich verbessern.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Praxisbeispiel Hauskredit Mainz. Eine Familie kauft ein Reihenhaus für 620.000 Euro und saniert es für 90.000 Euro, gerechnet mit den Zinsen von 2026.
So finanziert ein Paar mit zwei Kindern ein Bestandshaus in Mainz mit drei Kreditbausteinen. Die Tabelle zeigt den ehrlichen Mainzer Befund. Zwei Förderdarlehen tragen zusammen 350.000 Euro, und die Bank bleibt mit 348.148 Euro trotzdem der größte einzelne Baustein. Förderung ist hier ein Baustein und kein Wunder. Sie spart im Beispiel 375 Euro im Monat und schenkt 14.250 Euro Restschuld.
Das Ausgangsszenario. Ein Reihenhaus im Bestand kostet 620.000 Euro
Ein Paar mit zwei Kindern und anrechenbarem Einkommen unter der ISB-Grenze kauft ein Reihenhaus der Energieklasse F mit rund 130 Quadratmetern, etwa in Bretzenheim oder Hechtsheim. Die Sanierung bringt Heizung, Fenster und Dach auf Stand und erfüllt zugleich die Sanierungspflicht aus KfW 308 über Einzelmaßnahmen.
- Kaufpreis 620.000 Euro für ein Reihenhaus im Bestand. Der Grundstücksmarktbericht Mainz sieht solche Häuser zwischen 400.000 und 698.000 Euro.
- Kaufnebenkosten rund 10,6 Prozent, also 65.720 Euro. Darin stecken 5,0 Prozent Grunderwerbsteuer, rund 2 Prozent für Notar und Grundbuch und die übliche Maklercourtage. Die ISB zählt diese Nebenkosten zu den förderfähigen Gesamtkosten.
- Sanierung 90.000 Euro für Wärmepumpe, Fenster, Dachdämmung und Elektrik, umgesetzt binnen viereinhalb Jahren nach der KfW-Zusage.
- Gesamtkosten 775.720 Euro. Eigenkapital 10 Prozent der Gesamtkosten, also 77.572 Euro.
- ISB-Darlehen Wohneigentum 190.000 Euro. Rechnerisch erlaubt die ISB bei zwei Kindern und Ankauf mit Sanierung 50 Prozent der Gesamtkosten, das wären 387.860 Euro. Der Mainzer Höchstbetrag der Fördermietenstufe 7 deckelt bei 190.000 Euro. Darauf schenkt das Land 7,5 Prozent Tilgungszuschuss, also 14.250 Euro.
- KfW 308 mit dem Höchstbetrag von 160.000 Euro bei zwei Kindern und einem zu versteuernden Haushaltseinkommen bis 100.000 Euro.
- Bankanteil 348.148 Euro. Das sind 775.720 Euro Gesamtkosten minus 77.572 Euro Eigenkapital, 190.000 Euro ISB-Darlehen und 160.000 Euro KfW 308. Verglichen aus über 550 Finanzierungspartnern, der ISB-Nachrang verbessert den Beleihungsauslauf.
- Ablauf. Der Notar darf zuerst ran. Binnen zwei Monaten folgt der Antrag bei der Stadtverwaltung Mainz, die KfW-Zusage über die finanzierende Bank kommt vor dem Start der Sanierung.
| Baustein | Betrag | Zinssatz | Monatliche Rate |
|---|---|---|---|
|
ISB-Darlehen Wohneigentum Höchstbetrag der Fördermietenstufe 7 in Mainz. 3,70 % Zins bei 20 Jahren Zinsbindung, 1,55 % Tilgung, 7,5 % Tilgungszuschuss geschenkt. Nachrangig, bei der Bank wie Eigenkapital. Antrag über die Stadtverwaltung Mainz, Kaufvertrag höchstens zwei Monate alt. |
190.000 € | 3,70 % (20 Jahre) | ~831 € |
|
KfW 308 Jung kauft Alt Höchstbetrag bei zwei Kindern, Haus der Klasse F, Sanierung binnen 4,5 Jahren über Einzelmaßnahmen. Laufzeit 30 Jahre, Zins fest für 10 Jahre. |
160.000 € | 1,00 % (30 Jahre) | ~515 € |
|
Bankdarlehen Rest von Kaufpreis, Nebenkosten und Sanierung nach beiden Förderbausteinen, aus über 550 Finanzierungspartnern verglichen. Der ISB-Nachrang verbessert den Beleihungsauslauf. Volltilger über 30 Jahre. |
348.148 € | 4,25 % (30 Jahre) | ~1.713 € |
| Gesamte Monatsrate für das sanierte Reihenhaus | 775.720 € Gesamtkosten, 14.250 € geschenkt | Mischzins ~3,4 % | ~3.059 € |
| Zum Vergleich. Dieselbe Finanzierung nur über die Bank | 698.148 € Bankdarlehen | 4,25 % (30 Jahre) | ~3.434 €, also 375 € mehr |
Wie sich Ihre persönliche Kombination der Bausteine auswirkt, zeigt der Mischzinsrechner für die Immobilienfinanzierung. Und ob in Ihrem Fall das Kaufen oder das Mieten rechnerisch vorn liegt, zeigt der Mieten-oder-Kaufen-Rechner. Beim Bankbaustein stellt sich zudem die Frage nach klassischer Tilgung oder tilgungsausgesetzter Bausparlösung, die wegen der höheren Provision gern empfohlen wird. Beide Varianten rechnet unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung neutral durch.
Wir rechnen ehrlich, in beide Richtungen. Die Förderbausteine sparen 375 Euro im Monat und schenken 14.250 Euro Tilgungszuschuss, den niemand zurückfordert, solange die Familie zehn Jahre selbst im Haus wohnt. Nicht in der Rate stecken die 1.900 Euro Bearbeitungsentgelt der ISB und der neue Zins nach Ablauf der 20 Jahre Zinsbindung auf die dann noch offene ISB-Restschuld. Und die Rate von 3.059 Euro verlangt zwei stabile Einkommen. Eine Familie nahe der oberen Fördergrenze von rund 103.400 Euro brutto trägt sie rechnerisch, viel Luft bleibt nicht. Genau deshalb prüfen wir vor dem Antrag zuerst die Tragfähigkeit und dann die Stufe des Tilgungszuschusses, 14.250 Euro bis rund 71.500 Euro brutto oder 9.500 Euro bis rund 103.400 Euro brutto. Liegt der Haushalt darüber, wechselt der Förderbaustein zum ISB-Darlehen 710 ohne Einkommensgrenze.
Fünf Stadtteile zeigen Ihnen, wo Mainz seine Reihenhäuser hat.
Dom, Rheinufer und Altstadt prägen das Bild der Landeshauptstadt, gekauft wird aber überwiegend in den Stadtteilen dahinter. Dort stehen die Reihen- und Siedlungshäuser der Nachkriegsjahrzehnte, viele energetisch nie angefasst. Genau diese Häuser öffnen mit ihrer Energieklasse F bis H die Tür zu KfW 308 und halten den Kaufpreis in der Zone, in der das ISB-Darlehen den größten Hebel hat.
Gonsenheim
Der große Stadtteil im Nordwesten verbindet einen alten Ortskern mit Siedlungs- und Reihenhäusern der Nachkriegsjahrzehnte. Wald und Wildpark liegen vor der Tür, die Straßenbahn fährt in die Innenstadt. Gonsenheim gehört zu den gefragtesten Wohnlagen der Stadt, gute Reihenhäuser erreichen hier das obere Ende der amtlichen Spanne.
Typische Käufer sind Familien, die Grün und Stadtnähe verbinden wollen und bei Besichtigungen schnell entscheiden müssen.
Bretzenheim
Der größte Ortsbezirk liegt nahe der Johannes-Gutenberg-Universität und der Universitätsmedizin. Hier stehen Reihenhauszeilen der 1960er bis 1980er Jahre, viele davon energetisch im Originalzustand. Genau in dieser Zone spielt das Praxisbeispiel dieser Seite, denn unsanierte Häuser der Klasse F bis H schalten KfW 308 frei.
Typische Käufer sind Doppelverdiener mit Kindern und kurzen Wegen zu Universität und Kliniken.
Hechtsheim
Zwischen dörflichem Ortskern, Messegelände und Gewerbegebieten liegt einer der bodenständigeren Hausmärkte der Stadt. Reihenhäuser aus den 1970er bis 1990er Jahren wechseln hier eher am unteren Rand der Mainzer Spanne den Besitzer, dazu kommen jüngere Neubaugebiete am Stadtrand.
Typische Käufer sind Familien mit klarem Budget und Blick auf die schnelle Anbindung über die A60.
Oberstadt
Rund um Zitadelle und Universitätsmedizin wohnt man zentral, BioNTech hat hier seinen Stammsitz. Stadthäuser und Reihenhäuser sind selten und schnell vergeben, die Preise gehören zu den höchsten der Stadt. Wer hier kauft, tritt fast immer im Bieterrennen an, und eine geprüfte Finanzierungsbestätigung verschafft den Vorsprung.
Typische Käufer sind Paare mit höherem Kaufpreisrahmen und dem Wunsch nach kurzen Wegen zu allem.
Laubenheim
Der südlichste Stadtteil hat sich seinen Weinort-Charakter bewahrt. Zwischen Rheinufer und Weinbergen stehen Reihen- und Doppelhäuser mit Garten, die Bahnstation bringt Pendler in wenigen Minuten in die Innenstadt. Wer Ruhe sucht und trotzdem in der Stadt bleiben will, landet oft hier.
Typische Käufer sind Familien, die dörfliches Wohnen mit dem Arbeitsplatz in Mainz verbinden.
Das Umland von Ingelheim bis Bodenheim
Wer den Radius auf das rheinhessische Umland erweitert, findet in Ingelheim, Nieder-Olm oder Bodenheim mehr Haus für dasselbe Geld. Die ISB-Programme gelten in ganz Rheinland-Pfalz, der Antrag geht dann an die Kreisverwaltung des Landkreises Mainz-Bingen. Die Fördermietenstufe der Gemeinde kann von der Mainzer Stufe 7 abweichen, das prüfen wir je Ort. Die Werte stehen weiter unten.
Typische Käufer sind flexible Suchende mit Arbeitsplatz in Mainz und Wunsch nach mehr Fläche.
Immobilienfinanzierung Mainz und Umland. In Ingelheim, Nieder-Olm und Bodenheim kauft dasselbe Geld mehr Haus.
Rund um die Landeshauptstadt liegen Orte mit Bahnanschluss, eigenen Schulen und Hauspreisen unter dem Mainzer Niveau. Für Ihre Finanzierung heißt das, dass derselbe Kaufpreis mehr Wohnfläche kauft oder dass ISB-Darlehen und KfW 308 einen größeren Anteil der Gesamtkosten tragen. Wir begleiten Käufe im gesamten Landkreis Mainz-Bingen und darüber hinaus.
Was sich im Umland ändert. Der Förderantrag geht an die Kreisverwaltung des Landkreises Mainz-Bingen statt an die Stadtverwaltung Mainz. Und der Höchstbetrag des ISB-Darlehens hängt an der Fördermietenstufe der Gemeinde. Mainz steht auf Stufe 7 mit bis zu 190.000 Euro, Umlandgemeinden können niedriger eingestuft sein, dann gelten 175.000 oder 150.000 Euro. Welche Stufe für Ihre Gemeinde gilt, prüfen wir vor dem Antrag.
Läuft Ihre Zinsbindung aus? Eigentümer in Mainz verhandeln aus einer starken Position.
Endet Ihre Zinsbindung in Mainz oder im Umland in den kommenden Jahren, lohnt der Blick über das Verlängerungsangebot der Hausbank hinaus fast immer. Die hohen amtlichen Werte der Landeshauptstadt lassen Finanzierungspartner Häuser hier wohlwollend bewerten, und das vergrößert Ihren Spielraum im Vergleich. Ein Forward-Darlehen sichert das heutige Zinsniveau bis zu fünf Jahre vor Ablauf der Bindung. Schon ein halber Prozentpunkt weniger bedeutet bei 300.000 Euro Restschuld eine Ersparnis von rund 1.500 Euro im Jahr, und Restschulden in dieser Höhe sind bei Mainzer Kaufpreisen eher die Regel als die Ausnahme.
Käuferinnen und Käufer bewerten uns. Prüfen Sie selbst.
Über 4.000 begleitete Finanzierungen stehen hinter dieser Seite. Vom ersten Blick auf das Reihenhaus über den Antrag bei der Stadtverwaltung Mainz bis zur Finanzierungsbestätigung für den Makler begleitet Sandro Wallisch jede Finanzierung persönlich. Welche Bewertungen hier angezeigt werden, entscheidet ProvenExpert, nicht wir.
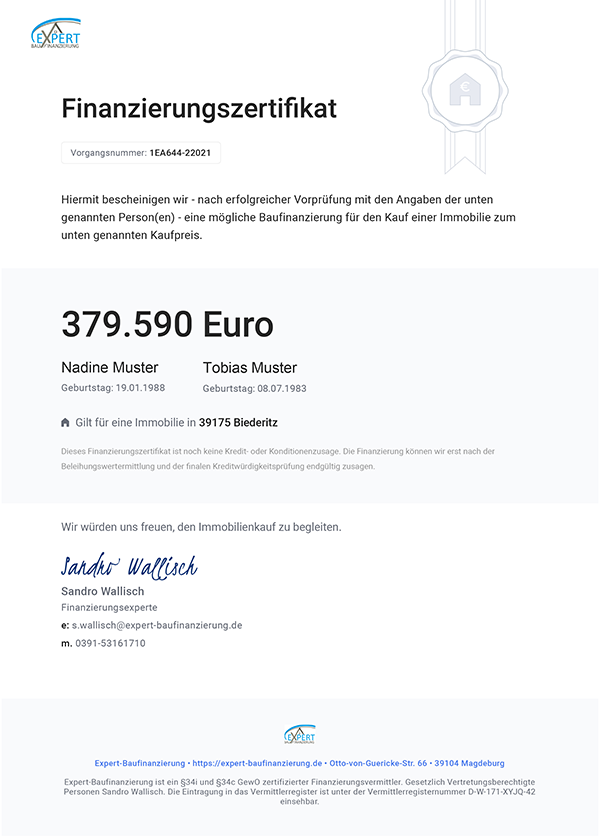
Finanzierungsbestätigung für Mainz. Wer geprüft bietet, bekommt das Haus.
Gute Reihenhäuser in Gonsenheim oder Bretzenheim sind rar und oft nach wenigen Tagen vergeben. Verkäufer greifen zum Interessenten mit den belastbarsten Unterlagen. Mit einer geprüften Finanzierung treten Sie im Bieterrennen einen Schritt vor alle anderen.
Das Zertifikat erhalten Sie direkt nach dem ersten Beratungsgespräch und legen es Maklern und Eigentümern in Mainz und im Landkreis Mainz-Bingen vor. Kostenlos und unverbindlich.
Passt Mainz in Ihr Budget? Der Rechner sagt es Ihnen sofort.
Nettoeinkommen und Wunschrate eintragen und der Rechner steckt den realistischen Rahmen für Ihren Hauskredit in Mainz samt Sanierungsanteil ab. Bei Mainzer Preisen ist diese Zahl die wichtigste der ganzen Suche.
Wie schnell Sie schuldenfrei sind, zeigt der Tilgungsrechner mit Sondertilgung.
Was Ihr Hauskredit im Monat kostet, rechnen Sie im Hauskredit Rechner mit aktuellen Zinsen durch.
Lieber im Großformat rechnen? Hier gibt es den Budgetrechner als eigene Seite. Für den Sanierungsbaustein rechnet der Modernisierungskredit-Rechner die Rate vor, den schnellen Überblick zum Start gibt der Immobilienkredit-Rechner.
Zwölf Fragen zum Hauskredit in Mainz beantworten wir hier.
Welche Voraussetzungen hat das ISB-Darlehen Wohneigentum in Mainz?
Fünf Punkte entscheiden. Erstens kaufen oder bauen Sie für den eigenen Bedarf, gefördert werden Häuser mit höchstens zwei Wohnungen und Eigentumswohnungen. Zweitens muss das anrechenbare Einkommen unter der Grenze liegen. Für eine Familie mit zwei Kindern entspricht das je nach Abzügen einem Bruttoeinkommen bis rund 71.500 Euro für den vollen Tilgungszuschuss und bis rund 103.400 Euro für die reduzierte Stufe. Drittens verlangt die ISB mindestens 10 Prozent Eigenkapital auf die Gesamtkosten. Viertens gilt eine Wohnflächengrenze von 145 Quadratmetern bis vier Personen, beim Ankauf kommen 15 Quadratmeter dazu. Fünftens darf das Haus nicht von Verwandten in gerader Linie stammen. Einen Rechtsanspruch gibt es nicht, die Mittel richten sich nach der Haushaltslage des Landes. Ob Sie hineinpassen, rechnen wir vor dem Antrag durch.
Wie hoch ist der Zinssatz des ISB-Darlehens?
3,70 Prozent nominal bei 20 Jahren Zinsbindung und 3,80 Prozent bei 30 Jahren, jeweils gültig ab dem 25.08.2026. Das Land verbilligt die erste Zinsbindung um einen ganzen Prozentpunkt. Maßgebend ist der Zins an dem Tag, an dem Ihr vollständiger Antrag eingeht. Getilgt wird mit 1,55 Prozent im Jahr, Sondertilgungen sind bis 10 Prozent der Darlehenssumme je Kalenderjahr möglich. Einmalig fällt 1 Prozent Bearbeitungsentgelt an, mindestens 250 Euro. Das ISB-Darlehen Wohneigentum Universell 710 kostet 4,90 Prozent bei 20 Jahren Zinsbindung und liegt damit über einem guten Bankdarlehen. Sein Wert steckt im Nachrang und nicht im Zins. Im Beispiel dieser Seite läuft das ISB-Darlehen über 190.000 Euro.
Gibt es einen ISB-Darlehen-Rechner?
Die schnelle Überschlagsrechnung schaffen Sie selbst. Die Rate ergibt sich aus 3,70 Prozent Zins plus 1,55 Prozent Tilgung auf die Darlehenssumme, in Mainz auf bis zu 190.000 Euro. Was kein Rechner im Netz abbildet, ist das Zusammenspiel. Der Tilgungszuschuss verringert die Restschuld, der Nachrang kann den Zins des Bankanteils verbessern und der Höchstbetrag hängt an der Fördermietenstufe Ihrer Stadt. Einen ersten Rahmen stecken der Budgetrechner auf dieser Seite und unser Hauskredit Rechner ab. Die vollständige Rechnung aus ISB-Darlehen, KfW und Bankanteil erstellen wir kostenfrei anhand Ihrer Zahlen.
Was unterscheidet das ISB-Darlehen 501 vom ISB-Darlehen Wohneigentum Universell 710?
Das ISB-Darlehen 501 ist die soziale Wohneigentumsförderung. Es kostet 3,70 Prozent, reicht in Mainz bis 190.000 Euro und bringt 7,5 oder 5 Prozent Tilgungszuschuss geschenkt. Dafür gelten eine Einkommensgrenze und eine Wohnflächengrenze, beantragt wird über die Stadtverwaltung Mainz. Das ISB-Darlehen Wohneigentum Universell 710 kennt weder eine Einkommensgrenze noch eine Wohnflächengrenze. Es reicht von 25.000 bis 100.000 Euro, kostet 4,90 Prozent und läuft nur zusammen mit einer finanzierenden Bank. Der Antrag geht online direkt an die ISB, einen Tilgungszuschuss gibt es nicht. Am selben Haus schließen sich beide Programme aus. Für Mainzer Haushalte über der Einkommensgrenze ist das ISB-Darlehen 710 der Baustein, der knappes Eigenkapital über den Nachrang ausgleicht.
Wie läuft der Antrag über die Stadtverwaltung Mainz ab?
In zwei Stufen. Zuerst reichen Sie den Antrag per Formblatt bei der Verwaltung am Ort der Immobilie ein, für Käufe im Stadtgebiet also bei der Stadtverwaltung Mainz, im Umland bei der zuständigen Stadt- oder Kreisverwaltung. Nach der Förderbestätigung entscheidet die ISB und zahlt aus. Wichtig ist der Zeitpunkt. Vor der Zusage darf mit dem Vorhaben grundsätzlich nicht begonnen werden, beim Ankauf gilt aber eine Besonderheit. Der Kaufvertrag darf beim Antrag bereits beurkundet sein, solange er höchstens zwei Monate zurückliegt. Der Notar darf also zuerst ran, danach läuft die Uhr. Beim ISB-Darlehen Wohneigentum Universell 710 stellen Sie den Antrag online direkt bei der ISB, auch dort darf der Kaufvertrag höchstens zwei Monate alt sein. Wir bereiten die Unterlagen vollständig vor, damit keine Frist reißt. Eine Rechtsberatung ersetzt das nicht.
Tilgungszuschuss bei KfW und ISB. Worin liegt der Unterschied?
Beide schenken Ihnen Restschuld, aber nach verschiedenen Regeln. Beim ISB-Darlehen Wohneigentum beträgt der Tilgungszuschuss 7,5 Prozent des Darlehens bei Einkommen bis 10 Prozent über der Grenze und 5 Prozent bis 60 Prozent über der Grenze. 2,5 Prozentpunkte kommen bei Erfüllung des GEG-Neubaustandards in der Fassung vom 01.01.2023 hinzu. Endet die Selbstnutzung vor Ablauf von zehn Jahren, fordert die ISB anteilig zurück. Bei der KfW gehört der Tilgungszuschuss zur Sanierungsförderung KfW 261 und richtet sich nach der erreichten Effizienzstufe. Eine Abgrenzung ist für die Planung wichtig. Ein Tilgungszuschuss senkt nie den Zins des Förderdarlehens, er verringert die Restschuld. Der Zins der KfW 261 hängt allein an der gewählten Laufzeit. Im Praxisbeispiel dieser Seite sind 14.250 Euro ISB-Tilgungszuschuss geschenkt.
Passt die ISB-Einkommensgrenze überhaupt zu Mainzer Gehältern?
Öfter als die nackte Zahl vermuten lässt, aber nicht immer. Die Grenzen gelten für das anrechenbare Einkommen nach Paragraf 14 des Landeswohnraumförderungsgesetzes. Vom Brutto gehen pauschale Abzüge von bis zu 30 Prozent ab. Für eine Familie mit zwei Kindern entspricht der volle Tilgungszuschuss von 7,5 Prozent deshalb einem Bruttoeinkommen bis rund 71.500 Euro. Förderfähig bleibt die Familie bis rund 103.400 Euro brutto, dann mit 5 Prozent Tilgungszuschuss, im Beispiel dieser Seite wären das 9.500 statt 14.250 Euro. Mit zwei vollen Gehältern von BioNTech, ZDF oder Universität liegt der Haushalt allerdings häufig darüber. Dann bleibt das ISB-Darlehen Wohneigentum Universell 710 ohne jede Einkommensgrenze als Nachrang-Baustein bis 100.000 Euro. Ihr anrechenbares Einkommen rechnen wir vor dem Antrag exakt durch.
Wie setzt sich die Finanzierung im Praxisbeispiel zusammen?
Aus drei Bausteinen. Das ISB-Darlehen über 190.000 Euro kostet 3,70 Prozent Zins bei 1,55 Prozent Tilgung. KfW 308 über 160.000 Euro zu 1,00 Prozent läuft über 30 Jahre. Der Bankanteil von 348.148 Euro kostet 4,25 Prozent über 30 Jahre und wird aus über 550 Finanzierungspartnern verglichen. Zusammen sind das 698.148 Euro für ein saniertes Reihenhaus mit Gesamtkosten von 775.720 Euro, zu einem Mischzins von rund 3,4 Prozent. Liefe dieselbe Finanzierung komplett über die Bank, wären es 4,25 Prozent auf die vollen 698.148 Euro. Dazu kommen 14.250 Euro Tilgungszuschuss als Geschenk.
Wie viel Eigenkapital brauche ich für ein Haus in Mainz?
Für das ISB-Darlehen mindestens 10 Prozent der Gesamtkosten, im Praxisbeispiel dieser Seite 77.572 Euro. Zu den Gesamtkosten zählt die ISB beim Ankauf ausdrücklich auch Notar, Grunderwerbsteuer und Makler, bei einer baulichen Maßnahme zusätzlich die Baukosten. Das entlastet doppelt, denn die Nebenkosten stecken damit in der geförderten Summe und müssen nicht komplett aus eigener Tasche vorweg bezahlt werden. Als Eigenkapital zählen Geldmittel, ein bereits bezahltes Baugrundstück und bezahlte Rechnungen, eigene Arbeitsleistung zählt nicht. Fehlt etwas zur Schwelle, erlaubt die ISB ein Ersatzdarlehen im Rang nach dem ISB-Darlehen, etwa aus der Familie. Und gegenüber der Bank wirkt das nachrangige ISB-Darlehen wie zusätzliches Eigenkapital, was den Zins des Bankanteils verbessern kann.
Was kostet mich Ihre Beratung?
Beratung, Konditionsvergleich, Ihr Finanzierungskonzept samt Förderprüfung und die Begleitung bis zur Auszahlung sind für Sie kostenfrei. Unsere Vergütung erhalten wir von der finanzierenden Bank. Für die Erstellung des ISB-Antrags fällt ein Honorar an, dessen Höhe wir vorher offen mit Ihnen besprechen, denn die ISB vergütet Vermittler nicht. Sie wissen also vor dem ersten Handgriff, was auf Sie zukommt. Und Sie entscheiden, ob wir den Antrag für Sie erstellen oder ob Sie ihn mit unserer Vorarbeit selbst bei der Stadtverwaltung Mainz einreichen.
Gilt die ISB-Förderung auch im Umland, etwa in Ingelheim, Nieder-Olm oder Bodenheim?
Ja, die Programme der Investitions- und Strukturbank Rheinland-Pfalz gelten im ganzen Land. Der Antrag geht an die Stadt- oder Kreisverwaltung am Ort der Immobilie, rund um Mainz meist an den Landkreis Mainz-Bingen. Ein Unterschied ist wichtig. Der Höchstbetrag des ISB-Darlehens hängt an der Fördermietenstufe des Ortes. Mainz steht mit Stufe 7 an der Spitze der Landestabelle und erlaubt bis zu 190.000 Euro, in Umlandgemeinden können auch 175.000 oder 150.000 Euro gelten. Welche Stufe Ihre Gemeinde hat, prüfen wir vor dem Antrag. Beim Preis lohnt der Blick über die Stadtgrenze. Für Ingelheim nennt der Landesgrundstücksmarktbericht 785.000 Euro als Richtwert für ein freistehendes Haus in guter Lage, spürbar unter dem Mainzer Wert von 995.000 Euro. Die KfW-Programme gelten bundesweit unverändert.
Rundum-Begleitung in Mainz. Wer steuert ISB, KfW und Bankvergleich?
Bei uns ein fester Ansprechpartner, vom ersten Blick auf das Reihenhaus in Bretzenheim oder Hechtsheim bis zur Auszahlung des letzten Bausteins. In Mainz kommt es auf zwei Uhren an. Ab dem Notartermin bleiben höchstens zwei Monate für den Förderantrag bei der Stadtverwaltung. Die KfW-Zusagen müssen vor dem Start der jeweiligen Maßnahme vorliegen. Wir sortieren diese Reihenfolge, erstellen den ISB-Antrag gegen ein vorher offen besprochenes Honorar und bringen die KfW-Anträge über die finanzierende Bank auf den Weg. Für den Bankanteil vergleichen wir über 550 Finanzierungspartner, denn nicht jede Bank bewertet den ISB-Nachrang gleich. Nach über 4.000 begleiteten Finanzierungen wissen wir, an welcher Stelle es hakt. Unser Büro ist in Magdeburg, beraten wird telefonisch und online.
Bei welcher Bank bekomme ich in Mainz die besten Zinsen?
Das wechselt wöchentlich, deshalb ist die ehrliche Antwort immer die gleiche, nämlich vergleichen statt raten. Je nach Eigenkapital, Energieklasse und Haustyp liegt mal die eine, mal die andere Bank vorn. Wir vergleichen für Ihr Haus in Mainz über 550 Finanzierungspartner mit Ihren echten Daten und legen Ihnen das Ergebnis als Liste vor. Wichtiger als der beste Bankzins ist der Mischzins über alle Bausteine. Das ISB-Darlehen Wohneigentum und die KfW-Programme senken ihn stärker, als es ein Bankwechsel je könnte. Genau diese Kombination stellen wir für Mainz zusammen.
Mit welchem Zins muss ich in Mainz rechnen?
Eine belastbare Zahl bekommen Sie von uns am selben Tag, alles andere wäre geraten. Der Zins hängt an Beleihungsauslauf, Zinsbindung, Ihrer finanziellen Situation und am Haus selbst, deshalb ist jede pauschale Zahl im Internet mit Vorsicht zu genießen. Rechnen Sie lieber mit dem Mischzins über alle Bausteine. Mit KfW und dem ISB-Darlehen Wohneigentum liegen unsere Kunden regelmäßig ein bis zwei Prozentpunkte darunter. Bei 300.000 Euro Darlehen zählt jeder Prozentpunkt über die ganze Zinsbindung. Für Mainz holen wir die tagesaktuellen Sätze aus über 550 Finanzierungspartnern.
Wie viel muss ich verdienen für 300.000 Euro Kredit?
Rund 3.900 Euro Haushaltsnetto, wenn Sie klassisch über die Bank finanzieren. Gerechnet wird mit 4,25 Prozent Zins und 2 Prozent Tilgung, und mehr als 40 Prozent vom Netto sollte die Belastung nicht ausmachen. Mit dem Fördermix und 2,5 Prozent Mischzins reichen rund 2.800 Euro Haushaltsnetto. Wir rechnen Ihre echte Haushaltsrechnung für Mainz kostenlos durch und nennen Ihnen eine Zahl, mit der Sie beim Makler auftreten können.
Reichen 3.000 Euro netto für ein Haus in Mainz?
In vielen Fällen ja. Aus 3.000 Euro netto ergibt sich ein tragbares Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem Fördermix aus KfW und dem ISB-Darlehen Wohneigentum, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. Gemessen am Richtwert von 995.000 Euro für ein freistehendes Haus in guter Lage zeigt das, warum in Mainz das Reihenhaus oder das sanierungsbedürftige Haus die Rechengrundlage ist. Hinzu kommen die Kaufnebenkosten, die aus Eigenkapital kommen sollten.
Ist der Immobilienpreis in Mainz noch angemessen?
Der Landesgrundstücksmarktbericht Rheinland-Pfalz nennt für Mainz einen Richtwert von 995.000 Euro, gültig für ein freistehendes Einfamilienhaus in guter Lage zum Stichtag 01.01.2024. Sanierungsbedürftige Häuser der Energieklassen F bis H wechseln spürbar darunter den Besitzer, und genau diese Häuser öffnen die Tür zu KfW 308. Den Preis allein sollten Sie nie bewerten. Erst Kaufpreis, Sanierungskosten und Förderung ergeben ein Bild, und genau das rechnen wir für Mainz durch.
Ihre Frage fehlt? Im kostenlosen Erstgespräch beantworten wir sie und stellen gleich Ihr persönliches Förderpaket für Mainz zusammen.
Jetzt kostenloses Erstgespräch sichernStellen Sie Ihre Finanzierungsanfrage für Mainz. Sie ist kostenlos und geht direkt an uns.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Rund um Mainz begleiten wir Ihren Hauskredit genauso wie in der Stadt.
Preise, ISB-Förderung und Beispielrechnungen für die Nachbarstädte. Alle Seiten der Serie finden Sie in der Übersicht Hauskredit Rheinland-Pfalz.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der Investitions- und Strukturbank Rheinland-Pfalz (ISB), des Landes Rheinland-Pfalz und der KfW. Die Belege und die Pflichtangaben der Programme finden Sie hier.
Quellen und Pflichtangaben im Detail
ISB-Darlehen Wohneigentum (501/503) nach dem Tableau „ISB-Darlehen 2026 für selbst genutzten Wohnraum" (gültig ab 01.01.2026) und der Verwaltungsvorschrift Wohneigentum vom 02.04.2020 in der Fassung ab 01.10.2025, isb.rlp.de. Grunddarlehen bis 30 Prozent der Gesamtkosten, Zusatzdarlehen je 5 Prozent für jedes Kind, für den Ankauf und für eine bauliche Maßnahme ab 10.000 Euro gleichzeitig mit dem Ankauf. Höchstbetrag nach der Fördermietenstufe des Ortes, in Mainz Stufe 7 bis zu 190.000 Euro, ab dem dritten Kind erhöht um 10 Prozent je Kind. Zu den Gesamtkosten zählen beim Ankauf Kaufpreis und Erwerbsnebenkosten, bei baulichen Maßnahmen zusätzlich die Baukosten (VV Nr. 5.3). Zins 3,70 Prozent nominal bei 20 Jahren Zinsbindung, 3,80 Prozent bei 30 Jahren, gültig ab 25.08.2026 nach der Konditionenseite der ISB. Tilgung 1,55 Prozent, Sondertilgung bis 10 Prozent je Kalenderjahr. Tilgungszuschuss 7,5 Prozent bei Einkommen bis 10 Prozent über der Grenze, 5 Prozent bis 60 Prozent über der Grenze, zusätzlich 2,5 Prozentpunkte bei Erfüllung des GEG-Neubaustandards (Fassung 01.01.2023), nach der VV Tilgungszuschüsse gültig ab 01.01.2025. Bearbeitungsentgelt einmalig 1 Prozent, mindestens 250 Euro, Bereitstellungszinsen 0,25 Prozent je Monat ab dem sechsten Monat bei Kauf und Modernisierung. Eigenkapital mindestens 10 Prozent der Gesamtkosten, Ersatz durch nachrangige Darlehen möglich (VV Nr. 8.2). Einkommensgrenzen als anrechenbares Einkommen nach Paragraf 14 LWoFG in Verbindung mit den Paragrafen 14 bis 16 Wohngeldgesetz, Grundwerte ab 01.01.2026 nach der Bekanntmachung des Ministeriums der Finanzen vom 12.12.2025, förderfähig bis 60 Prozent über der Grenze nach Paragraf 13 Absatz 4 LWoFG. Die Bruttowerte dieser Seite sind Näherungen nach dem ISB-Tableau. Wohnflächengrenze 145 Quadratmeter bis vier Personen, je weitere Person und beim Ankauf jeweils 15 Quadratmeter mehr. Nachrangige Grundschuld genügt, unter 16.000 Euro ohne Grundschuld. Kein Erwerb von Verwandten in gerader Linie, Selbstnutzung über die Darlehenslaufzeit, kein Rechtsanspruch, Förderung nach Haushaltslage. Antrag per Formblatt bei der Stadt- oder Kreisverwaltung am Objektort, bei Ersterwerb und Ankauf darf der Kaufvertrag höchstens zwei Monate zurückliegen. Rechtsgrundlage ist das Landeswohnraumförderungsgesetz (LWoFG) vom 22.11.2013.
ISB-Darlehen Wohneigentum Universell (710) nach der Richtlinie mit Stand 22.01.2026, dem Tableau gültig ab 12.01.2026 und der Konditionenseite der ISB mit Zinssatz gültig ab 25.08.2026. Darlehen von 25.000 bis 100.000 Euro, keine Einkommensgrenze, keine Wohnflächengrenze. Zins 4,90 Prozent bei 20 Jahren Zinsbindung, gültig ab 25.08.2026, Tilgung 1,55 Prozent nach der Programmseite der ISB, ab dem vollendeten 55. Lebensjahr 4 Prozent. Verwaltungsgebühr 1 Prozent, mindestens 250 Euro, Auszahlung 99 Prozent. Mindestens ein mitfinanzierendes Kreditinstitut muss eingebunden sein, 10 Prozent Eigenkapital oder Ersatzdarlehen, unbefristetes Arbeitsverhältnis seit mindestens sechs Monaten, Kaufvertrag höchstens zwei Monate alt. Antrag online direkt bei der ISB. Kombination mit KfW-Programmen möglich, mit der sozialen Wohnraumförderung am selben Haus ausgeschlossen. Das ISB-Darlehen Modernisierung (505) fördert nach der VV Modernisierung in der Fassung ab 01.10.2025 mit bis zu 100.000 Euro und Tilgungszuschüssen bis 25 Prozent.
KfW 308 Jung kauft Alt nach dem Merkblatt 308 in der Fassung 08/2026 und der Produktseite der KfW. Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Kreditbetrag 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern, 180.000 Euro ab drei Kindern, Einkommensgrenze 90.000 Euro zu versteuerndes Haushaltseinkommen bei einem Kind plus 10.000 Euro je weiteres Kind. Gefördert wird der Kauf eines bestehenden Wohngebäudes oder einer bestehenden Eigentumswohnung der Energieklassen F, G oder H zur Selbstnutzung durch Haushalte mit mindestens einem Kind unter 18 Jahren. Sanierung binnen 4,5 Jahren nach Zusage auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Der Zins ist zehn Jahre gebunden. Danach unterbreitet die KfW ein Anschlussangebot zu den dann geltenden Zinssätzen.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit bei Sanierung zum Effizienzhaus. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Der Tilgungszuschuss richtet sich nach der erreichten Effizienzstufe und verkürzt die Laufzeit, die Rate bleibt gleich. Er beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Worst Performing Building heißt Energieklasse H nach einem höchstens ein Jahr alten Bedarfsausweis oder ein Endenergiebedarf ab 300 Kilowattstunden je Quadratmeter und Jahr. KfW 458 nach dem Merkblatt 458 in der Fassung 07/2026, gültig ab 21.07.2026. Zuschuss bis 46 Prozent aus Grundförderung und Klimageschwindigkeitsbonus, mit Einkommensbonus höchstens 70 Prozent, bis 30.000 Euro zu versteuerndem Einkommen und mit Kind bis 40.000 Euro höchstens 80 Prozent. Bei einer Wärmepumpe für 22.000 Euro sind 46 Prozent also 10.120 Euro. Den Klimageschwindigkeitsbonus von 16 Prozent gibt es für Selbstnutzer beim Tausch einer Öl-, Kohle-, Gasetagen- oder Nachtspeicherheizung sowie einer mindestens 20 Jahre alten Gas- oder Biomasseheizung. KfW 458 gehört zur BEG-Einzelmaßnahmenförderung und schließt sich mit KfW 261 aus, mit einer Sperre von drei Jahren in beide Richtungen. Dasselbe gilt für BAFA-Einzelmaßnahmen. Alle KfW-Angaben nach kfw.de, geprüft am 18.09.2026.
Marktzahlen nach dem Landesgrundstücksmarktbericht Rheinland-Pfalz 2025 des Oberen Gutachterausschusses, Stützpunktwerte zum Stichtag 01.01.2024 als Richtwerte für freistehende Häuser in guter Lage, für Mainz 995.000 Euro bei Bodenwerten bis 1.230 Euro je Quadratmeter, für Ingelheim 785.000 Euro. Kaufpreisspannen nach dem Grundstücksmarktbericht 2025 des Gutachterausschusses für Grundstückswerte Mainz mit den Verkäufen des Jahres 2024, freistehende Einfamilienhäuser 420.000 bis 905.000 Euro, Reihen- und Reihenendhäuser im Bestand 400.000 bis 698.000 Euro, Neubau-Reihenendhäuser rund 921.000 Euro. Trendaussage nach der Veröffentlichung „Aktuelle Marktentwicklung" des Oberen Gutachterausschusses vom Juni 2026. Grunderwerbsteuer Rheinland-Pfalz 5,0 Prozent nach fm.rlp.de.
Alle ISB-Angaben auf isb.rlp.de und alle KfW-Angaben auf kfw.de wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Fachlich verantwortlich für diese Seite ist Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, Immobiliardarlehensvermittler mit Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung, seit 2002 in der Finanzbranche. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Mainz beginnt mit der Förderprüfung, nicht mit der Bank.
Wir prüfen Ihr Reihenhaus in Gonsenheim, Bretzenheim, Hechtsheim, der Oberstadt oder Laubenheim und jeden Kauf im Umland von Ingelheim bis Bodenheim. Wir sichern das ISB-Darlehen und KfW 308 in der richtigen Reihenfolge, behalten die Zwei-Monate-Frist nach dem Notartermin im Blick und vergleichen für den Bankanteil über 550 Finanzierungspartner. Beratung und Vergleich sind kostenlos, das Honorar für den ISB-Antrag besprechen wir vorher offen.
Ihr Ansprechpartner ist Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, Immobiliardarlehensvermittler nach Paragraf 34i der Gewerbeordnung, seit 2002 in der Finanzbranche. Unser Büro ist in Magdeburg, beraten wird telefonisch und online in ganz Rheinland-Pfalz.