
 Ihr Berater Sandro Wallisch, Spezialist für Worms und ganz Rheinland-Pfalz
Immobilienfinanzierung Worms. Das Land legt 190.000 Euro zu 3,70 Prozent dazu und schenkt der Beispielfamilie 14.250 Euro Tilgungszuschuss obendrauf.
Worms ist mit einem amtlichen Hausrichtwert von 610.000 Euro die bezahlbare Alternative in Rheinhessen, mit Bahnanschluss nach Rhein-Main wie nach Rhein-Neckar. Die Investitions- und Strukturbank Rheinland-Pfalz (ISB) fördert den Kauf mit bis zu 190.000 Euro zu 3,70 Prozent, nachrangig im Grundbuch. Der Kaufvertrag darf beim Antrag bis zu zwei Monate zurückliegen, der Notar darf also zuerst unterschreiben. Hauskredit Worms heißt im Beispiel dieser Seite 350.000 Euro Förderdarlehen für Kauf und Sanierung.
Berechnen Sie Ihre Rate für Worms mit echten Zinsen von heute.
Vorhaben wählen, Zahlen eintragen, fertig. Nach zwei Minuten sehen Sie, welche Rate für Ihr Haus in Worms machbar ist. Wir vergleichen über 550 Finanzierungspartner und rechnen das ISB-Darlehen samt Tilgungszuschuss gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Quelle der Förderzahlen sind das ISB-Tableau 2026 mit den Zinssätzen der ISB-Konditionen gültig ab 25.08.2026 (geprüft am 20.09.2026), die VV Wohneigentum in der Fassung ab 01.10.2025 und kfw.de; gerechnet hat Sandro Wallisch, Expert-Baufinanzierung, Magdeburg.
Immobilienfinanzierung Worms, Stand September 2026. Familie mit zwei Kindern kauft ein Bestandshaus der Klasse F bis H für 440.000 Euro, saniert für 100.000 Euro, erhält 190.000 Euro ISB-Darlehen zu 3,70 Prozent plus 14.250 Euro Tilgungszuschuss geschenkt und 160.000 Euro KfW 308 zu 1,00 Prozent.
Ein Paar mit zwei Kindern kauft in Worms ein Einfamilienhaus der Energieklasse F bis H für 440.000 Euro. Mit Nebenkosten von rund 10,6 Prozent, also 46.640 Euro, plus 100.000 Euro Sanierung entstehen Gesamtkosten von 586.640 Euro. Davon bringt die Familie 10 Prozent Eigenkapital mit, also 58.664 Euro. Die Investitions- und Strukturbank Rheinland-Pfalz trägt 190.000 Euro zu 3,70 Prozent bei 20 Jahren Zinsbindung, den Höchstbetrag der Fördermietenstufe 5, zu der Worms gehört. Davon erlässt das Land 7,5 Prozent als Tilgungszuschuss, also 14.250 Euro, weil das anrechenbare Einkommen höchstens 10 Prozent über der Grenze liegt. KfW 308 Jung kauft Alt legt 160.000 Euro zu 1,00 Prozent dazu, nach dem Merkblatt 308 in der Fassung 08/2026 der Höchstbetrag bei zwei Kindern. Die Bank finanziert die restlichen 177.976 Euro zu 4,25 Prozent aus dem Vergleich von über 550 Finanzierungspartnern. So laufen 190.000 Euro zu 3,70 Prozent und 160.000 Euro zu 1,00 Prozent, nur der Rest zum Bankzins von 4,25 Prozent, statt der ganzen Summe bei einer reinen Bankfinanzierung. Der Antrag geht per Formblatt an die Stadtverwaltung Worms, der Kaufvertrag darf dabei höchstens zwei Monate zurückliegen.
Immobilienfinanzierung Worms. Zwischen Dom und Rheinufer zählt die Förderung doppelt.
Worms zählt rund 84.000 Einwohner und trägt den Beinamen Nibelungenstadt zu Recht. Der romanische Dom, das Lutherdenkmal und die Festspiele prägen das Bild, gearbeitet wird bei Röhm und Renolit, an der Hochschule Worms und in den Zügen Richtung Mainz oder Mannheim. Für Käufer zählt eine andere Zahl. Der amtliche Richtwert für ein freistehendes Haus in guter Lage liegt bei 610.000 Euro, in Mainz sind es 995.000 Euro. Wer in Rheinhessen kaufen will, bekommt in Worms also spürbar mehr Haus für sein Geld.
Ihren Hauskredit in Worms bauen wir von der Förderung her auf. Zuerst prüfen wir Ihr anrechenbares Einkommen gegen die Landesgrenze. Dann bereiten wir das Formblatt für die Stadtverwaltung Worms vor, denn beim Ankauf darf der Kaufvertrag höchstens zwei Monate zurückliegen. Für den Bankanteil vergleichen wir über 550 Finanzierungspartner. Auch eine anstehende Anschlussfinanzierung nehmen wir gleich in den Vergleich. Unser Büro ist in Magdeburg, beraten wird telefonisch und online.
An diesen sechs Kennzahlen entscheidet sich der Hauskauf in Worms.
Das erwartet Sie auf der Seite Hauskredit Worms.
- Hauspreise 2026 in Worms. Was der Richtwert von 610.000 Euro wirklich aussagt.
- ISB-Darlehen Wohneigentum, ISB-Darlehen 710, KfW 308, KfW 261 und KfW 458 im Zusammenspiel.
- Kosten, Nachrang und Einkommensgrenze des ISB-Darlehens ehrlich vorgerechnet.
- Warum der Antrag im Rathaus beginnt und der Kaufvertrag höchstens zwei Monate alt sein darf.
- Zinsvergleich über 550 Finanzierungspartner mit den Zinsen von heute.
- Praxisbeispiel. Ein Bestandshaus für 440.000 Euro mit drei Bausteinen und 14.250 Euro geschenkt.
- Pfeddersheim, Herrnsheim, Horchheim, Neuhausen und Weinsheim im Profil, dazu Osthofen und Monsheim.
- Immobilienkredit Worms im Budget-Check. Ihr realistischer Rahmen in zwei Minuten.
- Zwölf Fragen zur Förderung und Finanzierung in Worms beantworten wir hier.
Was kostet ein Haus in Worms 2026? Der amtliche Richtwert sagt 610.000 Euro und erzählt nur die halbe Geschichte.
Der Landesgrundstücksmarktbericht 2025 nennt für Worms 610.000 Euro. Diese Zahl ist ein normierter Richtwert für ein freistehendes Haus mit 145 Quadratmetern auf 500 Quadratmetern Grund in guter Lage, Stichtag 01.01.2024. Sie ist kein Durchschnitt aller Verkäufe. Reihenhäuser, einfache Lagen und sanierungsbedürftige Gebäude wechseln für andere Summen den Besitzer, einen frei zugänglichen städtischen Marktbericht gibt es für Worms nicht. Unser Praxisbeispiel rechnet deshalb bewusst mit 440.000 Euro für einen Altbau der Energieklasse F bis H. Den Bodenwert setzt der Bericht für gute Wormser Lagen mit 380 Euro je Quadratmeter an. Der Vergleich mit den Nachbarn zeigt, warum sich der Blick auf Worms lohnt.
Immobilienkredit Worms in einer Zeile. 190.000 Euro vom Land zu 3,70 Prozent plus 160.000 Euro KfW zu 1,00 Prozent plus 177.976 Euro Bank ergeben im Beispiel dieser Seite die Finanzierung von Kauf und Sanierung. Je niedriger der Kaufpreis unter dem Richtwert liegt, desto größer wird der Anteil, den die beiden Förderbausteine tragen. Genau deshalb passt die Wormser Preislage so gut zur Förderlandschaft des Landes.
Ihr Immobilienkredit in Worms ruht auf zwei Landesdarlehen und drei KfW-Programmen.
Rheinland-Pfalz fördert den Hauskauf über die Investitions- und Strukturbank Rheinland-Pfalz mit zwei sehr unterschiedlichen Darlehen. Bei der Hausbank hören Sie davon selten, denn an Förderdarlehen verdient der Vertrieb kaum etwas. Das ist kein Vorwurf, nur eine Erklärung. Wir gehen den umgekehrten Weg und schöpfen erst die Fördertöpfe aus. Im Wormser Beispiel entstehen so 350.000 Euro zu 3,70 und 1,00 Prozent, bevor die erste Bank gefragt wird.
Die ISB rechnet die Nebenkosten mit. Das entlastet doppelt
Das ISB-Darlehen Wohneigentum 501/503 gibt ein Grunddarlehen von 30 Prozent der Gesamtkosten. Je Kind, für den Ankauf und für eine bauliche Maßnahme ab 10.000 Euro kommen jeweils 5 Prozent dazu. Eine Familie mit zwei Kindern, die ein Haus kauft und saniert, erreicht so 50 Prozent. Zu den Gesamtkosten zählen dabei ausdrücklich auch Notar, Grunderwerbsteuer und Makler. Die Nebenkosten von rund 10,6 Prozent sind also förderfähig, während Ihr dafür angespartes Geld zugleich als Eigenkapital zählt. Im Wormser Beispiel wären 50 Prozent sogar 293.320 Euro. Der Höchstbetrag der Fördermietenstufe 5 deckelt bei 190.000 Euro, die Familie schöpft ihn voll aus. Obendrauf erlässt das Land 7,5 Prozent als Tilgungszuschuss, hier 14.250 Euro.
Das ISB-Darlehen 710 öffnet die Tür ohne Einkommensgrenze
Wer über der Einkommensgrenze liegt, hat mit dem ISB-Darlehen Wohneigentum Universell 710 einen zweiten Weg. Bis 100.000 Euro, keine Einkommensgrenze, keine Wohnflächengrenze, Antrag direkt online bei der ISB. Ehrlich gerechnet ist der Zins von 4,90 Prozent höher als ein gutes Bankdarlehen zu 4,25 Prozent. Der Wert liegt woanders. Das Darlehen geht im Grundbuch hinter die Bank und wirkt dort wie Eigenkapital. Bei einigen Finanzierungspartnern verbessert sich dadurch der Zins der Hauptfinanzierung, gerade wenn wenig Erspartes da ist. Das Programm funktioniert nur zusammen mit einer finanzierenden Bank, also genau in dem Modell, das wir ohnehin bauen. Als Zinsvorteil verkaufen wir es Ihnen nicht.
KfW 308 legt 160.000 Euro dazu. Der Bankanteil bleibt bewusst dabei
Jung kauft Alt fördert Familien mit mindestens einem Kind unter 18 Jahren beim Kauf eines bestehenden Wohngebäudes oder einer bestehenden Eigentumswohnung der Energieklassen F, G oder H. Nach dem Merkblatt 308 in der Fassung 08/2026 sind es 140.000 Euro bei einem Kind, 160.000 Euro bei zwei und 180.000 Euro ab drei Kindern, bei zu versteuerndem Haushaltseinkommen bis 90.000, 100.000 oder 110.000 Euro. Bedingung ist die Sanierung binnen viereinhalb Jahren, wahlweise auf Effizienzhaus 85 EE oder über Einzelmaßnahmen. Der Sollzins liegt bei 1,00 Prozent für 26 bis 35 Jahre Laufzeit, fest für 10 Jahre. Für die Sanierung selbst stehen KfW 261 und der Heizungszuschuss KfW 458 bereit, für eine spätere Modernisierung zusätzlich das ISB-Darlehen Modernisierung 505 mit bis zu 25 Prozent Tilgungszuschuss. Wir strukturieren jede Finanzierung mit mindestens 50.000 Euro Bankanteil, denn eine Bank begleitet ein Vorhaben lieber, wenn sie selbst einen Teil trägt. In Worms liegt der Bankanteil mit 177.976 Euro ohnehin deutlich darüber.
Wir rechnen Ihnen das ISB-Darlehen ehrlich vor, mit allen Kosten, dem Nachrang und der Einkommensgrenze.
3,70 Prozent mit geschenktem Tilgungszuschuss klingen gut und sind es auch. Trotzdem gehören drei Dinge auf den Tisch, bevor Sie das Darlehen einplanen. Wer sie kennt, erlebt beim Antrag keine Überraschung.
Die Kosten. 1 Prozent einmalig und eine tickende Abruffrist
Die ISB berechnet einmalig 1 Prozent Bearbeitungsentgelt, mindestens 250 Euro, im Beispiel 1.900 Euro. Wird das Geld beim Kauf später als sechs Monate nach Zusage abgerufen, kommen Bereitstellungszinsen von 0,25 Prozent je Monat dazu. Die Rate selbst ist einfach gebaut. 3,70 Prozent Zins nach den ISB-Konditionen gültig ab 25.08.2026 plus 1,55 Prozent Tilgung. Sondertilgungen bis 10 Prozent der Darlehenssumme je Kalenderjahr sind erlaubt. Der Tilgungszuschuss von 7,5 Prozent wird nicht ausgezahlt, sondern von der Schuld abgezogen. Endet die Selbstnutzung vor Ablauf von zehn Jahren, fordert das Land ihn anteilig zurück.
Der Nachrang. Bei der Bank wirkt das Darlehen wie Eigenkapital
Der ISB genügt eine nachrangige Grundschuld. Der erste Rang im Grundbuch bleibt für Ihre Bank frei. Für die Bank sieht die Finanzierung dadurch so aus, als hätten Sie 190.000 Euro mehr mitgebracht. Der Beleihungsauslauf sinkt, also das Verhältnis des Bankdarlehens zum Wert, den die Bank für das Haus ansetzt. Ein niedrigerer Beleihungsauslauf bringt bei einigen Finanzierungspartnern einen besseren Zins auf den Bankanteil. Nicht jede Bank bewertet den Nachrang gleich, deshalb vergleichen wir über 550 Finanzierungspartner. Die Verwaltungsvorschrift erlaubt sogar, fehlendes Eigenkapital durch ein Darlehen im Rang nach dem ISB-Darlehen zu ersetzen.
Die Grenzen. Anrechenbares Einkommen, 145 Quadratmeter, kein Rechtsanspruch
Die Einkommensgrenze gilt für das anrechenbare Einkommen nach Wohnraumförderrecht, nicht für Ihr Brutto. Vom Brutto gehen pauschale Abzüge von bis zu 30 Prozent ab. Für zwei Erwachsene mit zwei Kindern liegt die Grundgrenze bei 44.700 Euro anrechenbar. Als Näherung heißt das bis etwa 71.500 Euro brutto für den vollen Tilgungszuschuss von 7,5 Prozent und bis etwa 103.400 Euro brutto für die Stufe mit 5 Prozent. Die Wohnfläche darf bei bis zu vier Personen 145 Quadratmeter nicht überschreiten, beim Ankauf kommen 15 Quadratmeter dazu. Ein Rechtsanspruch besteht nicht, die Mittel richten sich nach der Haushaltslage des Landes. Wir rechnen Ihr Einkommen vor dem Antrag nach diesen Regeln durch.
Immobilienfinanzierung Worms mit wenig Eigenkapital. Der Nachrang macht den Unterschied.
Mindestens 10 Prozent der Gesamtkosten müssen als Eigenkapital vorhanden sein, im Beispiel 58.664 Euro. Das klingt nach einer hohen Hürde. Sie ist niedriger, als sie wirkt, denn das Geld für Notar, Grunderwerbsteuer und Makler haben viele Käufer ohnehin angespart. In Rheinland-Pfalz zählen genau diese Nebenkosten zu den förderfähigen Gesamtkosten und Ihr Erspartes dafür zählt als Eigenkapital. Eigene Arbeitsleistung auf der Baustelle zählt dagegen nicht. Wer über der Einkommensgrenze liegt, baut denselben Effekt mit dem ISB-Darlehen 710 nach, das ohne jede Einkommensgrenze nachrangig hinter die Bank tritt. Beide Wege rechnen wir nebeneinander vor, damit Sie sehen, was der Nachrang bei Ihrem Zins bewirkt.
Der Antrag für Worms beginnt im Rathaus und die Uhr läuft ab dem Notartermin genau zwei Monate.
Das ISB-Darlehen Wohneigentum beantragen Sie nicht bei einer Bank und auch nicht direkt bei der ISB. Der erste Schritt ist ein Formblatt bei der Stadt- oder Kreisverwaltung am Ort der Immobilie, für das Stadtgebiet also bei der Stadtverwaltung Worms. Sie stellt die Förderbestätigung aus, erst danach entscheidet die ISB über das Darlehen. Die gute Nachricht dieser Serie gilt auch hier. Beim Ankauf darf der Kaufvertrag bis zu zwei Monate zurückliegen, der Notar darf also vor dem Antrag unterschreiben. Die Frist ist allerdings knapper, als sie klingt, denn Unterlagen sammeln, Formblatt ausfüllen und Bearbeitung brauchen Zeit. Wir bereiten den Antrag deshalb möglichst vor dem Notartermin vollständig vor. Beim ISB-Darlehen 710 läuft der Antrag direkt online bei der ISB, auch dort gilt die Grenze von zwei Monaten ab Kaufvertrag. Verbindlich sind allein die Regeln des Landes, eine Rechtsberatung ersetzt diese Seite nicht.
Sehen Sie zuerst, welcher Bankzins für Worms heute machbar ist.
Sie geben Ihre Zahlen ein. Unser System fragt bei über 550 Finanzierungspartnern an, welcher Zins für Ihren Hauskredit in Worms aktuell erreichbar ist. Das ISB-Darlehen und den Tilgungszuschuss rechnen wir im Gespräch dazu.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Praxisbeispiel Hauskredit Worms. Eine Familie kauft ein Bestandshaus für 440.000 Euro und saniert für 100.000 Euro, gerechnet mit den Zinsen von 2026.
Immobilienfinanzierung Worms heißt in diesem Beispiel drei Darlehen und ein Geschenk von 14.250 Euro. Zwei Zeilen der Tabelle erzählen die Wormser Pointe. Das Land gibt den vollen Höchstbetrag der Stufe 5. Trotzdem bleibt der Bank ein ordentlicher Anteil, den wir über den Marktvergleich in den Wettbewerb schicken.
Das Ausgangsszenario. Ein Bestandshaus der Klasse F bis H in Worms kostet 440.000 Euro
Ein Paar mit zwei Kindern kauft ein sanierungsbedürftiges Einfamilienhaus, etwa in Neuhausen oder Pfeddersheim. Das anrechenbare Einkommen liegt höchstens 10 Prozent über der Landesgrenze, als Näherung bis etwa 71.500 Euro brutto. Das zu versteuernde Einkommen bleibt unter 100.000 Euro, damit KfW 308 offensteht.
- Kaufpreis 440.000 Euro für ein Einfamilienhaus der Energieklasse F bis H, bewusst unter dem Richtwert von 610.000 Euro angesetzt.
- Kaufnebenkosten rund 10,6 Prozent, also 46.640 Euro. Grunderwerbsteuer 5,0 Prozent, Notar und Grundbuch rund 2 Prozent, dazu die übliche Maklerprovision. Alle drei Posten zählen bei der ISB zu den förderfähigen Gesamtkosten.
- Sanierung 100.000 Euro, ausgeführt binnen viereinhalb Jahren nach der KfW-308-Zusage, wahlweise auf Effizienzhaus 85 EE oder über Einzelmaßnahmen.
- Gesamtkosten 586.640 Euro. Das sind 440.000 Euro Kaufpreis plus 46.640 Euro Nebenkosten plus 100.000 Euro Sanierung.
- Eigenkapital 10 Prozent der Gesamtkosten, also 58.664 Euro.
- ISB-Darlehen Wohneigentum 190.000 Euro. Das Programm erlaubt der Familie 50 Prozent der Gesamtkosten, das wären 293.320 Euro. In Worms deckelt der Höchstbetrag der Fördermietenstufe 5 bei 190.000 Euro, er wird voll ausgeschöpft.
- KfW 308 mit 160.000 Euro, dem Höchstbetrag bei zwei Kindern.
- Bankdarlehen 177.976 Euro aus dem Vergleich von über 550 Finanzierungspartnern. Die Rechnung geht exakt auf, denn 58.664 plus 190.000 plus 160.000 plus 177.976 ergibt 586.640 Euro.
- Tilgungszuschuss 14.250 Euro geschenkt, 7,5 Prozent des ISB-Darlehens.
- Ablauf. Formblatt bei der Stadtverwaltung Worms, Förderbestätigung, Darlehensentscheidung der ISB, Bankvergleich parallel. Der Kaufvertrag ist beim Antrag jünger als zwei Monate.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
ISB-Darlehen Wohneigentum 501/503 Höchstbetrag der Fördermietenstufe 5, voll ausgeschöpft. 20 Jahre Zinsbindung, 1,55 % Tilgung. Nachrangig, wirkt bei der Bank wie Eigenkapital. Formblatt bei der Stadtverwaltung Worms. |
190.000 € | 3,70 % (20 Jahre) | ~831 € |
|
Tilgungszuschuss der ISB 7,5 % des Darlehens bei Einkommen bis 10 % über der Grenze. Wird von der Schuld abgezogen, keine Rückzahlung bei dauerhafter Selbstnutzung. |
-14.250 € geschenkt | kein Kredit | 0 € |
|
KfW 308 Jung kauft Alt Höchstbetrag bei zwei Kindern, Haus der Klasse F bis H, Sanierung binnen 4,5 Jahren. Laufzeit 30 Jahre, Zins fest für 10 Jahre. |
160.000 € | 1,00 % (30 Jahre) | ~515 € |
|
Bankdarlehen Rest von Kaufpreis, Nebenkosten und Sanierung nach den Förderbausteinen, aus über 550 Finanzierungspartnern verglichen. Der Nachrang der ISB verbessert den Beleihungsauslauf. |
177.976 € | 4,25 % (30 Jahre) | ~876 € |
| Gesamte Monatsrate für das sanierte Haus | 586.640 € Gesamtkosten, 14.250 € geschenkt | Sollzins im Mix ~3,1 % | ~2.222 € |
| Dieselbe Summe nur über die Bank zu 4,25 % | 527.976 € Bankdarlehen | ohne Förderung | ~2.597 € |
Wie sich Ihre eigene Kombination der Bausteine auswirkt, zeigt der Mischzinsrechner für die Immobilienfinanzierung. Ob Kaufen oder Mieten in Ihrem Fall rechnerisch vorn liegt, beantwortet der Mieten-oder-Kaufen-Rechner. Und weil beim Bankbaustein gern eine Bausparlösung mit höherer Provision empfohlen wird, rechnet unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung beide Varianten neutral durch.
Wir rechnen in beide Richtungen ehrlich. Der Fördermix spart gegenüber der reinen Bankfinanzierung 375 Euro im Monat, über die ersten zehn Jahre sind das mehr als 45.000 Euro. Dazu kommen 14.250 Euro Tilgungszuschuss, die bei dauerhafter Selbstnutzung niemand zurückfordert. Nicht in der Rate stecken das Bearbeitungsentgelt der ISB von 1 Prozent, hier 1.900 Euro, sowie mögliche Bereitstellungszinsen von 0,25 Prozent je Monat ab dem sechsten Monat. Die Rechnung setzt voraus, dass das anrechenbare Einkommen höchstens 10 Prozent über der Landesgrenze liegt und das zu versteuernde Einkommen unter 100.000 Euro bleibt. Ob Ihre Zahlen passen, prüfen wir vor dem ersten Antrag.
Fünf Ortsteile zeigen, wie unterschiedlich Worms wohnt.
Die Suchdaten sprechen eine klare Sprache. Gesucht wird in Worms vor allem nach Häusern in Pfeddersheim, Herrnsheim und Horchheim. Dazu kommen Neuhausen direkt an der Kernstadt und das kleine Weinsheim. Amtliche Preisangaben je Ortsteil gibt es frei nicht, deshalb ordnen wir die Lagen relativ zueinander ein.
Pfeddersheim
Die ehemals selbstständige Weinbaustadt im Westen hat einen historischen Kern mit Höfen und dahinter Wohngebiete aus mehreren Jahrzehnten. Ältere Häuser mit Sanierungsbedarf sind hier eher zu finden als in den gefragten Nordlagen, preislich liegt der Ortsteil meist unter den besten Lagen der Stadt. Genau solche Gebäude öffnen die Tür zu KfW 308.
Typische Käufer sind Familien, die Dorfcharakter mit Stadtnähe verbinden wollen.
Herrnsheim
Rund um Schloss Herrnsheim mit seinem Park liegen gewachsene Wohnstraßen, die zu den gefragtesten der Stadt gehören. Gute Häuser sind hier schnell vergeben und erreichen das obere Wormser Preisniveau. Die Förderbeträge bleiben gleich hoch, decken dann aber einen kleineren Anteil. Der Nachrang der ISB hilft hier umso mehr beim Bankzins.
Typische Käufer sind Haushalte mit mehr Budget und Blick auf die Lage.
Horchheim
Südlich der Kernstadt reihen sich ruhige Wohnstraßen und Neubaugebiete aus mehreren Jahrzehnten aneinander. Der Ortsteil gilt als familiär, mit Schulen und Vereinen vor Ort und kurzer Fahrt in die Stadt. Das Preisniveau liegt im Wormser Mittelfeld, ältere Bestandshäuser mit Energieklasse F bis H passen häufig in das Raster der Förderprogramme.
Typische Käufer sind junge Familien mit klarer Ratenobergrenze.
Neuhausen
Neuhausen schließt unmittelbar an die Innenstadt an und ist dichter bebaut als die dörflichen Ortsteile. Reihen- und Doppelhäuser bieten hier oft den günstigeren Einstieg ins Wormser Eigentum. Wer zu Fuß oder mit dem Rad zum Bahnhof will, findet kaum kürzere Wege. Pendeln nach Mainz oder Mannheim gehört für viele Bewohner zum Alltag.
Typische Käufer sind Pendlerpaare mit Budgetfokus und wenig Lust auf Autofahrten.
Weinsheim
Der kleine Ortsteil im Südwesten bleibt dörflich und ruhig, der Markt ist entsprechend überschaubar. Wer hier kaufen will, braucht Geduld, bekommt dafür aber Ortsrandlage mit Blick ins Grüne zu Preisen unterhalb der gefragten Nordlagen. Für die Förderung zählt der Zustand des Hauses, nicht die Größe des Ortsteils.
Typische Käufer sind Ruhesuchende mit Zeit für die Haussuche.
Das Umland mit Osthofen und Monsheim
Wer den Radius über die Stadtgrenze erweitert, findet im Wonnegau und im Zellertal Ortslagen mit eigenem Bahnhalt und mehr Grundstück fürs Geld. Die ISB-Programme gelten dort genauso, nur der Antrag läuft über die Kreisverwaltung Alzey-Worms. Die Einordnung der beiden wichtigsten Umlandorte steht gleich im nächsten Abschnitt.
Typische Käufer sind flexible Suchende mit Arbeitsplatz in Worms oder auf der Schiene.
Osthofen und Monsheim rechnen mit denselben Programmen, nur der Antrag läuft über den Kreis.
Rund um Worms wohnt es sich ländlicher und oft günstiger, ohne dass die Förderung kleiner wird. Zur Einordnung hilft ein Ankerwert aus dem Landesgrundstücksmarktbericht. Für Alzey, die Kreisstadt im Westen, nennt er 580.000 Euro als Richtwert für ein freistehendes Haus in guter Lage und liegt damit etwas unter dem Wormser Stadtwert von 610.000 Euro. Zwei Umlandorte stechen bei Wormser Käufern heraus.
Osthofen. Kleinstadt im Wonnegau mit eigenem Bahnhalt
Nördlich von Worms liegt Osthofen zwischen Weinbergen, mit eigenem Halt an der Bahnstrecke Richtung Mainz. Die Kleinstadt verbindet kurze Wege nach Worms mit ländlichen Grundstücken und einem gewachsenen Ortskern. Für die Finanzierung ändert sich vor allem der Antragsweg, denn zuständig ist die Kreisverwaltung Alzey-Worms. Der Höchstbetrag des ISB-Darlehens richtet sich nach der Fördermietenstufe der Gemeinde und kann vom Wormser Wert abweichen, das prüfen wir vor dem Antrag.
Monsheim. Ruhiges Zellertal mit Schiene nach Worms
Im Westen des Kreises liegt Monsheim am Rand des Zellertals, mit Bahnverbindung nach Worms und dörflichem Zuschnitt. Wer hier kauft, bekommt für dasselbe Budget meist mehr Grundstück als im Stadtgebiet und nimmt dafür längere Wege in Kauf. Auch hier gelten die ISB-Programme unverändert, samt Tilgungszuschuss und der Frist von zwei Monaten für den Kaufvertrag. Die KfW-Bausteine kennen ohnehin keinen Ortsbezug.
Endet Ihre Zinsbindung? Dann lohnt der Vergleich gerade in Worms.
Viele Wormser Finanzierungen aus den Niedrigzinsjahren laufen in den kommenden Jahren aus der Zinsbindung. Das Verlängerungsangebot der eigenen Bank ist dann nur ein Angebot von vielen, verhandelt wird mit dem ganzen Markt. Ein Forward-Darlehen sichert den heutigen Zins schon lange vor dem Ende der Bindung. Ein halber Prozentpunkt weniger spart bei 200.000 Euro Restschuld rund 1.000 Euro im Jahr. Das ISB-Darlehen 710 ist für Anschlussfinanzierungen nicht vorgesehen, der Vergleich läuft deshalb komplett über die Bankpartner.
Über 4.000 begleitete Finanzierungen. Prüfen Sie selbst, wie Kunden darüber urteilen.
Vom ersten Blick auf das Wunschhaus über das Formblatt für die Stadtverwaltung bis zur Auszahlung begleitet Sandro Wallisch jede Immobilienfinanzierung in Worms persönlich. Über 1.200 positive Bewertungen wurden von ProvenExpert erhoben und veröffentlicht. Welche davon hier angezeigt werden, entscheidet ProvenExpert, nicht wir.
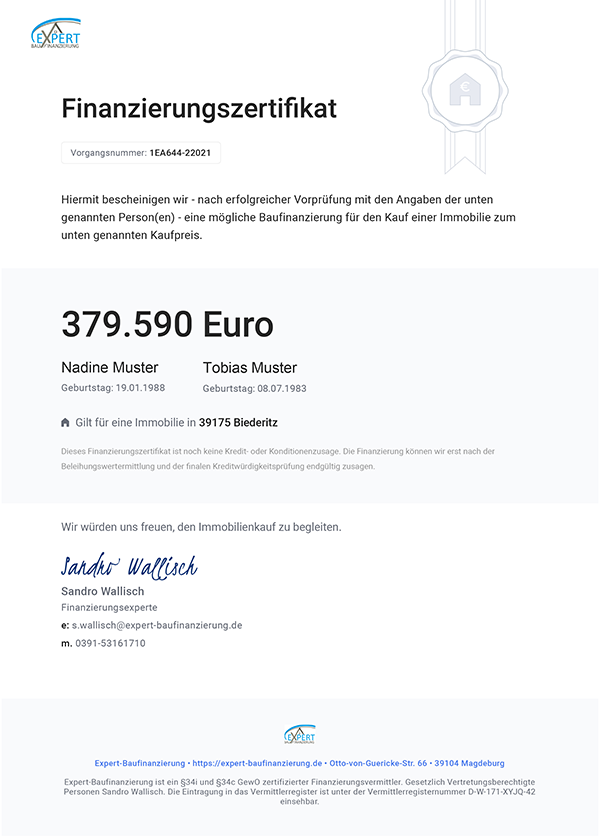
Finanzierungsbestätigung für Worms. Wer geprüft bietet, wird ernst genommen.
Gepflegte Häuser in Herrnsheim oder Horchheim sind schnell vergeben. Verkäufer und Makler wenden sich dem Interessenten zu, dessen Finanzierung bereits geprüft ist. Mit dem Zertifikat treten Sie im Bieterrennen einen Schritt nach vorn.
Sie erhalten es direkt nach dem ersten Beratungsgespräch und legen es in Worms wie im Umland vor. Kostenlos und unverbindlich.
Wie viel Haus in Worms zu Ihrem Einkommen passt, zeigt Ihnen der Budgetrechner sofort.
Nettoeinkommen und Wunschrate eintragen. Der Rechner steckt den realistischen Rahmen für Ihren Hauskredit in Worms samt Sanierungsanteil ab.
Wie schnell Sie schuldenfrei sind, zeigt der Tilgungsrechner mit Sondertilgung.
Was Ihr Hauskredit im Monat kostet, rechnen Sie im Hauskredit Rechner mit aktuellen Zinsen durch.
Lieber im Großformat rechnen? Hier gibt es den Budgetrechner als eigene Seite. Für den Sanierungsbaustein rechnet der Modernisierungskredit-Rechner die Rate vor, den schnellen Überblick zum Start gibt der Immobilienkredit-Rechner.
Ihre Finanzierungsanfrage für Worms geht direkt an uns. Kostenlos und unverbindlich.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Zwölf Fragen zur Förderung und Finanzierung in Worms beantworten wir hier.
Welche Voraussetzungen hat das ISB-Darlehen Wohneigentum in Worms?
Das ISB-Darlehen Wohneigentum 501/503 richtet sich an Selbstnutzer. Gefördert werden Häuser mit höchstens zwei Wohnungen und Eigentumswohnungen. Ihr anrechenbares Einkommen darf die Landesgrenze um höchstens 60 Prozent überschreiten, für eine Familie mit zwei Kindern reicht das als Näherung bis etwa 103.400 Euro brutto. Sie brauchen mindestens 10 Prozent der Gesamtkosten als Eigenkapital. Die Wohnfläche darf bei bis zu vier Personen 145 Quadratmeter nicht überschreiten, beim Ankauf kommen 15 Quadratmeter dazu. Der Kaufvertrag darf beim Antrag höchstens zwei Monate zurückliegen. Ein Rechtsanspruch besteht nicht, die Mittel richten sich nach der Haushaltslage des Landes.
Wie hoch ist der Zinssatz des ISB-Darlehens?
Der Zins des ISB-Darlehens Wohneigentum liegt bei 3,70 Prozent für 20 Jahre Zinsbindung und bei 3,80 Prozent für 30 Jahre, gültig ab dem 25.08.2026. Das Land verbilligt die erste Zinsbindung um einen Prozentpunkt. Getilgt wird mit 1,55 Prozent im Jahr, Sondertilgungen sind bis 10 Prozent je Kalenderjahr möglich. Maßgebend ist der Zins an dem Tag, an dem der vollständige Antrag eingeht. Bei Einkommen bis 10 Prozent über der Grenze kommt ein Tilgungszuschuss von 7,5 Prozent dazu, den Sie nicht zurückzahlen. Das ISB-Darlehen 710 kostet 4,90 Prozent und liegt damit über einem guten Bankzins. Sein Wert ist der Nachrang im Grundbuch, nicht der Zins.
Gibt es einen ISB-Darlehen-Rechner?
Einen amtlichen Rechner stellt die ISB für das Programm nicht bereit. Die Rechnung ist aber überschaubar. Zins von 3,70 Prozent plus Tilgung von 1,55 Prozent ergeben 5,25 Prozent der Darlehenssumme im Jahr, in Worms auf bis zu 190.000 Euro. Auf dieser Seite rechnen der Budgetrechner und die Anfragestrecke mit Ihren eigenen Zahlen. Den vollständigen Fördermix samt Tilgungszuschuss stellen wir Ihnen im Gespräch als Rechnung auf. So sehen Sie Rate, Restschuld und den geschenkten Anteil nebeneinander.
Was unterscheidet das ISB-Darlehen 501 vom ISB-Darlehen 710?
Das ISB-Darlehen Wohneigentum 501/503 ist die soziale Förderung. Es kostet 3,70 Prozent, reicht in Worms bis 190.000 Euro und bringt bis zu 7,5 Prozent Tilgungszuschuss. Dafür gelten eine Einkommensgrenze und eine Wohnflächengrenze, der Antrag läuft über die Stadtverwaltung Worms. Das ISB-Darlehen Wohneigentum Universell 710 kennt keine Einkommensgrenze und keine Wohnflächengrenze. Es reicht bis 100.000 Euro, kostet 4,90 Prozent und wird direkt online bei der ISB beantragt. Es funktioniert nur zusammen mit einer finanzierenden Bank. Am selben Haus lassen sich beide Programme nicht kombinieren. Wir prüfen deshalb zuerst, ob Sie unter die Grenze des 501 passen, denn dort ist die Förderung deutlich wertvoller.
Wie läuft der Antrag über die Stadtverwaltung Worms?
Der Antrag geht per Formblatt an die Stadtverwaltung Worms, bei Käufen im Umland an die zuständige Kreisverwaltung. Dort wird die Förderbestätigung ausgestellt. Erst danach entscheidet die ISB über das Darlehen. Rechnen Sie für beide Stufen Zeit ein und reichen Sie die Unterlagen vollständig ein, das beschleunigt die Bearbeitung spürbar. Beim Ankauf darf der Kaufvertrag höchstens zwei Monate alt sein, wenn der Antrag eingeht. Wir bereiten das Formblatt mit Ihnen so vor, dass diese Frist hält.
Was ist der Unterschied zwischen dem Tilgungszuschuss bei KfW und ISB?
Bei der ISB ist der Tilgungszuschuss ein Geschenk auf das Darlehen 501/503. Er beträgt 7,5 Prozent bei Einkommen bis 10 Prozent über der Grenze und 5 Prozent bis 60 Prozent darüber, im Wormser Beispiel 14.250 Euro. Beim Neubau kommen nach der Verwaltungsvorschrift 2,5 Prozentpunkte bei Erfüllung des GEG-Neubaustandards in der Fassung vom 01.01.2023 dazu. Bei der KfW gehört der Tilgungszuschuss zum Sanierungskredit 261 und hängt von der erreichten Effizienzstufe ab. KfW 308 hat keinen Tilgungszuschuss, dafür den niedrigen Zins von 1,00 Prozent. Einen Zinsabschlag auf das Förderdarlehen gibt es in keinem der Programme. Der Zins der KfW 261 hängt an der Laufzeit, nicht am Effizienzstandard.
Wie setzt sich die Finanzierung im Wormser Beispiel zusammen?
Aus drei Bausteinen. Das ISB-Darlehen über 190.000 Euro kostet 3,70 Prozent Zins bei 1,55 Prozent Tilgung. KfW 308 über 160.000 Euro läuft über 30 Jahre zu 1,00 Prozent. Das Bankdarlehen über 177.976 Euro kostet 4,25 Prozent als Volltilger über 30 Jahre. Zusammen sind das 527.976 Euro für Kauf und Sanierung eines Bestandshauses mit 440.000 Euro Kaufpreis. Liefe dieselbe Summe komplett über die Bank, wären es 4,25 Prozent auf den vollen Betrag. Der Fördermix trägt 350.000 Euro zu 3,70 und 1,00 Prozent und bringt zusätzlich 14.250 Euro Tilgungszuschuss.
Welche Einkommensgrenze gilt für das ISB-Darlehen in Worms?
Für zwei Erwachsene mit zwei Kindern liegt die Grundgrenze bei 44.700 Euro anrechenbarem Jahreseinkommen. Anrechenbar heißt nach den Regeln des Wohnraumförderrechts, nicht brutto. Vom Brutto gehen pauschale Abzüge von bis zu 30 Prozent ab. Als Näherung passt eine solche Familie mit bis zu etwa 71.500 Euro brutto unter die Stufe mit dem vollen Tilgungszuschuss von 7,5 Prozent. Bis etwa 103.400 Euro brutto bleibt das Darlehen möglich, dann mit 5 Prozent Zuschuss. Wir rechnen Ihr Einkommen vor dem Antrag nach diesen Regeln durch. Wer darüber liegt, hat mit dem ISB-Darlehen 710 einen Baustein ganz ohne Einkommensgrenze.
Wie viel Eigenkapital brauche ich für den Hauskauf in Worms?
Die ISB verlangt mindestens 10 Prozent der Gesamtkosten als Eigenkapital, im Beispiel dieser Seite 58.664 Euro. Es zählen Geldmittel, ein bereits bezahltes Baugrundstück und bezahlte Rechnungen. Eigene Arbeitsleistung zählt nicht. Zu den Gesamtkosten gehören in Rheinland-Pfalz ausdrücklich auch Notar, Grunderwerbsteuer und Makler. Die Nebenkosten von rund 10,6 Prozent sind damit förderfähig, zugleich zählt Ihr dafür angespartes Geld als Eigenkapital. Fehlt ein Teil, kann ein Darlehen im Rang nach dem ISB-Darlehen das Eigenkapital ersetzen. Genau diesen Aufbau rechnen wir mit Ihnen durch.
Gilt die ISB-Förderung auch im Umland, etwa in Osthofen oder Monsheim?
Ja, beide ISB-Programme gelten in ganz Rheinland-Pfalz, also auch in Osthofen, Monsheim und den übrigen Gemeinden rund um Worms. Der Antrag geht dann an die Kreisverwaltung Alzey-Worms statt an die Stadtverwaltung. Der Höchstbetrag des Darlehens hängt an der Fördermietenstufe der jeweiligen Gemeinde und kann vom Wormser Wert von 190.000 Euro abweichen. Das prüfen wir vor dem Antrag. Die Frist von zwei Monaten für den Kaufvertrag gilt überall gleich. Auch die KfW-Programme kennen keinen Ortsbezug innerhalb des Landes.
Was kostet mich Ihre Beratung?
Beratung, Konditionsvergleich, Ihr Finanzierungskonzept samt Förderprüfung und die Begleitung bis zur Auszahlung sind für Sie kostenfrei. Unsere Vergütung erhalten wir von der finanzierenden Bank. Für die Erstellung des ISB-Antrags fällt ein Honorar an, dessen Höhe wir vorher offen mit Ihnen besprechen, denn die ISB vergütet Vermittler nicht. Sie wissen damit vor dem ersten Handgriff, was auf Sie zukommt.
Rundum-Begleitung in Worms. Wer steuert ISB, KfW und Bankvergleich?
Bei uns führt ein fester Ansprechpartner alle Fäden zusammen, vom ersten Blick auf das Wunschhaus in Herrnsheim oder Pfeddersheim bis zur Auszahlung. Wir rechnen Ihr Einkommen gegen die Landesgrenze, bereiten das Formblatt für die Stadtverwaltung Worms vor und takten den Notartermin so, dass die Frist von zwei Monaten hält. Danach sichern wir die KfW-Zusagen in der richtigen Reihenfolge und vergleichen für den Bankanteil über 550 Finanzierungspartner. Offen gesagt bieten Vertriebe Förderbausteine selten von selbst an, weil daran kaum etwas verdient wird. Wir bauen die Finanzierung deshalb andersherum auf. Erst die Förderung, dann die Bank.
Bei welcher Bank bekomme ich in Worms die besten Zinsen?
Das wechselt wöchentlich, deshalb ist die ehrliche Antwort immer die gleiche, nämlich vergleichen statt raten. Je nach Eigenkapital, Energieklasse und Haustyp liegt mal die eine, mal die andere Bank vorn. Wir vergleichen für Ihr Haus in Worms über 550 Finanzierungspartner mit Ihren echten Daten und legen Ihnen das Ergebnis als Liste vor. Wichtiger als der beste Bankzins ist der Mischzins über alle Bausteine. Das ISB-Darlehen Wohneigentum und die KfW-Programme senken ihn stärker, als es ein Bankwechsel je könnte. Genau diese Kombination stellen wir für Worms zusammen.
Mit welchem Zins muss ich in Worms rechnen?
Eine belastbare Zahl bekommen Sie von uns am selben Tag, alles andere wäre geraten. Der Zins hängt an Beleihungsauslauf, Zinsbindung, Ihrer finanziellen Situation und am Haus selbst, deshalb ist jede pauschale Zahl im Internet mit Vorsicht zu genießen. Rechnen Sie lieber mit dem Mischzins über alle Bausteine. Mit KfW und dem ISB-Darlehen Wohneigentum liegen unsere Kunden regelmäßig ein bis zwei Prozentpunkte darunter. Bei 300.000 Euro Darlehen zählt jeder Prozentpunkt über die ganze Zinsbindung. Für Worms holen wir die tagesaktuellen Sätze aus über 550 Finanzierungspartnern.
Wie viel muss ich verdienen für 300.000 Euro Kredit?
Rund 3.900 Euro Haushaltsnetto, wenn Sie klassisch über die Bank finanzieren. Gerechnet wird mit 4,25 Prozent Zins und 2 Prozent Tilgung, und mehr als 40 Prozent vom Netto sollte die Belastung nicht ausmachen. Mit dem Fördermix und 2,5 Prozent Mischzins reichen rund 2.800 Euro Haushaltsnetto. Wir rechnen Ihre echte Haushaltsrechnung für Worms kostenlos durch und nennen Ihnen eine Zahl, mit der Sie beim Makler auftreten können.
Reichen 3.000 Euro netto für ein Haus in Worms?
In vielen Fällen ja. Aus 3.000 Euro netto ergibt sich ein tragbares Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem Fördermix aus KfW und dem ISB-Darlehen Wohneigentum, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. Gemessen am Richtwert von 610.000 Euro für ein freistehendes Haus in guter Lage zeigt das, warum in Worms das Reihenhaus oder das sanierungsbedürftige Haus die Rechengrundlage ist. Hinzu kommen die Kaufnebenkosten, die aus Eigenkapital kommen sollten.
Ist der Immobilienpreis in Worms noch angemessen?
Der Landesgrundstücksmarktbericht Rheinland-Pfalz nennt für Worms einen Richtwert von 610.000 Euro, gültig für ein freistehendes Einfamilienhaus in guter Lage zum Stichtag 01.01.2024. Sanierungsbedürftige Häuser der Energieklassen F bis H wechseln spürbar darunter den Besitzer, und genau diese Häuser öffnen die Tür zu KfW 308. Den Preis allein sollten Sie nie bewerten. Erst Kaufpreis, Sanierungskosten und Förderung ergeben ein Bild, und genau das rechnen wir für Worms durch.
Ihre Frage fehlt? Im kostenlosen Erstgespräch beantworten wir sie und stellen gleich Ihr persönliches Förderpaket für Worms zusammen.
Jetzt kostenloses Erstgespräch sichernRund um Worms rechnen wir Förderung und Bankzins genauso zusammen.
Preise, ISB-Förderung und Beispielrechnungen für die Nachbarstädte. Alle 16 Städte der Serie stehen in der Übersicht Hauskredit Rheinland-Pfalz.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der Investitions- und Strukturbank Rheinland-Pfalz, des Landes Rheinland-Pfalz und der KfW. Die Belege und Pflichtangaben der Programme finden Sie hier.
Quellen und Pflichtangaben im Detail
ISB-Darlehen Wohneigentum 501/503 nach dem Tableau ISB-Darlehen 2026 für selbst genutzten Wohnraum (gültig ab 01.01.2026), der VV Wohneigentum vom 02.04.2020 in der Fassung ab 01.10.2025 und der Konditionenseite der ISB, Zinssatz 3,70 Prozent bei 20 Jahren und 3,80 Prozent bei 30 Jahren Zinsbindung, gültig ab 25.08.2026, am 20.09.2026 geprüft. Grunddarlehen bis 30 Prozent der Gesamtkosten, Zusatzdarlehen von je 5 Prozent je Kind, für den Ankauf und für eine bauliche Maßnahme ab 10.000 Euro. Zu den Gesamtkosten zählen beim Ankauf der Kaufpreis und die Erwerbsnebenkosten einschließlich Notar, Grunderwerbsteuer und Makler (VV Nr. 5.3), bei baulichen Maßnahmen zusätzlich die Baukosten. Höchstbetrag nach der Fördermietenstufe des Ortes, für Worms Stufe 5 mit bis zu 190.000 Euro nach der Anlage zur VV Soziale Mietwohnraumförderung in der Fassung ab 01.10.2025, ab dem dritten Kind erhöht. Tilgung 1,55 Prozent, Sondertilgung bis 10 Prozent je Kalenderjahr. Tilgungszuschuss nach der VV Tilgungszuschüsse (gültig ab 01.01.2025) 7,5 Prozent bei Einkommen bis 10 Prozent über der Grenze, 5 Prozent bis 60 Prozent darüber, beim Neubau zusätzlich 2,5 Prozentpunkte bei Erfüllung des GEG-Neubaustandards (Fassung 01.01.2023), anteilige Rückforderung bei Ende der Zweckbestimmung vor Ablauf von zehn Jahren. Bearbeitungsentgelt einmalig 1 Prozent, mindestens 250 Euro, Bereitstellungszinsen 0,25 Prozent je Monat ab dem sechsten Monat beim Kauf. Nachrangige Grundschuld genügt. Eigenkapital mindestens 10 Prozent der Gesamtkosten, ersetzbar durch ein Darlehen im Rang nach dem ISB-Darlehen (VV Nr. 8.2). Einkommensgrenzen nach § 14 LWoFG als anrechenbares Einkommen, Grundwerte ab 01.01.2026 nach der Bekanntmachung des Ministeriums der Finanzen vom 12.12.2025, für zwei Erwachsene mit zwei Kindern 44.700 Euro, förderfähig bis 60 Prozent über der Grenze. Wohnflächengrenze 145 Quadratmeter bis vier Personen, beim Ankauf plus 15 Quadratmeter. Antrag per Formblatt bei der Stadt- oder Kreisverwaltung am Ort der Immobilie, beim Ankauf darf der Kaufvertrag höchstens zwei Monate zurückliegen. Kein Rechtsanspruch, Förderung nach Haushaltslage (VV Nr. 1.2). Rechtsgrundlage ist das LWoFG vom 22.11.2013.
ISB-Darlehen Wohneigentum Universell 710 nach der Richtlinie mit Stand 22.01.2026, dem Tableau gültig ab 12.01.2026 und der Konditionenseite der ISB mit Zinssatz gültig ab 25.08.2026. 25.000 bis 100.000 Euro, keine Einkommensgrenze, keine Wohnflächengrenze, Zins 4,90 Prozent bei 20 Jahren Zinsbindung, gültig ab 25.08.2026, Tilgung 1,55 Prozent nach der Programmseite der ISB, ab dem vollendeten 55. Lebensjahr 4 Prozent. Verwaltungsgebühr 1 Prozent, mindestens 250 Euro, Auszahlung 99 Prozent. Mindestens ein mitfinanzierendes Kreditinstitut muss eingebunden sein. 10 Prozent Eigenkapital oder Ersatzdarlehen, unbefristetes Arbeitsverhältnis seit mindestens sechs Monaten, Kaufvertrag höchstens zwei Monate alt, keine Umschuldungen und keine Anschlussfinanzierungen. Antrag online bei der ISB. Kombination mit der sozialen Wohnraumförderung am selben Haus ausgeschlossen, Kombination mit KfW-Programmen möglich.
KfW 308 Jung kauft Alt nach dem Merkblatt 308 in der Fassung 08/2026 und der Produktseite der KfW. Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Kreditbetrag 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern, 180.000 Euro ab drei Kindern, zu versteuerndes Haushaltseinkommen bis 90.000 Euro bei einem Kind plus 10.000 Euro je weiteres Kind. Gefördert wird der Kauf eines bestehenden Wohngebäudes oder einer bestehenden Eigentumswohnung der Energieklassen F, G oder H zur Selbstnutzung durch Haushalte mit mindestens einem Kind unter 18 Jahren. Sanierung binnen 4,5 Jahren nach Zusage auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Der Zins ist zehn Jahre gebunden. Danach unterbreitet die KfW ein Anschlussangebot zu den dann geltenden Zinssätzen.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kredit bis 150.000 Euro je Wohneinheit für die Sanierung zum Effizienzhaus. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung, gerechnet auf den Bruttobetrag. Der Tilgungszuschuss richtet sich nach der erreichten Effizienzstufe und verkürzt die Laufzeit, die Rate bleibt gleich. Er beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Worst Performing Building heißt Energieklasse H nach einem höchstens ein Jahr alten Bedarfsausweis oder ein Endenergiebedarf ab 300 Kilowattstunden je Quadratmeter und Jahr. KfW 458 nach dem Merkblatt 458 in der Fassung 07/2026, gültig ab 21.07.2026. Zuschuss für den Heizungstausch von bis zu 46 Prozent aus 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus, mit Einkommensbonus höchstens 70 Prozent, bis 30.000 Euro zu versteuerndem Einkommen und mit Kind bis 40.000 Euro höchstens 80 Prozent. Eine Wärmepumpe für 22.000 Euro bringt bei 46 Prozent also 10.120 Euro. KfW 261 und KfW 458 schließen sich aus, mit einer Sperre von drei Jahren in beide Richtungen. Dasselbe gilt für BAFA-Einzelmaßnahmen neben KfW 261. Für Modernisierungen nennt die ISB zusätzlich das ISB-Darlehen Modernisierung 505 mit bis zu 25 Prozent Tilgungszuschuss nach der VV Modernisierung in der Fassung ab 01.10.2025. Alle KfW-Angaben nach kfw.de, geprüft am 18.09.2026.
Marktzahlen nach dem Landesgrundstücksmarktbericht Rheinland-Pfalz 2025 des Oberen Gutachterausschusses. Die genannten Werte für Worms (610.000 Euro, Bodenwert 380 Euro je Quadratmeter), Mainz, Frankenthal (Pfalz), Ludwigshafen am Rhein und Alzey sind normierte Richtwerte für ein freistehendes Einfamilienhaus mit 145 Quadratmetern Wohnfläche auf 500 Quadratmetern Grundstück in guter Lage, Stichtag 01.01.2024. Sie sind keine Durchschnittspreise aller Verkäufe. Grunderwerbsteuer Rheinland-Pfalz 5,0 Prozent nach fm.rlp.de.
Alle ISB-Angaben auf isb.rlp.de und alle KfW-Angaben auf kfw.de wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Fachlich verantwortlich ist Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, Immobiliardarlehensvermittler mit Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung, seit 2002 in der Finanzbranche. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Hauskredit Worms beginnt mit der Förderbestätigung aus dem Rathaus, nicht mit der Bank.
Wir prüfen Ihr Wunschhaus in Pfeddersheim, Herrnsheim, Horchheim, Neuhausen oder Weinsheim und jeden Kauf im Umland von Osthofen bis Monsheim. Wir sichern das ISB-Darlehen samt Tilgungszuschuss und die passenden KfW-Bausteine in der richtigen Reihenfolge und vergleichen für den Bankanteil über 550 Finanzierungspartner. Beratung und Vergleich sind kostenlos, das Honorar für den ISB-Antrag besprechen wir vorher offen.
Ihr Ansprechpartner ist Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung mit über 4.000 begleiteten Finanzierungen, Immobiliardarlehensvermittler nach Paragraf 34i der Gewerbeordnung, seit 2002 in der Finanzbranche. Unser Büro ist in Magdeburg, beraten wird telefonisch und online in ganz Rheinland-Pfalz.