
 Ihr Berater Sandro Wallisch, Spezialist für Parchim und ganz Mecklenburg-Vorpommern
Immobilienfinanzierung Parchim. Sie kaufen günstig und sanieren mit einem zinslosen Darlehen vom Land.
In der Kreisstadt an der Elde kostet ein Bestandshaus im Schnitt rund 1.800 Euro pro Quadratmeter, so wenig wie an kaum einem anderen Ort zwischen Ostsee und Seenplatte. Das Modernisierungsdarlehen des Landesförderinstituts finanziert die Sanierung ohne Zinsen und erlässt danach 25 Prozent der Summe. Die Beispielfamilie dieser Seite bekommt für Kauf und Komplettsanierung 30.580 Euro geschenkt.
Ihre Rate für Parchim mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Parchim möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen das zinslose LFI-Modernisierungsdarlehen und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Parchim. Familie mit 2 Kindern kauft ein Bestandshaus für 180.000 Euro, saniert für 123.000 Euro, finanziert alles zusammen zu etwa 1,3 Prozent Mischzins und bekommt 30.580 Euro geschenkt.
Eine Familie mit zwei Kindern erwirbt in Parchim ein Einfamilienhaus mit 100 Quadratmetern, Energieklasse G, Baujahr deutlich älter als zehn Jahre, für 180.000 Euro. Das Eigenkapital von 33.000 Euro reicht für die Nebenkosten von rund 11,6 Prozent, also etwa 20.900 Euro, und schießt 12.100 Euro in den Kaufpreis ein. KfW 308 Jung kauft Alt deckt mit 150.000 Euro zu 1,00 Prozent den Löwenanteil des Kaufs. Die Familie ruft damit bewusst weniger ab als die 160.000 Euro, die ihr bei zwei Kindern zustehen, denn die Bank soll über alle Bausteine mindestens 50.000 Euro finanzieren. Für den Kaufrest bleiben 17.900 Euro zu 4,25 Prozent. Die Sanierung über 123.000 Euro verteilt sich auf drei Töpfe. Das Modernisierungsdarlehen des Landesförderinstituts M-V übernimmt 80.000 Euro der baulichen und energetischen Arbeiten zinslos bei 3 Prozent Tilgung, nach Fertigstellung werden 25 Prozent, also 20.000 Euro, erlassen. Die Wärmepumpe zu 23.000 Euro ersetzt eine über 20 Jahre alte Gasheizung. Dafür überweist KfW 458 einen Zuschuss von 10.580 Euro. Der Rest von 32.420 Euro läuft als Bankbaustein. Der Mischzins liegt bei etwa 1,3 Prozent, geschenkt werden 30.580 Euro, und der Nullzins spart über die Laufzeit weitere gut 20.000 Euro. Bezahlbarer wird Immobilienfinanzierung Parchim nicht.
Bei der Immobilienfinanzierung in Parchim treffen Eldestadt-Preise auf das stärkste Förderpaket des Landes.
Parchim wird gern unterschätzt. Die Kreisstadt des Landkreises Ludwigslust-Parchim liegt eine halbe Autostunde von Schwerin entfernt, der Anschluss an die A24 bringt Hamburg und Berlin in Reichweite, und die Elde zieht sich mitten durch die historische Altstadt. Bezahlt wird hier trotzdem wie in der Provinz, denn ältere Einfamilienhäuser stehen um 1.800 Euro pro Quadratmeter im Angebot, häufig mit Energieausweis F bis H. Genau diese Häuser sind die Rohdiamanten der Landesförderung.
Beim Hauskredit in Parchim beginnen wir deshalb nicht bei der Bank, sondern bei den Fördertöpfen. Zuerst sichern wir KfW 308 für den Kaufpreis, dann das zinslose Modernisierungsdarlehen des Landesförderinstituts M-V samt seinem Erlass von einem Viertel, danach den Heizungszuschuss der KfW 458. Was übrig bleibt, und das ist in Parchim erstaunlich wenig, vergleichen wir über 550 Finanzierungspartner. Auch wer bereits ein Haus an der Elde abbezahlt und dessen Zinsbindung ausläuft, bekommt von uns denselben Marktvergleich für die Anschlussfinanzierung.
Diese sechs Zahlen machen den Hauskauf in Parchim so besonders.
Welche Fragen klärt diese Seite zum Hauskauf in Parchim?
- Hauspreise 2026 von der Altstadt bis Dargelütz.
- KfW 308, LFI-Darlehen und KfW 458 im Zusammenspiel.
- Das Landesdarlehen saniert zum Nulltarif und erlässt 25 Prozent.
- Warum der Antrag in Schwerin vor jedem Handwerker kommt.
- Ein Praxisbeispiel über 180.000 Euro Kaufpreis und 123.000 Euro Sanierung.
- Die Frist 31.12.2026 und ihre Folgen für den Zeitplan.
- Altstadt, Weststadt, Ost, Kiefernwald und Dargelütz im Überblick.
- Der Budgetrechner steckt Ihren Rahmen für den Hauskredit in Parchim ab.
- Zwölf Antworten zum Immobilienkredit in Parchim.
Nirgends in dieser Serie kauft man günstiger als in Parchim, wie die Hauspreise 2026 zeigen.
Etwa 1.800 Euro pro Quadratmeter zahlt, wer in Parchim ein Bestandshaus kauft, und damit unterbietet die Eldestadt jede andere Stadt, die wir in Mecklenburg-Vorpommern betrachten. Ein solides Einfamilienhaus mit 100 Quadratmetern gibt es hier für 180.000 Euro, in Rostock kostet dieselbe Wohnfläche gut das Doppelte. Der typische Parchimer Bestand ist Jahrzehnte alt, energetisch aus der Zeit gefallen und trägt Energieklasse F bis H, was für die Förderlandschaft kein Hindernis ist, sondern die Zugangsvoraussetzung. Für die Immobilienfinanzierung in Parchim heißt das, dass Kaufpreis und Sanierung zusammen dort landen, wo andernorts allein der Kaufpreis beginnt.
Und so sieht die Parchimer Rechnung aus. 180.000 Euro Kaufpreis plus 123.000 Euro Sanierung ergeben ein rundum erneuertes Eigenheim für gut 300.000 Euro Projektkosten. Weil das Landesförderinstitut 80.000 Euro davon zinslos stellt, davon 20.000 Euro erlässt und die KfW die Wärmepumpe mit 10.580 Euro bezuschusst, bleibt ein Mischzins von etwa 1,3 Prozent. Wer die Anzeigen für sanierte Häuser daneben legt, erkennt schnell, dass der unsanierte Altbau mit Förderung die klügere Adresse ist.
Beim Immobilienkredit in Parchim bleibt nach drei Fördertöpfen nur ein kleiner Bankrest übrig.
Ein eigenes Kaufdarlehen legt Mecklenburg-Vorpommern nicht auf, dafür einen Sanierungsbaustein, der bundesweit seinesgleichen sucht. Das Modernisierungsdarlehen des Landesförderinstituts läuft komplett ohne Zinsen, und ein Viertel der ausgezahlten Summe verschwindet nach Fertigstellung aus der Schuld. Dass Ihnen dieser Baustein bislang nie angeboten wurde, hat einen einfachen Grund, denn an Förderkrediten verdienen Banken und viele Vermittler fast nichts, entsprechend selten tauchen sie in Angeboten auf. Das ist kein Vorwurf, nur ein Anreizproblem, aus dem wir die umgekehrte Reihenfolge ableiten. Bei uns stehen die Fördertöpfe am Anfang, die Bank bekommt den Rest, und der ist in Parchim so klein wie nirgendwo sonst.
KfW 308 stemmt in Parchim fast den ganzen Kaufpreis
Jung kauft Alt steht ausschließlich Familien mit mindestens einem Kind unter 18 Jahren offen und fördert allein den Erwerb. Mit einem Kind gibt es 140.000 Euro bei zu versteuerndem Einkommen bis 90.000 Euro, mit zwei Kindern 160.000 Euro bis 100.000 Euro, ab drei Kindern 180.000 Euro bis 110.000 Euro. Bedingung ist ein Haus der Energieklassen F, G oder H, das binnen 4,5 Jahren saniert wird, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassaden- und Dachdämmung. In Parchim entfaltet das Programm seine volle Wucht. Die Beispielfamilie ruft 150.000 Euro ab und deckt damit über 80 Prozent des Kaufpreises, das volle Limit lässt sie bewusst liegen, weil die Bank über alle Bausteine mindestens 50.000 Euro finanzieren soll. Beantragt wird vor dem Notartermin.
Die Sanierung übernimmt das Land, nicht die Bank
Von den 100.000 Euro für Dach, Fenster, Dämmung und weitere bauliche Maßnahmen finanziert das Landesförderinstitut M-V 80 Prozent als zinsloses Darlehen, also 80.000 Euro. Die Monatsrate besteht ausschließlich aus Tilgung. Als Bundesalternative existiert die KfW 261, sie verlangt jedoch laufende Zinsen und kann mit Nullzins plus 25 Prozent Erlass nicht mithalten. Da KfW 261 außerdem den Heizungszuschuss der KfW 458 für dasselbe Haus ausschließt, fällt die Wahl eindeutig aus. Der Landesbaustein trägt die Sanierung, die KfW 261 bleibt Reserve für Sonderfälle.
Die Wärmepumpe zahlt die KfW fast zur Hälfte
Für die neue Wärmepumpe zu 23.000 Euro überweist die Heizungsförderung KfW 458 einen Zuschuss von 10.580 Euro, gebildet aus 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus. Bei geringem zu versteuerndem Einkommen kann ein weiterer Bonus hinzukommen. Wichtig sind zwei Spielregeln. Zuerst kommt der Vertrag mit dem Heizungsbetrieb mit aufschiebender oder auflösender Bedingung, dann der Antrag. Die Heizungskosten dürfen nicht zusätzlich in die Bemessung des LFI-Darlehens wandern. Der verbleibende Sanierungsrest von 32.420 Euro läuft als Bankbaustein aus dem Vergleich von über 550 Finanzierungspartner.
Das Modernisierungsdarlehen aus Schwerin macht die Sanierung zum Nulltarif.
Was das Landesförderinstitut M-V anbietet, gibt es in dieser Form in keinem anderen Bundesland. Bis zu 155.630 Euro je Wohnung, höchstens 1.950 Euro pro Quadratmeter Wohnfläche und maximal 80 Prozent der zuwendungsfähigen Ausgaben fließen als Darlehen, das bis zur vollständigen Rückzahlung keinen Zins kostet. Der Katalog der förderfähigen Arbeiten ist breit und reicht von Dämmung, Fenstern und Dach über Barriereabbau und Einbruchschutz bis zu Smart-Home-Technik und der Ladestation fürs Elektroauto. Ausgezahlt wird in zwei Raten nach Baufortschritt, die Tilgung von 3 Prozent beginnt im Halbjahr nach der Vollauszahlung.
Jeder Euro Ihrer Rate geht in die Tilgung
Die Monatsrate für das 80.000-Euro-Darlehen fließt vollständig in die Rückzahlung, kein Cent versickert in Zinsen. Als Bankdarlehen zu 4,25 Prozent würde derselbe Betrag dagegen im Laufe der Jahre über 20.000 Euro Zinsen anhäufen. Diesen Vorteil weist keine Förderbroschüre als Zuschuss aus, auf dem Konto der Familie wirkt er trotzdem. Gerade in Parchim, wo die Gesamtrate ohnehin niedrig ausfällt, verwandelt der Nullzins die Sanierung von der Belastung in einen Vermögensbaustein.
Ein Viertel des Darlehens müssen Sie nie zurückzahlen
Mit geprüftem Verwendungsnachweis nach Abschluss der Arbeiten streicht das Land 25 Prozent des ausgezahlten Betrags. Aus 80.000 Euro Schuld werden im Parchimer Beispiel 60.000 Euro, der Erlass von 20.000 Euro ist der dickste Brocken im Geschenkpaket von insgesamt 30.580 Euro. Die Gegenleistungen sind überschaubar. Das Haus muss älter als zehn Jahre sein, 15 Jahre selbst bewohnt werden, und der Haushalt muss zum begünstigten Personenkreis der Einkommensgrenzenverordnung gehören.
Warum die Einkommensgrenze anders zu lesen ist, als viele denken
81.600 Euro lautet die Grenze für zwei Erwachsene mit zwei Kindern, 12.300 Euro kommen je weiterer Person hinzu, bei Kindern 13.800 Euro. Entscheidend ist, dass hier das anrechenbare Jahreseinkommen nach den Abzügen des Wohnraumförderungsgesetzes zählt und nicht das Brutto. Nach Werbungskosten und Pauschalabschlägen dürfen Haushalte brutto deutlich mehr verdienen, als die nackte Zahl vermuten lässt. Ein pauschales Bruttoversprechen geben wir bewusst nicht ab, stattdessen rechnen wir Ihre Zahlen vor dem ersten Antrag verbindlich durch.
Der Antrag muss vor dem Handwerker in Schwerin liegen, sonst platzen 100.000 Euro.
Beim Modernisierungsdarlehen gibt es kein Hausbankverfahren, der Antrag landet direkt beim Landesförderinstitut M-V in Schwerin und muss dort eingegangen sein, bevor das Vorhaben startet. Käufer können aufatmen, denn die Unterschrift unter den notariellen Kaufvertrag ist unschädlich. Gefährlich wird allein der verfrühte Baustart, denn wer vor der Bewilligung einen Modernisierungsauftrag vergibt, verliert das zinslose Darlehen von 80.000 Euro samt dem Erlass von 20.000 Euro ohne Ausnahme. Parallel verlangt KfW 308 den Antrag vor dem Notartermin. Bei KfW 458 kommt zuerst der Vertrag mit dem Heizungsbetrieb mit aufschiebender oder auflösender Bedingung, dann der Antrag. Wir sortieren diese drei Fristen zu einem einzigen Fahrplan und geben jeden Startschuss erst, wenn die zugehörige Zusage vorliegt.
Ebenso wichtig ist die Sicherheit im Grundbuch. Ausgezahlt wird das Landesdarlehen erst, wenn es an rangbereiter Stelle eingetragen und dieser Nachweis erbracht ist. Die Rangordnung zwischen Land und finanzierender Bank muss deshalb vorab feststehen, zeitliche Ausnahmen bleiben der Entscheidung der Bewilligungsbehörde vorbehalten. Diese Abstimmung koordinieren wir für Ihr Parchimer Vorhaben, damit die Tranchen pünktlich beim Handwerksbetrieb ankommen.
Der Zinsvergleich für Parchim ist in einer halben Minute gestartet.
Tragen Sie Ihre Eckdaten ein, und unser System prüft bei über 550 Finanzierungspartner, welche Konditionen für Ihren Hauskredit in Parchim gerade drin sind.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
In Parchim kauft die Beispielfamilie für 180.000 Euro und modernisiert für 123.000 Euro, gerechnet mit den Konditionen aus 2026.
Diese Rechnung zeigt, warum die Eldestadt das dankbarste Pflaster für Förderkäufer ist. Vier Kreditbausteine, ein Direktzuschuss und ein Erlass vom Land ergeben eine Gesamtrate von rund 929 Euro.
Gerechnet wird mit einem Einfamilienhaus in Parchim, Energieklasse G und 180.000 Euro Kaufpreis
Eine Familie mit zwei Kindern findet in der Weststadt oder in Kiefernwald ein Einfamilienhaus mit 100 Quadratmetern, Energieklasse G und einem Alter von deutlich mehr als zehn Jahren. Für KfW 308 gilt bei zwei Kindern die Grenze von 100.000 Euro zu versteuerndem Einkommen, für das LFI-Darlehen die anrechenbare Grenze von 81.600 Euro nach den Abzügen des Wohnraumförderungsgesetzes. Beides klären wir vor jedem Antrag. Die geplanten Arbeiten erfüllen zugleich die Sanierungsauflage aus KfW 308, wahlweise als Effizienzhaus 85 EE oder über Einzelmaßnahmen nach BEG EM.
- Kaufpreis 180.000 Euro. Das entspricht dem Parchimer Schnitt von rund 1.800 Euro pro Quadratmeter, Energieklasse G qualifiziert für beide Förderwege.
- Kaufnebenkosten rund 11,6 Prozent, also etwa 20.900 Euro für Grunderwerbsteuer, Notargebühren, Grundbuchgebühren und Makler.
- Eigenkapital 33.000 Euro. Es bezahlt die Nebenkosten vollständig und steuert 12.100 Euro zum Kaufpreis bei.
- Sanierungsbudget 123.000 Euro, aufgeteilt in 100.000 Euro bauliche und energetische Maßnahmen wie Dach, Fenster und Dämmung sowie 23.000 Euro für die Wärmepumpe.
- Finanzierung Kauf. KfW 308 mit 150.000 Euro plus ein ungewöhnlich kleines Bankdarlehen über 17.900 Euro aus dem Vergleich von über 550 Finanzierungspartner. Das Limit von 160.000 Euro bleibt bewusst unausgeschöpft, damit die Bank über alle Bausteine mindestens 50.000 Euro finanziert.
- Finanzierung Sanierung. LFI-Modernisierungsdarlehen 80.000 Euro zinslos (80 Prozent der 100.000 Euro ohne Heizung), KfW-458-Zuschuss 10.580 Euro auf die Wärmepumpe, Bankbaustein 32.420 Euro für den Rest.
- Selbstnutzungsbindung des Landesdarlehens 15 Jahre, Antrag vor Vorhabensbeginn direkt beim Landesförderinstitut M-V in Schwerin.
- Reihenfolge. KfW-308-Antrag vor dem Notartermin, LFI-Antrag vor jedem Modernisierungsauftrag, bei KfW 458 erst der Vertrag mit aufschiebender oder auflösender Bedingung, dann der Antrag.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
KfW 308 Jung kauft Alt 2 Kinder, zu versteuerndes Einkommen bis 100.000 Euro, Limit 160.000 Euro, im Beispiel 150.000 Euro abgerufen. Antrag vor dem Notartermin. |
150.000 € | 1,00 % (30 Jahre) | ~482 € |
|
Bankdarlehen Kaufrest Winziger Kaufpreisanteil nach KfW 308 und Eigenkapital, beste Kondition aus über 550 Finanzierungspartnern. |
17.900 € | 4,25 % (30 Jahre) | ~88 € |
|
LFI-Modernisierungsdarlehen 80 % der 100.000 Euro Maßnahmen ohne Heizung. Zinslos bis zur letzten Rate, Tilgung 3 %. Antrag vor Vorhabensbeginn beim Landesförderinstitut M-V in Schwerin. |
80.000 € | 0,00 % Zins | ~200 € |
|
Tilgungsnachlass LFI 25 % des ausgezahlten Darlehens werden nach Fertigstellung und Verwendungsnachweis erlassen. Keine Rückzahlung. |
-20.000 € Erlass | geschenkt | 0 € |
|
KfW 458 Heizungsförderung Wärmepumpe 23.000 Euro ersetzt eine über 20 Jahre alte Gasheizung. 30 % Grundförderung + 16 % Klimageschwindigkeitsbonus = 46 % Direktzuschuss. Keine Rückzahlung. |
-10.580 € Direktzuschuss | kein Kredit | 0 € |
|
Bank Sanierungsrest Eigenanteil der LFI-Maßnahmen plus Wärmepumpenrest nach Zuschuss, aus über 550 Finanzierungspartnern verglichen. |
32.420 € | 4,25 % (30 Jahre) | ~159 € |
| Gesamte Monatsrate über alle Bausteine | ~280.000 € Gesamtvolumen, 30.580 € geschenkt | Mischzins ~1,3 % | ~929 € |
| Vergleichsmiete saniertes EFH 100 m² Parchim | gemietet, ohne Vermögensaufbau | entfällt | ~700 € kalt |
Wie Ihre persönliche Bausteinkombination ausfällt, rechnet der Mischzinsrechner für die Immobilienfinanzierung vor. Die Gegenüberstellung von Miete und Eigentum liefert der Mieten-oder-Kaufen-Rechner. Für den Bankanteil bleibt die Wahl zwischen klassischer Tilgung und einer tilgungsausgesetzten Bausparlösung, die Banken wegen der höheren Provision gern empfehlen. Unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung zeigt beide Wege ohne Verkaufsbrille.
Rund 929 Euro im Monat für ein gekauftes und komplett saniertes Einfamilienhaus, das ist die niedrigste Gesamtrate, die wir in Mecklenburg-Vorpommern bislang gerechnet haben. Die Vergleichsmiete für ein saniertes Haus gleicher Größe liegt in Parchim bei etwa 700 Euro kalt, der Abstand zur eigenen Immobilie fällt also ungewöhnlich klein aus. Wir empfehlen ein Haushaltsnetto ab etwa 2.700 Euro, eine Schwelle, die viele Parchimer Doppelverdiener und selbst manche Alleinverdiener erreichen. Obendrauf kommen 30.580 Euro, die nie zurückgezahlt werden, ein Zinsvorteil von mehr als 20.000 Euro durch den Nullzins des Landes und ein Mischzins von rund 1,3 Prozent über alle Bausteine.
Weil die Richtlinie nur bis zum 31.12.2026 gilt, entscheidet der Kalender über Ihre Parchimer Förderung.
Die Modernisierungsrichtlinie des Landes endet mit Ablauf des 31.12.2026. Eine Nachfolgeregelung hat das Landesförderinstitut bisher nicht veröffentlicht. Dramatik ist fehl am Platz, Planung dagegen Pflicht. Wer den Parchimer Kauf mit Sanierung ohnehin vorhat, sollte Objektsuche, Antrag beim Landesförderinstitut und Bewilligung in dieses Jahr legen und die Handwerker erst danach bestellen. Der Vollständigkeit halber gehört dazu, dass der Zuschussweg für die Komplettmodernisierung zum Effizienzhaus seit Ende 2023 keine neuen Anträge mehr annimmt. Der hier beschriebene Darlehensweg über Buchstabe A wird weiterhin regulär bewilligt und umfasst ausdrücklich auch energetische Einzelmaßnahmen wie Dämmung, Fenster oder Dach. Welche Ihrer Maßnahmen zuwendungsfähig sind, klären wir im Erstgespräch.
Zwischen Elde, Wald und A24 hält Parchim förderfähige Häuser bereit.
Die Kreisstadt ist kompakt, vom Rathaus bis zum Waldrand sind es wenige Minuten. Gekauft wird in gewachsenen Wohnlagen, in denen ältere Einfamilienhäuser mit Energieklasse F bis H den Ton angeben. Für KfW 308 und den zinslosen Sanierungsbaustein des Landesförderinstituts ist das die perfekte Ausgangslage.
Altstadt
Fachwerkgiebel, Backsteinkirchen und die Elde direkt vor der Tür prägen den Parchimer Kern. Viele Altstadthäuser warten seit Jahrzehnten auf ihre energetische Erneuerung, und genau dieser Zustand öffnet beide Fördertüren. Bei denkmalgeschützten Objekten klären wir die Auflagen vor dem Antrag.
Typische Käufer sind Liebhaber historischer Substanz, die Charme mit Förderlogik verbinden.
Weststadt
Die Weststadt versammelt Siedlungshäuser und Einfamilienhausstraßen aus mehreren Jahrzehnten, Schulen und Einkauf liegen um die Ecke. Häuser um 1.700 bis 1.900 Euro pro Quadratmeter mit schwachem Energieausweis sind hier der Normalfall und das ideale Ausgangsmaterial für das Rechenbeispiel dieser Seite.
Typische Käufer sind Familien, die kurze Wege und volles Förderpotenzial suchen.
Parchim Ost
Im Osten der Stadt beginnt der Hausmarkt bei etwa 1.500 Euro pro Quadratmeter, tiefer geht es in kaum einer Stadt des Landes. Der Bestand ist überwiegend älter und energetisch unberührt, wodurch KfW 308 und das Landesdarlehen hier ihre größte Hebelwirkung entfalten.
Typische Käufer sind Einsteiger mit schmalem Eigenkapital und Sanierungsbereitschaft.
Kiefernwald
Der Name ist Programm, denn die Häuser in Kiefernwald stehen buchstäblich am Waldrand mit viel Grün zwischen den Grundstücken. Ruhige Straßen und solide Einfamilienhäuser älterer Baujahre machen den Ortsteil zur ersten Adresse für alle, die Natur vor der Haustür wollen, ohne die Stadt zu verlassen.
Typische Käufer sind Haushalte mit Kindern und Hund, die Ruhe über Repräsentation stellen.
Dargelütz
Wenige Kilometer vor der Stadt gelegen, bietet Dargelütz dörfliches Leben mit großen Grundstücken und Preisen ab etwa 1.500 Euro pro Quadratmeter. Sämtliche Förderbausteine gelten hier genauso wie im Stadtkern, denn das Modernisierungsdarlehen kennt keinen Unterschied zwischen Stadt und Dorf.
Typische Käufer sind Selbstversorger und Ruhesuchende mit Platzbedarf.
Richtung Schwerin und A24
In rund 30 Minuten steht man mit dem Auto in der Landeshauptstadt, die A24 verbindet Parchim zusätzlich mit Hamburg und Berlin. Wer in Schwerin arbeitet und in Parchim kauft, spart beim Kaufpreis leicht sechsstellig gegenüber der Landeshauptstadt und beantragt sein Landesdarlehen ohnehin dort, nämlich beim Landesförderinstitut M-V.
Typische Käufer sind Pendler, die Schweriner Gehälter mit Parchimer Preisen kombinieren.
Wer in Parchim eine Anschlussfinanzierung braucht, sollte das Schreiben der Hausbank nicht ungeprüft unterschreiben.
Läuft die Zinsbindung Ihres bestehenden Darlehens in Parchim oder im Umland in den nächsten Jahren aus, schickt die Hausbank irgendwann ihr Prolongationsangebot, und viele unterschreiben es ungeprüft. Das kostet bares Geld, denn schon ein halber Prozentpunkt Unterschied summiert sich bei 150.000 Euro Restschuld auf rund 750 Euro im Jahr. Über ein Forward-Darlehen lässt sich der heutige Zins bis zu fünf Jahre vor Ablauf reservieren, was gerade bei kleineren Restschulden im Parchimer Preisniveau schnell entschieden ist. Wir stellen dem Angebot Ihrer Bank die Konditionen von über 550 Finanzierungspartner gegenüber und sagen ehrlich, wenn das Bestandsangebot ausnahmsweise gut ist.
Mehr als 4.000 Finanzierungen haben wir begleitet, hier sprechen unsere Kundinnen und Kunden.
Ob Energieausweis-Check, Antrag beim Landesförderinstitut oder Bankvergleich, jede Baufinanzierung und Immobilienfinanzierung in Parchim betreut Sandro Wallisch persönlich, bundesweit vom Standort Magdeburg aus.
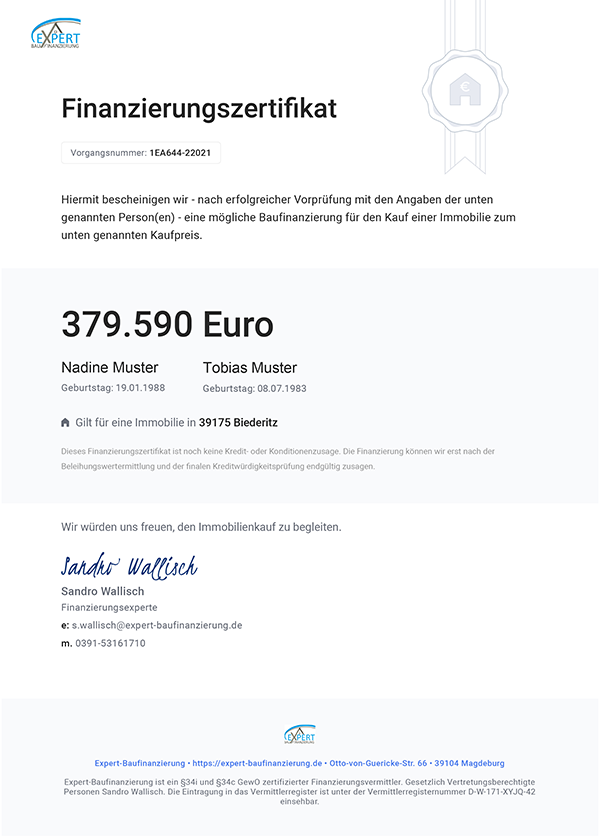
Die Finanzierungsbestätigung für Parchim ist der Beleg, der Verkäufer überzeugt.
Gute Häuser zum Parchimer Preis sprechen sich herum, auch über die Kreisgrenze hinaus. Wenn mehrere Interessenten anklopfen, entscheidet oft nicht das höchste Gebot, sondern die sicherste Finanzierung.
Nach dem ersten Beratungsgespräch stellen wir Ihnen eine Finanzierungsbestätigung aus, mit der Sie bei Eigentümern und Maklern in Parchim und Umgebung als geprüfter Käufer auftreten. Kostenlos und unverbindlich.
Was ist in Parchim für Sie drin? Der Budgetrechner antwortet sofort.
Geben Sie Nettoeinkommen und Wunschrate ein, und der Budgetrechner zeigt den realistischen Spielraum für Ihren Hauskredit in Parchim inklusive Sanierungsanteil.
Starten Sie die Finanzierungsanfrage für Parchim, direkt und kostenlos.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Wir beantworten zwölf häufige Fragen zum Immobilienkredit in Parchim.
Warum gilt Parchim als bezahlbarste Stadt für den Hauskauf in Mecklenburg-Vorpommern?
Ein Bestandshaus kostet in der Eldestadt im Schnitt etwa 1.800 Euro pro Quadratmeter, weniger als in jeder anderen Stadt, die wir in Mecklenburg-Vorpommern begleiten. Ein Einfamilienhaus mit 100 Quadratmetern wechselt hier für rund 180.000 Euro den Besitzer, während vergleichbare Objekte in Rostock oder Greifswald das Doppelte kosten. Da viele dieser Häuser älter als zehn Jahre sind und Energieklasse F bis H tragen, öffnen sie gleich zwei Fördertüren, nämlich KfW 308 für den Kauf und das zinslose Modernisierungsdarlehen des Landesförderinstituts M-V für die Sanierung. Das Ergebnis auf dieser Seite ist ein Mischzins von etwa 1,3 Prozent für Kauf und Komplettsanierung zusammen.
Wie kommt die Finanzierung für Kauf plus Komplettsanierung im Beispiel zustande?
Vier Bausteine tragen die Finanzierung. KfW 308 liefert 150.000 Euro zu 1,00 Prozent. Der Bankanteil am Kaufpreis schrumpft dank Förderung und Eigenkapital auf nur 17.900 Euro zu 4,25 Prozent. Das Modernisierungsdarlehen des Landesförderinstituts M-V bringt 80.000 Euro ohne jeden Zins, zurückgezahlt wird allein die Tilgung von 3 Prozent im Jahr. Der Bankbaustein für den Sanierungsrest liegt bei 32.420 Euro. Zusammen ergibt das einen Mischzins von etwa 1,3 Prozent. In vielen deutschen Städten zahlen Mieter für eine Wohnung mehr warm, in Parchim gehört einem dafür ein durchsaniertes Haus.
Was leistet das Modernisierungsdarlehen des Landesförderinstituts M-V konkret?
Das Land finanziert die Modernisierung selbstgenutzter Häuser mit einem Darlehen, das von der ersten bis zur letzten Rate ohne Zinsen auskommt. Übernommen werden 80 Prozent der zuwendungsfähigen Ausgaben, begrenzt auf 1.950 Euro pro Quadratmeter Wohnfläche und maximal 155.630 Euro je Wohnung. Zurückgezahlt wird allein die Tilgung von 3 Prozent jährlich, das Geld fließt in zwei Raten nach Baufortschritt. Verlangt werden ein Haus, das älter als zehn Jahre ist, eine Selbstnutzung über 15 Jahre und die Einhaltung der Einkommensgrenzen des Landes. Die Parchimer Beispielfamilie erhält so 80.000 Euro Sanierungsbudget ohne Zins, und ein Viertel davon muss sie nie zurückzahlen.
Wie viel von dem LFI-Darlehen wird am Ende wirklich erlassen?
Sind die Arbeiten abgeschlossen und ist der Verwendungsnachweis geprüft, reduziert das Landesförderinstitut M-V die Restschuld um 25 Prozent des ausgezahlten Betrags. Im Parchimer Beispiel schrumpfen die 80.000 Euro damit auf 60.000 Euro, der Erlass von 20.000 Euro ist endgültig. Rechnet man den Heizungszuschuss der KfW 458 über 10.580 Euro hinzu, erhält die Familie insgesamt 30.580 Euro, die keine Bank je zurückfordert. Und der Nullzins legt noch einmal nach, denn dieselben 80.000 Euro würden als Bankdarlehen zu 4,25 Prozent über die Jahre mehr als 20.000 Euro Zinsen kosten. Der Erlass bleibt bestehen, solange das Haus die vollen fünfzehn Jahre selbst bewohnt wird. Wird die Selbstnutzungsbindung vorher verletzt, etwa durch Verkauf oder Vermietung, kann das Land auch den nachgelassenen Anteil zurückfordern. Wie lange Sie in Parchim bleiben möchten, gehört deshalb schon in das erste Gespräch. Beide Effekte zusammen machen den Landesbaustein konkurrenzlos.
Ist die Einkommensgrenze von 81.600 Euro eine Brutto-Grenze?
Nein, und dieser Unterschied entscheidet über viele Anträge. Die 81.600 Euro für einen Haushalt mit zwei Erwachsenen und zwei Kindern beziehen sich auf das anrechenbare Jahreseinkommen nach den Abzügen des Wohnraumförderungsgesetzes. Vom Bruttoverdienst gehen zunächst Werbungskosten und pauschale Abschläge herunter, sodass das tatsächlich erlaubte Bruttoeinkommen spürbar über der Grenze liegt. Pro zusätzlicher Person im Haushalt steigt der Wert um weitere 12.300 Euro, bei Kindern um 13.800 Euro. Gerade in Parchim mit seinen moderaten Lebenshaltungskosten qualifizieren sich damit auch Haushalte, die beim ersten Blick auf die Zahl abgewunken hätten. Wir rechnen das vor jedem Antrag anhand Ihrer Unterlagen exakt durch.
An wen richtet sich der Antrag für das LFI-Darlehen und bis wann?
Zuständig ist ausschließlich das Landesförderinstitut M-V in Schwerin, eine Hausbank ist nicht zwischengeschaltet. Die eiserne Regel lautet, dass der Antrag vor dem Beginn des Vorhabens eingereicht sein muss. Den Kaufvertrag für das Parchimer Haus dürfen Sie vorher unterschreiben, das schadet der Förderung nicht. Sobald aber der erste Modernisierungsauftrag vor der Bewilligung vergeben wird, sind das zinslose Darlehen über 80.000 Euro und der Erlass von 20.000 Euro verloren. Der Weg nach Schwerin ist von Parchim aus kurz, wichtiger ist die Reihenfolge im Kalender. Wir stellen die Anträge in der richtigen Abfolge und geben den Startschuss für die Handwerker erst nach der Bewilligung.
Bis wann läuft die Modernisierungsrichtlinie des Landes?
Die Richtlinie ist bis zum 31.12.2026 befristet, eine Verlängerung ist nicht zugesagt. Wer in Parchim kaufen und sanieren will, sollte den Antrag deshalb in diesem Jahr auf den Weg bringen statt auf das nächste zu hoffen. Zur ehrlichen Einordnung gehört auch, dass der Zuschussweg für die Komplettmodernisierung zum Effizienzhaus bereits seit Ende 2023 keine neuen Anträge mehr annimmt. Der Darlehensweg über Buchstabe A, um den es hier geht, wird dagegen regulär bewilligt und deckt ausdrücklich auch energetische Einzelmaßnahmen wie Dach, Fenster oder Dämmung ab. Im Erstgespräch sortieren wir, welche Ihrer Maßnahmen zuwendungsfähig sind, und takten den Antrag vor jeden Baubeginn.
Was bringt KfW 308 der Beispielfamilie in Parchim?
Das Programm Jung kauft Alt richtet sich an Familien mit mindestens einem Kind unter 18 Jahren, die ein Bestandshaus der Energieklassen F, G oder H erwerben und binnen 4,5 Jahren sanieren, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassaden- und Dachdämmung. Mit einem Kind gibt es bis 140.000 Euro bei zu versteuerndem Einkommen bis 90.000 Euro, mit zwei Kindern bis 160.000 Euro bei 100.000 Euro, ab drei Kindern bis 180.000 Euro bei 110.000 Euro. Das Besondere in Parchim ist, dass die Beispielfamilie ihr Maximum von 160.000 Euro gar nicht voll ausschöpft. Wir setzen 150.000 Euro an, damit die Bank über alle Bausteine mindestens 50.000 Euro finanziert, denn kaum eine Bank begleitet reine Förderfinanzierungen. Selbst so deckt KfW 308 über 80 Prozent des Kaufpreises, für die Bank bleiben am Kauf nur 17.900 Euro übrig. Der Antrag gehört vor den Notartermin.
Wäre KfW 261 für die Sanierung in Parchim nicht die bessere Wahl?
Rechnerisch nein. Die KfW 261 bietet einen verbilligten Zins und je nach erreichter Effizienzstufe einen Tilgungszuschuss, bleibt damit aber hinter dem Landesangebot zurück. Das Modernisierungsdarlehen aus Schwerin verlangt gar keinen Zins und streicht pauschal 25 Prozent der ausgezahlten Summe. Dazu kommt, dass KfW 261 den Heizungszuschuss der KfW 458 für dasselbe Haus ausschließt, und zwar für drei Jahre. Für das Parchimer Rechenbeispiel setzen wir deshalb konsequent auf den Landesbaustein und behalten die KfW 261 als Ausweichlösung im Blick, etwa wenn ein Haushalt die Einkommensgrenzen des Landes überschreitet oder ein Vorhaben aus der Landesrichtlinie herausfällt.
Mit welchem Zuschuss fördert KfW 458 die neue Wärmepumpe?
Für die Wärmepumpe zu 23.000 Euro im Parchimer Beispiel überweist die Heizungsförderung KfW 458 einen Direktzuschuss von 10.580 Euro. Er setzt sich aus 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus zusammen, insgesamt also 46 Prozent, und wird nicht zurückgezahlt. Wer nur über ein geringes zu versteuerndes Einkommen verfügt, kann zusätzlich einen Einkommensbonus bekommen. Zwei Punkte sind entscheidend. Erstens schließen Sie zuerst den Vertrag mit dem Heizungsbetrieb mit aufschiebender oder auflösender Bedingung und stellen erst dann den Antrag. Zweitens bleiben die Heizungskosten aus der Bemessung des LFI-Darlehens heraus, damit keine unzulässige Doppelförderung entsteht. Genau so ist das Beispiel dieser Seite gerechnet.
Genügen 33.000 Euro Eigenkapital für Kauf und Sanierung in Parchim?
Ja, und genau das ist die Stärke des Standorts. Beim Kaufpreis von 180.000 Euro fallen in Mecklenburg-Vorpommern rund 11,6 Prozent Nebenkosten an, also etwa 20.900 Euro für Grunderwerbsteuer, Notargebühren, Grundbuchgebühren und Makler. Die 33.000 Euro Eigenkapital decken diesen Block vollständig und schießen zusätzlich 12.100 Euro in den Kaufpreis ein. Danach übernehmen KfW 308 mit 150.000 Euro und ein kleines Bankdarlehen über 17.900 Euro den Rest des Kaufs. Die komplette Sanierung von 123.000 Euro trägt sich aus LFI-Darlehen, KfW-Zuschuss und einem Bankbaustein von 32.420 Euro, ohne einen weiteren Euro Erspartes anzutasten.
Rundum-Begleitung in Parchim. Wer koordiniert Schwerin, KfW und die Bank?
Wir führen alle Beteiligten durch ein einziges Konzept, vom ersten Blick in den Energieausweis eines Hauses in der Weststadt oder in Kiefernwald bis zur Gutschrift des Tilgungsnachlasses. In Parchim laufen drei Uhren parallel, denn KfW 308 verlangt den Antrag vor dem Notartermin, das Landesförderinstitut den Antrag vor dem Baubeginn und KfW 458 zuerst einen Vertrag mit aufschiebender oder auflösender Bedingung, dann den Antrag. Dazu kommt ein Anreizproblem der Branche, denn an Förderdarlehen verdienen Banken und Vermittler kaum etwas, weshalb diese Bausteine in vielen Beratungen schlicht nicht auftauchen. Wir drehen die Reihenfolge um, sichern erst jede Förderung und holen für den kleinen Bankrest die beste Kondition aus über 550 Finanzierungspartner. Kostenlos und ohne Zusatzgebühr.
Wann muss der LFI-Antrag für ein Objekt in Parchim gestellt sein?
Vor allem rechtzeitig. Einen Rechtsanspruch auf das Darlehen gibt es nämlich nicht, entschieden wird nach Ermessen im Rahmen der verfügbaren Haushaltsmittel. Der Antrag muss vor dem Vorhabensbeginn beim Landesförderinstitut eingehen und die Bewilligung abgewartet werden. Als Beginn zählt bereits der Abschluss eines der Ausführung zuzurechnenden Liefer- oder Leistungsvertrags, praktisch also der unterschriebene Handwerkerauftrag. Der Aufwand lohnt sich, denn das Darlehen ist zinslos und 25 Prozent werden nach Fertigstellung und geprüftem Verwendungsnachweis erlassen. Gefördert werden 80 Prozent der Ausgaben, höchstens 155.630 Euro je Wohnung. Bei Ihrem Objekt in Parchim sorgen wir dafür, dass der Antrag steht, bevor jemand beauftragt wird. Ohne Zusatzkosten.
Wie lange bin ich in Parchim an das Modernisierungsdarlehen gebunden?
Fünfzehn Jahre. So lange gilt die Selbstnutzungsbindung, und das Gebäude muss zum Antrag älter als zehn Jahre sein. Beim Einkommen zieht die Einkommensgrenzenverordnung für Eigennutzer die Linie bei 36.000 Euro für eine Person und 54.000 Euro für zwei Personen, je weitere Person kommen 12.300 Euro dazu, je Kind weitere 1.500 Euro. Gerechnet wird allein mit 3 Prozent Tilgung im Jahr, Zinsen fallen nicht an. Der oft zitierte Antragsstopp trifft nur Buchstabe B, also das Effizienzhaus 85. Buchstabe A ist davon nicht berührt und umfasst ausdrücklich bauliche Maßnahmen zur Energieeinsparung. Die Modernisierungsrichtlinie tritt mit Ablauf des 31. Dezember 2026 außer Kraft, wer plant, sollte das im Blick behalten. Für Ihr Vorhaben in Parchim prüfen wir kostenfrei, was zusammen mit KfW und BAFA herauskommt.
Bei welcher Bank bekomme ich in Parchim die besten Konditionen?
Das wechselt wöchentlich, deshalb ist die ehrliche Antwort immer die gleiche, nämlich vergleichen statt raten. Je nach Eigenkapital, Energieklasse und Objektart liegt mal die eine, mal die andere Bank vorn. Wir vergleichen für Ihr Objekt in Parchim über 550 Finanzierungspartner mit Ihren echten Daten und legen Ihnen das Ergebnis als Liste vor. Wichtiger als der beste Bankzins ist der Mischzins über alle Bausteine. Das Modernisierungsdarlehen des LFI und die KfW-Programme senken ihn stärker, als es ein Bankwechsel je könnte. Genau diese Kombination stellen wir für Parchim zusammen.
Mit welchem Zins muss ich in Parchim rechnen?
Eine belastbare Zahl bekommen Sie von uns am selben Tag, alles andere wäre geraten. Der Zins hängt an Beleihungsauslauf, Zinsbindung, Bonität und am Objekt selbst, deshalb ist jede pauschale Zahl im Internet mit Vorsicht zu genießen. Rechnen Sie lieber mit dem Mischzins über alle Bausteine. Mit KfW und dem Modernisierungsdarlehen des LFI liegen unsere Kunden regelmäßig ein bis zwei Prozentpunkte unter dem reinen Bankangebot. Bei 300.000 Euro Darlehen entspricht ein Prozentpunkt 3.000 Euro Zinsen im Jahr. Für Parchim holen wir die tagesaktuellen Sätze aus über 550 Finanzierungspartnern.
Wie viel muss ich verdienen für 300.000 Euro Kredit?
Rund 3.900 Euro Haushaltsnetto, wenn Sie klassisch über die Bank finanzieren. Die Rechnung dahinter ist einfach. Gerechnet wird mit 4,25 Prozent Zins und 2 Prozent Tilgung, und mehr als 40 Prozent vom Netto sollte die Kreditbelastung nicht ausmachen. Über den Fördermix mit 2,5 Prozent Mischzins reichen rund 2.800 Euro Haushaltsnetto. Wir rechnen Ihre echte Haushaltsrechnung für Parchim kostenlos durch und nennen Ihnen eine Zahl, mit der Sie beim Makler auftreten können.
Reichen 3.000 Euro netto für ein Haus in Parchim?
In den meisten Fällen ja. Aus 3.000 Euro netto ergibt sich ein tragbares Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem Fördermix aus KfW und dem Modernisierungsdarlehen des LFI, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Parchim liegt der Quadratmeterpreis bei etwa 1.800 Euro, die Förderung macht damit aus rund 128 Quadratmetern etwa 177 Quadratmeter. Hinzu kommen die Kaufnebenkosten, die aus Eigenkapital kommen sollten.
Ist der Immobilienpreis in Parchim noch angemessen?
Der Durchschnitt liegt bei etwa 1.800 Euro je Quadratmeter. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 216.000 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Parchim liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Den Preis allein sollten Sie nie bewerten. Erst Kaufpreis, Sanierungskosten und Förderung ergeben ein Bild, und genau das rechnen wir für Parchim durch. Für Mecklenburg-Vorpommern weist der Postbank Wohnatlas 2026 keinen eigenen Wert aus, bundesweit erwartet das HWWI bis 2035 real 0,41 Prozent pro Jahr. Real bedeutet inflationsbereinigt. Nominal fällt die Entwicklung höher aus, und parallel verliert auch Ihre Restschuld real an Gewicht.
Eine Frage blieb offen? Im kostenlosen Erstgespräch klären wir sie und stellen direkt Ihr persönliches Parchimer Förderpaket zusammen.
Jetzt kostenloses Erstgespräch sichernFachlich verantwortlich
Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, seit 2002 in der Finanzbranche und täglich in der Beratung von Mandanten.
- Ganzheitliche Ausbildung zum Finanz- und Vermögensberater bei der Deutschen Vermögensberatung AG, 2002 bis 2005
- Versicherungsfachmann IHK 2009
- Immobiliardarlehensvermittler IHK 2016, Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung
- Über 2.000 begleitete Mandanten und ein Finanzierungsvolumen von mindestens 800 Millionen Euro Immobilienkredite sowie 130 Millionen Euro Privatkredite
Weil das Unternehmen inhabergeführt ist, berät hier der Eigentümer selbst und nicht eine wechselnde Vertriebsmannschaft. Fördermittel von KfW, BAFA und den Landesförderbanken gehören zum Tagesgeschäft, nicht zum Sonderfall.
Hauskredit in der Region um Parchim.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Mecklenburg-Vorpommern-Seiten finden Sie in der Übersicht Hauskredit Mecklenburg-Vorpommern.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und des Landesförderinstituts Mecklenburg-Vorpommern. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
Modernisierungsdarlehen des Landesförderinstituts nach der Modernisierungsrichtlinie Mecklenburg-Vorpommern, dem Merkblatt des LFI mit Stand 05.06.2026 und der Bekanntmachung vom 10.03.2026. Das Darlehen ist zinslos, nach Fertigstellung und geprüftem Verwendungsnachweis werden 25 Prozent der Darlehenssumme erlassen. Gefördert werden 80 Prozent der förderfähigen Ausgaben, höchstens 155.630 Euro je Wohnung auf Basis von 1.950 Euro je Quadratmeter. Die Tilgung beträgt 3 Prozent im Jahr, Zinsen fallen nicht an. Das Gebäude muss älter als zehn Jahre sein, die Selbstnutzungsbindung beträgt 15 Jahre. Die Einkommensgrenzen der Einkommensgrenzenverordnung M-V vom 29.06.2026 für Eigennutzer liegen bei 36.000 Euro für eine Person und 54.000 Euro für zwei Personen, je weiterer Person kommen 12.300 Euro hinzu, je Kind weitere 1.500 Euro. Ein Rechtsanspruch besteht nicht, die Bewilligungsstelle entscheidet nach Ermessen im Rahmen der verfügbaren Haushaltsmittel. Der Antrag muss vor Vorhabensbeginn beim Landesförderinstitut vorliegen, begonnen werden darf erst nach der Bewilligung, wobei der Abschluss eines der Ausführung zuzurechnenden Liefer- oder Leistungsvertrags bereits als Beginn gilt. Der Antragsannahmestopp des Ministeriums vom 18.12.2023 betrifft ausschließlich Buchstabe B, also die Modernisierung zum Effizienzhaus 85. Die Modernisierungsrichtlinie Nummer 24 tritt mit Ablauf des 31.12.2026 außer Kraft. Zusammen mit anderen öffentlichen Förderungen wie KfW 458 sollen alle Zuwendungen 80 Prozent der Gesamtausgaben nicht übersteigen. Ergibt sich ein Darlehen unter 20.000 Euro, ist die Förderung ausgeschlossen.
KfW 308 Jung kauft Alt nach dem Merkblatt der KfW in der Fassung 08/2026. Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit und 0,72 Prozent bei 11 bis 25 Jahren, jeweils mit 10 Jahren Zinsbindung. Kreditbetrag 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern und 180.000 Euro ab drei Kindern, bei zu versteuerndem Haushaltseinkommen bis 90.000, 100.000 beziehungsweise 110.000 Euro, je weiteres Kind erhöht sich die Grenze um 10.000 Euro. Voraussetzungen sind mindestens ein Kind unter 18 Jahren im Haushalt, ein Wohngebäude der Energieklassen F, G oder H zur Selbstnutzung und die energetische Sanierung innerhalb von viereinhalb Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Der Tilgungszuschuss beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building, also Energieklasse H oder ein Endenergiebedarf ab 300 kWh je Quadratmeter, weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent. Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter. Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt höchstens 70 Prozent. Mit dem Einkommensbonus sind bis zu 80 Prozent möglich, bei einem zu versteuernden Einkommen bis 30.000 Euro oder mit Kind bis 40.000 Euro. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Wohnungseigentümer können den Zuschuss für Maßnahmen am Sondereigentum beantragen. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
Die genannten Stadtteil- und Marktpreise beruhen auf einem Abgleich mit den Preisatlanten von immoverkauf24, Engel & Völkers und immowelt aus dem August 2026 und dienen der Orientierung. Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Parchim beginnt mit einem Gespräch und endet bei einem sanierten Eigenheim.
Wir prüfen Ihr Wunschhaus in der Altstadt, der Weststadt, in Ost, Kiefernwald oder Dargelütz, sichern KfW 308, das zinslose Modernisierungsdarlehen des Landesförderinstituts mit 25 Prozent Tilgungsnachlass und den Heizungszuschuss der KfW 458 in der richtigen Reihenfolge und vergleichen über 550 Finanzierungspartner für den kleinen Rest. Kostenlos und unverbindlich.