
 Ihr Berater Sandro Wallisch, Spezialist für Darmstadt und ganz Hessen
Immobilienfinanzierung Darmstadt. Die junge Hälfte des Marktes kauft klug, und das Land rechnet mit.
Darmstadts eigener Gutachterausschuss verrät, wie die Wissenschaftsstadt wirklich gekauft wird: Käufer unter dreißig zahlten zuletzt im Mittel 344.000 Euro für ihr Einfamilienhaus, Käufer über fünfzig 752.000 Euro. Der Bank bleiben 274.100 Euro aus dem Vergleich von über 550 Finanzierungspartnern, Reihenfolge und Rücktrittsvorbehalt regeln den Ablauf.
Ihre Rate für Darmstadt mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Darmstadt möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen das Hessen-Darlehen, das Hessengeld und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Immobilienfinanzierung Darmstadt. Eine Familie mit zwei Kindern kauft in Darmstadt ein älteres Einfamilienhaus für 480.000 Euro, saniert für 130.000 Euro und finanziert 599.100 Euro Darlehen über 30 Jahre, das erste Jahr tilgungsfrei. Die Bausteine: 200.000 Euro Hessen-Darlehen zu festen 1,60 Prozent, 125.000 Euro KfW 308 und 274.100 Euro Bankanteil aus über 550 Finanzierungspartner. Das Hessengeld erstattet die vollen 28.800 Euro Grunderwerbsteuer in zehn Jahresraten. Ihr kostenloses Erstgespräch: 0391 53161710.
Die Immobilienfinanzierung in Darmstadt folgt der Rechenart der jungen Käufer.
Zwischen TU, ESOC-Kontrollzentrum und Welterbe-Mathildenhöhe konkurriert in Darmstadt viel kluges Geld um wenig Bestand: Die Landestabelle der Gutachterausschüsse setzt das Standard-Einfamilienhaus bei 939.000 Euro an, den zweithöchsten Wert Hessens. Der eigene Stadtbericht zeigt aber auch die andere Marktseite, denn die Hälfte der 134 verkauften Einfamilienhäuser lag zwischen 150.000 und 650.000 Euro, und 86 Prozent der Käufer wohnten schon vorher in der Stadt.
Am aufschlussreichsten ist die Altersstatistik: Unter-Dreißigjährige zahlten im Mittel 344.000 Euro, Über-Fünfzigjährige 752.000 Euro. Die Jungen kaufen das ältere Haus mit Zukunft im Zustand, nicht die fertige Villa, und genau diese Strategie finanziert das Land mit Festzins, Steuer-Erstattung und KfW-Schiene. Wie der Hauskredit in Darmstadt diesem Muster folgt, rechnet diese Seite durch.
An diesen sechs Zahlen entscheidet sich, ob der Hauskredit in Darmstadt für Sie aufgeht.
Diese Seite führt Sie Schritt für Schritt durch die Förderung in Darmstadt.
- Was Häuser in Darmstadt wirklich kosten, mit den amtlichen Zahlen des Gutachterausschusses.
- Wie sich der Immobilienkredit in Darmstadt zusammensetzt, aus Hessen-Darlehen, Hessengeld, KfW und Bankdarlehen.
- Das Doppel aus Hessen-Darlehen und Hessengeld, Festzins über zwanzig Jahre und die erstattete Grunderwerbsteuer.
- Der Netto-Check vor der Objektsuche, warum die Grenzen mehr tragen, als die Zahlen vermuten lassen.
- Fünf Schritte bis zur Bewilligung, inklusive der Klausel, mit der der Notar früher darf.
- Das Praxisbeispiel mit allen Zahlen, Kauf, Sanierung, Förderung, Monatsrate.
- Die Reviere mit förderfähigem Bestand, von der Mathildenhöhe bis Eberstadt.
- Zwölf kompakte Antworten, von der Bearbeitungszeit bis zum Eigenkapital.
Der Zinsvergleich für Darmstadt startet mit drei Angaben.
Über 550 Finanzierungspartner stehen für den Bankbaustein Ihres Immobilienkredits in Darmstadt im Vergleich. Der Check kostet nichts und verpflichtet Sie zu nichts.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Was Häuser in Darmstadt kosten, mit dem eigenen Stadtbericht als Beleg.
Die Landestabelle nennt für Darmstadt 939.000 Euro fürs Standard-Einfamilienhaus und 706.000 Euro für Reihenhaus oder Doppelhaushälfte, der Kreis Darmstadt-Dieburg liegt bei 635.000 beziehungsweise 534.000 Euro. Der Stadtbericht ergänzt die Marktmechanik: 134 Einfamilienhaus-Verkäufe im Jahr 2024, die Hälfte davon zwischen 150.000 und 650.000 Euro, nur 14 über der Million, und die Käuferschaft zu 86 Prozent aus der Stadt selbst.
Für den Immobilienkredit in Darmstadt liegt die Chance im unteren Marktdrittel: ältere Häuser in Eberstadt, Arheilgen oder der Heimstättensiedlung, deren Energieklasse die KfW-Tür öffnet und deren Sanierung in Hessen zu den förderfähigen Gesamtkosten zählt. Wer zusätzlich unter 500.000 Euro Kaufpreis bleibt, rettet die volle Hessengeld-Erstattung über die Deckelgrenze, das Praxisbeispiel macht es vor.
| Standardobjekt (ZGGH-Landestabelle 2025) | Darmstadt | Kreis Darmstadt-Dieburg |
|---|---|---|
| Einfamilienhaus, freistehend (150 m², 40 Jahre) | 939.000 € | 635.000 € |
| Reihenhaus/Doppelhaushälfte (130 m², 25 Jahre) | 706.000 € | 534.000 € |
So verteilt sich der Immobilienkredit in Darmstadt auf Hessen-Darlehen, Hessengeld, KfW und Bank.
Die Wissenschaftsstadt rechnet mit vier Geldquellen: dem Hessen-Darlehen der WIBank zum Zwanzig-Jahres-Festzins, dem Hessengeld als Steuer-Rückholer, den KfW-Programmen 308, 261 und 458 und dem Vergleich von über 550 Finanzierungspartnern für den größten Einzelbaustein.
353.800 Euro des Darmstädter Beispiels stammen aus Programmen oder kommen als Erstattung zurück, und die 480.000-Euro-Objektwahl hält die Hessengeld-Erstattung vollständig, wo teurere Käufe längst am Deckel verlieren würden.
Hessen-Darlehen und Hessengeld tragen den Hauskauf Darmstädter Familien von zwei Seiten zugleich.
Die Richtlinie des Landes fasst den Kern in wenige Zahlen: höchstens 50 Prozent der Gesamtkosten, gedeckelt bei 200.000 Euro, verzinst mit festen 1,60 Prozent über die kompletten zwanzig Jahre der Bindung, effektiv 1,71 Prozent. Nach dem tilgungsfreien Anlaufjahr fließen 3 Prozent Tilgung zuzüglich der ersparten Zinsen, jede Sondertilgung bleibt kostenlos. Nebenkosten, Umbau und Instandsetzung gehören zur förderfähigen Basis dazu, und im Grundbuch genügt der WIBank die nachrangige Stelle hinter der finanzierenden Bank.
Der zweite Hebel heißt Hessengeld. Wer erstmals Wohneigentum kauft und selbst einzieht, erhält 10.000 Euro je Erwerber, höchstens 20.000 Euro, plus 5.000 Euro je Kind unter 18, begrenzt auf die gezahlte Grunderwerbsteuer und verteilt auf zehn Jahresraten. Eine Einkommensgrenze kennt das Hessengeld nicht, und es fließt zusätzlich zum Hessen-Darlehen und zu jeder KfW-Förderung.
Für Darmstadt heißt das: 200.000 Euro zum Festzins von 1,60 Prozent entlasten gegenüber Marktzinsen um mehr als 2,5 Prozentpunkte, und die 2.880 Euro Hessengeld pro Jahr sind fast der Höchstsatz, den eine Zwei-Kind-Familie überhaupt erreichen kann, die kluge Objektwahl macht ihn komplett.
Darmstadt bezahlt kluges Kaufen mit dem sichersten Arbeitsmarkt Südhessens.
TU, ESA-Kontrollzentrum, GSI-Beschleuniger und ein Software-Cluster von Weltrang: Darmstadts Arbeitsmarkt ist konjunkturfester als fast alles zwischen Frankfurt und Heidelberg, und die Mathildenhöhe liefert das Welterbe obendrauf. Diese Substanz trägt die Nachfrage, die den Standardwert auf 939.000 Euro hebt, aber sie trägt eben auch die Wiederverkaufswerte jedes klug gekauften Altbestands.
Die junge Käuferhälfte zeigt den Weg: 344.000 Euro Durchschnittseinsatz, Zustand statt Adresse, Sanierung statt Aufpreis. Mit Festzins auf 200.000 Euro, voller Steuer-Erstattung und KfW-Schiene wird aus dieser Strategie eine Rate, die neben Kita und Semesterticket funktioniert, und aus dem älteren Haus in Eberstadt ein Effizienzhaus mit Wissenschaftsstadt-Grundbuch.
Wer in Darmstadt an der Einkommensgrenze zweifelt, sollte erst netto rechnen lassen.
Paragraf 5 des Hessischen Wohnraumfördergesetzes setzt die Grenzen, und die entscheidende Fußnote wird gern überlesen: Es handelt sich um Netto-Werte nach den Abzügen der Paragrafen 6 und 7. Ein Einpersonenhaushalt darf 30.565 Euro erreichen, zwei Personen 51.405 Euro, jede weitere Person bringt 10.421 Euro dazu und jedes Kind noch einmal 924 Euro obendrauf.
Durchgerechnet für zwei Erwachsene mit zwei Kindern: Grundwert 51.405 Euro, die Kinder bringen als Haushaltsmitglieder je 10.421 Euro und als Kinder je 924 Euro dazu, macht bis zu 74.095 Euro anrechenbares Netto-Jahreseinkommen, mit einem dritten Kind 85.440 Euro. Das zugehörige Brutto liegt wegen der Abzüge des Förderrechts spürbar höher. Ob Ihr Haushalt die Schwelle hält, prüfen wir kostenlos, bevor die Objektsuche startet.
Vor der Bewilligung darf der Kaufvertrag nur mit einer Klausel unterschrieben werden, und die muss sitzen.
In Darmstadt nimmt die Wohnungsbauförderstelle der Wissenschaftsstadt den Antrag entgegen und reicht ihn geprüft an die WIBank weiter. Die fünf Schritte unten ordnen den Ablauf, und wo 86 Prozent der Käufer aus der Stadt selbst kommen und schnell zugreifen, hält der Rücktrittsvorbehalt Objekt und Förderung zusammen.
- Budget und Netto-Einkommensgrenze prüfen. Wir rechnen das anrechenbare Nettoeinkommen und stecken den Kaufrahmen ab, bevor die Objektsuche beginnt.
- Bauzustand bewerten. Die Richtlinie verlangt guten baulichen Zustand oder eine Instandsetzung zu zumutbaren Kosten, das prüfen wir vor dem Antrag.
- Antrag bei der Wohnungsbauförderstelle einreichen. In Städten über 50.000 Einwohnern bei der Stadtverwaltung, sonst beim Kreisausschuss. Nach positiver Prüfung geht er zur WIBank.
- Auf die Zusage warten oder mit Rücktrittsvorbehalt unterschreiben. Ohne Klausel gilt: kein Notartermin vor der Bewilligung. Mit sauber formulierter Klausel darf der Vertrag früher unterschrieben werden.
- Beurkunden und Hessengeld nachziehen. Nach dem Notartermin reichen wir Steuerbescheid und Zahlungsnachweis im WIBank-Portal ein, parallel laufen KfW und Bankvergleich.
Im Praxisbeispiel kauft eine Darmstädter Familie für 480.000 Euro und saniert für 130.000 Euro.
Das Beispiel folgt der Strategie der jungen Marktseite: 480.000 Euro für ein älteres freistehendes Haus der Energieklasse F im unteren Marktdrittel, dazu 55.680 Euro Nebenkosten und großzügige 130.000 Euro energetische Sanierung, zusammen förderfähige Gesamtkosten von rund 665.680 Euro. Als Eigenkapital verlangt die Richtlinie 10 Prozent in Geldmitteln, hier 66.600 Euro.
Das Hessen-Darlehen bringt seinen Höchstbetrag von 200.000 Euro zum Festzins von 1,60 Prozent ein, das erste Jahr tilgungsfrei. Der KfW-Kredit 308 trägt 125.000 Euro, das Klasse-F-Haus wird dafür binnen viereinhalb Jahren zum Effizienzhaus 85 EE, alternativ genügen alle vier Einzelmaßnahmen. Für die Bank bleiben 274.100 Euro aus dem Vergleich von über 550 Finanzierungspartner. Und weil der Kaufpreis unter 500.000 Euro liegt, erstattet das Hessengeld die kompletten 28.800 Euro Grunderwerbsteuer, 2.880 Euro in jedem der nächsten zehn Jahre.
| Baustein | Betrag | Monatsrate |
|---|---|---|
| Eigenkapital (Geldmittel) | 66.600 € | 0 € |
| Hessen-Darlehen, fest 1,60 % für 20 Jahre | 200.000 € | 766,67 € (1. Jahr: 266,67 €) |
| KfW 308 Jung kauft Alt | 125.000 € | rund 402 € |
| Bankdarlehen, über 550 Finanzierungspartner im Vergleich | 274.100 € | rund 1.348 € |
| Hessengeld (zehn Jahresraten) | +28.800 € | wirkt wie −240 € |
| Gesamt (665.680 € Projekt) | 665.680 € | rund 2.515 € |
Ohne Landesprogramme müsste die Bank 599.112 Euro stellen, zu 4,25 Prozent etwa 2.945 Euro monatlich, ohne Steuer-Rückfluss. Der Förderweg entlastet um rund 430 Euro im Monat, erstattet 28.800 Euro und verlangt im Anlaufjahr nur etwa 2.015 Euro, während aus dem Altbau das Effizienzhaus wird. Stellen Sie Ihre eigene Baustein-Kombination im Mischzinsrechner für die Immobilienfinanzierung zusammen. Ob Kaufen oder Mieten in Darmstadt besser abschneidet, zeigt der Mieten-oder-Kaufen-Rechner, und ob ein Bankdarlehen oder eine Bausparfinanzierung günstiger trägt, stellt unser Vergleichsrechner Bankdarlehen oder Bausparen neutral gegenüber.
Das Hessengeld ist bis Ende 2029 befristet, und wer früh beantragt, sichert die heutigen Konditionen.
Bis zum 31. Dezember 2029 nimmt das Land Anträge auf das Hessengeld an, danach entscheidet der Haushaltsgesetzgeber neu, und diesen Vorbehalt trägt jedes Landesprogramm. Auch das Hessen-Darlehen bleibt in Bewegung, wie die Richtlinienänderung vom Juni 2026 gezeigt hat. Verbindlich ist, was am Tag der Bewilligung gilt, und deshalb zahlt sich ein früher, vollständiger Antrag doppelt aus.
Darmstadts Preisdruck arbeitet gegen die Deckel-Rechnung: Was heute für 480.000 Euro unter der vollen Erstattungsschwelle liegt, kostet nach der nächsten Preisrunde darüber. Zusammen mit dem Hessengeld-Ende 2029 heißt das: Die Rechnung dieser Seite ist eine mit Verfallsdatum.
Förderfähige Häuser stehen in Darmstadt von der Heimstättensiedlung bis Eberstadt.
Die Wissenschaftsstadt streut ihren älteren Bestand über sehr verschiedene Viertel, vom Jugendstil-Umfeld bis zur Waldrandsiedlung, und das untere Marktdrittel des Stadtberichts findet sich in fast allen davon.
| Lage | Einordnung für Käufer |
|---|---|
| Eberstadt | der große Süd-Stadtteil mit Villen, Siedlungen und Odenwald-Rand, meistgesuchte Lage |
| Heimstättensiedlung | die klassische Siedlungslage, nach der Käufer konkret fragen |
| Arheilgen | gewachsener Norden mit Alt-Arheilgen und Nachkriegsbestand |
| Wixhausen | dörflicher Rand mit ESA-Nähe und fairen Einstiegen |
| Bessungen | begehrte Innenstadtnähe, Altbau mit Sanierungsgeschichten |
Bei der Anschlussfinanzierung in Darmstadt zählt der aktuelle Objektwert, nicht der alte.
TU, Raumfahrt und Software-Cluster erneuern Darmstadts Nachfrage jedes Semester, und diese Konstanz stützt jede laufende Immobilienfinanzierung in Darmstadt: Zur Anschlussfinanzierung trifft die Restschuld auf ein saniertes Haus in einem strukturell wachsenden Markt, und der Vergleich über 550 Finanzierungspartner übersetzt das in Zinsvorteile.
Zur Anschlussfinanzierung stellen wir das Prolongationsangebot Ihrer Bank dem Marktvergleich von über 550 Finanzierungspartner gegenüber. Wenn ohnehin modernisiert werden soll, nehmen wir die Summe gleich in den besicherten Kredit, statt später ein teures Blankodarlehen daneben zu stellen.
Über 4.000 begleitete Finanzierungen später sprechen die Bewertungen für sich.
Jede Immobilienfinanzierung in Darmstadt läuft über denselben Schreibtisch: Sandro Wallisch begleitet von der ersten Einkommensprüfung bis zur letzten Förderauszahlung, bundesweit vom Standort Magdeburg aus.
Wer die Finanzierungsbestätigung für Darmstadt in der Hand hat, bietet belastbar und bekommt das Haus.
Wenn 86 Prozent der Käufer aus der Stadt kommen, kennen sie den Markt und greifen schnell zu. Die Finanzierungsbestätigung sorgt dafür, dass Ihr Angebot genauso schnell ernst genommen wird.
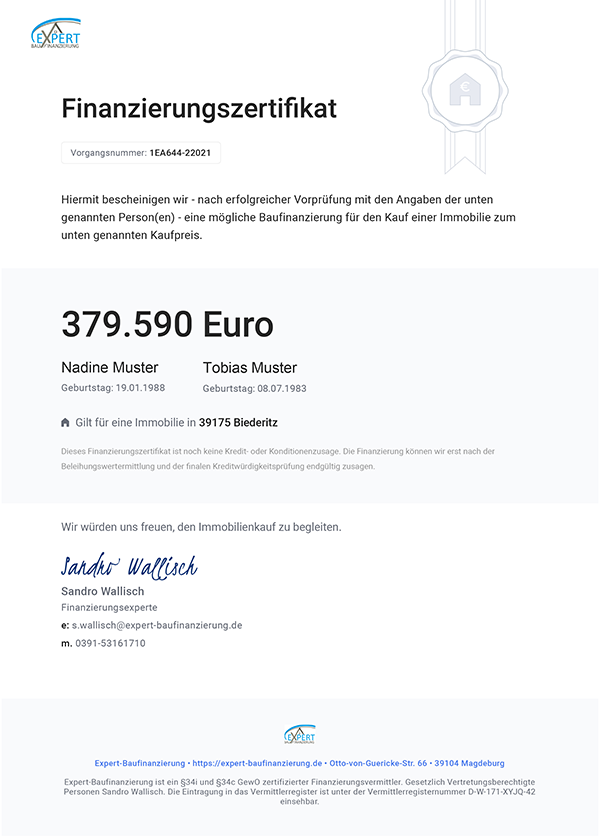
Ihre Finanzierungsbestätigung erhalten Sie direkt nach dem ersten Beratungsgespräch, kostenlos und unverbindlich. Damit treten Sie bei Maklern und Eigentümern als geprüfter Käufer auf, während wir parallel den Antrag für das Hessen-Darlehen vorbereiten.
Rechnen Sie zuerst das Budget, dann suchen Sie das Haus in Darmstadt.
Bevor Sie in Darmstadt besichtigen, sollten Sie die Zahl hinter Ihrem Hauskredit in Darmstadt kennen. Der Rechner ermittelt sie aus Einkommen und Wunschrate, inklusive Sanierungsbudget.
Wie schnell Sie schuldenfrei sind, zeigt der Tilgungsrechner mit Sondertilgung.
Was Ihr Hauskredit im Monat kostet, rechnen Sie im Hauskredit Rechner mit aktuellen Konditionen durch.
Mehr Platz zum Rechnen bietet der Budgetrechner als eigene Seite. Die Sanierungsrate kalkuliert der Modernisierungskredit-Rechner, den schnellen Überschlag macht der Immobilienkredit-Rechner.
Die Finanzierungsanfrage für Darmstadt dauert wenige Minuten und kostet nichts.
Beschreiben Sie Ihr Vorhaben, wir melden uns mit einer ersten Einschätzung zu Förderung, Immobilienkredit in Darmstadt und Konditionen.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Zwölf Fragen und Antworten zum Immobilienkredit in Darmstadt.
Wie hoch sind die Einkommensgrenzen für das Hessen-Darlehen in Darmstadt?
Es gelten die Netto-Grenzen des Paragrafen 5 HWoFG: 30.565 Euro für eine Person, 51.405 Euro für zwei, je weitere Person 10.421 Euro, je Kind 924 Euro zusätzlich, für die Familie mit zwei Kindern also bis 74.095 Euro anrechenbares Netto-Jahreseinkommen. Nach den Abzügen des Wohnraumförderrechts passt so mancher TU- oder ESA-Doppelverdiener-Haushalt hinein, der sich brutto abgeschrieben hätte. Wir prüfen es vor der Suche.
Wie viel Förderung bekommt eine Familie beim Hauskauf in Darmstadt?
Im Praxisbeispiel: 200.000 Euro Hessen-Darlehen zum Festzins von 1,60 Prozent über zwanzig Jahre, 125.000 Euro KfW 308 und die vollen 28.800 Euro Grunderwerbsteuer als Hessengeld-Erstattung, weil der Kauf unter 500.000 Euro bleibt. Von 665.680 Euro Gesamtkosten laufen nur 274.100 Euro zu Marktkonditionen.
Gibt es die Förderung auch ohne Kinder?
Ja. Das Hessen-Darlehen kennt nur die Netto-Einkommensgrenze, keine Kinderbedingung, und das Hessengeld zahlt einem Paar bis zu 20.000 Euro, beim Darmstädter Beispielkauf blieben dann 8.800 Euro Steuer unerstattet. Der KfW-Kredit 308 setzt mindestens ein Kind unter 18 voraus, sein Baustein wandert sonst ins Bankdarlehen aus dem 550er-Vergleich.
Was kostet ein Haus in Darmstadt?
Die Landestabelle nennt 939.000 Euro fürs Standard-Einfamilienhaus und 706.000 Euro für Reihenhaus oder Doppelhaushälfte, der Kreis Darmstadt-Dieburg 635.000 Euro. Der Stadtbericht relativiert: Die Hälfte der 134 Verkäufe lag zwischen 150.000 und 650.000 Euro, Käufer unter 30 zahlten im Mittel 344.000 Euro. Das Praxisbeispiel kauft im unteren Drittel für 480.000 Euro.
Kann man mit 5.800 Euro netto in Darmstadt ein Haus finanzieren?
Ja. Als tragbar gilt eine Rate von rund 40 Prozent des Nettos, und das Praxisbeispiel mit 599.100 Euro Darlehen liegt bei 5.800 Euro netto im Zielband, zumal das Hessengeld mit 2.880 Euro im Jahr gegenrechnet. Das tilgungsfreie erste Jahr entzerrt die Umbauphase, und Darmstädter Doppelverdiener aus Forschung und IT erreichen diese Einkommen regelmäßig.
Warum ist die 500.000-Euro-Marke beim Darmstädter Hauskauf so wichtig?
Weil dort die volle Hessengeld-Erstattung endet: 6 Prozent Grunderwerbsteuer treffen bei 500.000 Euro exakt den 30.000-Euro-Deckel einer Familie mit zwei Kindern. Darunter kommt jeder Steuer-Euro zurück, darüber verfällt der Überhang. Der Stadtbericht zeigt, dass die Hälfte des Darmstädter Marktes unter dieser Marke handelt, man muss nur dort suchen, wo die junge Käuferhälfte sucht.
Wie lange dauert die Bearbeitung des Hessen-Darlehens?
Mehrere Wochen ab vollständigem Antrag sind realistisch, die WIBank benennt verlängerte Bearbeitungszeiten selbst. Beschleunigen lässt sich nur die eigene Hälfte des Weges: lückenlose Unterlagen bei der Wohnungsbauförderstelle. Gegen das Tempo des Darmstädter Marktes sichert der Rücktrittsvorbehalt das Objekt, während die Bewilligung reift.
Wann und wo stelle ich die Anträge?
Das Hessen-Darlehen vor dem Kaufvertrag bei der Wohnungsbauförderstelle der Wissenschaftsstadt Darmstadt, die es geprüft an die WIBank weiterreicht, sofern nicht der Rücktrittsvorbehalt den früheren Abschluss trägt. Das Hessengeld folgt nach der Beurkundung im WIBank-Kundenportal, sobald Grunderwerbsteuerbescheid und Zahlungsnachweis vorliegen, die KfW-Anträge takten wir parallel.
Wie viel Eigenkapital verlangt das Hessen-Darlehen?
Mindestens 10 Prozent der Gesamtkosten in Geldmitteln, im Darmstädter Beispiel 66.600 Euro. Extra-Polster für die Nebenkosten braucht es nicht, sie stecken in den förderfähigen Gesamtkosten, und die zehn Hessengeld-Raten holen 28.800 Euro zurück. Jeder Euro darüber verkleinert den Bankbaustein von 274.100 Euro, den teuersten Teil der Finanzierung.
Welche KfW-Programme passen in Darmstadt zur Landesförderung?
KfW 308 Jung kauft Alt finanziert den Kauf der Klassen F bis H mit bis zu 160.000 Euro für Familien mit zwei Kindern, verbunden mit der Sanierung binnen viereinhalb Jahren, wahlweise zum Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen. Die vier Einzelmaßnahmen sind Heizungstausch, Fenster, Fassade und Dach. Für die Sanierung wählen Sie entweder das Effizienzhaus mit KfW 261 bis 150.000 Euro je Wohneinheit samt Tilgungszuschuss oder Einzelmaßnahmen mit dem Heizungszuschuss 458. Beides zusammen schließt die KfW seit dem 21. Juli 2026 aus. Hessen-Darlehen und Hessengeld bleiben daneben voll nutzbar.
Wie hoch sind die Kaufnebenkosten in Darmstadt?
Zusammen etwa 11,6 Prozent: 6 Prozent Grunderwerbsteuer, rund 2 Prozent Notar und Grundbuch, bis zu 3,57 Prozent Maklerprovision, im Beispiel 55.680 Euro. Hessen federt doppelt: Die Nebenkosten zählen zu den förderfähigen Gesamtkosten des Hessen-Darlehens, und die 28.800 Euro Grunderwerbsteuer erstattet das Hessengeld hier restlos.
Wer begleitet in Darmstadt den Weg von der Förderprüfung bis zur Auszahlung?
Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, seit 2002 im Finanzgeschäft, führt jede Immobilienfinanzierung in Darmstadt persönlich: Netto-Einkommensprüfung, Antrag bei der Wohnungsbauförderstelle, KfW-Anträge samt Energieeffizienz-Experte, Hessengeld im WIBank-Portal und der Bankvergleich über 550 Finanzierungspartner. Erst füllen wir die Töpfe, dann verhandeln wir mit den Banken, in dieser Reihenfolge entsteht die Rate dieser Seite.
Soll ich für meine Immobilienfinanzierung in Darmstadt zur Hausbank gehen?
Die Hausbank zeigt Ihnen nur ihre eigenen Zinsen, und das ist selten die beste Wahl. Dieselbe Bank kann bei 20 Prozent Eigenkapital günstig und bei einer Vollfinanzierung teuer sein, und Häuser mit schwacher Energieklasse bewerten die Finanzierungspartner völlig unterschiedlich. Für Darmstadt vergleichen wir über 550 Finanzierungspartner mit Ihren tatsächlichen Zahlen und zeigen Ihnen die Ergebnisse offen. Den größten Hebel hat nicht die Bankwahl, sondern die Förderung. Das Hessen-Darlehen der WIBank und die KfW verändern den Mischzins spürbar, und wir bauen den Mix für Darmstadt passend zu Ihrem Haus.
Wie hoch sind die Zinsen für eine Immobilienfinanzierung aktuell?
Tagesaktuelle Zinssätze bekommen Sie von uns in wenigen Minuten, weil sich die Sätze täglich ändern. Beleihungsauslauf, Zinsbindung, Ihre finanzielle Situation und der Zustand des Hauses entscheiden über Ihren Satz, weshalb pauschale Bestzinsangaben wenig aussagen. Der Mischzins ist die ehrlichere Kennzahl. KfW und das Hessen-Darlehen der WIBank drücken ihn regelmäßig um ein bis zwei Prozentpunkte. Bei 300.000 Euro Darlehen zählt jeder Prozentpunkt über die ganze Zinsbindung. Ihren persönlichen Satz für Darmstadt nennen wir Ihnen im kostenlosen Erstgespräch.
Welches Einkommen brauche ich in Darmstadt für 300.000 Euro Darlehen?
Etwa 3.900 Euro netto im Haushalt bei einer reinen Bankfinanzierung. Hinter der Zahl stecken 4,25 Prozent Zins und 2 Prozent Tilgung, begrenzt auf 40 Prozent Ihres Nettoeinkommens. Mit Förderdarlehen sinkt die Hürde deutlich. Bei einem Mischzins von 2,5 Prozent genügen für dieselbe Summe etwa 2.800 Euro netto. Ihre konkrete Grenze rechnen wir für Darmstadt kostenfrei aus, inklusive aller Verpflichtungen.
Hauskredit in der Region um Darmstadt.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Hessen-Seiten finden Sie in der Übersicht Hauskredit Hessen.
Förderangaben, Quellen und Stand
Alle Förderzahlen dieser Seite stammen aus den amtlichen Unterlagen des Landes Hessen, der WIBank und der KfW, alle Marktzahlen aus den Immobilienmarktberichten der hessischen Gutachterausschüsse. Stand der Angaben: September 2026.
Quellen und Pflichtangaben im Detail
Hessen-Darlehen Bestandserwerb nach der Richtlinie des Landes Hessen zur Förderung des selbstgenutzten Wohneigentums und gemeinschaftlichen Wohnens, Fassung Juni 2026 (Richtlinienänderung zum 16. Juni 2026). Darlehen bis zu 50 Prozent der Gesamtkosten, höchstens 200.000 Euro, mindestens 30.000 Euro, Sollzins fest 1,60 Prozent für zwanzig Jahre ab Förderzusage, Effektivzins 1,71 Prozent nach der Programmseite der WIBank, Tilgung 3 Prozent zuzüglich ersparter Zinsen nach einem tilgungsfreien Anlaufjahr, Sondertilgung jederzeit ohne Vorfälligkeitsentschädigung. Zu den Gesamtkosten zählen Kaufpreis, Nebenkosten sowie notwendige Umbauten, Modernisierung und Instandsetzung. Eigenkapital mindestens 10 Prozent der Gesamtkosten aus Geldmitteln, mindestens 50 Prozent der Gesamtkosten müssen Fremdmittel sein. Nachrangige Eintragung der Grundschuld genügt. Bearbeitungsentgelt einmalig 1 Prozent des Förderdarlehens. Zwanzig Jahre zweckentsprechende Selbstnutzung. Der notarielle Kaufvertrag darf vor Bewilligung nur geschlossen werden, wenn er einen Rücktrittsvorbehalt zugunsten des Erwerbers für den Fall der Ablehnung enthält. Antragstellung bei der Wohnungsbauförderstelle, in Städten über 50.000 Einwohnern bei der Stadtverwaltung, sonst beim Kreisausschuss. Einkommensgrenzen nach Paragraf 5 Absatz 1 Nummer 2 HWoFG als Nettoeinkommen nach den Paragrafen 6 und 7: 30.565 Euro für eine Person, 51.405 Euro für zwei Personen, je weitere Person 10.421 Euro, je Kind zusätzlich 924 Euro, nächste Anpassung zum 1. Januar 2029.
Hessengeld nach den Veröffentlichungen des Hessischen Ministeriums der Finanzen und der WIBank: 10.000 Euro je einziehendem Erwerber, höchstens 20.000 Euro, sowie 5.000 Euro je Kind unter 18 Jahren, begrenzt auf die tatsächlich gezahlte Grunderwerbsteuer, ausgezahlt in zehn gleichen Jahresraten, einkommensunabhängig, nur beim Ersterwerb und bei Selbstnutzung, Einzug binnen drei Jahren als Ausschlussfrist, für Beurkundungen ab dem 1. März 2024, Antragstellung über das Kundenportal der WIBank, Programm zunächst bis zum 31. Dezember 2029 befristet. KfW 308 Jung kauft Alt nach dem Merkblatt in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308 1,00 Prozent bei 26 bis 35 Jahren Laufzeit und 10 Jahren Zinsbindung, bei 11 bis 25 Jahren 0,72 Prozent. Höchstbetrag 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern, 180.000 Euro ab drei Kindern, Einkommensgrenzen 90.000, 100.000 und 110.000 Euro zu versteuerndes Einkommen. Sanierung binnen 4,5 Jahren zum Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung. Die Monatsraten dieser Seite sind Annuitäten über 30 Jahre, die KfW bindet den Zins 10 Jahre und verlangt bei dieser Laufzeit mindestens ein tilgungsfreies Jahr. KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21. Juli 2026, Zinssatz laut Produktseite kfw.de/261 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung, Kredit bis 150.000 Euro je Wohneinheit, Tilgungszuschuss 5 bis 40 Prozent je nach Standard und Boni. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate richtet sich nach dem Bruttobetrag. Den Bonus für ein Worst Performing Building gibt es nur bei Energieklasse H oder ab 300 kWh je Quadratmeter und Jahr. KfW 458 Heizungsförderung nach dem Merkblatt in der Fassung 07/2026, gültig ab 21. Juli 2026. KfW 261 und KfW 458 schließen sich für dasselbe Gebäude aus, zwischen beiden liegt eine Sperre von drei Jahren. Der Bankzins von 4,25 Prozent ist ein erreichbarer Satz bei 80 Prozent Beleihung.
Marktzahlen für Darmstadt aus dem Immobilienmarktbericht 2025 des Gutachterausschusses für Immobilienwerte der Wissenschaftsstadt Darmstadt, Verkaufszahlen, Preisspannen und Käuferstruktur des Einfamilienhausmarktes 2024, sowie aus dem Immobilienmarktbericht des Landes Hessen 2025 der ZGGH, mittleres Preisniveau nach Städten und Landkreisen, Stand 06/2025.
Förderprogramme ändern sich, verbindlich sind immer die Zusagen der WIBank und der KfW. Fachlich verantwortlich für diese Seite ist Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, Immobiliardarlehensvermittler mit Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung, seit 2002 in der Finanzbranche.
Ihr Hauskredit in Darmstadt beginnt mit dem Antrag bei der Wohnungsbauförderstelle.
Kaufen wie die junge Marktseite, fördern lassen wie vorgesehen, die Steuer komplett zurückholen: Darmstadts Rechnung steht, solange Objektwahl und Reihenfolge stimmen. Das kostenlose Erstgespräch liefert Netto-Grenze, Suchstrategie und Antragsfahrplan, bevor die nächste Besichtigungsrunde beginnt.