
 Ihr Berater Sandro Wallisch, Spezialist für Würzburg und ganz Bayern
Immobilienfinanzierung Würzburg. Drei Förderdarlehen für die Weinmetropole am Main.
Zwischen UNESCO-Residenz, Festung Marienberg und Weinbergen mitten im Stadtbild liegt ein Hausmarkt, der Familien mehr Spielraum lässt als sein Ruf. Entscheidend ist eine einzige Reihenfolge. Die Bewilligungsstelle braucht den BayernLabo-Antrag vor Ihrer Unterschrift beim Notar. Für den Bankanteil vergleichen wir über 550 Finanzierungspartner.
Ihre Rate für Würzburg mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Würzburg möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen die BayernLabo-Zinsverbilligung und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand:
Würzburg. Familie mit 2 Kindern kauft ein Haus von 1955 für 395.000 Euro, saniert für 160.000 Euro auf Effizienzhaus 55 EE, erhält 16.150 Euro Zuschuss und finanziert zu rund 2,9 Prozent Mischzins.
Eine Familie mit zwei Kindern kauft in Würzburg ein Einfamilienhaus mit 110 Quadratmetern, Baujahr 1955, Energieklasse G, Kaufpreis 395.000 Euro. Den Kauf stemmen drei Bausteine. KfW 308 Jung kauft Alt liefert 125.000 Euro zu 1,00 Prozent, das BayernLabo-Darlehen aus dem Bayerischen Zinsverbilligungsprogramm steuert 145.000 Euro zu 2,65 Prozent im zweiten Grundbuchrang bei (im ersten Jahr tilgungsfrei, ab dem zweiten Jahr mit 2 Prozent Tilgung), und die Bank finanziert 125.000 Euro im ersten Rang zu 4,25 Prozent. Der Nachrang des Landesdarlehens zählt bei der Erstrangbank wie Eigenkapital und verbessert deren Zinsstufe. Die energetische Sanierung läuft als Effizienzhaus 55 EE über KfW 261 mit 123.000 Euro zu 3,49 Prozent, die Wärmepumpe steckt darin. Einen Zuschuss aus KfW 458 gibt es deshalb nicht, weil die KfW beide Wege seit dem 21.07.2026 ausschließt. Der Tilgungszuschuss von 5 Prozent, also 6.150 Euro, verkürzt die Laufzeit. Die verbleibenden 37.000 Euro trägt die Bank. Der BayernLabo-Kinderzuschuss von 10.000 Euro für zwei Kinder kommt ohne Rate dazu. An Zuschüssen bleiben 16.150 Euro. Das Gesamtvolumen liegt inklusive rund 9,1 Prozent Nebenkosten (rund 35.900 Euro) bei etwa 591.000 Euro, der Mischzins bei rund 2,9 Prozent. Wer dieselben 555.000 Euro allein über ein Bankdarlehen finanziert, zahlt 4,25 Prozent Zins statt rund 2,9 Prozent Mischzins. Drei Förderkredite gleichzeitig machen die Immobilienfinanzierung in Würzburg tragbar.
Zwischen Residenz und Rebhängen stützt ein Landesdarlehen die Immobilienfinanzierung in Würzburg gleich doppelt.
Würzburg ist Frankens Weinmetropole. Die Residenz zählt zum UNESCO-Welterbe, die Festung Marienberg wacht über dem Main, und die Rebhänge reichen bis an die Wohnviertel heran. Universität und Uniklinik sichern als große Arbeitgeber eine stabile Nachfrage. Wer die prominenten Weinlagen meidet, findet unsanierte Nachkriegshäuser für 3.500 bis 3.700 Euro pro Quadratmeter, und deren Energieklasse F bis H ist kein Makel, sondern der Schlüssel zu KfW 308 und dem BayernLabo-Darlehen zugleich.
Ihren Hauskredit in Würzburg setzen wir von den Förderkrediten her zusammen. Zuerst sichern wir KfW 308 und das Zinsverbilligungsprogramm der BayernLabo samt Kinderzuschuss, beide Anträge zwingend vor dem Notartermin, der eine bei der KfW, der andere bei der Bewilligungsstelle der Stadt Würzburg. Erst der Rest wird zum Bankdarlehen aus dem Vergleich von über 550 Finanzierungspartner, das dank des Grundbuch-Nachrangs des Landesdarlehens eine bessere Zinsstufe erhält. Läuft bei Ihrem bestehenden Würzburger Eigentum die Zinsbindung aus, übernehmen wir ebenso den kompletten Marktcheck für die Anschlussfinanzierung.
Der Würzburger Hauskauf in sechs Kennzahlen.
So führt diese Würzburg-Seite durch Ihr Vorhaben.
- Was Häuser in Würzburg und seinen Stadtrandlagen 2026 kosten.
- KfW 308, KfW 261 oder KfW 458 und der bayerische Landesbaustein im Verbund.
- Was das BayernLabo-Darlehen samt Kinderzuschuss Würzburger Käufern bringt.
- Warum 155.000 Euro Landesförderung an einer einzigen Reihenfolge hängen.
- Wie eine Familie ein Haus von 1955 für 395.000 Euro mit drei Förderkrediten stemmt.
- Heidingsfeld, Lengfeld, Versbach, Heuchelhof-Rand und Rottenbauer im Profil.
- Welchen Rahmen der Budgetrechner für Ihren Hauskredit in Würzburg auswirft.
- Zwölf Fragen und Antworten zum Immobilienkredit in Würzburg.
Hinter den Weinhängen beginnt der bezahlbare Würzburger Hausmarkt 2026.
Rund 4.500 Euro pro Quadratmeter ruft der Würzburger Stadtschnitt für Häuser auf, getrieben von den begehrten Lagen rund um Main und Rebhänge. Für die Immobilienfinanzierung in Würzburg zählt die zweite Zahl. Abseits der Weinlagen stehen unsanierte Häuser der 1950er und 1960er Jahre für 3.500 bis 3.700 Euro pro Quadratmeter, fast durchweg in Energieklasse F bis H. Genau dieses Profil öffnet KfW 308, den Sanierungskredit KfW 261 und die Kombination mit dem BayernLabo-Darlehen im zweiten Rang.
Die Würzburger Rechnung. Ein unsaniertes Haus für 395.000 Euro plus 160.000 Euro Sanierung ergibt ein Effizienzhaus 55 in der Weinmetropole für 555.000 Euro Projektkosten. Davon laufen 393.000 Euro über Förderkredite zu 1,00, 2,65 und 3,49 Prozent, und 16.150 Euro legen KfW und BayernLabo als Zuschüsse obendrauf. Ein fertig saniertes Haus gleicher Größe kostet am Markt meist mehr, ohne einen Cent Zuschuss und ohne verbilligten Zins.
Welche fünf Bausteine beim Immobilienkredit in Würzburg den teuren Bankkredit ersetzen?
In Bayern treffen die Bundesprogramme der KfW auf ein eigenes Landesdarlehen, das Bayerische Zinsverbilligungsprogramm der BayernLabo samt Kinderzuschuss. Wichtig zu wissen ist, dass viele Banken und Vermittler weder KfW-Bausteine noch das Landesdarlehen von sich aus anbieten, weil daran kaum etwas verdient ist. Wir gehen den umgekehrten Weg. Zuerst wird jeder Fördertopf ausgeschöpft, erst danach entsteht der Bankanteil.
KfW 308 übernimmt den größten Zinsblock
Jung kauft Alt fördert ausschließlich den Kaufpreis und nur Familien mit mindestens einem Kind unter 18 Jahren. Ein Kind bedeutet 140.000 Euro bei zu versteuerndem Einkommen bis 90.000 Euro, zwei Kinder 160.000 Euro bis 100.000 Euro, drei und mehr Kinder 180.000 Euro bis 110.000 Euro. Bedingung ist selbst bewohntes Wohneigentum in Energieklasse F, G oder H, also auch eine Eigentumswohnung, plus binnen 4,5 Jahren nach Zusage die Sanierung, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung. Im Würzburger Beispiel drückt der Baustein zu 1,00 Prozent den restlichen Kaufbedarf auf 270.000 Euro, die sich BayernLabo und Bank teilen. Der Antrag gehört zwingend vor den Notartermin.
KfW 261 streicht 6.150 Euro von der Schuld
Gefördert werden die Effizienzhaus-Stufen 40, 55 und 70 jeweils EE. Springt das G-Klasse-Haus von 1955 auf Effizienzhaus 55 EE, gibt es 5 Prozent Tilgungszuschuss. Den Bonus für ein Worst Performing Building gibt es erst ab Energieklasse H oder ab 300 Kilowattstunden Endenergiebedarf je Quadratmeter und Jahr. Von 123.000 Euro Kredit erlässt die KfW 6.150 Euro, die Rate rechnet auf den Bruttobetrag zu 3,49 Prozent auf 30 Jahre. Einkommens- oder Kindergrenzen gibt es hier nicht, je Wohneinheit stehen bis zu 150.000 Euro bereit, verwendbar ausschließlich für energetische Maßnahmen.
KfW 458 ist der andere Weg, nicht der zweite
Seit dem 21.07.2026 schließen sich KfW 261 und KfW 458 aus, auch für verschiedene Maßnahmen am selben Haus, und dazwischen liegt eine Sperre von drei Jahren. Wer nicht auf Effizienzhaus saniert, nimmt KfW 458 für die Heizung und BAFA für die Hülle. Für eine Wärmepumpe zu 23.000 Euro fließen dann 10.580 Euro, zusammengesetzt aus 30 Prozent Grundförderung und 16 Prozent Klimageschwindigkeitsbonus. Biomasseheizungen wie Pellets sind förderfähig. Der Klimabonus gilt für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, ab Februar 2027 sinkt er halbjährlich. Welcher Weg für Ihr Haus mehr bringt, rechnen wir gegeneinander.
145.000 Euro vom Freistaat tragen den Würzburger Hauskauf mit.
Neben der KfW steht mit dem Bayerischen Zinsverbilligungsprogramm ein zweiter echter Förderkredit bereit, kein symbolischer Topf. Die BayernLabo verbilligt bis zu ein Drittel der förderfähigen Gesamtkosten, wobei beim Kauf mit anschließender Sanierung Kaufpreis, Erwerbskosten und erforderliche Modernisierung gemeinsam zählen. Bei rund 591.000 Euro Gesamtvolumen im Würzburger Beispiel wären bis zu rund 197.000 Euro möglich, die genutzten 145.000 Euro passen also bequem hinein.
Gut anderthalb Prozentpunkte unter dem Bankzins senken die Rate
2,65 Prozent nominal bei 10 Jahren Zinsbindung stehen gegen 4,25 Prozent im Bankdarlehen, bei 15 Jahren Bindung wären es 2,95 Prozent, Stand September 2026. Das erste Jahr läuft tilgungsfrei, auf die 145.000 Euro fällt nur der Zins an, ab dem zweiten Jahr tilgt das Darlehen 2 Prozent jährlich zuzüglich ersparter Zinsen. Das Einstiegsjahr ins Eigentum bleibt dadurch bewusst entlastet.
Im Nachrang wirken 145.000 Euro wie Eigenkapital
Das Darlehen wird außerhalb des erststelligen Beleihungsraums gesichert, also im Rang hinter den Bank- und Bauspardarlehen, die etwa ein Drittel der Gesamtkosten abdecken. Innerhalb von 85 Prozent der veranschlagten Gesamtkosten muss es liegen, vor sonstigen Fördermitteln steht es. Für die Erstrangbank wirken die nachrangigen 145.000 Euro faktisch wie Eigenkapital, ihr Beleihungsauslauf sinkt spürbar und sie bietet eine bessere Zinsstufe. Der Landesbaustein spart also zweifach, im eigenen Zins und im Zins der Bank.
5.000 Euro je Kind als Geschenk
Der Kinderzuschuss der BayernLabo fließt ohne jede Rate, seit Mai 2026 sogar für ungeborene Kinder in der Schwangerschaft. Die Würzburger Beispielfamilie erhält für zwei Kinder 10.000 Euro, die zudem ergänzend auf das nötige Eigenkapital angerechnet werden können. Voraussetzung für das Paket sind Selbstnutzung, angemessene Wohnungsgröße und die Einkommensgrenze nach dem Bayerischen Wohnraumförderungsgesetz, für ein Paar mit zwei Kindern 71.000 Euro anrechenbar nach Abzügen. Die Grenze wirkt strenger als sie ist, wir rechnen sie im Erstgespräch exakt durch.
Warum geht die Bewilligungsstelle in Würzburg dem Notartermin voraus?
Der BayernLabo-Antrag geht weder über Ihre Bank noch über die BayernLabo direkt, sondern über die Bewilligungsstelle der Stadt Würzburg, die zugleich die Tragbarkeit Ihrer Finanzierung prüft. Er muss gestellt sein, bevor der notarielle Kaufvertrag unterschrieben ist, denn die Unterschrift zählt als Vorhabensbeginn. KfW 308 verlangt dieselbe Reihenfolge. Wer zuerst zum Notar geht, verliert das verbilligte Darlehen von 145.000 Euro, den Kinderzuschuss von 10.000 Euro und den KfW-Kaufkredit unwiderruflich, und einen Rechtsanspruch auf die Landesmittel gibt es ohnehin nicht. In der Praxis scheitern daran mehr Würzburger Käufer als an der Bonität, weil kaum jemand den Behördenweg erwähnt. Wir planen deshalb jeden Kauf rückwärts vom Notartermin und legen beide Anträge nachweisbar davor.
Welche Zinsen sind für Würzburg heute erreichbar?
Sobald Sie Ihre Eckdaten eintragen, durchsucht unser System alle über 550 Finanzierungspartner und zeigt, welche Konditionen für Ihren Hauskredit in Würzburg heute möglich sind.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Eine Würzburger Familie kauft ein Haus von 1955 für 395.000 Euro und saniert es für 160.000 Euro zum Effizienzhaus 55. Konditionen Stand .
So trägt eine Familie mit zwei Kindern ein Würzburger Nachkriegshaus mit fünf Kreditbausteinen und zwei Zuschüssen. Das erste Jahr beginnt dank tilgungsfreiem BayernLabo-Jahr entspannter, ab dem zweiten Jahr steht die volle Rate fest.
Ein Einfamilienhaus in Würzburg mit Energieklasse G kostet hier 395.000 Euro
Eine Familie mit zwei Kindern kauft ein Einfamilienhaus mit 110 Quadratmetern, Baujahr 1955, Energieklasse G, unsaniert, etwa in Heidingsfeld oder Versbach. Für KfW 308 gilt die Grenze von 100.000 Euro zu versteuerndem Einkommen, für das BayernLabo-Darlehen die anrechenbare Grenze von 71.000 Euro nach Abzügen, beides prüfen wir vor jedem Antrag. Effizienzhaus 55 EE bringt 5 Prozent Tilgungszuschuss der KfW 261 und erfüllt die 308er-Pflicht zum Effizienzhaus 85 EE mit Reserve.
- Kaufpreis 395.000 Euro (Energieklasse G, Baujahr 1955, damit KfW-308-fähig).
- Kaufnebenkosten von rund 9,1 Prozent, also rund 35.900 Euro, aus eigenen Mitteln. Bayerns Grunderwerbsteuer von 3,5 Prozent hält sie bundesweit am niedrigsten. Gesamtvolumen inklusive Sanierung rund 591.000 Euro.
- Der BayernLabo-Rahmen reicht bis zu ein Drittel der Gesamtkosten und läge bei rund 197.000 Euro, genutzt werden davon 145.000 Euro im zweiten Grundbuchrang.
- Empfohlen sind Nebenkosten und Baustellenpuffer als Eigenkapital, zusammen etwa 42.000 bis 47.000 Euro. Für das Darlehen selbst verlangt die BayernLabo seit Mai 2026 eine Eigenleistung von 15 Prozent der Gesamtkosten statt zuvor 20 Prozent, und der Kinderzuschuss von 10.000 Euro ist darauf anrechenbar.
- Die energetischen Maßnahmen kosten 132.000 Euro, nämlich Wärmepumpe 23.000 Euro, Fenster 25.000 Euro, Dachdämmung mit Neueindeckung 47.000 Euro, Fassadendämmung 22.000 Euro, Kellerdeckendämmung 6.000 Euro und Lüftungsanlage 9.000 Euro.
- Nicht energetische Arbeiten schlagen mit 28.000 Euro zu Buche, davon 16.000 Euro für das Bad und 12.000 Euro für die Elektrik.
- Für den Kauf stehen KfW 308 mit 125.000 Euro, das BayernLabo-Darlehen mit 145.000 Euro im zweiten Rang und die Bank mit 125.000 Euro im ersten Rang bereit. Der niedrigere Beleihungsauslauf dank Nachrang bringt der Bank eine bessere Zinsstufe.
- Die Sanierung finanzieren KfW 261 mit 123.000 Euro für die energetischen Arbeiten samt Wärmepumpe und die Bank mit 37.000 Euro Rest, dazu kommt der Kinderzuschuss von 10.000 Euro ohne Rate. KfW 458 entfällt, weil sich Einzelmaßnahmen und Effizienzhaus ausschließen.
- Zuerst gehen der BayernLabo- und der KfW-308-Antrag raus, dann folgt der Notartermin, und die Handwerkeraufträge warten auf die Zusage für KfW 261.
| Baustein | Betrag | Konditionen | Monatliche Rate |
|---|---|---|---|
|
KfW 308 Jung kauft Alt 2 Kinder, zu versteuerndes Einkommen bis 100.000 Euro, Limit 160.000 Euro. Antrag vor dem Notartermin. |
125.000 € | 1,00 % (30 Jahre) | ~402 € |
|
BayernLabo Zinsverbilligungsprogramm Nachrang außerhalb des erststelligen Beleihungsraums, wirkt bei der Erstrangbank wie Eigenkapital. Jahr 1 tilgungsfrei nur ~320 Euro Zins, ab Jahr 2 mit 2 % eigener Tilgung. Antrag bei der Bewilligungsstelle der Stadt vor dem Notartermin. |
145.000 € | 2,65 % (10 Jahre Zinsbindung) | ~562 € (ab Jahr 2) |
|
Bank Erstrang Kaufpreis 125.000 Euro aus über 550 Finanzierungspartnern verglichen. Der BayernLabo-Nachrang verbessert die Zinsstufe, denn dieser Baustein bildet den erststelligen Beleihungsraum. |
125.000 € | 4,25 % (30 Jahre) | ~615 € |
|
KfW 261 Effizienzhaus 55 EE 123.000 Euro brutto samt Wärmepumpe, 5 % Tilgungszuschuss = 6.150 Euro Erlass. Die Rate rechnet auf den Bruttobetrag. |
123.000 € | 3,49 % (30 Jahre) | ~552 € |
|
Bank Restsanierung Nicht energetische Arbeiten wie Bad und Elektrik. |
37.000 € | 4,25 % (30 Jahre) | ~182 € |
|
BayernLabo-Kinderzuschuss 2 Kinder mal 5.000 Euro. Ohne eigene Rate, als Eigenkapital anrechenbar und selbst in der Schwangerschaft schon beantragbar. Zurückgefordert wird er nur anteilig, wenn die Selbstnutzung vor Ende der Zinsbindung endet oder das Darlehen freiwillig vorzeitig getilgt wird. |
-10.000 € Direktzuschuss | kein Kredit | 0 € |
| Gesamte Monatsrate ab Jahr 2, im ersten Jahr dank tilgungsfreiem BayernLabo-Jahr nur ~2.071 € | ~591.000 € Gesamtvolumen, 16.150 € Zuschuss | Mischzins ~2,9 % | ~2.313 € |
| Vergleichsmiete saniertes EFH 110 m² Würzburg | gemietet, ohne Vermögensaufbau | entfällt | ~1.600 € kalt |
Rechnen Sie Ihre eigene Baustein-Kombination im Mischzinsrechner für die Immobilienfinanzierung nach. Den direkten Vergleich für Ihre Situation liefert der Mieten-oder-Kaufen-Rechner. Offen bleibt beim Bankanteil die Wahl zwischen sofortiger Tilgung und tilgungsausgesetztem Bausparmodell. Dass Banken gern zur Bausparvariante raten, liegt oft an der höheren Provision. Beide Wege simuliert unser Vergleichsrechner Bankdarlehen vs. Bausparfinanzierung ohne Verkaufsinteresse.
Ab dem zweiten Jahr liegt die Rate von rund 2.313 Euro rund 713 Euro über der Würzburger Vergleichsmiete von rund 1.600 Euro kalt für ein saniertes Haus dieser Größe, im ersten Jahr sind es dank des tilgungsfreien BayernLabo-Jahres rund 2.071 Euro. In der Rate steckt die komplette Sanierung für 160.000 Euro, die eine Mietwohnung nicht mitbringt. Dieser Aufschlag baut Eigentum an einem komplett auf Effizienzhaus 55 EE gebrachten Haus in der Weinmetropole auf, während Miete ersatzlos verschwindet. Dazu kommen 16.150 Euro Zuschuss, nämlich 6.150 Euro KfW-261-Erlass und 10.000 Euro Kinderzuschuss der BayernLabo, bei einem Mischzins von rund 2,9 Prozent. Dieselben 555.000 Euro allein über ein Bankdarlehen zu 4,25 Prozent kosten rund 2.730 Euro im Monat. Empfohlen ist ein Haushaltsnetto ab etwa 5.800 Euro.
In fünf Würzburger Lagen steht der Förderbestand noch bezahlbar.
Die Würzburger Innenstadt zwischen Residenz und Alter Mainbrücke gehört Touristen und Studierenden, familientaugliche Kaufgelegenheiten liegen an den Rändern. Dort stehen Siedlungshäuser der 1950er und 1960er Jahre, überwiegend in Energieklasse F bis H, und genau dieses Profil verlangen KfW 308 und die Sanierungsprogramme.
Heidingsfeld
Das eingemeindete Städtchen mit eigenem Mauerring und Marktplatz bietet Nachkriegshäuser um 3.500 bis 3.700 Euro pro Quadratmeter. Straßenbahn und Mainradweg verbinden direkt mit der Innenstadt, der ältere Bestand wartet vielerorts noch auf die energetische Kur.
Typische Käufer sind Familien, die gewachsenen Ortskern und Fördermaximum verbinden wollen.
Lengfeld
Siedlungshäuser um 3.600 Euro pro Quadratmeter, Schulen, Nahversorgung und der schnelle Weg zur A7 machen Lengfeld zum klassischen Familienstadtteil. Baujahr 1955 wie im Beispielhaus dieser Seite ist hier der Regelfall, nicht die Ausnahme.
Typische Käufer sind Pendler und Familien mit Sanierungsplan.
Versbach
Ruhige Wohnstraßen am Hang mit Bestand um 3.500 bis 3.700 Euro pro Quadratmeter. Wer hier ein unsaniertes Objekt findet, erreicht Uniklinik und Innenstadt in wenigen Minuten und schaltet zugleich den kompletten Förderstapel frei.
Typische Käufer sind Klinikpersonal und Ruhesuchende mit Stadtanbindung.
Heuchelhof-Rand
Am Rand der Höhensiedlung reihen sich Reihen- und Einfamilienhäuser um 3.500 Euro pro Quadratmeter, die Straßenbahn fährt bis vor die Tür. Der Bestand aus den Anfangsjahren trägt häufig Klasse F bis H und qualifiziert sich damit für beide Förderkredite zugleich.
Typische Käufer sind preisbewusste Familien mit Blick auf die Rate.
Rottenbauer
Der dörflich geprägte Stadtteil ganz im Süden startet ab etwa 3.500 Euro pro Quadratmeter und bietet größere Grundstücke als die Kernstadt. Älterer Bestand eröffnet hier den vollen Zugriff auf KfW 308, KfW 261 und das BayernLabo-Darlehen.
Typische Käufer sind Familien mit Gartenwunsch und Geduld für die Baustelle.
Würzburger Umland
Wer den Radius Richtung Veitshöchheim, Höchberg oder ins Maindreieck erweitert, findet günstigeren Bestand bei voller Anbindung. Sämtliche KfW-Programme und das Zinsverbilligungsprogramm der BayernLabo gelten im gesamten Freistaat, die Bewilligungsstelle wechselt dann zum Landratsamt Würzburg.
Typische Käufer sind flexible Suchende mit Pendelbereitschaft in die Weinmetropole.
Bei der Anschlussfinanzierung in Würzburg verhandelt die Main-Lage für Sie mit.
Läuft die Zinsbindung Ihres Würzburger Objekts in den nächsten Jahren aus, lohnt der Blick über das Prolongationsangebot der Hausbank hinaus. Banken bewerten Lagen in der Weinmetropole dank Universität, Uniklinik und knappem Angebot wohlwollend, was Ihre Verhandlungsposition stärkt. Ein Forward-Darlehen sichert das heutige Zinsniveau bis zu fünf Jahre im Voraus, und schon ein halber Prozentpunkt Unterschied spart bei 200.000 Euro Restschuld jährlich rund 1.000 Euro.
Mehr als 4.000 begleitete Finanzierungen stehen hinter diesen Kundenstimmen.
Von der Energieausweis-Prüfung des Wunschhauses über den Weg zur Bewilligungsstelle bis zur Finanzierungsbestätigung, mit der Sie beim Verkäufer als geprüfter Käufer auftreten, begleitet Sandro Wallisch jede Immobilienfinanzierung in Würzburg persönlich.
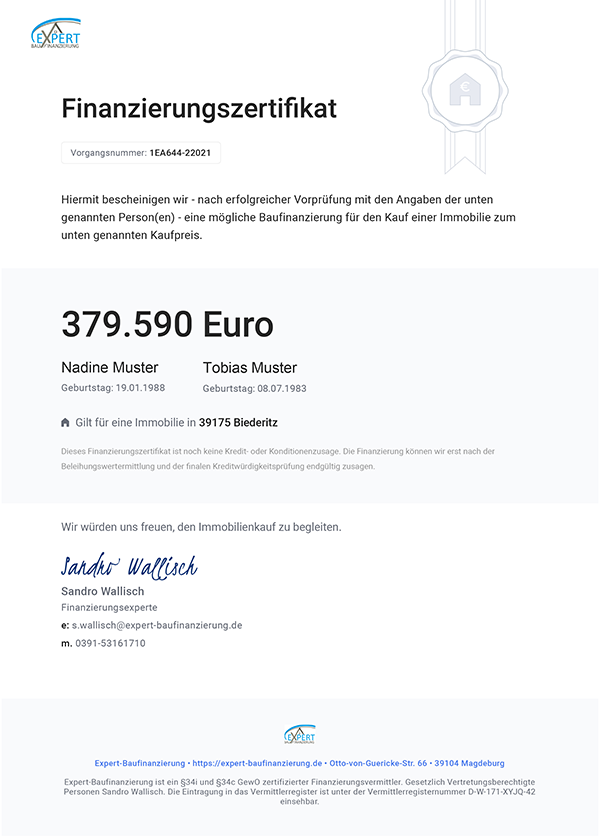
Die Finanzierungsbestätigung für Würzburg überzeugt Verkäufer schon beim ersten Termin.
Bezahlbare Häuser in Heidingsfeld oder Lengfeld sind in der Weinmetropole schnell vergeben, und Verkäufer entscheiden sich für den Interessenten mit den belastbarsten Unterlagen. Diesen Vorsprung sichert Ihnen die vorher geprüfte Finanzierung.
Das Zertifikat erhalten Sie unmittelbar im Anschluss an das erste Beratungsgespräch. Makler und Verkäufer sehen Sie damit stadtweit als verlässliche Käuferpartei. Kostenlos und unverbindlich.
Passt die Weinmetropole in Ihr Budget? Rechnen Sie es hier durch.
Nettoeinkommen und Wunschrate eingeben, und der Rechner zeigt den realistischen Rahmen für Ihren Hauskredit in Würzburg inklusive Sanierungsanteil.
Stellen Sie Ihre Finanzierungsanfrage für Würzburg jetzt direkt und kostenlos.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.

Zwölf Fragen und Antworten zum Immobilienkredit in Würzburg.
Lohnt sich der Hauskauf in Würzburg 2026?
Würzburg verbindet UNESCO-Residenz, Festung Marienberg und Weinberge mitten im Stadtbild mit stabilen Arbeitgebern wie Universität und Uniklinik. Häuser kosten im Stadtschnitt rund 4.500 Euro pro Quadratmeter, unsanierter Bestand abseits der Weinlagen aber nur 3.500 bis 3.700 Euro. Genau dieser Bestand in Klasse F bis H schaltet KfW 308 zu 1,00 Prozent und das BayernLabo-Darlehen zu 2,65 Prozent im zweiten Grundbuchrang frei. Im Rechenbeispiel dieser Seite sinkt der Mischzins damit auf rund 2,9 Prozent, und 16.150 Euro bleiben als Zuschuss.
Wie hilft das Zinsverbilligungsprogramm der BayernLabo beim Kauf in Würzburg?
Der Freistaat stellt über die BayernLabo ein verbilligtes Darlehen bereit, das bis zu ein Drittel der förderfähigen Gesamtkosten abdeckt. Beim Kauf mit Sanierung zählen Kaufpreis, Erwerbskosten und erforderliche Modernisierung zusammen. Der Zins beträgt Stand September 2026 2,65 Prozent nominal bei 10 Jahren Zinsbindung, das erste Jahr bleibt tilgungsfrei, danach werden 2 Prozent jährlich zuzüglich ersparter Zinsen getilgt. Im Würzburger Beispiel mit rund 591.000 Euro Gesamtvolumen wären bis zu rund 197.000 Euro drin, genutzt werden 145.000 Euro. Der Kinderzuschuss von 5.000 Euro je Kind kommt zusätzlich.
Was steckt hinter dem Kinderzuschuss von 5.000 Euro je Kind?
Neben dem verbilligten Darlehen überweist die BayernLabo je Kind 5.000 Euro, die keine Rate kosten, seit der Richtlinie vom Mai 2026 auch für ungeborene Kinder in der Schwangerschaft. Die Würzburger Beispielfamilie bekommt für zwei Kinder 10.000 Euro. Der Betrag darf zudem ergänzend auf das geforderte Eigenkapital angerechnet werden, was bei knappem Sparpolster oft die Finanzierung erst tragfähig macht. In unserer Beispielrechnung steht er als eigene Zuschusszeile, weil er keinerlei Monatsrate erzeugt.
Warum gehört der BayernLabo-Antrag in Würzburg vor den Notartermin?
Das Zinsverbilligungsprogramm wertet die notarielle Unterschrift als Vorhabensbeginn. Beantragt wird nicht bei der BayernLabo selbst, sondern bei der Bewilligungsstelle der Stadt Würzburg, die zugleich die Tragbarkeit prüft. Wer erst unterschreibt und dann beantragt, verliert das verbilligte Darlehen samt Kinderzuschuss endgültig, einen Rechtsanspruch auf die Landesmittel gibt es nicht. Für KfW 308 gilt dieselbe Reihenfolge. Wir planen jeden Würzburger Kauf deshalb vom Notartermin rückwärts, damit beide Anträge nachweisbar vorher gestellt sind.
Liegt mein Einkommen über der Grenze für das BayernLabo-Darlehen?
Oft nicht, obwohl es auf den ersten Blick so aussieht. Maßgeblich ist die Grenze nach Artikel 11 des Bayerischen Wohnraumförderungsgesetzes, für ein Paar mit zwei Kindern 71.000 Euro. Gemeint ist das anrechenbare Gesamteinkommen nach Abzügen und Freibeträgen, nicht das Bruttogehalt auf der Lohnabrechnung. Je nach Konstellation passt darum ein deutlich höheres Brutto noch unter die Grenze. Bevor Sie das Programm abschreiben, rechnen wir Ihre anrechenbaren Werte im kostenlosen Erstgespräch exakt durch.
Welchen Vorteil bringt der Nachrang des BayernLabo-Darlehens im Grundbuch?
Er lässt das Darlehen doppelt arbeiten. Der Zins von 2,65 Prozent spart gegenüber dem Bankdarlehen zu 4,25 Prozent gut anderthalb Prozentpunkte. Zusätzlich wird das Darlehen außerhalb des erststelligen Beleihungsraums gesichert, also im Rang hinter den Bank- und Bauspardarlehen, die etwa ein Drittel der Gesamtkosten abdecken. Innerhalb von 85 Prozent der veranschlagten Gesamtkosten muss es bleiben, vor sonstigen Fördermitteln rangiert es. Bei vorrangigen Grundschulden muss ein Aufrücken entsprechend der Tilgung sichergestellt sein. Aus Sicht der Erstrangbank wirken die nachrangigen 145.000 Euro wie Eigenkapital, ihr Beleihungsauslauf sinkt und sie bietet eine bessere Zinsstufe an. Der Landesbaustein verbilligt also den eigenen Zins und den Bankzins gleichzeitig.
Was kosten Häuser in Würzburg und in den Stadtrandlagen?
Der Würzburger Stadtschnitt für Häuser liegt bei rund 4.500 Euro pro Quadratmeter, an den Weinlagen darüber. Für die Förderstrategie interessant ist der unsanierte Bestand für 3.500 bis 3.700 Euro pro Quadratmeter, etwa in Heidingsfeld, Lengfeld, Versbach, am Heuchelhof-Rand oder in Rottenbauer. Diese Häuser der Nachkriegsjahrzehnte tragen häufig Energieklasse F bis H und erfüllen damit die Eintrittsbedingung für KfW 308 und den Sanierungskredit KfW 261. Das Beispielhaus dieser Seite mit 110 Quadratmetern, Baujahr 1955, kostet 395.000 Euro.
Warum sind die Kaufnebenkosten in Bayern so niedrig?
Nirgendwo in Deutschland verlangt der Fiskus beim Kauf weniger, Bayern begnügt sich mit 3,5 Prozent Grunderwerbsteuer. Zusammen mit rund 2 Prozent für Notar und Grundbuch und üblicherweise 3,57 Prozent Maklercourtage ergeben sich rund 9,1 Prozent Nebenkosten. Beim Würzburger Beispielhaus für 395.000 Euro sind das rund 35.900 Euro, in den meisten anderen Bundesländern läge dieselbe Rechnung mehrere Tausend Euro höher. Da keine Bank die Nebenkosten mitfinanziert, markieren sie zugleich die Untergrenze des benötigten Eigenkapitals.
Woraus setzen sich die 16.150 Euro Zuschuss zusammen?
Zwei Zuschüsse kommen zusammen. Die KfW 261 belohnt Effizienzhaus 55 EE mit einem Tilgungszuschuss von 5 Prozent, im Beispiel 6.150 Euro von 123.000 Euro. Der BayernLabo-Kinderzuschuss legt für zwei Kinder 10.000 Euro obendrauf. In Summe sind das 16.150 Euro, zusätzlich zum Zinsvorteil aus KfW 308 zu 1,00 Prozent und dem BayernLabo-Darlehen zu 2,65 Prozent. Die Wärmepumpe läuft in der Effizienzhaus-Sanierung mit, einen Zuschuss aus KfW 458 gibt es dafür nicht.
Wie viel Eigenkapital und Einkommen braucht das Würzburger Beispiel?
Für die Bankfinanzierung gelten die Nebenkosten von rund 35.900 Euro plus Baustellenpuffer als Untergrenze, zusammen etwa 42.000 bis 47.000 Euro. Das BayernLabo-Darlehen verlangt mehr, nämlich seit Mai 2026 eine Eigenleistung von mindestens 15 Prozent der veranschlagten Gesamtkosten statt zuvor 20 Prozent, in diesem Beispiel also rund 64.600 Euro. Angerechnet werden eigenes Geld, ein eigenes Grundstück und Zuschüsse, auch der Kinderzuschuss von 5.000 Euro je Kind, bei zwei Kindern also 10.000 Euro. Der Nachrang des Landesdarlehens verbessert obendrein die Zinsstufe der Bank. Für die Beispielfinanzierung empfehlen wir ein Haushaltsnetto ab etwa 5.800 Euro. Daneben gelten die Fördergrenzen, für KfW 308 bei zwei Kindern 100.000 Euro zu versteuerndes Einkommen, für das BayernLabo-Darlehen die anrechenbare Grenze nach dem Bayerischen Wohnraumförderungsgesetz. Was in Ihrem Fall zusammenkommt, rechnen wir im Erstgespräch durch.
Wie schlägt sich die Beispielfinanzierung gegen die Würzburger Miete?
Ein saniertes Haus mit 110 Quadratmetern kostet in Würzburg rund 1.600 Euro kalt zur Miete. Die Beispielfinanzierung liegt darüber, dafür entsteht Eigentum an einem frisch auf Effizienzhaus 55 EE sanierten Haus in der Weinmetropole, dessen Sanierung für 160.000 Euro in der Finanzierung schon steckt. Das BayernLabo-Darlehen läuft im ersten Jahr tilgungsfrei. Dazu kommen 16.150 Euro Zuschüsse und ein Mischzins von rund 2,9 Prozent. Der Mieten-oder-Kaufen-Rechner im Erstgespräch zeigt Ihre persönliche Bilanz.
Wer koordiniert bei der Rundum-Begleitung in Würzburg BayernLabo, KfW und Bank?
Wir bleiben Ihr einziger Ansprechpartner, von der Energieausweis-Prüfung des Wunschhauses in Heidingsfeld oder Versbach bis zur Auszahlung des Kinderzuschusses. Die Würzburger Besonderheit ist der Behördenweg, denn das BayernLabo-Darlehen läuft über die Bewilligungsstelle der Stadt und muss genau wie KfW 308 vor dem Notartermin beantragt sein, während der Sanierungsantrag vor dem ersten Handwerkerauftrag gestellt wird. Wichtig zu wissen ist, dass viele Banken und Vermittler diese Bausteine kaum ansprechen, weil daran wenig verdient ist. Wir prüfen die Einkommensgrenzen, takten sämtliche Anträge und vergleichen für den Erstrang über 550 Finanzierungspartner, kostenlos und ohne Zusatzgebühr.
Wer entscheidet in Würzburg über die BayernLabo-Förderung?
Nicht die BayernLabo allein, und einen Rechtsanspruch gibt es ohnehin nicht, so steht es im Merkblatt. Die Einkommensgrenze nach Artikel 11 des Bayerischen Wohnraumförderungsgesetzes liegt bei 28.300 Euro für einen Einpersonenhaushalt und 43.200 Euro für zwei Personen. Je weitere Person im Haushalt kommen 10.700 Euro hinzu, je Kind 3.200 Euro. Wichtig ist, dass hier nicht das Bruttoeinkommen zählt. Berechnet wird nach den Artikeln 5 bis 7 des Gesetzes, und dabei sind bestimmte Beträge abzusetzen. Die Grundlage ist steuerrechtlich, weicht aber im Detail davon ab. Eingereicht werden muss vor dem Baubeginn oder dem Abschluss des Kaufvertrags. Bei knappem Einkommen lohnt die Vorabklärung mit der Bewilligungsstelle. Wir übernehmen das für Ihr Objekt in Würzburg ohne Zusatzkosten.
In welchem Grundbuchrang steht das BayernLabo-Darlehen in Würzburg?
Zunächst zur Höhe. Mehr als ein Drittel der Gesamtkosten gibt es nicht, mindestens aber 15.000 Euro. Der Zinssatz liegt bei 2,65 Prozent im Jahr bei zehn Jahren Zinsbindung und bei 2,95 Prozent bei fünfzehn Jahren, jeweils mit 2,00 Prozent Tilgung zuzüglich ersparter Zinsen ab dem zweiten Jahr. Die Grundschuld liegt außerhalb des erststelligen Beleihungsraums von etwa einem Drittel der Gesamtkosten. Das Darlehen rangiert also nach entsprechend hohen Kapitalmarkt- und Bauspardarlehen, innerhalb von 85 Prozent der Gesamtkosten jedoch vor sonstigen Fördermitteln. Ein zusätzliches Bankdarlehen ist deshalb Pflicht. Bei 100 Prozent Auszahlung fallen ab dem dreizehnten Monat nach dem Darlehensangebot 0,15 Prozent monatlich auf nicht ausgezahlte Beträge an. Kostenfrei sondertilgen können Sie nur zum Ende eines Zinsfestschreibungszeitraums. Mit den Darlehen der KfW ist die Kombination ausdrücklich möglich, und genau daraus entsteht der günstige Mischzins. Für Ihr Objekt in Würzburg rechnen wir das komplette Paket kostenfrei durch.
Soll ich für meine Immobilienfinanzierung in Würzburg zur Hausbank gehen?
Die Hausbank zeigt Ihnen nur ihre eigenen Konditionen, und das ist selten die beste Wahl. Dieselbe Bank kann bei 20 Prozent Eigenkapital günstig und bei einer Vollfinanzierung teuer sein, und Objekte mit schwacher Energieklasse bewerten die Finanzierungspartner völlig unterschiedlich. Für Würzburg vergleichen wir über 550 Finanzierungspartner mit Ihren tatsächlichen Zahlen und zeigen Ihnen die Ergebnisse offen. Den größten Hebel hat nicht die Bankwahl, sondern die Förderung. das BayernLabo-Darlehen und die KfW verändern den Mischzins spürbar, und wir bauen den Mix für Würzburg passend zu Ihrem Objekt.
Wie hoch sind die Zinsen für eine Immobilienfinanzierung aktuell?
Tagesaktuelle Konditionen bekommen Sie von uns in wenigen Minuten, weil sich die Sätze täglich ändern. Beleihungsauslauf, Zinsbindung, Bonität und Objektzustand entscheiden über Ihren Satz, weshalb pauschale Bestzinsangaben wenig aussagen. Der Mischzins ist die ehrlichere Kennzahl. KfW und das BayernLabo-Darlehen drücken ihn regelmäßig um ein bis zwei Prozentpunkte. Was das ausmacht, zeigt eine einfache Rechnung. Bei 300.000 Euro Darlehen zählt jeder Prozentpunkt über die ganze Zinsbindung. Ihren persönlichen Satz für Würzburg nennen wir Ihnen im kostenlosen Erstgespräch.
Welches Einkommen brauche ich in Würzburg für 300.000 Euro Darlehen?
Etwa 3.900 Euro netto im Haushalt bei einer reinen Bankfinanzierung. Hinter der Zahl stecken 4,25 Prozent Zins und 2 Prozent Tilgung, begrenzt auf 40 Prozent Ihres Nettoeinkommens. Mit Förderdarlehen sinkt die Hürde deutlich. Bei einem Mischzins von 2,5 Prozent genügen für dieselbe Summe etwa 2.800 Euro Netto. Ihre konkrete Grenze rechnen wir für Würzburg kostenfrei aus, inklusive aller Verpflichtungen.
Was kann ich mir in Würzburg mit 3.000 Euro netto leisten?
Deutlich mehr, als viele denken. 3.000 Euro netto erlauben ein Bankdarlehen von rund 230.000 Euro bei 4,25 Prozent Zins und 2 Prozent Tilgung. Mit einem Fördermix aus KfW und dem BayernLabo-Darlehen, der den Mischzins auf 2,5 Prozent drückt, sind es bei gleichem Einkommen rund 320.000 Euro. In Würzburg liegt der Quadratmeterpreis bei etwa 4.500 Euro, die Förderung macht damit aus rund 51 Quadratmetern etwa 71 Quadratmeter. Nicht vergessen sind die Kaufnebenkosten, die Banken ungern mitfinanzieren.
Wie hoch sind die Immobilienpreise in Würzburg?
Im Schnitt etwa 4.500 Euro je Quadratmeter. Ein Haus mit 120 Quadratmetern kostet damit rechnerisch rund 540.000 Euro, dazu kommen die Kaufnebenkosten. Innerhalb von Würzburg liegen die Lagen allerdings weit auseinander, weshalb der Durchschnitt nur als grobe Orientierung taugt. Ob der Preis angemessen ist, zeigt erst die Gesamtrechnung aus Kaufpreis, Sanierung und Förderung. Wir erstellen für Würzburg eine Vorab-Einwertung, bevor Sie ein Angebot abgeben. Der Postbank Wohnatlas 2026 des HWWI erwartet für Bayern bis 2035 einen realen Preisanstieg von 0,61 Prozent pro Jahr. Diese Werte sind inflationsbereinigt. Nominal sieht die Entwicklung freundlicher aus, und die Restschuld wird real ebenfalls leichter.
Ihre Frage fehlt? Im kostenlosen Erstgespräch beantworten wir sie und rechnen gleich Ihr persönliches Würzburger Förderkonzept mit.
Kostenloses Erstgespräch buchenHauskredit in der Region um Würzburg.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Bayern-Seiten finden Sie in der Übersicht Hauskredit Bayern.
Förderangaben, Quellen und Stand
Alle Förderzahlen auf dieser Seite stammen aus den amtlichen Unterlagen der KfW und der BayernLabo. Die Belege und die Pflichtangaben der Programme finden Sie hier im Detail.
Quellen und Pflichtangaben im Detail
Bayerisches Zinsverbilligungsprogramm der BayernLabo nach dem Merkblatt zur Förderung von Eigenwohnraum, Stand 01.05.2026. Das Darlehen darf ein Drittel der Gesamtkosten des selbst genutzten Wohnraums nicht überschreiten, die Bagatellgrenze liegt bei 15.000 Euro. Das geforderte Mindest-Eigenkapital beträgt seit dem 01.05.2026 15 Prozent statt zuvor 20 Prozent, der Kinderzuschuss von 5.000 Euro je Kind ist darauf anrechenbar. Eine Zinsgarantie gibt es nicht, maßgeblich ist der Zinssatz am Tag des Darlehensangebots. Der einmalige Zuschuss von 5.000 Euro je Kind wird nach dem Merkblatt in Verbindung mit dem Darlehen gewährt und nicht dinglich gesichert. Als zum Haushalt rechnendes Kind gilt nach Artikel 4 Absatz 2 BayWoFG auch ein Kind, dessen Geburt auf Grund einer bestehenden Schwangerschaft zu erwarten ist. Der Zinssatz beträgt 2,65 Prozent bei zehn Jahren und 2,95 Prozent bei fünfzehn Jahren Zinsbindung, Stand September 2026 nach der Zinsinformation der BayernLabo. Die Tilgung beträgt 2,00 Prozent zuzüglich ersparter Zinsen ab dem zweiten Jahr, der Auszahlungskurs 100 Prozent. Bewilligt wird im Rahmen der verfügbaren Mittel. Die Richtlinie tritt mit Ablauf des 31.12.2026 außer Kraft. Ab dem dreizehnten Monat nach dem Darlehensangebot werden auf nicht ausgezahlte Beträge 0,15 Prozent monatlich als Bereitstellungszinsen berechnet, kostenfreie Sondertilgungen sind nur zum Ende eines Zinsfestschreibungszeitraums möglich. Die Grundschuld liegt außerhalb des erststelligen Beleihungsraums von etwa einem Drittel der Gesamtkosten, also im Rang nach entsprechend hohen Kapitalmarkt- und Bauspardarlehen, innerhalb von 85 Prozent der Gesamtkosten jedoch im Rang vor sonstigen Fördermitteln. Antragsberechtigt sind Haushalte innerhalb der Einkommensgrenze nach Artikel 11 BayWoFG, nämlich 28.300 Euro für eine Person und 43.200 Euro für zwei Personen, je weitere Person 10.700 Euro und je Kind 3.200 Euro, berechnet nach den Artikeln 5 bis 7 BayWoFG und damit nicht als Bruttoeinkommen. Das Merkblatt stellt ausdrücklich fest, dass ein Rechtsanspruch nicht besteht. Der Antrag ist vor Baubeginn beziehungsweise vor Abschluss des Kaufvertrags bei der örtlich zuständigen Bewilligungsstelle zu stellen, also beim Landratsamt oder bei der kreisfreien Stadt. Die Kombination mit Darlehen der KfW ist möglich.
KfW 308 nach dem Merkblatt der KfW in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308: 1,00 Prozent bei 26 bis 35 Jahren Laufzeit, 0,72 Prozent bei 11 bis 25 Jahren, jeweils 10 Jahre Zinsbindung. Höchstbeträge nach Kinderzahl: 140.000 Euro bei einem Kind (Einkommensgrenze 90.000 Euro), 160.000 Euro bei zwei Kindern (100.000 Euro), 180.000 Euro ab drei Kindern (110.000 Euro, je weiteres Kind erhöht sich die Einkommensgrenze um 10.000 Euro). Sanierungspflicht innerhalb von 4,5 Jahren nach Zusage, wahlweise auf Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung.
KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21.07.2026. Kreditbetrag bis 150.000 Euro je Wohneinheit. Zinssatz laut Produktseite kfw.de/261: 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung. Die Rate richtet sich nach dem Bruttobetrag. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate bleibt gleich. Er beträgt 10 Prozent für Effizienzhaus 40 EE und 5 Prozent für Effizienzhaus 55 EE, mit Nachhaltigkeits-Klasse kommen 5 Prozentpunkte hinzu, für ein Worst Performing Building weitere 10 Prozentpunkte und für eine serielle Sanierung 15 Prozentpunkte. Als Worst Performing Building gilt ein Gebäude der Energieklasse H nach einem höchstens ein Jahr alten Energiebedarfsausweis oder mit einem Endenergiebedarf ab 300 Kilowattstunden je Quadratmeter und Jahr. Ergibt die Kumulierung öffentlicher Mittel für dieselben Kosten mehr als 60 Prozent Förderquote, wird die BEG-Förderung entsprechend gekürzt. Zinsverbilligungen von Förderkrediten bleiben dabei außer Betracht, weshalb das BayernLabo-Darlehen diese Grenze nicht belastet. Eine Kombination mit den Einzelmaßnahmen nach KfW 458 oder BAFA ist seit dem 21.07.2026 ausgeschlossen, zwischen beiden Förderungen liegen mindestens drei Jahre.
KfW 458 nach dem Merkblatt der KfW in der Fassung 07/2026, gültig ab 21.07.2026. Grundförderung 30 Prozent, Klimageschwindigkeitsbonus 16 Prozent für Selbstnutzer beim Tausch von Öl-, Kohle-, Gasetagen- und Nachtspeicherheizungen sowie von Gas- und Biomasseheizungen ab 20 Jahren Alter, Einkommensbonus 40, 30 oder 10 Prozent je nach zu versteuerndem Haushaltsjahreseinkommen bis 30.000, 40.000 oder 50.000 Euro. Der Zuschuss beträgt höchstens 70 Prozent, und nur bis 30.000 Euro zu versteuerndes Einkommen, mit Kind bis 40.000 Euro, höchstens 80 Prozent. Berücksichtigt werden bei einem Einfamilienhaus Kosten bis 28.000 Euro, woraus sich ein Höchstzuschuss von 22.400 Euro ergibt. Ab dem 01.02.2027 sinken Klimageschwindigkeitsbonus und Förderhöchstbetrag stufenweise. Biomasseheizungen sind förderfähig. Vor dem Antrag muss ein Liefervertrag oder Leistungsvertrag mit aufschiebender oder auflösender Bedingung geschlossen sein. Mit KfW 261 für dasselbe Gebäude ist KfW 458 nicht kombinierbar.
Alle Angaben stammen aus den genannten Primärquellen und wurden im September 2026 geprüft. Zinssätze und Förderbedingungen können sich ändern, verbindlich sind allein die Bedingungen des jeweiligen Förderinstituts zum Zeitpunkt Ihrer Zusage. Diese Seite ersetzt keine Rechtsberatung und keine Steuerberatung. Ihre persönliche Förderfähigkeit prüfen wir kostenfrei im Erstgespräch.
Ihr Hauskredit in Würzburg beginnt mit dem richtigen Antrag, nicht mit der Unterschrift.
Wir prüfen Ihr Wunschobjekt in Heidingsfeld, Lengfeld, Versbach, Rottenbauer oder am Heuchelhof-Rand, sichern BayernLabo-Darlehen, Kinderzuschuss, KfW 308 und die passende Sanierungsförderung in der richtigen Reihenfolge und vergleichen über 550 Finanzierungspartner für den Erstrang. Kostenlos und unverbindlich.