 Ihr Berater Sandro Wallisch, Spezialist für Bad Hersfeld und ganz Hessen
Immobilienfinanzierung Bad Hersfeld. Das Land trägt die halbe Finanzierung, die Bank fast nichts.
Bad Hersfeld ist der günstigste Hausmarkt unter Hessens Oberzentren: 266.000 Euro setzt die Landestabelle der Gutachterausschüsse für das Standard-Einfamilienhaus an, ein Viertel des Wiesbadener Werts. Das Hessengeld erstattet der Familie obendrein die komplette Grunderwerbsteuer. Zu prüfen bleiben Netto-Einkommensgrenze, Bauzustand und die richtige Antragsreihenfolge über die Wohnungsbauförderstelle.
Ihre Rate für Bad Hersfeld mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Bad Hersfeld möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen das Hessen-Darlehen, das Hessengeld und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Immobilienfinanzierung Bad Hersfeld. Eine Familie mit zwei Kindern kauft in Bad Hersfeld ein älteres Einfamilienhaus für 220.000 Euro, saniert für 90.000 Euro und finanziert 301.900 Euro Darlehen über 30 Jahre, das erste Jahr tilgungsfrei. Die Bausteine: 167.700 Euro Hessen-Darlehen zu festen 1,60 Prozent, 125.000 Euro KfW 308 und nur 9.200 Euro Bankanteil. Das Hessengeld erstattet die volle Grunderwerbsteuer von 13.200 Euro in zehn Jahresraten. Ihr kostenloses Erstgespräch: 0391 53161710.
Die Immobilienfinanzierung in Bad Hersfeld kommt fast ohne Bankzins aus.
Zwischen Stiftsruine und Kurpark lebt es sich in der Festspielstadt günstiger als irgendwo sonst im hessischen Oberzentren-Vergleich: Die Landestabelle der Gutachterausschüsse führt Bad Hersfeld mit 266.000 Euro für das Standard-Einfamilienhaus und 270.000 Euro für Reihenhaus oder Doppelhaushälfte, der umgebende Kreis Hersfeld-Rotenburg liegt mit 243.000 Euro sogar noch darunter. Gleichzeitig sorgt das Autobahnkreuz von A4 und A7 für einen Arbeitsmarkt, der von Logistik bis Klinikum reicht.
Diese Preise verändern die Statik der Förderung: Wo anderswo der Höchstbetrag des Hessen-Darlehens die Grenze zieht, greift hier der eigentliche Programmdeckel von 50 Prozent der Gesamtkosten, und die Bank schrumpft zum Statisten. Wie der Hauskredit in Bad Hersfeld so zu einer Rate findet, die unter der Kaltmiete vergleichbarer Häuser liegt, rechnet diese Seite Schritt für Schritt vor.
An diesen sechs Zahlen entscheidet sich, ob der Hauskredit in Bad Hersfeld für Sie aufgeht.
Acht Stationen führen zum geförderten Hauskredit in Bad Hersfeld.
- Die amtlichen Hauspreise für Bad Hersfeld, aus dem Grundstücksmarktbericht des Gutachterausschusses.
- Die Bausteine des Immobilienkredits in Bad Hersfeld, WIBank, Hessengeld, KfW und der Bankvergleich im Zusammenspiel.
- Das Doppel aus Hessen-Darlehen und Hessengeld, Festzins über zwanzig Jahre und die erstattete Grunderwerbsteuer.
- Die Einkommensgrenzen mit Rechenweg, Netto-Werte, die mehr Haushalte tragen als gedacht.
- In welcher Reihenfolge der Antrag läuft, und wann der Notar ausnahmsweise früher darf.
- Ein durchgerechnetes Praxisbeispiel, vom Kaufpreis bis zur Monatsrate.
- Wo förderfähige Häuser stehen, von der Stiftsruine bis Johannesberg.
- Zwölf Antworten auf die häufigsten Fragen, inklusive Einkommensgrenze und Bearbeitungszeit.
Der Zinsvergleich für Bad Hersfeld startet mit drei Angaben.
Den Bankanteil Ihres Immobilienkredits in Bad Hersfeld holen wir aus dem Vergleich von über 550 Finanzierungspartnern. Eintragen, absenden, Ergebnis erhalten, kostenlos und unverbindlich.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Was Häuser in Bad Hersfeld kosten, eingeordnet mit der Landestabelle der Gutachterausschüsse.
Die Zentrale Geschäftsstelle der hessischen Gutachterausschüsse rechnet jedes Jahr ein Standardobjekt durch alle Städte: ein freistehendes Einfamilienhaus mit 150 Quadratmetern, vierzig Jahre alt, auf 700 Quadratmetern Grund in mittlerer Lage. Für Bad Hersfeld ergibt das 266.000 Euro, für Reihenhaus und Doppelhaushälfte im Standardschnitt 270.000 Euro, und der Kreis Hersfeld-Rotenburg notiert mit 243.000 beziehungsweise 254.000 Euro als günstigste Region des Landes.
Für Käufer heißt das: Selbst das komplett durchgerechnete Projekt aus Kauf, Nebenkosten und energetischer Sanierung bleibt hier unter dem, was im Rhein-Main-Gebiet allein der Kaufpreis kostet. Ein Immobilienkredit in Bad Hersfeld startet deshalb mit dem Luxus, dass die Landesförderung nicht nur hilft, sondern dominiert, und jede gesparte Zinsstelle wirkt doppelt.
| Standardobjekt (ZGGH-Landestabelle 2025) | Bad Hersfeld | Kreis Hersfeld-Rotenburg |
|---|---|---|
| Einfamilienhaus, freistehend (150 m², 40 Jahre) | 266.000 € | 243.000 € |
| Reihenhaus/Doppelhaushälfte (130 m², 25 Jahre) | 270.000 € | 254.000 € |
So verteilt sich der Immobilienkredit in Bad Hersfeld auf Hessen-Darlehen, Hessengeld, KfW und Bank.
In der Festspielstadt kehrt sich das übliche Kräfteverhältnis um: Das Hessen-Darlehen der WIBank trägt die Hälfte, KfW 308 fast den ganzen Rest, das Hessengeld erstattet die Steuer, und für die Bank bleibt ein Betrag übrig, den der Vergleich von über 550 Finanzierungspartner im Vorbeigehen besetzt.
Bad Hersfeld ist die einzige Stadt dieser Serie, in der nicht der Höchstbetrag von 200.000 Euro das Hessen-Darlehen begrenzt, sondern der Programmdeckel von 50 Prozent der Gesamtkosten. Anders gesagt: Das Land gibt hier alles, was die Richtlinie hergibt.
Zwanzig Jahre fester Förderzins und Geld vom Finanzamt zurück, auch in Bad Hersfeld.
Die WIBank verleiht beim Bestandserwerb bis zur Hälfte der Gesamtkosten, gedeckelt bei 200.000 Euro, zum Festzins von 1,60 Prozent über zwanzig Jahre. Dazu kommen 3 Prozent Tilgung zuzüglich ersparter Zinsen, ein komplett tilgungsfreies Anlaufjahr und das Recht auf kostenfreie Sondertilgung in jeder Höhe. In die Gesamtkosten rechnet die Richtlinie den Kaufpreis samt Nebenkosten und die nötige Modernisierung ein, und die Absicherung erfolgt nachrangig, was der Hausbank den ersten Rang lässt.
Der zweite Hebel heißt Hessengeld. Wer erstmals Wohneigentum kauft und selbst einzieht, erhält 10.000 Euro je Erwerber, höchstens 20.000 Euro, plus 5.000 Euro je Kind unter 18, begrenzt auf die gezahlte Grunderwerbsteuer und verteilt auf zehn Jahresraten. Eine Einkommensgrenze kennt das Hessengeld nicht, und es fließt zusätzlich zum Hessen-Darlehen und zu jeder KfW-Förderung.
Für Bad Hersfeld heißt das: 167.700 Euro laufen zwanzig Jahre zum Festzins von 1,60 Prozent, gut zwei Prozentpunkte unter dem Markt, zwanzig Jahre lang. Zusammen mit den 13.200 Euro erstatteter Grunderwerbsteuer subventioniert das Land dieses Projekt stärker als jedes andere der Serie, gemessen am Kaufpreis.
Wo Deutschland sich kreuzt, kostet das Eigenheim am wenigsten Hessen.
Am Kreuz von A4 und A7 gelegen, mit ICE-Halt und einer Logistikbranche, die von Amazon bis Libri reicht, ist Bad Hersfeld wirtschaftlich alles andere als Provinz. Dazu kommen das Klinikum als Großarbeitgeber, die Festspiele in der Stiftsruine und der Status als Kurstadt, und trotzdem kostet das Standardhaus hier weniger als eine Zweizimmerwohnung in Frankfurt.
Die Förderrechnung macht daraus einen messbaren Vorsprung: Wo die Landesprogramme überall gleich hoch sind, deckt ihre Summe in Bad Hersfeld über 85 Prozent des Beispielprojekts, und der Bankzins, den es zu verhandeln gälte, betrifft nur noch 9.200 Euro. Günstiger lässt sich der Einstieg ins Eigentum in Hessen nicht konstruieren.
Die Netto-Grenze des Hessen-Darlehens schließt in Bad Hersfeld weniger Haushalte aus, als viele denken.
Auf dem Papier stehen 30.565 Euro für den Einpersonenhaushalt, 51.405 Euro für zwei Personen, 10.421 Euro je weiterem Haushaltsmitglied und 924 Euro je Kind. Gemessen wird aber am Nettoeinkommen nach den Abzugsregeln der Paragrafen 6 und 7 HWoFG, und dieses liegt regelmäßig weit unter dem Brutto.
Das Rechenbeispiel für eine Familie mit zwei Kindern: 51.405 Euro Grundwert, zweimal 10.421 Euro für die Kinder als Haushaltsmitglieder, zweimal 924 Euro Kinderbonus, macht bis zu 74.095 Euro anrechenbares Netto-Jahreseinkommen, beim dritten Kind 85.440 Euro. Weil vor dem Vergleich die Abzüge des Wohnraumförderrechts greifen, passen viele Haushalte hinein, die sich längst aussortiert glaubten. Wir rechnen das im Erstgespräch nach, vor der ersten Besichtigung.
Der Antrag läuft über die Wohnungsbauförderstelle, und der Notar wartet oder der Vertrag trägt die Klausel.
In Bad Hersfeld läuft der Antrag über den Kreisausschuss Hersfeld-Rotenburg als Wohnungsbauförderstelle, der ihn nach positiver Prüfung an die WIBank weiterreicht. Diese fünf Schritte halten die Reihenfolge, und der Rücktrittsvorbehalt verschafft Ihnen Luft, falls das Wunschhaus schneller weg wäre als die Bewilligung.
- Budget und Netto-Einkommensgrenze prüfen. Wir rechnen das anrechenbare Nettoeinkommen und stecken den Kaufrahmen ab, bevor die Objektsuche beginnt.
- Bauzustand bewerten. Die Richtlinie verlangt guten baulichen Zustand oder eine Instandsetzung zu zumutbaren Kosten, das prüfen wir vor dem Antrag.
- Vollständigen Förderantrag stellen. Zuständig ist die Wohnungsbauförderstelle Ihrer Stadt beziehungsweise der Kreisausschuss, der den Antrag an die WIBank weiterreicht.
- Bewilligung abwarten oder Klausel nutzen. Der Kaufvertrag darf vorher nur unterschrieben werden, wenn er einen Rücktrittsvorbehalt für den Fall der Förderablehnung enthält.
- Kaufvertrag und Finanzierung besiegeln. Notartermin, KfW-Anträge und der Bankvergleich über 550 Finanzierungspartner. Nach der Beurkundung beantragen wir das Hessengeld im WIBank-Kundenportal.
Im Praxisbeispiel kauft eine Hersfelder Familie für 220.000 Euro und saniert für 90.000 Euro.
Das Beispiel nimmt ein älteres freistehendes Haus der Energieklasse G unterhalb des Standardniveaus: 220.000 Euro Kaufpreis, dazu 25.520 Euro Nebenkosten und 90.000 Euro energetische Sanierung. Alle drei Posten zählen in Hessen zu den förderfähigen Gesamtkosten von rund 335.500 Euro, als Eigenkapital verlangt die Richtlinie 10 Prozent daraus in Geldmitteln, hier 33.600 Euro.
Jetzt die Hersfelder Besonderheit: 50 Prozent der Gesamtkosten sind 167.700 Euro, und weil das unter dem Höchstbetrag von 200.000 Euro liegt, fließt exakt diese halbe Finanzierung als Hessen-Darlehen zu festen 1,60 Prozent, das erste Jahr tilgungsfrei. Der KfW-Kredit 308 übernimmt 125.000 Euro, das Haus wird dafür binnen viereinhalb Jahren zum Effizienzhaus 85 EE, alternativ genügen alle vier Einzelmaßnahmen. Der Bank bleiben 9.200 Euro. Nach der Beurkundung holt das Hessengeld die kompletten 13.200 Euro Grunderwerbsteuer zurück, 1.320 Euro in jedem der nächsten zehn Jahre.
| Baustein | Betrag | Monatsrate |
|---|---|---|
| Eigenkapital (Geldmittel) | 33.600 € | 0 € |
| Hessen-Darlehen, fest 1,60 % für 20 Jahre | 167.700 € | 642,84 € (1. Jahr: 223,60 €) |
| KfW 308 Jung kauft Alt | 125.000 € | rund 402 € |
| Bankdarlehen, über 550 Finanzierungspartner im Vergleich | 9.200 € | rund 45 € |
| Hessengeld (zehn Jahresraten) | +13.200 € | wirkt wie −110 € |
| Gesamt (335.500 € Projekt) | 335.520 € | rund 1.090 € |
Ohne Landesförderung müsste die Bank 301.920 Euro tragen, zu 4,25 Prozent rund 1.485 Euro im Monat, und die Steuer bliebe beim Finanzamt. Der Förderweg spart gut 395 Euro monatlich, erstattet 13.200 Euro und startet mit einem Anlaufjahr, in dem nur rund 670 Euro fällig werden, während saniert wird. Ihre eigene Kombination probieren Sie im Mischzinsrechner für die Immobilienfinanzierung aus. Den Vergleich zwischen Kaufen und Mieten in Bad Hersfeld übernimmt der Mieten-oder-Kaufen-Rechner, und den zwischen Bankdarlehen und Bausparweg unser neutraler Vergleichsrechner Bankdarlehen oder Bausparen.
Das Hessengeld endet nach heutigem Stand am 31. Dezember 2029.
Das Hessengeld ist zunächst bis zum 31. Dezember 2029 befristet, Anträge sind bis dahin möglich, und wie jedes Landesprogramm steht es unter dem jährlichen Vorbehalt des Haushaltsgesetzgebers. Beim Hessen-Darlehen wiederum zeigt die Richtlinienänderung vom Juni 2026, dass sich Konditionen bewegen können. Verbindlich ist immer der Stand am Tag der Bewilligung, und genau deshalb gehört der Antrag früh auf den Weg.
Bad Hersfelds Preise geben der Befristung eine eigene Note: Wo das Hessengeld die Steuer ohnehin komplett erstattet, verschenkt jeder Monat Wartezeit bares Geld, denn die Zehn-Jahres-Uhr der Raten beginnt erst nach Kauf und Antrag zu laufen.
Förderfähige Häuser stehen in Bad Hersfeld von der Kernstadt bis Asbach.
Die Festspielstadt verteilt ihren Bestand über Kernstadt, Hang- und Ortsteillagen, und bei Einstiegspreisen deutlich unter dem Landesniveau bleibt in jedem Viertel Budget für die Sanierung nach eigenem Geschmack.
| Lage | Einordnung für Käufer |
|---|---|
| Kernstadt an Stiftsruine und Kurpark | kurze Wege, Altbausubstanz, das Herz der Festspielstadt |
| Johannesberg | die gesuchte Wohnlage im Süden, nach der Käufer konkret fragen |
| Asbach | gewachsener Ortsteil mit Einfamilienhäusern und dörflichem Rand |
| Sorga und Kathus | östliche Ortsteile mit großen Grundstücken zu Kreispreisen |
| Hohe Luft und Eichhof | Hanglagen mit Blick über Stadt und Fuldatal |
Anschlussfinanzierung in Bad Hersfeld: verhandeln Sie aus der Stärke.
Der Logistikboom am Autobahnkreuz stützt die Hersfelder Nachfrage verlässlich, und davon lebt jede Anschlussfinanzierung: Wer seinen Hauskredit in Bad Hersfeld schon bedient, refinanziert die kleine Restschuld auf ein saniertes Haus, dessen Wert die Region trägt, oft löst das Ersparte den Bankanteil dann gleich ganz ab.
Verlängern oder wechseln entscheidet bei der Anschlussfinanzierung allein der Marktvergleich über 550 Finanzierungspartner, nicht die Gewohnheit. Wer ohnehin modernisieren will, packt die Summe in denselben grundpfandrechtlich gesicherten Kredit, das spart gegenüber einem separaten Blankodarlehen bares Geld.
Über 4.000 begleitete Finanzierungen später sprechen die Bewertungen für sich.
Jede Immobilienfinanzierung in Bad Hersfeld läuft über denselben Schreibtisch: Sandro Wallisch begleitet von der ersten Einkommensprüfung bis zur letzten Förderauszahlung, bundesweit vom Standort Magdeburg aus.
Wer die Finanzierungsbestätigung für Bad Hersfeld in der Hand hat, bietet belastbar und bekommt das Haus.
In einem Markt mit überschaubarem Angebot und Käufern aus der ganzen Region entscheidet die Vorbereitung: Wer mit belegter Finanzierung bietet, bekommt in Bad Hersfeld den Zuschlag, nicht der, der noch rechnen muss.
Ihre Finanzierungsbestätigung erhalten Sie direkt nach dem ersten Beratungsgespräch, kostenlos und unverbindlich. Damit treten Sie bei Maklern und Eigentümern als geprüfter Käufer auf, während wir parallel den Antrag für das Hessen-Darlehen vorbereiten.
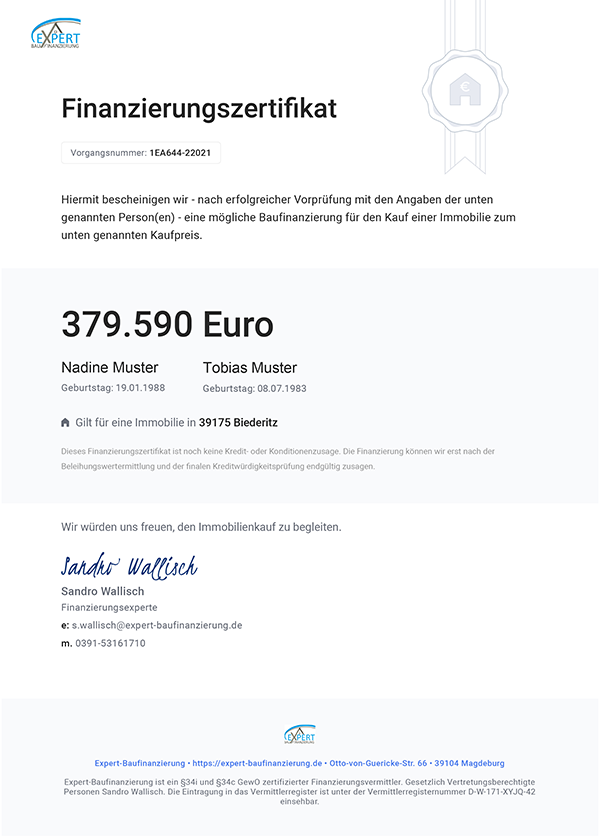
Trägt Ihr Einkommen den Hauskauf in Bad Hersfeld? Der Budgetrechner antwortet in Minuten.
Erst die Zahl, dann das Objekt: Der Rechner zeigt, welchen Hauskredit in Bad Hersfeld Ihr Einkommen samt Sanierung trägt.
Wie schnell Sie schuldenfrei sind, zeigt der Tilgungsrechner mit Sondertilgung.
Was Ihr Hauskredit im Monat kostet, rechnen Sie im Hauskredit Rechner mit aktuellen Konditionen durch.
Lieber im Vollbild rechnen? Hier geht es zum Budgetrechner als eigene Seite. Für geplante Sanierungsraten lohnt der Modernisierungskredit-Rechner, und eine schnelle Ersteinschätzung liefert der Immobilienkredit-Rechner.
Stellen Sie Ihre Finanzierungsanfrage für Bad Hersfeld direkt und kostenlos.
Schildern Sie kurz Ihr Vorhaben, die Ersteinschätzung zu Förderbausteinen, Konditionen und Immobilienkredit für Bad Hersfeld kommt von uns.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Die zwölf häufigsten Fragen zur Immobilienfinanzierung in Bad Hersfeld.
Wie hoch sind die Einkommensgrenzen für das Hessen-Darlehen in Bad Hersfeld?
Es gelten die Netto-Grenzen des Paragrafen 5 HWoFG: 30.565 Euro für eine Person, 51.405 Euro für zwei, je weitere Person 10.421 Euro, je Kind zusätzlich 924 Euro. Eine Familie mit zwei Kindern darf so bis 74.095 Euro anrechenbares Netto-Jahreseinkommen erreichen. Weil vorab die Abzüge des Wohnraumförderrechts greifen, liegt das erlaubte Brutto deutlich höher, die Einstufung rechnen wir im Erstgespräch.
Wie viel Förderung bekommt eine Familie beim Hauskauf in Bad Hersfeld?
Mehr als überall sonst in dieser Serie, gemessen am Projekt: Das Hessen-Darlehen trägt hier die vollen 50 Prozent der Gesamtkosten, im Beispiel 167.700 Euro zu festen 1,60 Prozent, weil der Höchstbetrag von 200.000 Euro gar nicht erreicht wird. Dazu kommen bis zu 160.000 Euro KfW 308 und das Hessengeld, das die Grunderwerbsteuer im Beispiel vollständig erstattet.
Gibt es die Förderung auch ohne Kinder?
Ja. Das Hessen-Darlehen kennt keine Kinderstaffel, entscheidend ist allein die Netto-Einkommensgrenze des Haushalts, und das Hessengeld zahlt einem kinderlosen Paar bis zu 20.000 Euro. Nur der KfW-Kredit 308 verlangt mindestens ein Kind unter 18, an seine Stelle tritt sonst ein etwas größeres Bankdarlehen, das in Bad Hersfeld trotzdem klein bleibt.
Was kostet ein Haus in Bad Hersfeld?
Die Landestabelle der Gutachterausschüsse setzt das Standard-Einfamilienhaus mit 150 Quadratmetern auf 266.000 Euro, Reihenhaus und Doppelhaushälfte auf 270.000 Euro, und der umgebende Kreis liegt mit 243.000 Euro noch darunter. Ältere Objekte mit Sanierungsbedarf, das Revier der Förderprogramme, starten spürbar früher, im Praxisbeispiel bei 220.000 Euro.
Kann man mit 3.000 Euro netto in Bad Hersfeld ein Haus finanzieren?
Ja, bequem. Als tragbar gilt eine Rate von rund 40 Prozent des Nettos, und das Praxisbeispiel mit 301.900 Euro Darlehen für Kauf und Komplettsanierung bleibt bei 3.000 Euro netto darunter, im tilgungsfreien ersten Jahr mit deutlichem Abstand. Rechnet man die jährlichen 1.320 Euro Hessengeld dagegen, bleibt die Belastung dauerhaft unter dem, was eine vergleichbare Miete kosten würde.
Wie lange dauert die Bearbeitung des Hessen-Darlehens?
Nach der Bearbeitungszeit wird beim Hessen-Darlehen häufiger gesucht als nach fast allem anderen, und die WIBank räumt verlängerte Fristen offen ein. Rechnen Sie je nach Lage mit mehreren Wochen ab vollständigem Antrag. Unsere Antwort darauf: Unterlagen komplett machen, bevor der Antrag zum Kreisausschuss geht, und das Wunschobjekt notfalls per Rücktrittsvorbehalt im Kaufvertrag sichern.
Was ist der Rücktrittsvorbehalt und was bringt er mir in Bad Hersfeld?
Grundsätzlich darf der notarielle Kaufvertrag erst nach der Bewilligung unterschrieben werden. Hessen macht die Ausnahme: Steht im Vertrag ein Rücktrittsrecht zu Ihren Gunsten für den Fall der Förderablehnung, dürfen Sie früher zum Notar. Bei den wenigen wirklich guten Objekten der Stadt heißt das, Sie binden das Haus, ohne 167.700 Euro Förderdarlehen aufs Spiel zu setzen. Die Formulierung stimmen wir mit dem Notar ab.
Wann und wo stelle ich die Anträge?
Das Hessen-Darlehen vor dem Kaufvertrag beim Kreisausschuss Hersfeld-Rotenburg als Wohnungsbauförderstelle, der es geprüft an die WIBank weiterleitet, sofern nicht der Rücktrittsvorbehalt den früheren Vertragsschluss erlaubt. Das Hessengeld folgt nach der Beurkundung im Kundenportal der WIBank, sobald Steuerbescheid und Zahlungsnachweis vorliegen. Beide Wege takten wir zusammen mit den KfW-Anträgen.
Wie viel Eigenkapital verlangt das Hessen-Darlehen?
Mindestens 10 Prozent der Gesamtkosten in Geldmitteln, im Hersfelder Beispiel 33.600 Euro. Weil die Nebenkosten bereits in den förderfähigen Gesamtkosten stecken, ist das der komplette Eigenanteil, zusätzliche Reserven für die Steuer braucht es dank Hessengeld auf Dauer nicht. So niedrig liegt die Einstiegshürde in keinem anderen Oberzentrum des Landes.
Welche KfW-Programme passen in Bad Hersfeld zur Landesförderung?
KfW 308 Jung kauft Alt trägt beim Kauf der Klassen F bis H bis zu 160.000 Euro für Familien mit zwei Kindern, gekoppelt an die Sanierung binnen viereinhalb Jahren, wahlweise zum Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen. Die vier Einzelmaßnahmen sind Heizungstausch, Fenster, Fassade und Dach. Für die Sanierung wählen Sie entweder das Effizienzhaus mit KfW 261 bis 150.000 Euro je Wohneinheit samt Tilgungszuschuss oder Einzelmaßnahmen mit dem Heizungszuschuss 458. Beides zusammen schließt die KfW seit dem 21. Juli 2026 aus. Hessen-Darlehen und Hessengeld bleiben daneben voll nutzbar. Die Fristen koordinieren wir aus einer Hand.
Wie hoch sind die Kaufnebenkosten in Bad Hersfeld?
Rund 11,6 Prozent des Kaufpreises: 6 Prozent Grunderwerbsteuer, etwa 2 Prozent für Notar und Grundbuch, bis zu 3,57 Prozent Maklerprovision. Beim Beispielkauf für 220.000 Euro sind das 25.520 Euro, die in Hessen aber zu den förderfähigen Gesamtkosten zählen, und die Grunderwerbsteuer von 13.200 Euro kommt über das Hessengeld vollständig zurück.
Wer begleitet in Bad Hersfeld den Weg von der Förderprüfung bis zur Auszahlung?
Sandro Wallisch, Inhaber und Geschäftsführer der Expert-Baufinanzierung, seit 2002 im Finanzgeschäft, steuert jede Immobilienfinanzierung in Bad Hersfeld persönlich: Netto-Einkommensprüfung, der Antrag beim Kreisausschuss, die KfW-Anträge samt Energieeffizienz-Experte, das Hessengeld im WIBank-Portal und, wo überhaupt nötig, der Bankvergleich über 550 Finanzierungspartner. Von Hausbanken kommt der Hinweis auf diese Programme selten, bei uns eröffnen sie die Rechnung.
Hauskredit in der Region um Bad Hersfeld.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Hessen-Seiten finden Sie in der Übersicht Hauskredit Hessen.
Förderangaben, Quellen und Stand
Alle Förderzahlen dieser Seite stammen aus den amtlichen Unterlagen des Landes Hessen, der WIBank und der KfW, alle Marktzahlen aus den Immobilienmarktberichten der hessischen Gutachterausschüsse. Stand der Angaben: September 2026.
Quellen und Pflichtangaben im Detail
Hessen-Darlehen Bestandserwerb nach der Richtlinie des Landes Hessen zur Förderung des selbstgenutzten Wohneigentums und gemeinschaftlichen Wohnens, Fassung Juni 2026 (Richtlinienänderung zum 16. Juni 2026). Darlehen bis zu 50 Prozent der Gesamtkosten, höchstens 200.000 Euro, mindestens 30.000 Euro, Sollzins fest 1,60 Prozent für zwanzig Jahre ab Förderzusage, Effektivzins 1,71 Prozent nach der Programmseite der WIBank, Tilgung 3 Prozent zuzüglich ersparter Zinsen nach einem tilgungsfreien Anlaufjahr, Sondertilgung jederzeit ohne Vorfälligkeitsentschädigung. Zu den Gesamtkosten zählen Kaufpreis, Nebenkosten sowie notwendige Umbauten, Modernisierung und Instandsetzung. Eigenkapital mindestens 10 Prozent der Gesamtkosten aus Geldmitteln, mindestens 50 Prozent der Gesamtkosten müssen Fremdmittel sein. Nachrangige Eintragung der Grundschuld genügt. Bearbeitungsentgelt einmalig 1 Prozent des Förderdarlehens. Zwanzig Jahre zweckentsprechende Selbstnutzung. Der notarielle Kaufvertrag darf vor Bewilligung nur geschlossen werden, wenn er einen Rücktrittsvorbehalt zugunsten des Erwerbers für den Fall der Ablehnung enthält. Antragstellung bei der Wohnungsbauförderstelle, in Städten über 50.000 Einwohnern bei der Stadtverwaltung, sonst beim Kreisausschuss. Einkommensgrenzen nach Paragraf 5 Absatz 1 Nummer 2 HWoFG als Nettoeinkommen nach den Paragrafen 6 und 7: 30.565 Euro für eine Person, 51.405 Euro für zwei Personen, je weitere Person 10.421 Euro, je Kind zusätzlich 924 Euro, nächste Anpassung zum 1. Januar 2029.
Hessengeld nach den Veröffentlichungen des Hessischen Ministeriums der Finanzen und der WIBank: 10.000 Euro je einziehendem Erwerber, höchstens 20.000 Euro, sowie 5.000 Euro je Kind unter 18 Jahren, begrenzt auf die tatsächlich gezahlte Grunderwerbsteuer, ausgezahlt in zehn gleichen Jahresraten, einkommensunabhängig, nur beim Ersterwerb und bei Selbstnutzung, Einzug binnen drei Jahren als Ausschlussfrist, für Beurkundungen ab dem 1. März 2024, Antragstellung über das Kundenportal der WIBank, Programm zunächst bis zum 31. Dezember 2029 befristet. KfW 308 Jung kauft Alt nach dem Merkblatt in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308 1,00 Prozent bei 26 bis 35 Jahren Laufzeit und 10 Jahren Zinsbindung, bei 11 bis 25 Jahren 0,72 Prozent. Höchstbetrag 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern, 180.000 Euro ab drei Kindern, Einkommensgrenzen 90.000, 100.000 und 110.000 Euro zu versteuerndes Einkommen. Sanierung binnen 4,5 Jahren zum Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung. Die Monatsraten dieser Seite sind Annuitäten über 30 Jahre, die KfW bindet den Zins 10 Jahre und verlangt bei dieser Laufzeit mindestens ein tilgungsfreies Jahr. KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21. Juli 2026, Zinssatz laut Produktseite kfw.de/261 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung, Kredit bis 150.000 Euro je Wohneinheit, Tilgungszuschuss 5 bis 40 Prozent je nach Standard und Boni. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate richtet sich nach dem Bruttobetrag. Den Bonus für ein Worst Performing Building gibt es nur bei Energieklasse H oder ab 300 kWh je Quadratmeter und Jahr. KfW 458 Heizungsförderung nach dem Merkblatt in der Fassung 07/2026, gültig ab 21. Juli 2026. KfW 261 und KfW 458 schließen sich für dasselbe Gebäude aus, zwischen beiden liegt eine Sperre von drei Jahren. Der Bankzins von 4,25 Prozent ist ein erreichbarer Satz bei 80 Prozent Beleihung.
Marktzahlen für Bad Hersfeld aus dem Immobilienmarktbericht des Landes Hessen 2025 der Zentralen Geschäftsstelle der Gutachterausschüsse (ZGGH), mittleres Preisniveau für freistehende Einfamilienhäuser sowie Reihenhäuser und Doppelhaushälften nach Oberzentren und Landkreisen, Standardobjekte mit 150 beziehungsweise 130 Quadratmetern Wohnfläche, Stand 06/2025.
Förderprogramme ändern sich, verbindlich sind immer die Zusagen der WIBank und der KfW. Fachlich verantwortlich für diese Seite ist Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, Immobiliardarlehensvermittler mit Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung, seit 2002 in der Finanzbranche.
Ihr Hauskredit in Bad Hersfeld beginnt mit dem Antrag beim Kreisausschuss.
Die halbe Finanzierung vom Land, die Steuer vom Finanzamt zurück und eine Bank, die kaum noch gebraucht wird: Diese Rechnung gibt es so nur am günstigsten Standort Hessens, und sie verlangt nichts als die richtige Reihenfolge. Im kostenlosen Rechentermin gehen wir Netto-Einkommensgrenze, Objekt und Förderrahmen durch, bevor Sie ernsthaft suchen.