 Ihr Berater Sandro Wallisch, Spezialist für Fulda und ganz Hessen
Immobilienfinanzierung Fulda. Für Familien mit drei Kindern öffnet das Land alle Fördertöpfe zugleich.
Fulda verbindet Barockstadt, Bistumssitz und ICE-Knoten mit einem Hausmarkt, der laut Landestabelle der Gutachterausschüsse bei 404.000 Euro für das Standard-Einfamilienhaus liegt, dem zweitgünstigsten Wert unter Hessens Oberzentren. Der Bank bleiben 80.500 Euro aus dem Vergleich von über 550 Finanzierungspartnern. Die Reihenfolge regelt die Wohnungsbauförderstelle, den Spielraum der Rücktrittsvorbehalt.
Ihre Rate für Fulda mit echten Konditionen berechnen.
Wählen Sie Ihr Vorhaben und tragen Sie Ihre Eckdaten ein. Sie sehen in zwei Minuten, welche Rate für Ihre Immobilie in Fulda möglich ist. Wir vergleichen über 550 Finanzierungspartner und beziehen das Hessen-Darlehen, das Hessengeld und die KfW-Förderung gleich mit ein.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Stand: September 2026
Immobilienfinanzierung Fulda. Eine Familie mit drei Kindern kauft in Fulda ein älteres Einfamilienhaus für 330.000 Euro, saniert für 110.000 Euro und finanziert 430.500 Euro Darlehen über 30 Jahre, das erste Jahr tilgungsfrei. Die Bausteine: 200.000 Euro Hessen-Darlehen zu festen 1,60 Prozent, 150.000 Euro KfW 308 dank drei Kindern und 80.500 Euro Bankanteil aus über 550 Finanzierungspartner. Das Hessengeld erstattet die vollen 19.800 Euro Grunderwerbsteuer in zehn Jahresraten. Ihr kostenloses Erstgespräch: 0391 53161710.
Die Immobilienfinanzierung in Fulda belohnt kinderreiche Haushalte doppelt.
Dom, Barockviertel und die Rhön am Horizont: Fulda gehört zu den Städten, in denen Lebensqualität nicht am Kontostand hängt. Die Landestabelle der Gutachterausschüsse führt das Oberzentrum mit 404.000 Euro für das Standard-Einfamilienhaus und auffallend günstigen 315.000 Euro für Reihenhaus oder Doppelhaushälfte, während der umgebende Landkreis mit 326.000 Euro noch eine Stufe darunter liegt.
Für Familien mit mehreren Kindern zahlt sich die Stadt gleich doppelt aus, denn mit jedem Kind wächst der KfW-Rahmen, und der Hessengeld-Deckel steigt auf 35.000 Euro, während die Grunderwerbsteuer eines Fuldaer Kaufs weit darunter bleibt. Wie der Hauskredit in Fulda diese Bausteine zu einer Rate ordnet, die eine Großfamilie wirklich tragen kann, zeigt diese Seite mit einem vollständigen Praxisbeispiel.
Diese sechs Kennzahlen bestimmen Ihre Immobilienfinanzierung in Fulda.
Der Weg zum Immobilienkredit in Fulda, Abschnitt für Abschnitt.
- Was Häuser in Fulda wirklich kosten, mit den amtlichen Zahlen des Gutachterausschusses.
- Wie sich der Immobilienkredit in Fulda zusammensetzt, aus Hessen-Darlehen, Hessengeld, KfW und Bankdarlehen.
- Was Hessen-Darlehen und Hessengeld leisten, fester 1,60-Prozent-Zins und die Steuer-Erstattung.
- Die Einkommensgrenzen mit Rechenweg, Netto-Werte, die mehr Haushalte tragen als gedacht.
- In welcher Reihenfolge der Antrag läuft, und wann der Notar ausnahmsweise früher darf.
- Ein durchgerechnetes Praxisbeispiel, vom Kaufpreis bis zur Monatsrate.
- Wo förderfähige Häuser stehen, vom Barockviertel bis zum Aschenberg.
- Die zwölf häufigsten Fragen samt Antworten, von der Einkommensgrenze bis zur Bearbeitungszeit.
Ihr Zinsvergleich für Fulda braucht keine dreißig Sekunden.
Über 550 Finanzierungspartner stehen für den Bankbaustein Ihres Immobilienkredits in Fulda im Vergleich. Der Check kostet nichts und verpflichtet Sie zu nichts.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Was Häuser in Fulda kosten, eingeordnet zwischen Oberzentrum und Landkreis.
Das Standardobjekt der Gutachterausschüsse, ein freistehendes Einfamilienhaus mit 150 Quadratmetern, vierzig Jahre alt auf 700 Quadratmetern Grund, kostet in der Stadt Fulda 404.000 Euro und im Landkreis 326.000 Euro. Bemerkenswert ist die Reihenhaus-Zeile: Mit 315.000 Euro für das Standard-Reihenhaus unterbietet Fulda sämtliche Oberzentren des Landes, sogar das ansonsten günstigere Bad Hersfeld.
Die Spanne zwischen Stadt und Kreis eröffnet zwei Wege für den Immobilienkredit in Fulda: das ältere Stadthaus mit Sanierungsbedarf, das alle Fördertöpfe öffnet, oder der Blick in die Rhön-Gemeinden, wo dasselbe Budget ein größeres Grundstück kauft. Beide Wege tragen dieselbe Landesförderung, und beide rechnet der Termin bei uns konkret durch.
| Standardobjekt (ZGGH-Landestabelle 2025) | Stadt Fulda | Landkreis Fulda |
|---|---|---|
| Einfamilienhaus, freistehend (150 m², 40 Jahre) | 404.000 € | 326.000 € |
| Reihenhaus/Doppelhaushälfte (130 m², 25 Jahre) | 315.000 € | 319.000 € |
So verteilt sich der Immobilienkredit in Fulda auf Hessen-Darlehen, Hessengeld, KfW und Bank.
Bei drei Kindern erreicht der Fuldaer Fördermix seine volle Ausbaustufe: der Höchstbetrag des Hessen-Darlehens, der große KfW-308-Rahmen, der erhöhte Hessengeld-Deckel, und erst dahinter beginnt die Arbeit des Bankvergleichs über 550 Finanzierungspartner.
Mit jedem Kind unter 18 wächst das Paket: KfW 308 springt von 140.000 über 160.000 auf 180.000 Euro, und das Hessengeld legt je Kind 5.000 Euro auf den Familiendeckel. Das Hessen-Darlehen bleibt davon unberührt, seine Grenzen sind die halbe Projektsumme und der Höchstbetrag.
Fester 1,60-Prozent-Zins plus erstattete Grunderwerbsteuer. Das Land rechnet mit, wenn Fuldaer Familien kaufen.
Hinter dem nüchternen Namen Hessen-Darlehen steckt ein Zwanzig-Jahres-Versprechen: 1,60 Prozent Sollzins, festgeschrieben über die komplette Zinsbindung, für bis zu 50 Prozent der Gesamtkosten und höchstens 200.000 Euro. Ein tilgungsfreies Startjahr verschafft Luft für den Umbau, danach tilgt der Kredit mit 3 Prozent plus ersparten Zinsen, Sondertilgungen sind gratis. Kaufpreis, Nebenkosten und Modernisierung bilden zusammen die förderfähigen Gesamtkosten, abgesichert wird nachrangig.
Obendrauf legt das Land das Hessengeld: 10.000 Euro je einziehendem Erwerber, bei Paaren also 20.000 Euro, plus 5.000 Euro je Kind unter 18 Jahren. Erstattet wird bis zur Höhe der tatsächlich gezahlten Grunderwerbsteuer, ausgezahlt in zehn Jahresraten, und zwar unabhängig vom Einkommen. Voraussetzung sind der Ersterwerb und der Einzug binnen drei Jahren. Beide Programme lassen sich miteinander und mit sämtlichen KfW-Bausteinen kombinieren.
Für Fulda heißt das Paket: 200.000 Euro zum Festzins von 1,60 Prozent sparen gegenüber Marktzinsen mehr als 2,5 Prozentpunkte, zwanzig Jahre lang planbar. Dazu erstattet das Hessengeld der Familie 1.980 Euro in jedem der nächsten zehn Jahre, zusammen die komplette Grunderwerbsteuer ihres Kaufs.
Der ICE-Knoten der Mitte macht Fulda zum Wohnort mit drei Metropolen im Pendelradius.
Frankfurt in einer knappen Stunde, Kassel in einer halben, Erfurt ähnlich schnell: Fuldas ICE-Bahnhof stellt eine Standortgleichung auf, die sonst nur teure Metropolregionen bieten. Dazu kommen Bistum, Klinikum, Hochschule und ein Mittelstand von Weltmarktführern bis Reifenwerk, die Arbeitsplätze vor Ort halten, während das Standardhaus 404.000 Euro kostet statt der 815.000 Euro in Frankfurt.
Für Familien addiert sich der Standortvorteil mit dem Fördervorteil: Die Programme sind landesweit gleich, aber in Fulda deckt ihre Summe im Beispiel drei Viertel des Projekts, und die Grunderwerbsteuer verschwindet komplett im Hessengeld. Wer die Rhön als Wochenendrevier dazurechnet, versteht, warum Fuldaer selten wieder wegziehen.
Die Einkommensgrenzen des Hessen-Darlehens sind Netto-Werte, und das ändert in Fulda alles.
Paragraf 5 des Hessischen Wohnraumfördergesetzes setzt die Grenzen, und die entscheidende Fußnote wird gern überlesen: Es handelt sich um Netto-Werte nach den Abzügen der Paragrafen 6 und 7. Ein Einpersonenhaushalt darf 30.565 Euro erreichen, zwei Personen 51.405 Euro, jede weitere Person bringt 10.421 Euro dazu und jedes Kind noch einmal 924 Euro obendrauf.
Beispielhaushalt mit zwei Kindern: 51.405 Euro plus zweimal 10.421 Euro plus zweimal 924 Euro sind bis zu 74.095 Euro anrechenbares Netto-Jahreseinkommen, mit drittem Kind 85.440 Euro. Maßstab ist nie das Bruttogehalt, sondern das Netto nach den Abzügen der Paragrafen 6 und 7 HWoFG, das oft erstaunlich weit darunter liegt. Ob es bei Ihnen reicht, sagen wir Ihnen kostenlos im Erstgespräch.
Vor der Bewilligung darf der Kaufvertrag nur mit einer Klausel unterschrieben werden, und die muss sitzen.
In Fulda nimmt die Wohnungsbauförderstelle der Stadtverwaltung den Antrag entgegen und reicht ihn geprüft an die WIBank weiter. Diese fünf Schritte sichern die Reihenfolge, und wenn das Wunschhaus schneller verkauft wäre als die Bewilligung kommt, hilft der Rücktrittsvorbehalt im Kaufvertrag.
- Netto-Einkommensgrenze und Budget berechnen. Erst das anrechenbare Einkommen rechnen, dann suchen. So besichtigen Sie nur, was Förderung und Rate tragen.
- Bauzustand bewerten. Die Richtlinie verlangt guten baulichen Zustand oder eine Instandsetzung zu zumutbaren Kosten, das prüfen wir vor dem Antrag.
- Antrag bei der Wohnungsbauförderstelle einreichen. In Städten über 50.000 Einwohnern bei der Stadtverwaltung, sonst beim Kreisausschuss. Nach positiver Prüfung geht er zur WIBank.
- Auf die Zusage warten oder mit Rücktrittsvorbehalt unterschreiben. Ohne Klausel gilt: kein Notartermin vor der Bewilligung. Mit sauber formulierter Klausel darf der Vertrag früher unterschrieben werden.
- Kaufvertrag und Finanzierung besiegeln. Notartermin, KfW-Anträge und der Bankvergleich über 550 Finanzierungspartner. Nach der Beurkundung beantragen wir das Hessengeld im WIBank-Kundenportal.
Im Praxisbeispiel kauft eine Fuldaer Familie mit drei Kindern für 330.000 Euro und saniert für 110.000 Euro.
Das Beispiel nimmt ein älteres freistehendes Haus der Energieklasse F unter dem Stadtmittel: 330.000 Euro Kaufpreis, 38.280 Euro Nebenkosten und 110.000 Euro energetische Sanierung ergeben förderfähige Gesamtkosten von rund 478.000 Euro, denn in Hessen zählen die Nebenkosten mit. Als Eigenkapital verlangt die Richtlinie 10 Prozent aus Geldmitteln, hier 47.900 Euro.
Das Hessen-Darlehen erreicht seinen Höchstbetrag: 200.000 Euro zu festen 1,60 Prozent, das erste Jahr tilgungsfrei. Ab drei Kindern erlaubt KfW 308 bis zu 180.000 Euro. Im Beispiel genügen 150.000 Euro, das Klasse-F-Haus wird dafür binnen viereinhalb Jahren zum Effizienzhaus 85 EE, alternativ genügen alle vier Einzelmaßnahmen. Der Bank bleiben 80.500 Euro. Nach der Beurkundung beantragen wir das Hessengeld, dessen Familiendeckel bei drei Kindern 35.000 Euro beträgt: Die gezahlten 19.800 Euro Grunderwerbsteuer kommen vollständig zurück, 1.980 Euro pro Jahr.
| Baustein | Betrag | Monatsrate |
|---|---|---|
| Eigenkapital (Geldmittel) | 47.900 € | 0 € |
| Hessen-Darlehen, fest 1,60 % für 20 Jahre | 200.000 € | 766,67 € (1. Jahr: 266,67 €) |
| KfW 308 Jung kauft Alt (drei Kinder) | 150.000 € | rund 482 € |
| Bankdarlehen, über 550 Finanzierungspartner im Vergleich | 80.500 € | rund 396 € |
| Hessengeld (zehn Jahresraten) | +19.800 € | wirkt wie −165 € |
| Gesamt (478.000 € Projekt) | 478.280 € | rund 1.645 € |
Der ungeförderte Vergleich: 430.452 Euro Bankdarlehen kosteten zu 4,25 Prozent rund 2.120 Euro im Monat, und die Steuer bliebe weg. Der Förderweg spart also etwa 475 Euro monatlich, holt 19.800 Euro zurück und verlangt im Anlaufjahr nur rund 1.145 Euro, während die Handwerker durchs Haus ziehen. Wie sich andere Bausteinmischungen schlagen, zeigt der Mischzinsrechner für die Immobilienfinanzierung. Der Mieten-oder-Kaufen-Rechner beantwortet die Grundsatzfrage für Fulda, und der Vergleichsrechner Bankdarlehen oder Bausparen die nach dem günstigeren Weg.
Das Hessengeld gilt bis Ende 2029, und vollständige Anträge schlagen die Bearbeitungszeit.
Bis Ende 2029 läuft das Hessengeld nach jetzigem Stand, doch es unterliegt wie alle Landesförderung der jährlichen Haushaltsentscheidung. Auch das Hessen-Darlehen wird regelmäßig angepasst, zuletzt zum 16. Juni 2026. Wer die heutigen Konditionen sichern will, sichert sie über einen vollständigen Antrag, nicht über Geduld.
Fuldas Familienrechnung hängt am Hessengeld, und genau das ist bis Ende 2029 befristet: Wer den Kauf auf die lange Bank schiebt, riskiert den Baustein, der hier die komplette Steuer zurückholt. Der Kalender gehört deshalb zur Planung wie der Grundriss.
Förderfähige Häuser stehen in Fulda vom Barockviertel bis zum Aschenberg.
Die Bistumsstadt wächst seit Jahrzehnten in ihre Ortsteile hinein, und zwischen Gründerzeit nahe der Innenstadt und Siedlungshäusern der Nachkriegszeit findet jede Familiengröße ihr Revier.
| Lage | Einordnung für Käufer |
|---|---|
| Innenstadt und Barockviertel | Altbausubstanz zwischen Dom und Schlossgarten, kurze Wege |
| Horas und Neuenberg | gewachsene Wohnlagen im Westen mit solidem Bestand |
| Aschenberg | der große Wohnberg im Norden, die Einstiegsklasse der Stadt |
| Künzell und Petersberg | die begehrten Nachbargemeinden, praktisch mit der Stadt verwachsen |
| Rhön-Ortsteile | von Bronnzell bis Lüdermünd, große Grundstücke zu Kreispreisen |
Läuft Ihre Zinsbindung aus, arbeitet der Markt in Fulda für Sie.
Der stabile Fuldaer Arbeitsmarkt hält die Nachfrage und damit die Objektwerte, und davon zehrt jede Anschlussfinanzierung: Läuft die Zinsbindung Ihres Hauskredits in Fulda aus, steht der Restschuld ein sanierter, im Wert gewachsener Bestand gegenüber, und der Vergleich über 550 Finanzierungspartner verhandelt aus dieser Position.
Zur Anschlussfinanzierung stellen wir das Prolongationsangebot Ihrer Bank dem Marktvergleich von über 550 Finanzierungspartner gegenüber. Wenn ohnehin modernisiert werden soll, nehmen wir die Summe gleich in den besicherten Kredit, statt später ein teures Blankodarlehen daneben zu stellen.
Über 4.000 begleitete Finanzierungen später sprechen die Bewertungen für sich.
Wer seine Immobilienfinanzierung in Fulda plant, arbeitet direkt mit Sandro Wallisch, vom ersten Rechenblatt bis zur letzten Hessengeld-Jahresrate, bundesweit vom Standort Magdeburg aus.
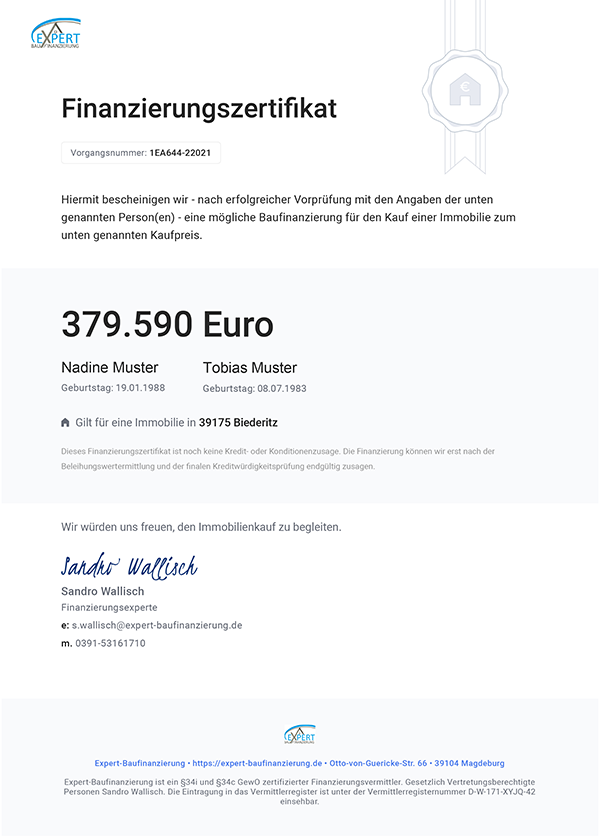
Wer die Finanzierungsbestätigung für Fulda in der Hand hat, bietet belastbar und bekommt das Haus.
Gute Familienhäuser wechseln in Fulda oft unter der Hand den Besitzer, bevor ein Portal sie sieht. Mit belegter Finanzierung gehören Sie zum Kreis, dem Makler solche Objekte zuerst zeigen.
Die Bestätigung stellen wir gleich nach dem Erstgespräch aus, kostenlos und ohne Verpflichtung. Sie bieten damit als geprüfter Käufer, und der Antrag für das Hessen-Darlehen läuft bei uns parallel schon an.
Rechnen Sie zuerst das Budget, dann suchen Sie das Haus in Fulda.
Erst die Zahl, dann das Objekt: Der Rechner zeigt, welchen Hauskredit in Fulda Ihr Einkommen samt Sanierung trägt.
Wie schnell Sie schuldenfrei sind, zeigt der Tilgungsrechner mit Sondertilgung.
Was Ihr Hauskredit im Monat kostet, rechnen Sie im Hauskredit Rechner mit aktuellen Konditionen durch.
Mehr Platz zum Rechnen bietet der Budgetrechner als eigene Seite. Die Sanierungsrate kalkuliert der Modernisierungskredit-Rechner, den schnellen Überschlag macht der Immobilienkredit-Rechner.
Die Finanzierungsanfrage für Fulda dauert wenige Minuten und kostet nichts.
Beschreiben Sie Ihr Vorhaben, wir melden uns mit einer ersten Einschätzung zu Förderung, Immobilienkredit in Fulda und Konditionen.
In 2 Minuten zu Ihrer Rate
Kostenfrei · unverbindlich · über 550 Finanzierungspartner
Wir sehen uns Ihre Angaben an
Einen Moment, wir gleichen Ihr Vorhaben mit unseren Finanzierungspartnern ab.
- Zinsen der Finanzierungspartner abgleichen
- Förderprogramme für Ihr Bundesland prüfen
- Passende Finanzierungspartner auswählen
Digitaler Zugang zu Ihrer Immobilienfinanzierung
Sie legen jetzt Ihren persönlichen Bereich an. Dort sehen Sie Ihre Unterlagen, Ihre Angebote und den Stand Ihrer Finanzierung.
Bitte wählen Sie eine Anrede.
Bitte den Vornamen eintragen.
Bitte den Nachnamen eintragen.
Bitte eine gültige E-Mail-Adresse eintragen. An diese Adresse geht Ihr Zugang.
Bitte prüfen Sie die Nummer. Eine Mobilfunknummer beginnt mit 15, 16 oder 17.
Ohne Ihre Zustimmung dürfen wir Sie leider nicht anrufen.
Pflichtangaben. Ihren Zugang schicken wir per E-Mail, die Mobilfunknummer brauchen wir für Rückfragen und für den Zugangscode.
Ich habe die Datenschutzhinweise zur Kenntnis genommen.
Geschafft. Ihre Anfrage ist bei uns.
In wenigen Minuten liegt eine E-Mail in Ihrem Postfach. Darin finden Sie Ihren persönlichen Zugang zu unserem digitalen Kundenordner.
Was Sie dort in zehn Minuten erledigen
- Ihre Selbstauskunft ausfüllen, in Ruhe und ohne dass jemand mitliest
- Eine zweite Person hinzufügen, falls Sie gemeinsam finanzieren
- Angaben zur Immobilie ergänzen oder einfach den Link zum Exposé einfügen
Je vollständiger Ihre Angaben sind, desto genauer können wir rechnen. Und desto schneller haben Sie Ihr Ergebnis.
Keine E-Mail erhalten? Sehen Sie bitte im Spam-Ordner nach oder rufen Sie uns an, 0391 53161710.
Diese zwölf Fragen zum Hauskredit Fulda hören wir am häufigsten.
Wie hoch sind die Einkommensgrenzen für das Hessen-Darlehen in Fulda?
Die Netto-Grenzen des Paragrafen 5 HWoFG: 30.565 Euro für eine Person, 51.405 Euro für zwei, je weitere Person 10.421 Euro, je Kind zusätzlich 924 Euro. Eine Familie mit drei Kindern bleibt damit bis 85.440 Euro anrechenbarem Netto-Jahreseinkommen förderfähig, was nach den Abzügen des Wohnraumförderrechts einem stattlichen Brutto entspricht. Die Einstufung rechnen wir vor der Objektsuche.
Wie viel Förderung bekommt eine Familie mit drei Kindern in Fulda?
Der Vollausbau der hessischen Familienförderung: 200.000 Euro Hessen-Darlehen zu festen 1,60 Prozent, 150.000 Euro KfW 308, wo ab drei Kindern sogar 180.000 Euro möglich wären und ein Hessengeld-Deckel von 35.000 Euro, aus dem im Beispiel die vollen 19.800 Euro gezahlter Grunderwerbsteuer erstattet werden. Zusammen stammen so über 70 Prozent des Projekts aus öffentlichen Töpfen.
Gibt es die Förderung auch mit weniger oder ohne Kinder?
Ja, gestaffelt: Das Hessen-Darlehen hängt allein an der Netto-Einkommensgrenze des Haushalts, nicht an Kindern. Das Hessengeld zahlt einem Paar bis zu 20.000 Euro und legt je Kind 5.000 Euro auf den Deckel. Nur KfW 308 staffelt hart nach Kindern: 140.000 Euro mit einem, 160.000 mit zwei, 180.000 ab drei Kindern unter 18, ohne Kind entfällt das Programm.
Was kostet ein Haus in Fulda?
Die Landestabelle setzt das Standard-Einfamilienhaus auf 404.000 Euro und das Standard-Reihenhaus auf günstige 315.000 Euro, im Landkreis sinkt das Einfamilienhaus auf 326.000 Euro. Ältere Objekte mit Sanierungsbedarf, das eigentliche Revier der Förderprogramme, starten darunter, im Praxisbeispiel dieser Seite bei 330.000 Euro.
Kann man mit 3.800 Euro netto in Fulda ein Haus finanzieren?
Ja. Als tragbar gilt eine Rate von rund 40 Prozent des Nettos, und das Praxisbeispiel mit 430.500 Euro Darlehen passt bei 3.800 Euro netto in diesen Rahmen, zumal die Hessengeld-Erstattung mit 1.980 Euro im Jahr gegenrechnet. Im tilgungsfreien ersten Jahr liegt die Belastung deutlich niedriger, und genau dann fällt die Doppelbelastung aus Miete und Umbau ohnehin am schwersten.
Wie lange dauert die Bearbeitung des Hessen-Darlehens?
Die Bearbeitungszeit ist die meistgesuchte Frage zum Programm, und die WIBank spricht selbst von verlängerten Fristen, mehrere Wochen sind realistisch. Der Hebel liegt beim Antrag: Vollständige Unterlagen bei der Wohnungsbauförderstelle ersparen die Nachforderungsschleifen, die am meisten Zeit kosten, und der Rücktrittsvorbehalt sichert derweil das Objekt.
Was ist der Rücktrittsvorbehalt und was bringt er mir in Fulda?
Er ist Hessens Ausnahme von der eisernen Förderregel: Normalerweise darf der Kaufvertrag erst nach der Bewilligung unterschrieben werden, mit einem vertraglichen Rücktrittsrecht zu Ihren Gunsten für den Fall der Ablehnung aber schon vorher. In Fuldas engem Markt für gute Familienhäuser heißt das: Objekt sichern, Förderung behalten. Die Klausel formulieren wir mit dem Notar.
Wann und wo stelle ich die Anträge?
Das Hessen-Darlehen vor dem Kaufvertrag bei der Wohnungsbauförderstelle der Stadt Fulda, die es nach positiver Prüfung an die WIBank weiterleitet, außer der Rücktrittsvorbehalt erlaubt den früheren Vertragsschluss. Das Hessengeld folgt nach der Beurkundung über das WIBank-Kundenportal, sobald Grunderwerbsteuerbescheid und Zahlungsnachweis vorliegen. Sämtliche Anträge samt KfW takten wir aus einer Hand.
Wie viel Eigenkapital verlangt das Hessen-Darlehen?
Mindestens 10 Prozent der Gesamtkosten als Geldmittel, im Fuldaer Beispiel 47.900 Euro. Da die Nebenkosten bereits in den Gesamtkosten enthalten sind, ist damit wirklich alles abgedeckt, und die zehn Hessengeld-Raten füllen die Reserve über die Jahre wieder auf. Für eine Fünf-Personen-Familie ist das eine der niedrigsten Einstiegshürden im Land.
Welche KfW-Programme passen in Fulda zur Landesförderung?
KfW 308 Jung kauft Alt trägt ab drei Kindern bis zu 180.000 Euro beim Kauf der Klassen F bis H, gebunden an die Sanierung binnen viereinhalb Jahren, wahlweise zum Effizienzhaus 85 EE oder mit allen vier Einzelmaßnahmen. Die vier Einzelmaßnahmen sind Heizungstausch, Fenster, Fassade und Dach. Für die Sanierung wählen Sie entweder das Effizienzhaus mit KfW 261 bis 150.000 Euro je Wohneinheit samt Tilgungszuschuss oder Einzelmaßnahmen mit dem Heizungszuschuss 458. Beides zusammen schließt die KfW seit dem 21. Juli 2026 aus. Hessen-Darlehen und Hessengeld bleiben daneben voll nutzbar. Die Fristen halten wir zusammen.
Wie hoch sind die Kaufnebenkosten in Fulda?
Etwa 11,6 Prozent kommen auf den Kaufpreis obendrauf: die Grunderwerbsteuer mit 6 Prozent, Notar und Grundbuch mit rund 2 Prozent, dazu gegebenenfalls 3,57 Prozent Maklerprovision. Hessen entschärft den Posten zweifach, denn die Nebenkosten gehören zu den förderfähigen Gesamtkosten des Hessen-Darlehens, und die Grunderwerbsteuer von 19.800 Euro im Beispiel erstattet das Hessengeld restlos.
Wer begleitet in Fulda den Weg von der Förderprüfung bis zur Auszahlung?
Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, seit 2002 im Finanzgeschäft, begleitet jede Immobilienfinanzierung in Fulda persönlich: Netto-Einkommensprüfung, der Antrag bei der Wohnungsbauförderstelle, die KfW-Anträge samt Energieeffizienz-Experte, das Hessengeld im WIBank-Portal und der Bankvergleich über 550 Finanzierungspartner. Hausbanken sprechen die Landesprogramme selten von sich aus an, bei uns stehen sie am Anfang jeder Rechnung.
Hauskredit in der Region um Fulda.
Preise, Förderung und Beispielrechnungen für die Nachbarstädte. Alle Hessen-Seiten finden Sie in der Übersicht Hauskredit Hessen.
Förderangaben, Quellen und Stand
Alle Förderzahlen dieser Seite stammen aus den amtlichen Unterlagen des Landes Hessen, der WIBank und der KfW, alle Marktzahlen aus den Immobilienmarktberichten der hessischen Gutachterausschüsse. Stand der Angaben: September 2026.
Quellen und Pflichtangaben im Detail
Hessen-Darlehen Bestandserwerb nach der Richtlinie des Landes Hessen zur Förderung des selbstgenutzten Wohneigentums und gemeinschaftlichen Wohnens, Fassung Juni 2026 (Richtlinienänderung zum 16. Juni 2026). Darlehen bis zu 50 Prozent der Gesamtkosten, höchstens 200.000 Euro, mindestens 30.000 Euro, Sollzins fest 1,60 Prozent für zwanzig Jahre ab Förderzusage, Effektivzins 1,71 Prozent nach der Programmseite der WIBank, Tilgung 3 Prozent zuzüglich ersparter Zinsen nach einem tilgungsfreien Anlaufjahr, Sondertilgung jederzeit ohne Vorfälligkeitsentschädigung. Zu den Gesamtkosten zählen Kaufpreis, Nebenkosten sowie notwendige Umbauten, Modernisierung und Instandsetzung. Eigenkapital mindestens 10 Prozent der Gesamtkosten aus Geldmitteln, mindestens 50 Prozent der Gesamtkosten müssen Fremdmittel sein. Nachrangige Eintragung der Grundschuld genügt. Bearbeitungsentgelt einmalig 1 Prozent des Förderdarlehens. Zwanzig Jahre zweckentsprechende Selbstnutzung. Der notarielle Kaufvertrag darf vor Bewilligung nur geschlossen werden, wenn er einen Rücktrittsvorbehalt zugunsten des Erwerbers für den Fall der Ablehnung enthält. Antragstellung bei der Wohnungsbauförderstelle, in Städten über 50.000 Einwohnern bei der Stadtverwaltung, sonst beim Kreisausschuss. Einkommensgrenzen nach Paragraf 5 Absatz 1 Nummer 2 HWoFG als Nettoeinkommen nach den Paragrafen 6 und 7: 30.565 Euro für eine Person, 51.405 Euro für zwei Personen, je weitere Person 10.421 Euro, je Kind zusätzlich 924 Euro, nächste Anpassung zum 1. Januar 2029.
Hessengeld nach den Veröffentlichungen des Hessischen Ministeriums der Finanzen und der WIBank: 10.000 Euro je einziehendem Erwerber, höchstens 20.000 Euro, sowie 5.000 Euro je Kind unter 18 Jahren, begrenzt auf die tatsächlich gezahlte Grunderwerbsteuer, ausgezahlt in zehn gleichen Jahresraten, einkommensunabhängig, nur beim Ersterwerb und bei Selbstnutzung, Einzug binnen drei Jahren als Ausschlussfrist, für Beurkundungen ab dem 1. März 2024, Antragstellung über das Kundenportal der WIBank, Programm zunächst bis zum 31. Dezember 2029 befristet. KfW 308 Jung kauft Alt nach dem Merkblatt in der Fassung 08/2026, Zinssatz laut Produktseite kfw.de/308 1,00 Prozent bei 26 bis 35 Jahren Laufzeit und 10 Jahren Zinsbindung, bei 11 bis 25 Jahren 0,72 Prozent. Höchstbetrag 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern, 180.000 Euro ab drei Kindern, Einkommensgrenzen 90.000, 100.000 und 110.000 Euro zu versteuerndes Einkommen. Sanierung binnen 4,5 Jahren zum Effizienzhaus 85 EE oder mit den vier Einzelmaßnahmen Heizungstausch, Fenstertausch, Fassadendämmung und Dachdämmung nach BEG EM. Förderfähig ist selbst genutztes Wohneigentum, also auch eine Eigentumswohnung. Die Monatsraten dieser Seite sind Annuitäten über 30 Jahre, die KfW bindet den Zins 10 Jahre und verlangt bei dieser Laufzeit mindestens ein tilgungsfreies Jahr. KfW 261 nach dem Merkblatt Kredit Nr. 261 in der Fassung 07/2026, gültig ab 21. Juli 2026, Zinssatz laut Produktseite kfw.de/261 3,49 Prozent bei 21 bis 30 Jahren Laufzeit und 10 Jahren Zinsbindung, Kredit bis 150.000 Euro je Wohneinheit, Tilgungszuschuss 5 bis 40 Prozent je nach Standard und Boni. Der Tilgungszuschuss verkürzt die Laufzeit, die Rate richtet sich nach dem Bruttobetrag. Den Bonus für ein Worst Performing Building gibt es nur bei Energieklasse H oder ab 300 kWh je Quadratmeter und Jahr. KfW 458 Heizungsförderung nach dem Merkblatt in der Fassung 07/2026, gültig ab 21. Juli 2026. KfW 261 und KfW 458 schließen sich für dasselbe Gebäude aus, zwischen beiden liegt eine Sperre von drei Jahren. Der Bankzins von 4,25 Prozent ist ein erreichbarer Satz bei 80 Prozent Beleihung.
Marktzahlen für Fulda aus dem Immobilienmarktbericht des Landes Hessen 2025 der Zentralen Geschäftsstelle der Gutachterausschüsse (ZGGH), mittleres Preisniveau für freistehende Einfamilienhäuser sowie Reihenhäuser und Doppelhaushälften nach Oberzentren und Landkreisen, Standardobjekte mit 150 beziehungsweise 130 Quadratmetern Wohnfläche, Stand 06/2025.
Förderprogramme ändern sich, verbindlich sind immer die Zusagen der WIBank und der KfW. Fachlich verantwortlich für diese Seite ist Sandro Wallisch, Geschäftsführer und Inhaber der Expert-Baufinanzierung, Immobiliardarlehensvermittler mit Sachkundeprüfung nach Paragraf 34i der Gewerbeordnung, seit 2002 in der Finanzbranche.
Ihr Hauskredit in Fulda beginnt mit dem Antrag bei der Wohnungsbauförderstelle.
Drei Kinder, drei volle Fördertöpfe, eine Rate, die trägt: Diese Rechnung steht und fällt mit der Reihenfolge von Antrag, Bewilligung und Notartermin, und zur Not mit der richtigen Klausel im Vertrag. Der kostenlose Rechentermin legt Netto-Grenze, Objektwahl und Förderrahmen fest, noch bevor die Suche beginnt.